「そろそろ法人にしたほうがいいですか」。個人事業が軌道に乗ってきた方から、当事務所がいちばん多くいただく質問です。答えは「利益がいくらか」だけでは決まりません。同じ利益でも、法人から自分にいくら役員報酬を払うかで、税金と社会保険料の合計は数十万円単位で動きます。消費税の免税期間、社会保険への強制加入、設立と維持の費用、そして法人成りした年の申告と届出。これらを順番に見ていくと、「いつ・いくら・何を」が自分の数字で見えてきます。
この記事は、個人事業主が法人成りを考え始めてから、設立して1年目の決算を迎えるまでに決めることを、税金・社会保険・手続きの順に整理したものです。数字の確認には、当事務所の早見表と無料ツールを使います。いずれも令和8年分(2026年)の税制と令和8年度の社会保険料率で計算しています。
この記事でわかること
- 法人成りで税金と社会保険料の合計がいくら変わるか——利益と役員報酬の組み合わせで決まる仕組みと、分岐点の目安
- 法人成りを検討する4つのタイミング(利益・消費税・取引と融資・家族)
- 役員報酬・消費税とインボイス・社宅や退職金など、法人になる前に決めることと、設立後の届出の期限
- 法人成り1年目に税務署が見るところ——個人からの引き継ぎ、役員貸付金、個人時代のクセ
- 判断に迷ったときに確認する18の論点(印刷用PDFつき)
法人成りの手順——この記事で見ていく順番
- いつ・いくらで法人成りするかを決める——利益と役員報酬の組み合わせで税・社会保険料がいくら変わるかを見て、時期を決める(「いくら変わるか」「タイミング」の章)
- 役員報酬の目安を決める——生活に必要な手取りから逆算し、社会保険料と税金の合計を確かめる(「役員報酬をいくらにするか」の章)
- 消費税とインボイスの方針を決める——免税期間を使うか、最初から登録するか(「消費税とインボイス」の章)
- 会社の形態・資本金・決算期を決めて設立する——特定創業支援等事業の証明書は設立前に(「設立の実務と費用」の章)
- 法人側の届出と個人側の廃業の届出を出す——青色申告の承認申請は設立から3ヶ月以内(「設立後の届出」の章)
- 資産・契約・借入金を個人から法人へ移し、会社と個人のお金を分ける(「1年目に税務署が見るところ」の章)
- 個人の帳簿を締めて申告し、法人の1年目の決算を迎える(同上)
▶ 数字を先に確かめたい方は、法人成りシミュレーター(無料)に売上・経費・役員報酬を入れると、個人のままと法人成りの税金・社会保険料・手取りが並びます。
How much
法人成りでいくら変わるか——利益と役員報酬の組み合わせで決まる
個人事業のままなら、事業の利益はすべて本人の所得になり、所得税・住民税・個人事業税と国民健康保険料・国民年金保険料がかかります。法人成りすると、同じ利益が「役員報酬として本人が受け取る分」と「会社に残る分」に分かれます。本人の分には所得税・住民税と社会保険料(本人負担分)、会社の分には法人税等と社会保険料(会社負担分)がかかります。合計がいくらになるかは、この分け方、つまり役員報酬の額で変わります。
個人事業では利益の全部が本人の所得。法人では役員報酬と会社に残る利益に分かれ、分け方で負担の合計が変わる
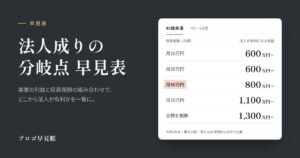
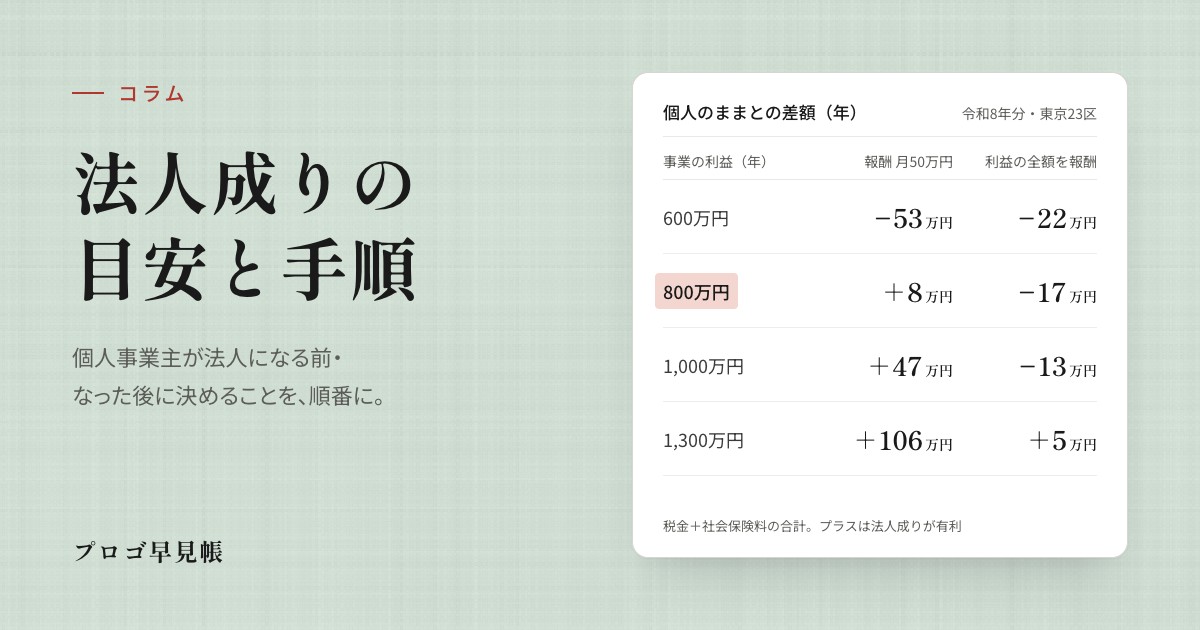
「利益800万円を超えたら法人成り」という目安をよく見かけますが、これは役員報酬をどう置くかで前後します。当事務所の早見表(東京23区・40歳未満・単身・令和8年分)から、分岐点だけを抜き出すと次のようになります。
役員報酬の月額ごとに、法人成りの税・社会保険料の合計が個人のままを下回り始める利益。報酬を抑えて会社に残すほど分岐点は下がる
| 事業の利益(年) | 報酬 月30万円 | 報酬 月50万円 | 利益の全額を報酬 |
|---|---|---|---|
| 600万円 | 互角 | −53万円 | −22万円 |
| 800万円 | +42万円 | +8万円 | −17万円 |
| 1,000万円 | +77万円 | +47万円 | −13万円 |
| 1,300万円 | +123万円 | +106万円 | +5万円 |
「+」は法人成りのほうが税・社会保険料の年間合計が少ない額(万円)。東京23区・40歳未満・単身・令和8年分。出典:当事務所の法人成りの分岐点 早見表
読み方は3つです。①利益のほぼ全額を役員報酬で受け取る(会社にお金を残さない)なら、分岐点は利益1,300万円前後。②報酬を月50万円に抑えて残りを会社に置くなら800万円前後、月30万円なら600万円前後まで下がる。③ただし、差額には「会社に残ったお金」が含まれています。会社に残したお金を将来、報酬・配当・退職金として受け取るときにも税金がかかるので、手元に残るのは差額からその分を引いた額になります。
詳しく見る:なぜ報酬を抑えると分岐点が下がるのか
理由は2つあります。ひとつは税率の違いです。所得税は所得が増えるほど税率が上がる仕組み(5%から45%)で、住民税10%が加わります。一方、法人税は中小法人なら年800万円以下の所得に15%、それを超える部分に23.2%で、地方税を含めた実効税率はおおむね21〜34%です。利益を会社に残すほど、高い税率の所得税から低い税率の法人税へ移ることになります。
もうひとつは社会保険料の計算方法です。個人事業主の国民健康保険料は所得に応じて上がりますが、年間の上限があります。法人の社会保険料(健康保険・厚生年金)は役員報酬の額で決まり、会社と本人で折半します。報酬を抑えると社会保険料も下がり、その分が差額に効いてきます。ただし厚生年金は将来の年金額に反映されるので、保険料が下がることは受け取る年金が減ることでもあります。
早見表では、利益の全額を報酬にするケースも並べています。この場合、会社にお金は残らず、法人税等もほぼかかりません。それでも分岐点が1,300万円前後になるのは、社会保険料が国保・国民年金より高くなるためです。
▶ 利益と役員報酬の組み合わせごとの差額は、法人成りの分岐点 早見表で400万円から3,000万円まで一覧できます。40〜64歳(介護保険料あり)の表も載せています。
▶ 自分の売上・経費・役員報酬で試算するなら、法人成りシミュレーター(無料)に5項目を入れるだけで、個人のままと法人成りの税金・社会保険料・手取りが並びます。
この記事で使う早見表と無料ツール
この記事で使う早見表と無料ツールの一覧です。各章の終わりにも確認先を置いています。すべて登録不要・無料です。
| 道具 | 確かめられること | 読む章 |
|---|---|---|
| 法人成りシミュレーター | 売上・経費・役員報酬を入れると、個人のままと法人成りの税・社会保険料・手取りを比較 | いくら変わるか/タイミング |
| 法人成りの分岐点 早見表 | 利益と役員報酬の組み合わせごとの差額を一覧で引く | いくら変わるか |
| 個人事業主の手取り早見表/役員報酬の手取り早見表 | 個人のままの手取りと、役員報酬にしたときの手取り | 税金と社会保険/役員報酬 |
| 法人税の早見表/法人税の計算シミュレーター | 会社に残した利益にかかる法人税・住民税・事業税 | 税金と社会保険 |
| 手取り逆算シミュレーター | 「手取りで月30万円ほしい」から必要な役員報酬と会社の負担を逆算 | 役員報酬 |
| 役員社宅シミュレーター/役員退職金の手取り早見表 | 法人だから使える社宅・退職金の効果 | 法人だからできること |
| 借入返済シミュレーター/資金繰りシミュレーター | 創業融資の返済と、設立後の資金繰り | 設立の実務と費用 |
When
法人成りのタイミング——4つの目安
数字の分岐点は前章のとおりですが、実際に法人成りを検討する時期は、次の4つのどれかが重なったときです。ひとつでも当てはまる方は、後半の「法人成り判断チェックリスト」で具体的に確認してください。
| 目安 | こういうときが検討の適期 |
|---|---|
| ① 利益の水準 | シミュレーションで法人有利の差額が年間数十万円になったとき。役員報酬を月50万円ほどに置くなら、利益800万円前後がひとつの目安 |
| ② 消費税 | 個人事業で課税事業者になる直前。基準期間(2年前)の課税売上高が1,000万円を超えた年、または取引先からインボイス登録を求められたとき |
| ③ 取引・融資 | 法人限定の取引や大型案件が見えてきたとき。日本政策金融公庫などの融資は、個人の実績で申し込むか法人設立後に申し込むかで契約主体や書類が変わるので、申込みの前に法人成りとの順序を決める |
| ④ 家族・将来 | 配偶者や家族に仕事を手伝ってもらい所得を分けたいとき。退職金の準備など、世帯単位・長期の設計を始めたいとき |
年の途中で法人成りすると、その年の申告は2つになる
1月1日から法人へ事業を引き継ぐ日までは個人の事業所得として確定申告が必要で、法人側では設立日からの事業年度について法人税の申告が必要です。個人側では廃業の届出や予定納税の減額申請も出てきます(「設立後の届出」の章)。切り替える月は、個人の決算の締めやすさと、後述する消費税の判定を見ながら決めるのが安全です。
▶ 法人成りした年の個人の確定申告(廃業日までの事業所得と役員報酬のまとめ方、個人事業税の申告、予定納税の減額)は、法人成りした年の確定申告と廃業手続きで解説しています。
詳しく見る:設立日と決算期の置き方
3月決算にこだわる必要はありません。繁忙期と決算作業が重ならないか、設立日から最初の決算までが短くなりすぎないかで決めます。設立初年度が短いと、消費税の特定期間の判定に影響します(「消費税とインボイス」の章)。また、設立日から最初の事業年度終了日までの期間が「青色申告の承認申請の期限」にも関わります(「設立後の届出」の章)。
法人成りの時期を年の途中にするか、年初にするかは、個人側の申告の手間と、公庫の融資申込のタイミング(設立の前後どちらで申し込むか)で変わります。融資を予定している方は、順序を先に決めてから動いてください。
Tax and insurance
税金と社会保険はこう変わる
個人事業と法人では、払う税金の種類も納付時期も変わります。細かい判断に入る前に、まず一覧で全体像をつかんでください。
法人を設立した場合
| 税目 | 納付時期(原則) | ポイント |
|---|---|---|
| 法人税・地方法人税 | 決算日から2ヶ月以内 | 利益(所得)に課税。中小法人は年800万円以下の所得に15%、超える部分に23.2% |
| 防衛特別法人税 | 決算日から2ヶ月以内 | 令和8年4月1日以後に開始する事業年度から。法人税額から年500万円を引いた額の4%なので、法人成り直後の規模では税額が出ないことがほとんどだが、税額0でも申告書の提出は必要 |
| 法人住民税 | 決算日から2ヶ月以内 | 赤字でも均等割(年7万円。資本金1,000万円以下・従業者50人以下の場合) |
| 法人事業税・特別法人事業税 | 決算日から2ヶ月以内 | 所得に課税。翌期の損金になる |
| 消費税 | 決算日から2ヶ月以内 | 課税・免税の判定は「消費税とインボイス」の章 |
| 源泉所得税 | 原則翌月10日(納期の特例で年2回) | 役員報酬・給与・士業報酬から天引きして納付 |
| 社会保険料(健康保険・厚生年金) | 翌月末 | 役員1人でも強制加入。会社と本人で折半 |
| 償却資産税 | 1月末までに申告 | 1月1日時点の事業用資産に課税 |
個人事業の場合
| 税目 | 納付時期(原則) | ポイント |
|---|---|---|
| 所得税(復興特別所得税を含む) | 翌年3月15日 | 確定申告で納付。所得が増えるほど税率が上がる(5〜45%) |
| 住民税 | 翌年6月から原則4回 | 前年の所得に10% |
| 個人事業税 | 8月・11月 | 事業所得290万円を超える部分に課税(税率は業種により3〜5%) |
| 消費税 | 翌年3月31日 | 課税・免税の判定は「消費税とインボイス」の章 |
| 国民健康保険料・国民年金保険料 | 毎月 | 国保は所得に応じて上がる(年間の上限あり) |
| 源泉所得税(人を雇う場合) | 原則翌月10日(納期の特例で年2回) | 給与から天引きして納付 |
納付時期は原則です。事業年度の途中で中間申告・予定納税が入る場合があります
社会保険は「一人社長」でも強制加入
法人は、役員報酬を受ける社長1人だけの会社でも健康保険・厚生年金への加入が義務です(報酬のない役員は被保険者になりません)。保険料は役員報酬の額で決まり、半分は会社負担(実質は自分の会社)になります。毎月の手続き事務も発生します。一方で、国民年金より将来の年金額が手厚くなる側面もあり、配偶者が20歳以上60歳未満で扶養の要件を満たせば、配偶者本人が国民年金保険料を納める必要がなくなります。
法人成りの相談で最初に確認するのは、税率の比較ではなく「社会保険料をいくら払うことになるか」です。税金は利益が出た年だけ払いますが、社会保険料は赤字の年でも役員報酬に応じて毎月かかります。報酬を月30万円にすると、会社と本人を合わせた社会保険料は年間100万円前後になります。この固定費に耐えられる利益が続くかどうかが、法人成りの実質的な分かれ目です。
▶ 加入の手続と期限、役員報酬ごとの保険料(会社と本人の内訳)、国民健康保険からの切り替え、家族の扶養は一人社長の社会保険で解説しています。
▶ 個人のままの手取りは個人事業主の手取り早見表、役員報酬にしたときの手取りは役員報酬の手取り早見表で、それぞれ所得・報酬の水準ごとに引けます。
▶ 会社に残した利益にかかる法人税・住民税・事業税は、法人税の早見表と法人税の計算シミュレーターで見積もれます。
Compensation
役員報酬をいくらにするか——最初の3ヶ月で決める
法人成りで最初に決める数字が役員報酬です。前章までのとおり、報酬の額で税・社会保険料の合計が変わるだけでなく、一度決めると原則1年間は変えられません。毎月同じ額を払う「定期同額給与」でないと、法人の経費(損金)になる範囲が限られるためです。設立後3ヶ月以内に決め、その後の変更は原則として各事業年度の開始から3ヶ月以内に限られます。
決める順番は、①会社の資金繰り(報酬と社会保険料を毎月払えるか)→ ②社会保険料(報酬に応じていくらになるか)→ ③税金(本人と会社の合計)です。税金から考え始めると、会社にお金が残らず、生活費が足りなくなって会社から借りる「役員貸付金」が積み上がります(「1年目に税務署が見るところ」の章)。
目安のつくり方
まず「生活に必要な手取り」を月額で決め、そこから必要な報酬を逆算します。次に、その報酬で会社に残る利益と法人税等を見て、合計が個人のままより有利になっているかを確かめます。有利になっていなければ、法人成りの時期を見直すか、報酬の置き方を変えます。
▶ 「手取りで月30万円ほしい」から必要な役員報酬と会社の社会保険料負担を逆算するなら、役員報酬 手取り逆算シミュレーターが使えます。
▶ 定期同額給与のルール、決定期間の考え方、額面と総コストの違い、期中の変更が認められる場合などは、役員報酬の決め方【創業期の型】で図解しています。
Consumption tax
消費税とインボイス——法人であらためて判定する
消費税の納税義務は、原則として基準期間(前々事業年度)の課税売上高が1,000万円を超えるかで判定します。新しく設立した法人には基準期間がないので、設立初年度と2年目は原則として免税です。個人事業ですでに課税事業者になっている方が法人成りすると、法人は別の事業者として判定されるため、免税期間をあらためて使えることになります。ただし例外があり、実務で特に多いのは次の3つです。
資本金1,000万円以上で設立した:設立初年度から課税事業者になります。資本金の額で決まるので、設立の設計段階で確認します。
特定期間の売上と給与がどちらも1,000万円を超えた:前事業年度の開始から6ヶ月間の課税売上高と給与等の支払額がいずれも1,000万円を超えると、2年目から課税事業者になります。
インボイス登録をした:適格請求書発行事業者に登録すると、売上規模にかかわらず課税事業者になります。取引先が事業者中心(BtoB)なら、登録を求められるのが実情です。
このほか、課税事業者選択届出書を出した場合や、課税売上高5億円超の事業者に株式の50%超を持たれる「特定新規設立法人」に当たる場合も、設立初年度から課税事業者になります。
「免税期間をフルに使う」戦略は、インボイス制度によってBtoBの事業では取りにくくなりました。顧客が消費者中心(BtoC)なら免税期間の価値は今も大きいままです。取引先の構成を踏まえて、登録するか・いつから登録するかを設立前に決めておくと、価格設定と資金繰りの見通しが立ちます。
2割特例と簡易課税の扱い
個人で使っていた特例が、法人にそのまま引き継がれることはありません。法人としての基準期間・課税売上高で判定し直し、有利な計算方法を選び直します。とくにインボイス登録した免税事業者向けの「2割特例」は、令和8年9月30日の属する課税期間までの経過措置です。2026年10月以降に設立する法人は、最初の課税期間にこの日を含まないため、原則として使えません。簡易課税(基準期間の課税売上高5,000万円以下)は、新設法人なら設立事業年度中に届出を出せば初年度から使えます。
詳しく見る:設立初年度を短くすると、2年目の判定が変わる
特定期間の判定は、前事業年度が7ヶ月以下のときは行われません。設立初年度を7ヶ月以下にすると、2年目は特定期間による判定を受けずに免税のまま進めます(資本金1,000万円未満・インボイス未登録の場合)。決算期を決めるときに、この点も合わせて考えると、免税期間を最大限に使えます。
逆に、個人時代に課税事業者で、法人成りの際に多額の設備投資を予定している場合は、あえて課税事業者を選択して仕入税額控除を受けたほうが有利なこともあります。
個人事業のインボイス登録番号は法人に引き継げません。法人で新たに登録し(法人番号にTを付けた番号になります)、取引先へ通知し、請求書の記載を切り替える必要があります。設立した事業年度の末日までに「課税期間の初日から登録を受けようとする旨」を書いた登録申請書を出せば、法人の登録は設立日にさかのぼります。登録の通知が届く前に出した請求書は、通知の後に登録番号などを取引先に知らせれば、インボイスとして扱われます。
法人成り直後の消費税は、調査でも誤りが目立つ論点です。基準期間の判定違い、簡易課税や2割特例の適用関係の思い込み、届出の出し忘れ。いずれも「個人時代の扱いは引き継がれない」を前提に、設立前に判定し直せば防げます。個人が課税事業者のまま資産を法人へ売る場合は、その譲渡も個人側の課税売上になる点も忘れられがちです。
▶ 免税になる条件の細かい判定、個人の登録番号から法人の登録への切り替え、簡易課税と本則課税の選び方は、法人成りと消費税・インボイスで解説しています。売上と仕入れを入れると、両方の納付税額を比べられます。
Only in a company
法人だからできること——社宅・日当・退職金・家族への分散
税率と社会保険料の比較に表れない、法人だけが使える仕組みがあります。ここまでの試算で「差額がわずか」だった方も、これらを織り込むと結論が変わることがあります。
役員社宅で、家賃の相当部分を会社の経費にする
会社名義で借りた住宅を役員社宅にすると、本人が会社に払う「賃貸料相当額」の設定次第で、家賃の相当部分を法人の経費にできます。個人事業の家事按分より有利になるケースが多い論点です。賃貸料相当額は固定資産税の課税標準額などから計算します。
▶ 自宅の条件を入れて賃貸料相当額と節税効果を計算するなら、役員社宅シミュレーターと、しくみを解説した役員社宅の家賃はいくらにするかをご覧ください。
出張旅費規程による日当
旅費規程を整備すれば、出張日当を本人に非課税で支給しつつ、法人の経費にできます。個人事業主は自分自身への日当を経費にできないので、法人ならではの仕組みです。金額は同業・同規模で妥当な水準にとどめます。
将来の退職金という「出口」をつくれる
役員退職金は、退職所得控除と2分の1課税(役員は勤続5年超が条件)で税負担が軽く、老後資金の受け皿になります。個人事業主は自分に退職金を出せないため、小規模企業共済などで代替します。前章までで「会社に残したお金を受け取るときにも税金がかかる」と書きましたが、退職金は、会社に残したお金を将来自分に移す出口として有力なもののひとつです。在任年数・退職の事実・金額の相当性・会社の資金繰りを踏まえて設計します。
▶ 退職金の額と勤続年数ごとの手取りは、役員退職金の手取り早見表で引けます。
配偶者・家族への役員報酬で、世帯の所得を分ける
実際に職務に従事していれば、家族へ役員報酬を支払い、世帯全体の税負担を下げられます。個人事業の青色事業専従者給与と違い、専従の要件がなく、他に仕事を持つ家族にも払えます。ただし職務の実態に見合わない報酬は否認の対象になるので、担当業務と勤務の記録を残します。配偶者への報酬額によっては、配偶者控除(令和8年分は給与136万円以下)や社会保険の扶養から外れるため、「報酬を増やして分散する」と「扶養の範囲に収める」のどちらが世帯の手取り合計で有利かを比べて決めます。
詳しく見る:経営セーフティ共済・生命保険・小規模企業共済
経営セーフティ共済(中小企業倒産防止共済)は法人・個人事業主のどちらも加入でき、掛金(月20万円・累計800万円まで)は法人なら損金、個人なら必要経費になります。解約手当金は受け取った年の益金(収入)になるので、役員退職金と同じ年に解約して相殺するなど、出口の設計は法人のほうが幅があります。2024年10月以降、解約後2年間は再加入しても掛金を損金にできない制限が加わりました。
生命保険は、法人契約で保険料の一部を損金にする商品がありますが、2019年の通達改正で損金にできる割合が絞られています。「節税」を目的に入るより、保障が必要かどうかで判断します。
小規模企業共済は個人事業主でも法人の役員でも加入でき、掛金は全額が本人の所得控除になります。法人成りしても続けられます。
Setup
設立の実務と費用——先に決める6つのこと
設立書類は後から直せますが、ここで挙げる6つは後から変えるとお金と手間がかかるものばかりです。登記の前に設計します。
| 決めること | 考え方 |
|---|---|
| 会社の形態 | 信用力・資金調達なら株式会社、コストとスピードなら合同会社。少人数で上場を想定しないなら合同会社で十分なケースが多い |
| 資本金 | 1円から設立できるが、初期の運転資金と信用の面から100万〜300万円程度が実務的。1,000万円以上にすると初年度から消費税の課税事業者になり、1,000万円を超えると法人住民税の均等割も上がる |
| 本店所在地 | ビル名・部屋番号まで登記すると、移転のたびに変更登記(登録免許税3万円〜)が要る。地番までにとどめる方法も検討する |
| 事業目的 | 将来やる可能性のある事業まで幅広く記載しつつ、許認可が要る事業(建設・人材・古物など)は要件を満たす文言を明確にする |
| 決算期 | 繁忙期と決算作業が重ならないか、設立日から初年度が短くなりすぎないか(「タイミング」「消費税とインボイス」の章)で決める |
| 役員報酬の方針 | 設立後3ヶ月以内に決めた額が原則1年間続く(「役員報酬をいくらにするか」の章)。初年度の利益計画とセットで決める |
設立にかかる費用
株式会社は、定款の認証手数料(資本金の額により3万〜5万円。一定の要件を満たす小規模な会社は1万5千円)と登録免許税(資本金の0.7%、最低15万円)で、電子定款なら実費は20万円前後です。合同会社は定款の認証が不要で、登録免許税は資本金の0.7%(最低6万円)です。紙の定款にすると、どちらも収入印紙4万円が加わります。
市区町村の「特定創業支援等事業」の証明書を設立前に取得すると、登録免許税が半額(株式会社は最低7万5千円、合同会社は最低3万円)になり、日本政策金融公庫の創業融資で金利の優遇も受けられます。市町村が認定するセミナー等を1ヶ月以上かけて受講するのが条件なので、設立の2〜3ヶ月前から動く必要があります。
▶ 設立と同時に資金調達を考えている方は、日本政策金融公庫の創業融資ガイドをご覧ください。融資申込と法人成りの順序も解説しています。返済額は借入返済シミュレーター、設立後の資金繰りは資金繰りシミュレーターで確認できます。
Filings
設立後の届出——期限のあるものから
設立登記が終わっても、税務・社会保険の届出が残っています。法人側の届出と、個人側の廃業に関する届出の両方があります。
法人成りの流れ。決める・動く・届け出る・1年目の4段階で、期限のあるものを先に押さえる
法人側の届出
| 提出先 | 書類 | 期限 |
|---|---|---|
| 税務署 | 法人設立届出書 | 設立から2ヶ月以内 |
| 税務署 | 青色申告の承認申請書 | 設立から3ヶ月を経過した日と最初の事業年度終了日の、いずれか早い日の前日まで |
| 税務署 | 給与支払事務所等の開設届出書 | 開設から1ヶ月以内 |
| 税務署 | 源泉所得税の納期の特例の承認に関する申請書 | 随時(給与の支給人員が常時10人未満。承認された月の翌月の支給分から年2回納付) |
| 都道府県・市区町村 | 法人設立届出書 | 自治体の条例による(設立から15日〜1ヶ月以内など) |
| 年金事務所 | 健康保険・厚生年金保険の新規適用届/被保険者資格取得届(手続と保険料は一人社長の社会保険) | 事実発生から5日以内 |
| 労働基準監督署・ハローワーク | 労働保険・雇用保険の各届出 | 従業員を雇用したとき(10日以内など) |
個人側の届出
| 提出先 | 書類 | 期限 |
|---|---|---|
| 税務署 | 個人事業の開業・廃業等届出書 | 廃業した年分の所得税の確定申告期限まで(令和8年1月1日以後の廃業から。それまでは1ヶ月以内だった) |
| 税務署 | 所得税の青色申告の取りやめ届出書 | 翌年3月15日まで |
| 税務署 | 給与支払事務所等の廃止届出書(人を雇っていた場合) | 廃止から1ヶ月以内 |
| 税務署 | 事業廃止届出書(消費税の課税事業者だった場合) | 速やかに |
| 税務署 | 予定納税額の減額申請書 | 7月15日(第1期・第2期分)または11月15日(第2期分) |
| 都道府県税事務所 | 個人事業税の事業廃止の申告 | 廃止から1ヶ月以内(自治体による) |
▶ 設立日・最初の決算日・個人の廃業日から、この2つの表の届出の期限を日付で出すなら、法人成りの届出チェックリストが使えます。
この中で最も痛いのが青色申告の承認申請の失念です。期限を1日でも過ぎると初年度は白色申告となり、創業初年度に出やすい赤字を翌期以降に繰り越せません(青色なら10年)。数百万円の赤字を切り捨てた例を、私は実際に見てきました。設立登記が終わったその足で、税務署への届出まで済ませる。これを強くおすすめします。
First year
法人成り1年目に税務署が見るところ
法人成りした最初の決算は、個人時代の帳簿と法人の帳簿がつながる年です。調査官が申告書を見るとき、法人成り直後の会社で確認する箇所はおおむね決まっています。1年目のうちに整えておけば、後年の調査でも困りません。
1. 個人から法人へ、何をいくらで移したか
棚卸資産・車両や機械などの固定資産・売掛金・買掛金・借入金を、いつ・いくらで法人へ引き継いだかを、契約書(事業譲渡契約や資産の売買契約)と帳簿で説明できるようにします。棚卸資産の譲渡は個人の事業所得、固定資産の譲渡は個人の譲渡所得になり、いずれも時価が基準です。法人へ時価より著しく低い価額で売ると時価で売ったものとみなされ、高すぎれば法人側で役員への給与と見られます。個人が消費税の課税事業者なら、資産の譲渡は個人側の課税売上になります。
▶ 移し方の選び方、時価の決め方、契約書と仕訳の例、名義を移しにくい契約の扱いは法人成りの資産・負債の引き継ぎで解説しています。
2. 個人名義のままの契約・口座
事務所の賃貸借契約、車のリース、クレジットカード、通信費、許認可などが個人名義のまま残っていると、法人の経費として計上する根拠が弱くなります。名義変更できるものは早めに変え、変えられないものは法人が実質的に負担している事実(支払いの流れ・使用実態)を残します。
3. 役員貸付金——会社のお金と自分のお金を分ける
個人事業の感覚で会社の口座から生活費を引き出すと、決算書に「役員貸付金」が積み上がります。この科目は、税務調査でも融資審査でも印象のよくない項目です。会社は役員に利息を取る必要があり(令和8年は年1.3%が目安)、返済の見込みがないと役員賞与と認定されることもあります。役員報酬を決めるときに生活費まで織り込んでおくのが、いちばんの予防策です。
4. 役員報酬の期中変更と、個人時代の経費のクセ
期の途中で報酬を増やすと、増えた分は損金になりません。また、個人事業で家事按分の考え方に慣れた方が、法人でも同じ按分率で計上しがちです。法人にも業務利用分を合理的な基準で区分して経費にする場面はありますが、私的な部分を会社が負担すると、役員への給与(賞与)として扱われます。個人時代の按分率をそのまま持ち込まず、契約・使用実態・精算の方法を1年目に整えます。
詳しく見る:ほかに1年目で確認する4つのこと
消費税の判定の引き継ぎ違い:「消費税とインボイス」の章のとおり、免税・課税、簡易課税、インボイス登録のいずれも法人で判定し直します。個人の登録番号を法人の請求書に書き続けていた例は少なくありません。
個人側の締め:法人成りした年の個人の確定申告では、1月1日から引き継ぎ日までの事業所得に加え、法人への資産譲渡による所得を申告します。廃業届・青色申告の取りやめ・予定納税の減額申請(「設立後の届出」の章)も忘れずに。
源泉所得税:役員報酬からの源泉徴収と納付が、法人成りの月から始まります。納期の特例の承認を受けるまでは毎月納付です。
社会保険の資格取得日と報酬月額:資格取得の届出が遅れると保険料をさかのぼって納めることになります。届け出た報酬月額と実際の報酬が大きく違う場合は、随時改定の対象になります。
法人成り直後の会社を調査するときに見るのは、「個人と法人の線がどこで引かれているか」の一点に尽きます。資産の引き継ぎ価格、名義、役員貸付金、経費の線引き。どれも1年目に決まる習慣です。会社のお金と自分のお金を分け、契約書・請求書・通帳・精算の記録をそろえておくことは、法人成り初年度に身につけるべき最大の習慣で、これができていれば調査でも取引の経緯を説明しやすく、確認が長引きにくくなります。
Alternatives
法人にしない選択肢と、やめるときの出口
個人事業を残したまま、小さな法人を併用する
事業の全部を法人に移すのではなく、個人事業を残したまま別の小さな法人を作り、社会保険をその法人で加入する「マイクロ法人」という方法があります。社会保険料を抑えられる一方で、事業の実態を伴わない法人は税務でも社会保険でも問題になります。令和8年3月18日には厚生労働省から法人の役員の被保険者資格に関する通知が出され(同年9月14日に一部改正)、役員としての業務の実態や報酬が業務の対価といえるかを個別に確認する取扱いになっています。設計には注意が要ります。
▶ しくみ・社会保険料がいくらになるか・認められる範囲は、マイクロ法人とは・社会保険料はいくら?で解説しています。
やめるときのコストも見ておく
法人の解散・清算には、登記費用(登録免許税4万円程度)と官報公告費のほか、解散事業年度と清算事業年度の申告が必要で、個人の廃業届1枚とは手間が違います。事業の見通しに不確実性が大きい段階では、法人成りを急がない判断もあります。なお、赤字の繰越期間は法人10年・個人3年(いずれも青色申告)なので、先行投資で赤字が続く計画なら、法人のほうが将来の黒字と相殺できる期間が長くなります。
Checklist
法人成り判断チェックリスト——18の論点
当事務所が創業支援の現場で実際に確認している論点を、6つのグループ・18項目に整理しました。読み進めて「判断に迷う項目」があれば、そこがあなたのケースの分かれ目です。
A.税金・社会保険「以外」のコスト(4項目)
1法人住民税の均等割(年7万円)は赤字でも発生する
法人は利益がゼロでも住民税の均等割がかかります。売上が不安定な時期の固定コストとして織り込んでおく必要があります。
2設立費用と、特定創業支援等事業による軽減
株式会社は約20万円〜、合同会社は約6万円〜の実費がかかります。市区町村の特定創業支援等事業の証明書を設立前に取得すると、登録免許税が半額になります。
3経理・決算申告の手間とコストが増える
法人の決算申告は個人の確定申告より複雑で、税理士報酬の相場も上がります。クラウド会計での自計化を前提に、増えるコストと時間を見積もっておきます。
4社会保険は「一人社長」でも強制加入
法人は役員1人でも健康保険・厚生年金への加入が義務です。保険料の半分は会社負担で、毎月の手続き事務も発生します。国民年金より将来の年金額が手厚くなる側面もあります。
B.消費税・インボイス(3項目)
5設立後の免税期間を活かせるか
資本金1,000万円未満の新設法人は、原則として設立後最長2年間は消費税が免税です(特定期間の判定あり)。個人時代に課税事業者だった方は、法人成りで免税期間をあらためて使える場合があります。
6インボイス登録が実質必須なら、免税メリットは減る
取引先が課税事業者中心(BtoB)の場合、適格請求書発行事業者への登録を求められ、免税メリットは実質的に縮小します。顧客層がBtoCなら免税期間の価値は大きいままです。
72割特例・簡易課税の適用関係は法人で再判定
個人で使っていた特例はそのまま引き継がれません。法人としての基準期間・課税売上高で改めて判定し、有利な計算方式を選び直します。2割特例は令和8年9月30日の属する課税期間までの経過措置です。
C.法人だからできる経費・所得の作り方(4項目)
8役員社宅で家賃の相当部分を会社経費にできる
会社名義で借りた住宅を役員社宅にすると、賃貸料相当額の設定次第で家賃の相当部分を法人の経費にできます。個人事業の家事按分より有利になるケースが多い論点です。
9出張旅費規程による日当
旅費規程を整備すれば、出張日当を本人に非課税で支給しつつ法人の経費にできます。個人事業主は自分自身への日当を経費にできません。
10将来の退職金という「出口」を作れる
役員退職金は退職所得控除と2分の1課税(勤続5年超)で税負担が軽く、老後資金の受け皿になります。個人事業主は自分に退職金を出せません(小規模企業共済等で代替)。
11経営セーフティ共済・生命保険の扱いの違い
経営セーフティ共済は法人・個人とも加入できますが、解約時の出口戦略(退職金との相殺など)は法人のほうが設計の幅があります。
D.家族への所得分散(2項目)
12配偶者・家族への役員報酬で所得を分散できる
実際に職務に従事していれば、家族へ役員報酬を支払って世帯全体の税負担を下げられます。職務実態に見合わない過大な報酬は否認の対象になるため、業務内容の記録が重要です。
13配偶者控除・社会保険の扶養との関係を世帯で判定
配偶者への報酬額によっては、配偶者控除や社会保険の扶養から外れます。「報酬を増やして分散」と「扶養の範囲に収める」のどちらが得かは、世帯の手取り合計で判断します。
E.資金調達・信用・取引(2項目)
14創業融資は法人・個人どちらでも使えるが、設計が変わる
日本政策金融公庫の「新規開業・スタートアップ支援資金」は個人・法人とも利用できます。法人成りのタイミングと融資申込のタイミングは、自己資金の見せ方や事業計画に影響するため、順序を設計してから動くのが安全です。
15「法人でないと取引できない」相手がいるか
大手企業や官公庁には、契約先を法人に限定している例があります。狙う取引先・案件・許認可の要件を確認しましょう。この1点だけで法人成りが決まることもあります。
F.出口・その他(3項目)
16会社のお金は「自分のお金」ではなくなる
法人の資金を自由に引き出すことはできません。役員報酬は原則年1回しか変更できず、期中の生活費調整が利きにくくなります。引き出した分は役員貸付金になります。
17やめるときのコストも見ておく
法人の解散・清算には登記費用や清算手続きの負担があり、個人の廃業届1枚とは手間が違います。事業の見通しに不確実性が大きい段階では、法人成りを急がない判断もあります。
18赤字の繰越期間は法人10年・個人3年
青色申告の場合、欠損金の繰越控除は法人が10年、個人は3年です。先行投資で赤字が続く事業計画なら、法人のほうが将来の黒字と相殺できる期間が長くなります。
▶ この18項目は印刷用PDF「法人成り判断チェックリスト(令和8年版)」としてもご利用いただけます(無料・登録不要)。無料相談の際にチェック結果をお持ちいただくと、話が早く進みます。
▶ 設立手続きから初期の経理体制づくりまで任せたい方は、会社設立・開業支援サービスをご覧ください。創業期の記帳は、マネーフォワードで自計化する方とfreeeでまるごと任せる方の2つのプランがあります。
FAQ
よくある質問
出典・参考(2026年9月確認)
本記事は一般的な情報提供を目的としています。制度は改正されることがあり、個別の状況により結論は異なります。実行前に必ず個別にご相談ください。