Assumptions
試算の前提(令和8年分・東京23区・単身)
事業の利益500万円のうち、差し引かれるのは1,293,749円(25.9%)。いちばん大きいのは国民健康保険
- 利益と所得:事業の利益(売上−経費)から青色申告特別控除65万円(複式簿記での記帳に加えて、e-Taxでの申告か優良な電子帳簿保存が要件)を引いた事業所得だけがある単身者として計算しています。所得控除は基礎控除と社会保険料控除(国民健康保険・国民年金)だけで、配偶者控除・扶養控除・小規模企業共済・iDeCo・生命保険料控除などはありません。
- 所得税:令和8年分(基礎控除は合計所得489万円以下なら104万円、655万円以下なら67万円、2,350万円以下なら62万円)。復興特別所得税を含みます。
- 住民税:令和8年の所得に対する令和9年度分。特別区民税6%・都民税4%と、均等割・森林環境税の年5,000円です。
- 国民健康保険:東京23区(特別区)の令和8年度保険料率・単身世帯。「所得−43万円」に料率を掛けた所得割と均等割の合計で、上限は年96万円(40〜64歳は介護分を含めて113万円)。利益200万円以上なら単身の2割軽減の基準(所得100万円以下)を上回るため、軽減はありません。
- 国民年金:令和8年度の月17,920円×12か月=年215,040円。
- 個人事業税:利益から事業主控除290万円を引いた額に税率5%(法定業種の多くの税率)。青色申告特別控除は差し引きません。
この表は「令和8年の利益に、令和8年の制度でかかる年間の負担」を並べたものです。実際には、所得税は翌年3月の確定申告で、住民税と国民健康保険は翌年6月から(前年の所得で決まる)、個人事業税は翌年8月と11月に納めます。開業した年は負担が軽く見え、2年目にまとめて来るのはこのためです。
詳しく見る:計算の順番と端数処理
国民健康保険の所得割は、事業所得(利益−青色申告特別控除)から43万円を引いた額に、医療分・後期高齢者支援金分・子ども・子育て支援金分(40〜64歳は介護分も)の料率を掛け、区分ごとの均等割を足して上限で頭打ちにしています。所得税は「事業所得−社会保険料控除−基礎控除」を1,000円未満切り捨てて速算表に当て、復興特別所得税を上乗せして100円未満を切り捨てています。住民税は同じ流れで基礎控除を43万円とし、特別区民税と都民税をそれぞれ計算して調整控除を引き、100円未満を切り捨てています。個人事業税は利益から事業主控除を引いた額(1,000円未満切捨て)に税率を掛け、100円未満を切り捨てています。
Quick Reference
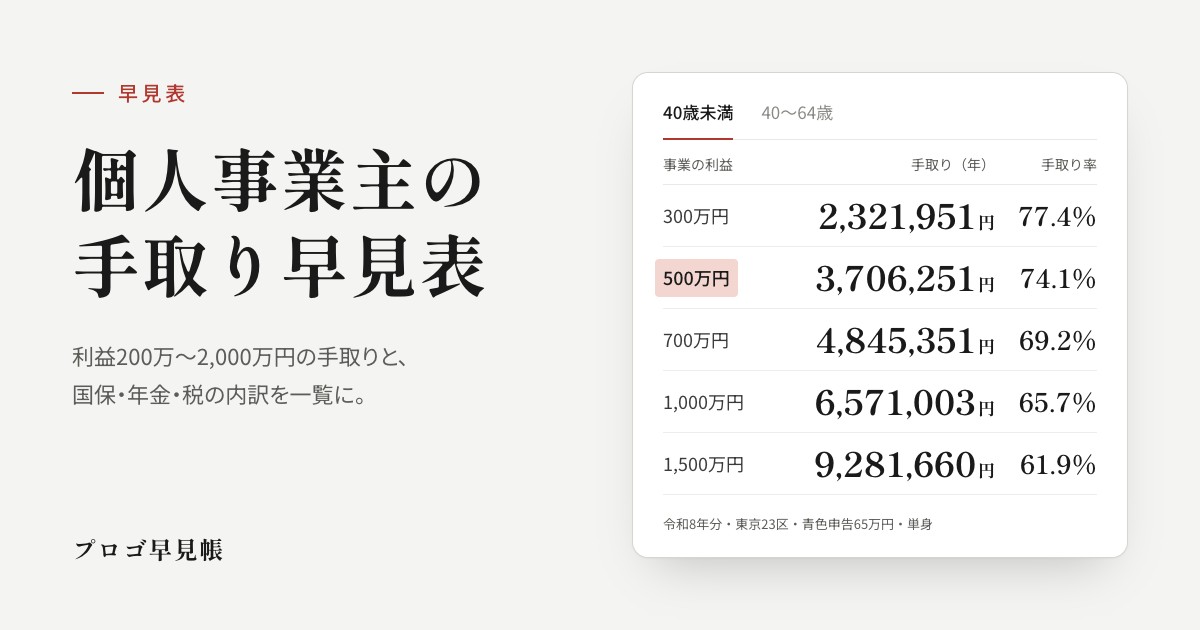
個人事業主の手取り早見表(40歳未満・介護保険なし)
利益200万〜1,000万円は50万円刻み、1,100万〜2,000万円は100万円刻みです。手取り率は「手取り÷利益」。国民健康保険の列は、税金よりも大きくなりやすいため色を変えています。利益550万円から600万円で所得税が大きく増えるのは、ポイント②の基礎控除の段差のためです。
| 事業の利益(売上−経費) | 所得税(復興税込み) | 住民税 | 個人事業税 | 国民健康保険 | 国民年金 | 税・社会保険料(合計) | 手取り(年) | 月あたり(年額÷12) | 手取り率 |
|---|---|---|---|---|---|---|---|---|---|
| 200万円 | 0 | 56,500 | 0 | 164,409 | 215,040 | 435,949 | 1,564,051 | 130,337 | 78.2% |
| 250万円 | 19,200 | 101,100 | 0 | 217,309 | 215,040 | 552,649 | 1,947,351 | 162,279 | 77.9% |
| 300万円 | 42,000 | 145,800 | 5,000 | 270,209 | 215,040 | 678,049 | 2,321,951 | 193,495 | 77.4% |
| 350万円 | 64,800 | 190,500 | 30,000 | 323,109 | 215,040 | 823,449 | 2,676,551 | 223,045 | 76.5% |
| 400万円 | 87,700 | 235,200 | 55,000 | 376,009 | 215,040 | 968,949 | 3,031,051 | 252,587 | 75.8% |
| 450万円 | 121,600 | 280,000 | 80,000 | 428,909 | 215,040 | 1,125,549 | 3,374,451 | 281,204 | 75.0% |
| 500万円 | 167,200 | 324,700 | 105,000 | 481,809 | 215,040 | 1,293,749 | 3,706,251 | 308,854 | 74.1% |
| 550万円 | 212,800 | 369,500 | 130,000 | 534,709 | 215,040 | 1,462,049 | 4,037,951 | 336,495 | 73.4% |
| 600万円 | 355,200 | 414,100 | 155,000 | 587,609 | 215,040 | 1,726,949 | 4,273,051 | 356,087 | 71.2% |
| 650万円 | 446,400 | 458,800 | 180,000 | 640,509 | 215,040 | 1,940,749 | 4,559,251 | 379,937 | 70.1% |
| 700万円 | 537,700 | 503,500 | 205,000 | 693,409 | 215,040 | 2,154,649 | 4,845,351 | 403,779 | 69.2% |
| 750万円 | 639,200 | 548,200 | 230,000 | 746,309 | 215,040 | 2,378,749 | 5,121,251 | 426,770 | 68.3% |
| 800万円 | 730,500 | 593,000 | 255,000 | 799,209 | 215,040 | 2,592,749 | 5,407,251 | 450,604 | 67.6% |
| 850万円 | 821,800 | 637,600 | 280,000 | 852,109 | 215,040 | 2,806,549 | 5,693,451 | 474,454 | 67.0% |
| 900万円 | 913,000 | 682,300 | 305,000 | 905,009 | 215,040 | 3,020,349 | 5,979,651 | 498,304 | 66.4% |
| 950万円 | 1,009,900 | 728,000 | 330,000 | 947,967 | 215,040 | 3,230,907 | 6,269,093 | 522,424 | 66.0% |
| 1,000万円 | 1,125,700 | 777,300 | 355,000 | 955,957 | 215,040 | 3,428,997 | 6,571,003 | 547,583 | 65.7% |
| 1,100万円 | 1,359,800 | 877,000 | 405,000 | 958,657 | 215,040 | 3,815,497 | 7,184,503 | 598,708 | 65.3% |
| 1,200万円 | 1,650,700 | 976,800 | 455,000 | 960,000 | 215,040 | 4,257,540 | 7,742,460 | 645,205 | 64.5% |
| 1,300万円 | 1,987,700 | 1,076,800 | 505,000 | 960,000 | 215,040 | 4,744,540 | 8,255,460 | 687,955 | 63.5% |
| 1,400万円 | 2,324,600 | 1,176,800 | 555,000 | 960,000 | 215,040 | 5,231,440 | 8,768,560 | 730,713 | 62.6% |
| 1,500万円 | 2,661,500 | 1,276,800 | 605,000 | 960,000 | 215,040 | 5,718,340 | 9,281,660 | 773,471 | 61.9% |
| 1,600万円 | 2,998,400 | 1,376,800 | 655,000 | 960,000 | 215,040 | 6,205,240 | 9,794,760 | 816,230 | 61.2% |
| 1,700万円 | 3,335,400 | 1,476,800 | 705,000 | 960,000 | 215,040 | 6,692,240 | 10,307,760 | 858,980 | 60.6% |
| 1,800万円 | 3,672,300 | 1,576,800 | 755,000 | 960,000 | 215,040 | 7,179,140 | 10,820,860 | 901,738 | 60.1% |
| 1,900万円 | 4,009,200 | 1,676,800 | 805,000 | 960,000 | 215,040 | 7,666,040 | 11,333,960 | 944,496 | 59.7% |
| 2,000万円 | 4,346,200 | 1,776,800 | 855,000 | 960,000 | 215,040 | 8,153,040 | 11,846,960 | 987,246 | 59.2% |
※ 所得税は令和8年分、住民税は令和9年度分、国民健康保険・国民年金は令和8年度の料率で計算。「月あたり」は年額÷12の参考値です。
Quick Reference
個人事業主の手取り早見表(40〜64歳・介護保険あり)
40歳になる月から、国民健康保険に介護分(所得割2.43%+均等割17,800円、上限17万円)が加わります。利益500万円では介護分の負担が年113,056円増えますが、社会保険料控除が増えて所得税・住民税が少し下がるため、手取りは40歳未満より年90,356円少なくなります。
| 事業の利益(売上−経費) | 所得税(復興税込み) | 住民税 | 個人事業税 | 国民健康保険 | 国民年金 | 税・社会保険料(合計) | 手取り(年) | 月あたり(年額÷12) | 手取り率 |
|---|---|---|---|---|---|---|---|---|---|
| 200万円 | 0 | 52,500 | 0 | 204,565 | 215,040 | 472,105 | 1,527,895 | 127,324 | 76.4% |
| 250万円 | 16,500 | 96,000 | 0 | 269,615 | 215,040 | 597,155 | 1,902,845 | 158,570 | 76.1% |
| 300万円 | 38,700 | 139,500 | 5,000 | 334,665 | 215,040 | 732,905 | 2,267,095 | 188,924 | 75.6% |
| 350万円 | 61,000 | 183,000 | 30,000 | 399,715 | 215,040 | 888,755 | 2,611,245 | 217,603 | 74.6% |
| 400万円 | 83,200 | 226,500 | 55,000 | 464,765 | 215,040 | 1,044,505 | 2,955,495 | 246,291 | 73.9% |
| 450万円 | 111,200 | 270,000 | 80,000 | 529,815 | 215,040 | 1,206,055 | 3,293,945 | 274,495 | 73.2% |
| 500万円 | 155,700 | 313,500 | 105,000 | 594,865 | 215,040 | 1,384,105 | 3,615,895 | 301,324 | 72.3% |
| 550万円 | 200,100 | 357,000 | 130,000 | 659,915 | 215,040 | 1,562,055 | 3,937,945 | 328,162 | 71.6% |
| 600万円 | 327,000 | 400,300 | 155,000 | 724,965 | 215,040 | 1,822,305 | 4,177,695 | 348,141 | 69.6% |
| 650万円 | 415,800 | 443,800 | 180,000 | 790,015 | 215,040 | 2,044,655 | 4,455,345 | 371,278 | 68.5% |
| 700万円 | 504,600 | 487,300 | 205,000 | 855,065 | 215,040 | 2,267,005 | 4,732,995 | 394,416 | 67.6% |
| 750万円 | 604,500 | 531,200 | 230,000 | 916,309 | 215,040 | 2,497,049 | 5,002,951 | 416,912 | 66.7% |
| 800万円 | 695,800 | 576,000 | 255,000 | 969,209 | 215,040 | 2,711,049 | 5,288,951 | 440,745 | 66.1% |
| 850万円 | 787,000 | 620,600 | 280,000 | 1,022,109 | 215,040 | 2,924,749 | 5,575,251 | 464,604 | 65.6% |
| 900万円 | 878,300 | 665,300 | 305,000 | 1,075,009 | 215,040 | 3,138,649 | 5,861,351 | 488,445 | 65.1% |
| 950万円 | 971,600 | 711,000 | 330,000 | 1,117,967 | 215,040 | 3,345,607 | 6,154,393 | 512,866 | 64.8% |
| 1,000万円 | 1,085,800 | 760,300 | 355,000 | 1,125,957 | 215,040 | 3,542,097 | 6,457,903 | 538,158 | 64.6% |
| 1,100万円 | 1,319,900 | 860,000 | 405,000 | 1,128,657 | 215,040 | 3,928,597 | 7,071,403 | 589,283 | 64.3% |
| 1,200万円 | 1,593,400 | 959,800 | 455,000 | 1,130,000 | 215,040 | 4,353,240 | 7,646,760 | 637,230 | 63.7% |
| 1,300万円 | 1,930,400 | 1,059,800 | 505,000 | 1,130,000 | 215,040 | 4,840,240 | 8,159,760 | 679,980 | 62.8% |
| 1,400万円 | 2,267,300 | 1,159,800 | 555,000 | 1,130,000 | 215,040 | 5,327,140 | 8,672,860 | 722,738 | 61.9% |
| 1,500万円 | 2,604,200 | 1,259,800 | 605,000 | 1,130,000 | 215,040 | 5,814,040 | 9,185,960 | 765,496 | 61.2% |
| 1,600万円 | 2,941,200 | 1,359,800 | 655,000 | 1,130,000 | 215,040 | 6,301,040 | 9,698,960 | 808,246 | 60.6% |
| 1,700万円 | 3,278,100 | 1,459,800 | 705,000 | 1,130,000 | 215,040 | 6,787,940 | 10,212,060 | 851,005 | 60.1% |
| 1,800万円 | 3,615,000 | 1,559,800 | 755,000 | 1,130,000 | 215,040 | 7,274,840 | 10,725,160 | 893,763 | 59.6% |
| 1,900万円 | 3,952,000 | 1,659,800 | 805,000 | 1,130,000 | 215,040 | 7,761,840 | 11,238,160 | 936,513 | 59.1% |
| 2,000万円 | 4,288,900 | 1,759,800 | 855,000 | 1,130,000 | 215,040 | 8,248,740 | 11,751,260 | 979,271 | 58.8% |
※ 国民健康保険の上限は、40〜64歳は介護分を含めて年113万円です。
5 Points
表の読み方:個人事業主の手取りを決める5つのポイント
実線が国民健康保険、破線が所得税。国民健康保険は利益1,150万円で上限に達し、そこから先は増えない
① 利益890万円あたりまでは、所得税より国民健康保険のほうが重い
国民健康保険の所得割は、所得から43万円を引いた額に一律の料率(40歳未満で合計10.58%)を掛け、さらに均等割がかかります。所得税は基礎控除と社会保険料控除を引いた残りに5%から始まる税率を掛けるため、利益が小さいうちは国民健康保険のほうが重く、この前提では利益890万円で所得税が上回ります。税金(所得税・住民税・個人事業税)の合計が社会保険料(国民健康保険・国民年金)を上回るのは、利益555万円からです。
② 利益554万円と555万円の間に、所得税の基礎控除の段差がある
令和8年分の所得税の基礎控除は、合計所得金額489万円以下なら104万円ですが、489万円を超えると67万円に下がります。青色申告特別控除65万円の事業所得だけなら、基礎控除は利益554万円までが104万円、555万円からは67万円です。利益が554万円から555万円に増えると、所得税が年56,400円増え、手取りは年48,758円減ります。合計所得金額655万円超(利益721万円〜)で62万円に下がる段差もあり、こちらは手取りが年4,358円減ります。合計所得金額は所得控除を引く前の金額なので、小規模企業共済やiDeCoの掛金では段差の位置は動かず、必要経費と青色申告特別控除の額で決まります。住民税の基礎控除(43万円)にはこの段差はありません。
③ 国民健康保険は利益1,150万円前後で上限(年96万円)に達する
国民健康保険は区分ごとに上限があり(医療分67万円・後期高齢者支援金分26万円・子ども・子育て支援金分3万円、40〜64歳は介護分17万円も)、この前提ではすべてが上限に届くのが利益1,150万円です。そこから先は利益が増えても国民健康保険は増えず、手取り率の下がり方がゆるやかになります。
④ 個人事業税は利益290万円を超えた部分に5%
個人事業税は、利益から事業主控除290万円を引いた額にかかります。所得税・住民税と違って青色申告特別控除は引かないため、利益290万円を超えると、超えた分の5%がそのまま負担になります。業種によって税率は5%・4%・3%に分かれ、法定業種に当たらない事業にはかかりません。
⑤ 青色申告特別控除は65万円と10万円で、手取りが年13万〜26万円変わる
令和8年分の青色申告特別控除は、複式簿記で記帳して貸借対照表と損益計算書を期限内の申告書に添付すれば55万円、そのうえでe-Taxで申告するか優良な電子帳簿保存をしていれば65万円、簡易な帳簿なら10万円です。控除は所得税・住民税だけでなく、国民健康保険の算定のもとになる所得も下げるため、65万円と10万円の差は表の利益の範囲で年13万〜26万円、65万円と55万円の差でも年2万〜9万円になります。令和9年分からは、e-Taxでの申告を前提に75万円(優良な電子帳簿保存などを組み合わせた場合)と65万円の2段階になり、紙で提出する場合の55万円は10万円に下がります(令和8年度税制改正)。
| 事業の利益 | 65万円控除の手取り(複式簿記+e-Taxなど) | 55万円控除だと(紙で提出) | 10万円控除だと(簡易な帳簿) | 白色申告だと(控除なし) |
|---|---|---|---|---|
| 300万円 | 2,321,951円 | −24,180円 | −132,490円 | −156,670円 |
| 500万円 | 3,706,251円 | −28,580円 | −212,990円 | −250,870円 |
| 700万円 | 4,845,351円 | −37,780円 | −218,090円 | −255,770円 |
| 1,000万円 | 6,571,003円 | −33,370円 | −184,985円 | −218,655円 |
| 1,500万円 | 9,281,660円 | −43,700円 | −240,300円 | −284,000円 |
※ 控除額を変えてご自身の売上・経費で試すなら、法人成りシミュレーターの「青色申告特別控除」の欄を変えると、「個人事業主の計算明細」で税金と社会保険料の内訳を確認できます。
Compare
会社員の手取り・法人成りと比べるときの注意
同じ「500万円」でも、会社員の年収と個人事業主の利益は比べ方が違います。会社員は給与から給与所得控除(最低74万円)が引かれ、健康保険と厚生年金の保険料は会社と半分ずつ負担します。個人事業主は必要経費を引いた利益から出発し、国民健康保険と国民年金は全額を自分で払います。会社員の年収別の手取りは年収別 手取り早見表(会社員版)、社会保険料の会社負担も含めた比較は社会保険料の早見表で確認できます。
利益が大きくなると、法人を作って自分に役員報酬を払う「法人成り」で税金と社会保険料の合計が下がることがあります。どの利益から有利になるかは役員報酬の取り方で変わり、法人成りの分岐点 早見表で利益と報酬の組み合わせごとに比べられます。自分の売上・経費で試すなら法人成りシミュレーターが使えます。
Adjustments
あなたの手取りが表と違ってくるケース
表は最もシンプルな条件で作っています。次のケースに当てはまる方は、表の数字を出発点として読み替えてください。
詳しく見る:家族がいる場合(国民健康保険は世帯で計算する)
配偶者控除や扶養控除があると所得税・住民税は下がりますが、国民健康保険は世帯単位で計算され、加入している家族の人数分だけ均等割がかかります(18歳未満の子どもは子ども・子育て支援金分の均等割がかかりません)。家族に所得がある場合は、その所得分の所得割も世帯の保険料に加わります。
詳しく見る:小規模企業共済・iDeCoは国民健康保険を下げない
小規模企業共済やiDeCoの掛金は所得控除(小規模企業共済等掛金控除)になり、所得税と住民税を下げます。ところが国民健康保険の所得割と個人事業税は所得控除を引く前の所得で計算するため、これらの掛金では下がりません。国民健康保険と個人事業税まで下がるのは、必要経費と青色申告特別控除(個人事業税は必要経費だけ)です。
詳しく見る:東京23区以外にお住まいの場合・業種による個人事業税の違い
国民健康保険の料率と上限は市区町村ごとに違い、同じ所得でも年数万円から十数万円変わることがあります。住民税は標準税率が全国共通ですが、神奈川県の水源環境保全税のように上乗せがある地域もあります。個人事業税は業種で税率が分かれ(5%・4%・3%)、文筆業のように法定業種に当たらない仕事にはかかりません。自分の業種が当たるかどうかは都道府県税事務所で確認できます。
詳しく見る:消費税・インボイス
表には消費税を含めていません。基準期間の課税売上高が1,000万円を超えた場合や、インボイス(適格請求書発行事業者)の登録をした場合は消費税の申告と納付が必要になり、その分手取りは減ります。簡易課税や2割特例を使えるかどうかでも負担は変わります。
FAQ
よくある質問
出典・参考(2026年9月確認)
- 国税庁 タックスアンサー No.2072「青色申告特別控除」/No.1199「基礎控除」
- 練馬区「国民健康保険料の計算方法(令和8年度)」(特別区の基準保険料率)/かほく市「令和8年度の国民健康保険税・軽減判定基準」(2割軽減の基準額)
- 日本年金機構「国民年金保険料」(令和8年度 月17,920円)
- 東京都主税局「個人事業税」(事業主控除・税率・法定業種)/大田区「特別区民税・都民税(住民税)・森林環境税の計算のしくみ」
▶ ふるさと納税の上限額は、表の住民税をもとにふるさと納税シミュレーターで計算できます(個人事業主にも対応)。住民税がいくらからかかるかは住民税の早見表にまとめています。