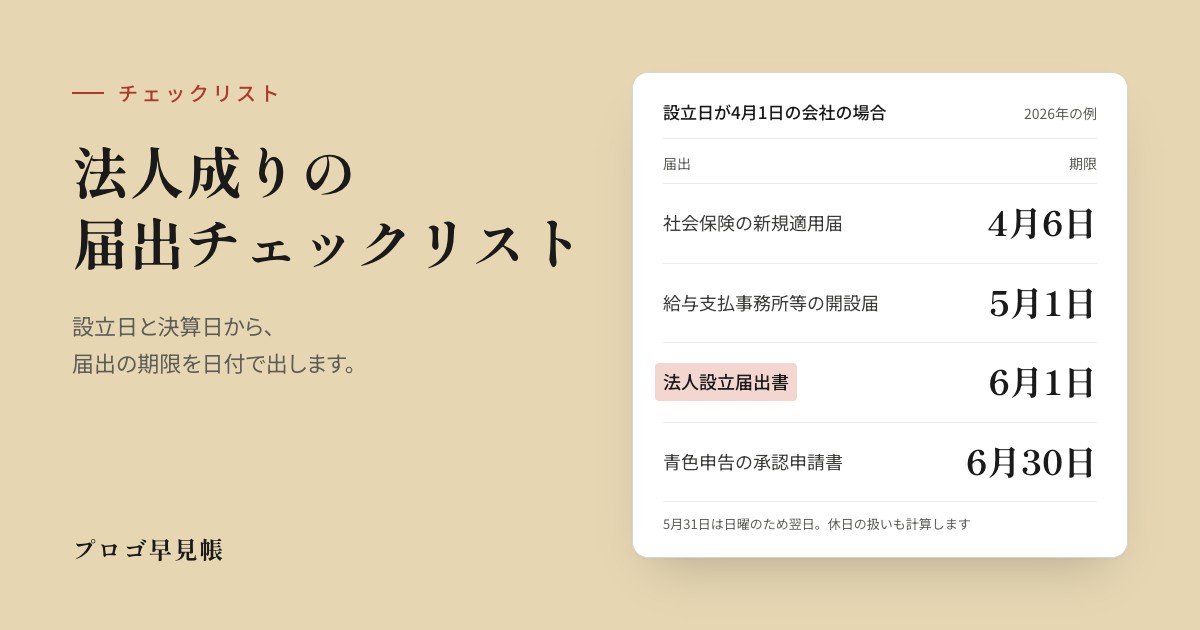
個人事業を会社にすると、会社を作った届出と、個人事業をやめた届出を、税務署・都税事務所(県税事務所)・年金事務所・市区町村などへ出します。期限は「設立の日以後2か月以内」「5日以内」「事業年度の末日まで」と届出ごとに違い、日の数え方もそろっていません。このチェックリストでは、設立日・最初の決算日・個人の廃業日を入れて質問に答えると、出す届出と提出先、期限の日付を、期限の近い順に並べます。
期限は、入力した日付から法令の数え方で計算します。土日・祝日・年末年始に当たるときは、法律で期限が延びる届出は翌開庁日にしています。入力した内容はこのブラウザの中だけで計算され、事務所には送られません。
START
設立日と決算日を入れる
会社の設立日は、登記事項証明書の「会社成立の年月日」を入れます。通常は設立登記の申請が登記所で受け付けられた日で、2026年2月2日からは、要件を満たせば休日を設立日に指定できます。個人事業の廃業日は、個人で事業を行った最後の日です。個人の営業を前日までとし、翌日から会社に引き継ぐ場合は、その前日が廃業日です。
STEP 1
当てはまるものに答える
はい・いいえ・わからないの3つから選んでください。「はい」にした質問の届出が、STEP 2 の一覧に加わります。「わからない」にした質問の届出も「要確認」の印を付けて並べ、確かめ方を「確認すること」に残します。
会社のこと
Q1社長のほかに、従業員(パート・アルバイトを含む)を雇う予定がある家族を従業員として雇う場合も含めます
説明と確かめ方
従業員を1人でも雇うと、労災保険の手続が要ります。雇用保険は週20時間以上で31日以上雇う見込みの人など、健康保険・厚生年金は加入要件を満たす人が入ります。「はい」を選ぶと、最初に雇う日の入力欄が開きます。いま「いいえ」でも、あとで雇ったときに同じ届出が要ります。
確かめ方:雇う日・1週の労働時間・雇う期間の予定Q2資本金が1,000万円以上設立のときの資本金の額
説明と確かめ方
資本金1,000万円以上で設立した会社は、基準期間のない事業年度も消費税の課税事業者です(消費税の新設法人)。法人設立届出書にその旨を書けば、別の届出書は要りません。資本金1,000万円未満でも、課税売上高が5億円を超える会社などに株式の50%超を持たれている会社(特定新規設立法人)は、課税事業者になります。
確かめ方:定款・登記事項証明書の資本金の額、株主Q3会社でインボイス(適格請求書発行事業者)の登録をする取引先に登録番号の入った請求書を出す場合
説明と確かめ方
設立した事業年度の末日までに、「課税期間の初日から登録を受けようとする旨」を書いた登録申請書を出すと、設立日にさかのぼって登録されます。登録すると、その事業年度から消費税の申告をします。
確かめ方:主な取引先が事業者か、登録番号を求められているかQ4インボイスの登録はしないが、最初の事業年度から消費税の課税事業者を選ぶ設備投資が大きく、消費税の還付を受けたい場合など
説明と確かめ方
課税事業者選択届出書を設立した事業年度の末日までに出すと、その事業年度から課税事業者になります。選んだ事業年度から2年間は、原則として免税事業者に戻れません。
確かめ方:最初の事業年度に予定している設備投資の額Q5課税事業者になる場合に、消費税の簡易課税を選ぶ基準期間の課税売上高が5,000万円以下の事業年度に使える計算方法
説明と確かめ方
設立した事業年度の末日までに簡易課税制度選択届出書を出すと、その事業年度から使えます。資本金1,000万円以上の会社が、基準期間のない事業年度に調整対象固定資産(税抜100万円以上)を買った場合などは、届出書を出せない期間があります。
確かめ方:業種のみなし仕入率と、実際の仕入・経費の割合Q6社長に役員賞与(事前確定届出給与)を払う予定がある毎月の役員報酬とは別に、決まった時期に決まった額を払う場合
説明と確かめ方
設立の日以後2か月を経過する日までに届け出ます。届け出た日と額のとおりに払わないと、法人の経費(損金)になりません。
確かめ方:役員報酬と賞与の1年間の支給計画Q7給与を受ける人が常時10人未満で、源泉所得税の納付を年2回にまとめる社長1人の会社も対象です
説明と確かめ方
納期の特例の承認を受けると、1月から6月に払った給与の分を7月10日、7月から12月に払った給与の分を翌年1月20日にまとめて納めます。申請に期限はなく、出した月の翌月末日までに通知がなければ承認されたものとみなされます。特例は原則として申請した月の翌月に払う給与から適用され、申請した月までに払った給与の分は翌月10日に納めます。
確かめ方:給与を受ける人の数(役員を含む)、申請する日、給与を払う日Q8減価償却を定額法にしたい資産(車・機械など)がある、または在庫の評価を最終仕入原価法以外にしたい届け出なければ、法人は定率法と最終仕入原価法になります
説明と確かめ方
最初の事業年度の確定申告書の提出期限までに届け出ます。建物・建物附属設備・構築物や無形固定資産は、届出に関係なく定額法です。
確かめ方:会社に移す資産の種類と、個人事業で使っていた方法Q9許可・登録が要る業種(建設業・飲食店・古物商・宅建業・運送業など)個人で受けた許可は、原則として会社に引き継がれません
説明と確かめ方
会社で取り直すか、承継の制度があるかを、許可を出した役所で設立の前に確かめます。建設業は、事前に認可を受けると、事業の譲渡で許可を引き継げます(建設業法17条の2)。
確かめ方:許可証・登録証の名義と、許可を出した役所Q10個人名義の車を会社名義に移す軽自動車を含みます
説明と確かめ方
普通自動車は、所有者が変わった日から15日以内に運輸支局で移転登録をします(道路運送車両法13条)。軽自動車は軽自動車検査協会で手続をします。
確かめ方:車検証の所有者・使用者の欄
個人事業のこと
Q11個人事業で青色申告をしていた青色申告決算書を出していた場合
説明と確かめ方
事業の全部を会社に引き継ぐと、個人の青色申告の承認は、廃業した年の翌年分から効力を失います(所得税法151条2項)。国税庁の法人成りの届出一覧には、青色申告の取りやめ届出書も挙がっています。不動産所得など、個人で青色申告を続ける所得が残る場合は出しません。
確かめ方:個人の確定申告書の控えQ12個人事業で消費税の課税事業者だった(インボイスの登録をしていた場合を含む)個人の消費税の申告をしていた場合
説明と確かめ方
課税事業者が事業をやめたときは、事業廃止届出書を速やかに出します。インボイスの登録は、この届出書を出すと廃止日の翌日に効力を失います。廃業した年分の個人の消費税の確定申告は、翌年3月31日までです。
確かめ方:個人の消費税の申告書、インボイスの登録通知書Q13個人事業で、従業員(青色事業専従者を含む)に給与を払っていた給与支払事務所等の開設届出書を出していた場合
説明と確かめ方
給与の支払をやめた個人の事務所は、給与支払事務所等の廃止届出書を1か月以内に出します。従業員が会社に移る場合も、個人の事務所は廃止です。
確かめ方:個人で出した給与支払事務所等の開設届出書の控えQ14個人事業で、労働保険(労災保険・雇用保険)に入っていた労働保険番号の通知がある場合
説明と確かめ方
事業と従業員の雇用をそのまま会社に引き継ぐ法人成りでは、労働保険の名称、所在地等変更届と、雇用保険の事業主事業所各種変更届で続ける扱いがあります(変更があった日の翌日から10日以内)。管轄の労働基準監督署・ハローワークで、変更届で続けるか、廃止して会社で新しく入るかを確かめます。
確かめ方:労働保険番号・雇用保険の事業所番号の通知、会社に引き継ぐ事業と従業員Q15個人事業所が、健康保険・厚生年金の適用事業所だった従業員5人以上の業種、または任意適用の認可を受けていた場合
説明と確かめ方
個人の事業所の適用事業所全喪届と従業員の資格喪失届を5日以内に出し、会社で新規適用の手続をします。
確かめ方:年金事務所から届いた事業所整理記号の通知Q16個人で所得税の予定納税の通知を受けている予定納税基準額が15万円以上で、税務署から通知を受けている方
説明と確かめ方
法人成りで個人の所得が減る見込みなら、予定納税額の減額を申請できます。6月30日の現況による見積額で7月15日まで(第1期・第2期分)、10月31日の現況による見積額で11月15日まで(第2期分)です。
確かめ方:6月中旬に税務署から届く予定納税額の通知書Q17小規模企業共済に入っている個人事業主として加入している場合
説明と確かめ方
会社の役員として加入資格を満たせば、法人成りなどの共済事由が発生してから1年以内に掛金納付月数の通算(同一人通算)を申し出て、契約を続けられます。続けない場合は、共済金・準共済金・解約手当金のうち該当するものを請求します。
確かめ方:共済契約締結証書Q18経営セーフティ共済(中小企業倒産防止共済)に入っている個人事業主として加入している場合
説明と確かめ方
要件を満たせば、契約承継申出書を出して個人の契約を会社に引き継げます。承継事由(事業の全部譲渡・法人成り)が発生してから3か月以内に申し出ます。
確かめ方:共済契約締結証書、事業の全部を会社に引き継いだ日
社長と家族のこと
Q19社長の配偶者・子・親などを、健康保険の扶養に入れるいま国民健康保険に入っている家族
説明と確かめ方
収入の基準は原則として年間130万円未満で、配偶者を除く19歳以上23歳未満の家族は150万円未満(その年の12月31日の年齢で判定)、60歳以上または一定の障害がある家族は180万円未満です。同居・別居の要件や、家族が自分の勤務先で社会保険に入っていないかも確かめます。被扶養者届は5日以内に会社を通じて出し、国民年金第3号被保険者の要件を満たす20歳以上60歳未満の配偶者は、第3号の届出も同じ様式で出します。
確かめ方:家族の今後1年間の収入の見込み・年齢・勤務先での加入Q20社長が国民健康保険組合(建設国保・文芸美術国保・医師国保など)に入っている市区町村の国民健康保険ではなく、業種の組合の場合
説明と確かめ方
国保組合を続けるなら、健康保険被保険者適用除外承認申請を14日以内に年金事務所へ出します。厚生年金には入ります。
確かめ方:保険証(資格確認書)の保険者名Q21社長が国民年金基金に入っている
説明と確かめ方
厚生年金に入ると、国民年金の第1号被保険者でなくなり、国民年金基金の加入員の資格を失います。基金に資格喪失届を出します。
確かめ方:国民年金基金の加入員証Q22社長が iDeCo(個人型確定拠出年金)に入っている
説明と確かめ方
国民年金の第1号から第2号被保険者に変わるので、申し込んだ金融機関(運営管理機関)に、加入者登録情報変更届(第2号被保険者用)を出します。
確かめ方:iDeCo の加入者サイト
STEP 2
出す届出と期限
入力した日付と回答から、出す届出を期限の近い順に並べています。出したものにチェックを付けると、次の期限が切り替わります。
設立日・最初の決算日・個人の廃業日を入れ、質問に答えてください。
期限のある届出(期限の近い順)
- 日付を入れると表示されます
期限の決まっていない届出
- 該当する届出はありません
確認すること
- 「わからない」にした質問はありません
詳しく見る:期限の数え方と休日の扱い
「○日から○日以内」「○日から○か月以内」は、その日の翌日から数えます(民法140条)。「設立の日以後○か月以内」は、設立の日から数えます。月で数える期間は、最後の月の同じ日の前日に終わり、同じ日がない月はその月の末日に終わります(民法143条)。たとえば設立日が4月1日なら、「設立の日以後2か月以内」は5月31日まで、「設立の日以後3か月を経過した日」は7月1日です。
期限の日が土日・祝日・12月29日から1月3日に当たるときは、国税(国税通則法10条2項)、国の行政機関(行政機関の休日に関する法律2条)、市区町村(地方自治法4条の2第4項)、地方税(地方税法20条の5第2項)の届出は、翌開庁日が期限です。このページでは、年金事務所への届出は計算した日付のまま表示しています。休日に当たる場合は、前の開庁日までに出すか、電子申請で出します。
消費税の課税事業者選択届出書・簡易課税制度選択届出書・インボイスの登録申請書は、出した日が属する課税期間で効力が決まるため、事業年度の末日が休日でも延びません(国税庁 No.6629)。
祝日は、2026年・2027年は内閣府の公表どおりです。2028年以後の春分の日・秋分の日は計算式で求めているので、公表されたら確かめます。「仮定した日から数えた日付」と表示した届出は、給与支払事務所の開設日・事業の廃止日・共済の事由が発生した日などを、入力した日付で代わりに置いています。実際の日が違う場合は、その日から数え直します。
STEP 3
届出リストを控える
ここまでの入力と回答を、届出リストにまとめています。コピーしてメモに貼るか、印刷して手続に使えます。
入力内容はこのブラウザの中だけに保存され、事務所には送られません。共有の端末ではオフのままお使いください。最後の入力から30日以上たったデータは、次にこのページを開いたときに削除されます。
このチェックリストは、個人事業の全部を新しく設立した会社に引き継ぐ場合(法人成り)の主な届出を対象にしています。社会保険と年金の届出は、65歳未満の社長が役員報酬を受け、会社の健康保険・厚生年金に入る場合を前提にしています。社長が無報酬の場合、65歳以上の場合、ほかの会社でも社会保険に入っている場合、許可・登録が要る業種、事業所が複数の都道府県にある場合、従業員の多い会社は、個別に確かめます。
REFERENCE
根拠と出典
届出の名称・提出先・期限は、次の法令と各機関の案内で確かめています(2026年10月3日確認)。
法令(e-Gov法令検索)
- 法人税法34条・58条・74条・122条・148条
- 法人税法施行令29条・51条・69条
- 所得税法111条・120条・151条・183条・216条・217条・229条・230条
- 消費税法9条・12条の2・37条・45条・57条・57条の2
- 消費税法施行令20条・56条・70条の4
- 消費税法施行規則26条の4
- 租税特別措置法86条の4
- 国税通則法10条
- 健康保険法3条・41条
- 健康保険法施行規則19条・20条・24条・25条・27条・29条・38条
- 厚生年金保険法施行規則13条・15条
- 国民健康保険法施行規則13条
- 国民年金法施行規則6条の2
- 労働保険の保険料の徴収等に関する法律4条の2・5条・15条・19条
- 労働保険の保険料の徴収等に関する法律施行規則5条
- 雇用保険法施行規則6条・7条・141条・142条
- 労働基準法施行規則57条
- 地方税法20条の5・72条の49の14・72条の55・317条の6・383条
- 行政機関の休日に関する法律1条・2条
- 地方自治法4条の2
- 民法140条〜143条
- 道路運送車両法13条
- 建設業法17条の2
国税庁・日本年金機構・自治体などの案内
- 国税庁「廃業する場合」事業主が個人事業の全てを新たに設立した法人に引き継ぐ場合の届出書の一覧
- 法務省「休日を会社等の設立の日とすることが可能になりました」2026年2月2日から
- 国税庁「内国普通法人等の設立の届出」法人設立届出書
- 国税庁「青色申告の承認の申請」設立第1期の提出期限
- 国税庁「給与支払事務所等の開設・移転・廃止の届出」1か月以内
- 国税庁「源泉所得税の納期の特例の承認に関する申請」適用の開始
- 国税庁「事前確定届出給与に関する届出」新設法人の期限
- 国税庁「適格請求書発行事業者の登録申請手続」登録申請書
- 国税庁「消費税簡易課税制度選択届出手続」事業を開始した課税期間の特例
- 国税庁「個人事業の開業届出・廃業届出等手続」確定申告期限までの提出
- 国税庁「予定納税額の減額申請手続」7月15日・11月15日
- 国税庁「法人設立ワンストップサービス」マイナポータルでの一括の届出
- 国税通則法基本通達(第10条関係)1月2日・3日は一般の休日
- 日本年金機構「新規適用の手続き」5日以内・添付書類
- 日本年金機構「適用事業所が廃止等により適用事業所に該当しなくなったとき」全喪届
- 日本年金機構「国民健康保険組合の加入手続きについて」適用除外承認の申請は14日以内
- 日本年金機構「19歳以上23歳未満の方の被扶養者認定における年間収入要件が変わります」150万円未満・12月31日の年齢
- 横浜市「固定資産税(償却資産)に関するよくある御質問」自動車税・軽自動車税の対象の車は申告不要
- 東京都主税局「法人事業税・法人都民税」法人設立・設置届出書は15日以内
- 東京都主税局「個人事業税」廃止の届出は10日以内・申告は1か月以内
- 神奈川県「県税Q&A 法人県民税・事業税」法人設立・開設届出書
- 神奈川県「県税Q&A 個人事業税」開業・廃業の届出は1か月以内
- 中小機構「掛金納付月数の通算(同一人通算)」事由発生から1年以内
- 中小機構「契約内容の変更(経営セーフティ共済)」承継の申出は承継事由の発生後3か月以内
- 中小機構「事業の全部譲渡(法人成り)」承継の添付書類
作成:好川 寛(税理士・元国税調査官/東京国税局15年・調査・審理・国税不服審判所)
RELATED
あわせて読む
▶ 法人成りの全体の流れと、いつ会社にするかは、法人成りの目安と手順で解説しています。
▶ 社会保険の加入の手続と、役員報酬ごとの保険料は、一人社長の社会保険にまとめています。
▶ 法人成りした年の個人の確定申告(廃業日までの事業所得と役員報酬のまとめ方、個人事業税の申告、予定納税の減額)は、法人成りした年の確定申告と廃業手続きで解説しています。
▶ インボイスの登録と簡易課税の選び方は、法人成りと消費税・インボイスで解説しています。
▶ 車・在庫・借入金を会社に移す方法と日付のそろえ方は、法人成りの資産・負債の引き継ぎをご覧ください。
▶ 役員報酬の決め方と議事録は、役員報酬の決め方で解説しています。
▶ 個人のままの場合と会社にした場合の税・社会保険料の差は、法人成りシミュレーターで計算できます。
FAQ
よくある質問
2026年1月1日以後に廃業した場合は、廃業した年分の所得税の確定申告期限(翌年3月15日)までです(所得税法229条。令和5年の改正で、令和8年1月1日以後の廃業から変わりました)。2025年12月31日以前に廃業した場合は、廃業の日から1か月以内です。届出書の「廃業の事由が法人の設立に伴うものである場合」の欄に、設立した会社の名称・納税地・設立登記の日を書きます。
個人で事業を行った最後の日です。たとえば個人の営業を3月31日までとし、4月1日から会社に引き継ぐ場合は、廃業日は3月31日です。個人の所得税の確定申告は1月1日から12月31日までの1年分で、廃業日までの事業所得に、会社から受けた役員報酬なども加えます。在庫や車を会社に移す日は実際の売買・引継ぎの日にし、個人の譲渡と会社の取得を同じ日付で記録します。
社長は、役員報酬の対象になる期間が始まり、常時働くなどの加入要件を満たした日に、健康保険・厚生年金に入ります。判断するのは最初の振込日ではなく、報酬の対象期間が始まる日です。社長1人の会社では、役員報酬が始まる日から被保険者になります。社長より先に加入要件を満たす従業員を雇う場合は、その日から会社の新規適用の手続が要ります。このページでは、会社の新規適用届と社長の資格取得届を別の項目にし、「社長が社会保険に入る日」から社長と家族の届出の期限を計算します。
国税の届出は、期限の日が土日・祝日・12月29日から1月3日に当たるときは翌開庁日が期限です(国税通則法10条2項)。市区町村、労働基準監督署・ハローワークへの届出も、法律で同じ扱いが決まっています。このページでは、これらの届出は翌開庁日を期限として表示し、年金事務所への届出は計算した日付のまま表示しています。消費税の課税事業者選択届出書・簡易課税制度選択届出書・インボイスの登録申請書は、事業年度の末日が休日でも延びません。
最初の事業年度は白色申告になり、その年度に出た赤字(欠損金)は、災害による損失の部分を除いて、翌年度以後に繰り越せません(法人税法58条1項)。次の事業年度から青色申告にする申請の期限は、原則としてその事業年度が始まる日の前日です(法人税法122条1項)。設立から最初の事業年度末までが3か月に満たない場合は、設立の日以後3か月を経過した日と、2期目の末日のうち早い日の前日まで申請できます(同条2項4号)。
登録申請書は、設立した会社が出します。設立した事業年度の末日までに「課税期間の初日から登録を受けようとする旨」を書いて出すと、設立日にさかのぼって登録を受けたものとみなされます(消費税法施行令70条の4)。登録の通知が届く前に出した請求書は、通知の後に登録番号などを取引先に知らせれば、インボイスとして扱われます。
マイナポータルから、税務署・都道府県・市区町村への設立の届出と、年金事務所・ハローワークへの届出を、まとめて出せます。法人代表者のマイナンバーカードを使います。e-Tax の受付時間外に送った国税の届出は、翌稼働日に出したことになります。
ご自身で届出を出す方へ
法人設立ワンストップサービス(マイナポータル)を使うと、税務署・都道府県・市区町村への設立の届出と、年金事務所・ハローワークへの届出を、まとめてオンラインで出せます。
法人成りの年をまとめて任せたい方へ
設立の前に決める役員報酬と決算期から、会社の届出、個人の最後の確定申告、会社の1期目の決算まで、同じ事務所でお受けします。個人と会社の帳簿で、引き継いだ資産の金額と日付がそろいます。