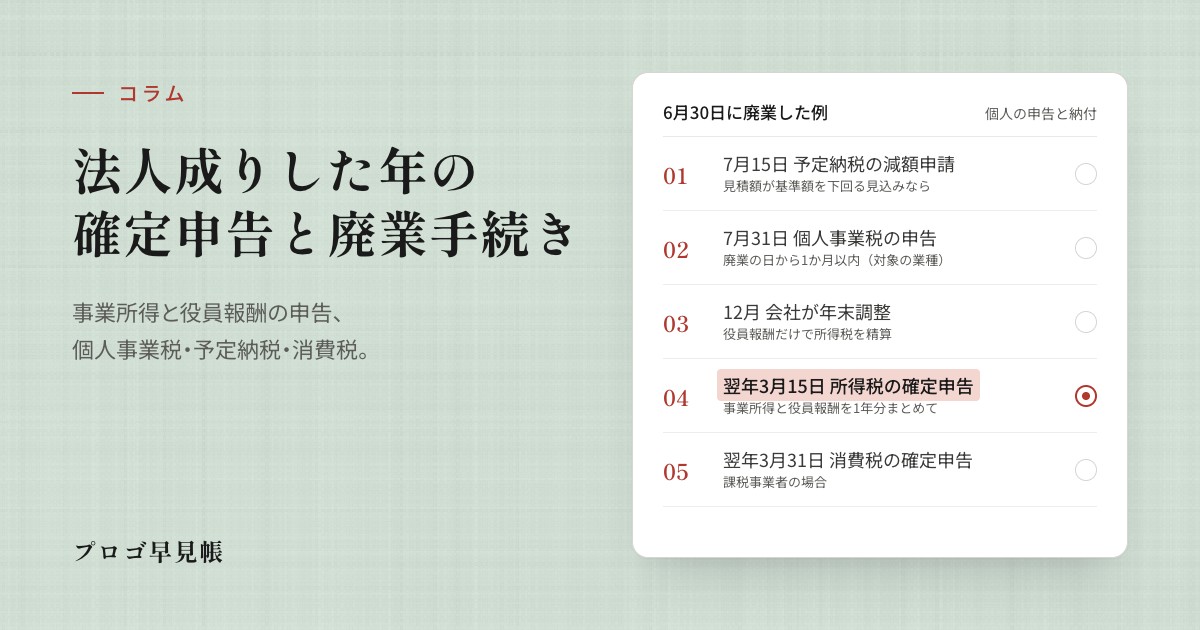
法人成りした年は、個人の確定申告で1年分の所得をまとめて、原則として翌年2月16日から3月15日までに1回申告します。1月1日から廃業日までの事業所得と、会社から受け取った役員報酬(給与所得)に加え、会社に売った車などの譲渡所得や、会社に貸した事務所などの賃料も、それぞれの所得の種類で計算して1枚の申告書に書きます。給与が1か所からで2,000万円以下の方も、給与以外の所得が合計20万円を超えれば確定申告をします。同族会社の役員が会社から賃料や貸付金の利息を受け取る場合は、20万円以下でも確定申告をします。
先に要点をお伝えします。事業所得の帳簿は廃業日で締め、一括償却資産の残りのように翌年以後には経費にできないものを、廃業した年の必要経費に入れます。個人事業税の対象になる業種で、事業の所得が事業主控除を超える方は、所得税の確定申告とは別に、廃業の日から1か月以内に都道府県へ申告します。その事業税は、年内に課税されなければ、見込額を廃業した年の必要経費に入れられます。予定納税の通知が来ている方は、役員報酬から源泉徴収される分などでその年の見積額が予定納税基準額を下回る見込みなら、減額を申請できます。本記事では、2026年10月3日時点の法令と国税庁の公表資料にもとづいて、申告と納付の流れ・申告書に書く所得・事業所得の締め方・個人事業税・予定納税・消費税・翌年以後の申告・誤りやすいところを解説します。
▶ 廃業届など個人と会社の届出の期限は、設立日と廃業日を入れると法人成りの届出チェックリストで日付まで出せます。会社に移す資産の金額の決め方は法人成りの資産・負債の引き継ぎで解説しています。
この記事でわかること
- 申告と納付の流れ——廃業から翌年3月までに出すもの・納めるもの
- 確定申告書に書く所得——事業所得・給与所得・譲渡所得・会社から受け取る賃料
- 事業所得の締め方——売上の切れ目、減価償却、一括償却資産・開業費の残り、専従者給与
- 個人事業税——廃業の日から1か月以内の申告、事業主控除の月割り、見込控除
- 予定納税と消費税——減額の申請、個人の最後の消費税
- 翌年以後の申告——確定申告が要る場合、青色申告の承認、住民税
- 誤りやすいところ——配偶者控除、社会保険料控除、境目の月の経費
この記事とあわせて使う記事・ツール
| 記事・ツール | 確かめられること | 読む章 |
|---|---|---|
| 法人成りの届出チェックリスト | 設立日・最初の決算日・廃業日から、届出と期限の日付 | 流れ |
| 法人成りの目安と手順 | 法人にするかの判断と、設立の前後に決めることの順番 | 流れ |
| 法人成りの資産・負債の引き継ぎ | 会社に移す資産の金額と、個人の譲渡所得 | 所得 |
| 一人社長の社会保険 | 国民健康保険からの切り替えと、社会保険料控除 | 誤りやすいところ |
| 法人成りと消費税・インボイス | 個人の最後の消費税と、登録番号の切り替え | 消費税 |
| 会社設立・創業支援 | 法人成りする年に、個人と会社でそれぞれやることの順番 | 流れ |
Timeline
法人成りした年の申告と納付——廃業から翌年3月まで
法人成りした年は、個人の側で、廃業の届出、個人事業税の申告、所得税の確定申告などを順に行います。会社を設立し、車などを会社に売ったうえで6月30日に廃業して、7月1日から会社で事業を行う例で並べると次のとおりです。
個人事業税の申告は、対象になる場合、所得税の確定申告とは別に、廃業の日から1か月以内に行います
| 申告・届出・納付 | 期限 | 中身 |
|---|---|---|
| 開業・廃業等届出書(税務署) | 確定申告期限(翌年3月15日) | 2026年1月1日以後の廃業の期限(2025年以前の廃業は1か月以内)。「廃業の事由が法人の設立に伴うものである場合」の欄に、会社の名称などを書く |
| 事業の廃止の届出(都道府県) | 条例で定める期限 | 東京都は、事業開始(廃止)等申告書を廃止の日から10日以内に都税事務所に出す |
| 源泉徴収票(家族・従業員の分) | 各人の退職の日から1か月以内 | 個人事業で給与を払った家族・従業員に交付する。廃業日に雇用が終わる人は廃業日が起算日。会社で前職の給与も含めて年末調整するときに使う |
| 個人事業税の申告(都道府県) | 廃業の日から1か月以内 | 対象の業種(法定業種)で、1月1日から廃業日までの事業の所得が事業主控除を超える場合。課税は廃業の後すぐ(1月から3月の廃業は3月31日の後) |
| 予定納税の減額申請(税務署) | 7月15日・11月15日(2026年は11月16日) | 7月15日は第1期・第2期、11月15日は第2期の分。その年の見積額が、前年の所得で計算した予定納税基準額(7月に減額の承認を受けた後の11月の申請は、その承認の見積額)を下回る見込みのとき |
| 年末調整(会社) | 最後の役員報酬を払うとき | 役員報酬だけで1年分の所得税を精算し、源泉徴収票を交付する |
| 所得税の確定申告(税務署) | 翌年2月16日〜3月15日 | 1年分の所得をまとめて申告する。源泉徴収税額と予定納税額を差し引く |
| 消費税の確定申告(課税事業者) | 翌年3月31日 | 1月1日から12月31日までの分。会社に売った在庫・車なども課税売上 |
| 住民税 | 翌年6月から | 確定申告の内容で市区町村が計算する。会社の給与から差し引く特別徴収が原則 |
給与支払事務所等の廃止届出書、消費税の事業廃止届出書、国民健康保険の資格喪失届など、ほかの届出の提出先と期限は、設立日・最初の決算日・廃業日を入れると法人成りの届出チェックリストで日付まで出せます。期限が土日・祝日に当たるときの扱いも計算します。
廃業日は、実際に個人で事業を行った最後の日とし、会社に営業を引き継ぐ日の前日に置いています。会社に売る在庫・車などの譲渡は、会社の設立の後、廃業日までに済ませています。営業を切り替える日をそろえると、売上と経費をどちらで計上するかの線を引きやすくなります。会社の最初の事業年度は設立の日から始まるので、会社を先に設立した場合、その間は個人事業の期間と重なります。
Income
確定申告書に書く所得——事業所得と役員報酬を1枚にまとめる
法人成りした年の確定申告書には、1月1日から12月31日までの1年分の所得を書きます。個人事業の期間の所得と、会社から受け取った役員報酬の両方が入ります。
どの書類の数字も、1年分の確定申告書にまとめます
| 所得 | 中身 | もとになる書類 |
|---|---|---|
| 事業所得 | 1月1日から廃業日までの売上と経費。会社に売った在庫も売上に入る | 青色申告決算書(白色申告は収支内訳書) |
| 給与所得 | 会社から受け取った役員報酬(その年に支給日が来た分) | 会社の源泉徴収票 |
| 譲渡所得 | 会社に売った車・機械など(総合課税)。取得価額10万円未満の資産や一括償却資産を売った代金は、事業所得の収入 | 譲渡契約書、取得費の計算 |
| 不動産所得・雑所得 | 廃業の後に会社に貸した事務所(不動産所得)や車(事業として行っていない場合は雑所得)の賃料 | 賃貸借契約書 |
| 所得控除 | その年に自分で払った国民健康保険料・国民年金保険料(廃業の後に払った分を含む)、給与から天引きされた社会保険料、小規模企業共済の掛金など。源泉徴収票に入っている分を重ねて足さない | 納付の記録、控除証明書、源泉徴収票 |
会社の年末調整は、役員報酬だけで所得税を精算したものです。確定申告では、源泉徴収票の支払金額と源泉徴収税額を写し、事業所得などと合わせて1年分の税額を計算し直します。年末調整で控除した生命保険料などは源泉徴収票の金額を使い、年末調整に入れていない国民健康保険料・国民年金保険料、医療費、寄附金などを足します。
役員報酬は、支給日が来た年の給与所得です(所得税基本通達36-9)。月末で締めて翌月に払う会社では、12月分の役員報酬は翌年の給与所得になります。
▶ 会社に移す資産の価額と、譲渡所得の計算は法人成りの資産・負債の引き継ぎで解説しています。
Closing
事業所得の締め方——廃業日で帳簿を閉じ、残りを廃業した年の経費にする
事業所得は、1月1日から廃業日までの帳簿で計算し、青色申告決算書(損益計算書・貸借対照表)もこの帳簿から作ります。廃業日に残っている売掛金・在庫・未払金は、会社に移したか個人に残したかを決めて、それぞれの扱いで記録します。
売上と在庫
商品の引渡しや役務の提供が廃業日までに終わったものは、個人の売上です。月額の顧問料のように期間に応じて受け取る約束の報酬は、廃業日までの期間の分が個人の売上です(所得税基本通達36-8)。入金が廃業日の後でも、個人の売上として売掛金に計上します。会社に売った在庫は、その代金を売上に入れます。会社に移さずに自分で使う在庫は、家事のために消費したものとして、その時の通常の販売価額を売上に入れます(所得税法39条)。仕入れ値以上で、通常の販売価額のおおむね7割以上の額を帳簿に記録して売上に入れていれば、その額が認められます(所得税基本通達39-1・39-2)。
減価償却と、まとめて経費にするもの
| 資産・費用 | 廃業した年の扱い |
|---|---|
| 会社に売った車・機械 | 1月から売った日までの償却費を、事業所得の必要経費に入れられる。入れない場合は、その分も譲渡所得の取得費に含める(所得税基本通達49-54) |
| 私用に移した資産 | 1月から事業に使わなくなった日までの月数で償却費を計算する。1か月未満の端数は1か月(所得税法施行令132条1項2号・2項) |
| 会社に貸す資産 | 個人の資産のまま。廃業の後の期間の償却費は、賃料の所得(不動産所得・雑所得)の必要経費にする |
| 一括償却資産(20万円未満) | 事業を廃止して会社に引き継ぐ場合は、必要経費に入れていない残りを、全て廃業した年の必要経費に入れる |
| 開業費 | 任意に償却できるので、残りを廃業した年の必要経費に入れられる(所得税法施行令137条1項1号・3項) |
| 繰延消費税額等 | 税抜経理で繰り延べている控除対象外消費税額等は、廃業日以後の期間の分も廃業した年の必要経費に入れる |
| 会社に移る従業員の退職金相当額 | 個人事業の期間の分を会社に払うとき、退職給与規程などがあり、要支給額を適正に計算していれば、必要経費に入れられる |
一括償却資産は、3年間で均等に必要経費にする決まりで、途中で売ったり捨てたりしても、通常は均等の計算を続けます(所得税法施行令139条、所得税基本通達49-40の2)。個人の事業を廃止して一括償却資産を会社に引き継ぐ法人成りでは、残りを全て廃業した年の必要経費にする扱いが、国税庁の質疑応答事例で示されています。個人で貸付けなどの業務を続け、資産を会社に売らずに貸す場合は、この事例と前提が同じかを確かめます。繰延消費税額等・従業員の退職金相当額の扱いも、国税庁の質疑応答事例で示されています(出典に掲載)。
青色事業専従者給与
家族に払う青色事業専従者給与は、廃業日までの分を必要経費にします。年の途中で廃業した年は、従事できた期間の2分の1を超える期間、専ら事業に従事していれば専従者になれます(所得税法施行令165条1項ただし書)。6月30日に廃業した場合は、1月から6月までのうち3か月を超えて専ら従事していれば足ります。その年に専従者給与を受けた家族は、その年の配偶者控除・扶養控除などの対象から外れます(後の「誤りやすいところ」)。
廃業の後に生じた費用・損失
廃業の後に、売掛金が回収できなくなったり、個人の事業に係る費用が生じたりすることがあります。8月に課税される前年分の個人事業税も、その例です。事業を続けていれば必要経費になる費用・損失は、廃業した年の必要経費に入れます。入れられるのは、廃業した年の事業所得の金額と、総所得金額・山林所得金額・退職所得金額の合計額のうち、少ないほうの額までです。超える分は前年の必要経費に入れ、前年も同じ考え方の限度があります(所得税法63条、同施行令179条)。廃業した年の確定申告をした後に生じたときは、生じた日の翌日から2か月以内に更正の請求をします(同法152条)。
廃業日をまたぐ月の家賃・通信費・カードの引落しは、個人の決算書と会社の帳簿の両方に入っていることがあります。請求書ごとに個人の期間の分か会社の期間の分かを決め、どちらか一方に入れます。会社が引き継いだ契約の支払が個人の口座から落ちた分は、会社の立替金として精算します。
Business tax
個人事業税——廃業の日から1か月以内に申告し、見込額を経費にできる
個人事業税は、ふだんは所得税の確定申告の内容をもとに都道府県が計算します。年の途中で、個人事業税の対象になる業種(法定業種)の事業を廃業し、青色申告特別控除を使わずに計算した1月1日から廃業日までの事業の所得が、その年の事業主控除を超える場合は、廃業の日から1か月以内に都道府県へ申告します(地方税法72条の55第1項)。廃業した年の所得税の確定申告は翌年なので、この申告はその前に別に行います。東京都は都税事務所に申告します。
事業主控除は年290万円で、事業を行った期間が1年に満たないときは月割りにします(同72条の49の14。1か月未満の端数は1か月)。6月30日に廃業した場合は6か月分の145万円です。税率は業種によって5%・4%・3%で、地方税法に定める業種(法定業種)に当たらない事業には課税されません。廃業日までに会社に売った車・機械で譲渡損失が出た場合は、その損失を事業税の所得の計算で差し引けます(同72条の49の12第13項・72条の55第1項。申告していることが要件)。
課税は、廃業の後すぐに行われます。1月1日から3月31日までに廃業した場合は、3月31日の後です(同72条の51第3項)。
廃業した年の事業税を、廃業した年の経費にする
事業税は、課税された年の必要経費にするのが原則です(所得税基本通達37-6)。廃業した年の事業税が年内に課税されれば、そのまま廃業した年の必要経費になります。年内に課税されない場合(12月の廃業など)は、次のどれかで、廃業した年の必要経費に入れます。
| 方法 | 中身 |
|---|---|
| 見込控除 | 確定申告で、事業税の課税見込額を廃業した年の必要経費に入れる(所得税基本通達37-7)。課税見込額は(A±B)×R÷(1+R)で計算する。Aは見込額を差し引く前の事業所得(青色申告特別控除の後の金額)、Bは事業税の計算でAに足し引きする額(青色申告特別控除を足し戻し、事業主控除を差し引くなど)、Rは税率 |
| 申告前の課税 | 確定申告の前に課税されたら、その額を確定申告で廃業した年の必要経費に入れる(所得税法63条) |
| 更正の請求 | 確定申告の後に課税されたら、廃業した年の必要経費に入れて計算し直す(所得税法63条・152条)。課税された日の翌日から2か月以内 |
例えば6月30日に廃業し、見込控除と青色申告特別控除の前の事業の利益が400万円、青色申告特別控除が65万円、事業主控除が145万円、税率が5%の場合、A=335万円、B=65万円−145万円で、課税見込額は(335万円+65万円−145万円)×5%÷(1+5%)=約12万1千円です。青色申告特別控除の前の利益をAにするときは、Bで足し戻しません。
廃業した年の事業税が確定申告までに課税されないときは、見込控除で廃業した年の必要経費に入れています。確定申告の1回で計算が終わります。
▶ 個人事業税の申告の期限は、廃業日を入れると法人成りの届出チェックリストで日付まで出せます。
Prepayment
予定納税——その年の見積額が下がる見込みなら、減額を申請する
前年の所得をもとに計算した予定納税基準額が15万円以上(復興特別所得税を含む)の方は、7月と11月に、その3分の1ずつを予定納税で納めます(所得税法104条)。税務署は6月15日までに通知を送ります(同106条)。
法人成りした年は、廃業日の後の事業所得がなくなり、役員報酬からは毎月源泉徴収されます。6月30日の現況で見積もったその年の申告納税見積額が予定納税基準額に満たない見込みなら、第1期・第2期の減額を申請できます。申告納税見積額は、見積もった所得税(復興特別所得税を含む)から、役員報酬などで源泉徴収される税額を差し引いた額で、会社に売った車などの譲渡所得も入れて計算します(予定納税基準額の計算では除かれます)。10月31日の現況で第2期だけの減額を申請するときは、7月に減額の承認を受けていれば、その承認の見積額を下回る見込みであることが要件です(同111条)。2026年の減額申請では、令和8年度税制改正による基礎控除の見直しは見積額の計算に入れず、確定申告で精算します。
| 申請 | 見積もる時点 | 期限 |
|---|---|---|
| 第1期・第2期の減額 | 6月30日の現況 | 7月15日 |
| 第2期だけの減額 | 10月31日の現況 | 11月15日(2026年は11月16日) |
※期限が土日・祝日に当たるときは翌日(国税通則法10条2項)
予定納税額は、確定申告で1年分の税額から差し引き、納めすぎた分は還付されます。
翌年も予定納税の通知が来ることがある
予定納税基準額は、前年分の所得税から、源泉徴収された税額を差し引いて計算します(会社に売った車などの譲渡所得は計算に入れません)。法人成りした年の確定申告には、源泉徴収のない廃業日までの事業所得が入るので、翌年の予定納税基準額が15万円以上になることがあります。翌年は役員報酬から源泉徴収されるので、6月30日の現況で見積もり、見積額が予定納税基準額に満たない見込みなら、7月15日までに減額を申請します。
Consumption tax
消費税——課税事業者なら、廃業した年も1月から12月までで申告する
この章は、個人が消費税の課税事業者の方が対象です。課税期間の特例を選んでいなければ、廃業した年も個人の課税期間は1月1日から12月31日までで(消費税法19条1項1号)、申告期限は翌年3月31日です(租税特別措置法86条の4)。課税売上には、廃業日までの売上に加えて、会社に売った在庫・車・機械の代金が入ります。会社に移さずに私用に移した在庫・車・備品は、家事のために消費・使用したものとして、時価で譲渡したものとみなされます(消費税法4条5項1号・28条3項1号)。在庫は、その課税仕入れの金額以上で、通常の販売価額のおおむね50%以上の額で申告すれば、その額が認められます(消費税法基本通達10-1-18。所得税の7割とは基準が違います)。車などの減価償却資産の時価は、一般的には未償却残高とすることができます(国税庁タックスアンサーNo.6603)。前年の消費税額によっては、廃業した年も中間申告と納付があります(消費税法42条)。
事業を全部やめたら、事業廃止届出書を速やかに出します(同57条1項3号)。インボイス発行事業者は、この届出書を出すと、廃業日の翌日に登録の効力がなくなります(同57条の2第10項2号)。
会社に事務所(住宅を除く)や車を貸して賃料を受け取る場合は、個人は貸付けの事業を続ける事業者です。翌年以後に賃料に消費税がかかるかは、ふだんどおり前々年(基準期間)の課税売上高などで判定し(同9条1項・9条の2)、廃業した年の課税売上高は翌々年の判定に使います。インボイスの登録を続けるなら、課税事業者のままです。
▶ 簡易課税の事業区分、登録番号の切り替え、会社の1期目の判定は法人成りと消費税・インボイスで解説しています。
Next year
翌年以後の個人の申告——会社から賃料を受け取るなら確定申告を続ける
翌年からは、個人の収入は会社からの役員報酬が中心になります。役員報酬が2,000万円以下で会社が年末調整をし、ほかの所得が20万円以下なら、確定申告は要りません(所得税法121条1項)。
同族会社の役員とその親族が、会社から給与(役員報酬)のほかに事務所・車などの賃料や貸付金の利息を受け取る場合は、その額が20万円以下でも確定申告をします(同項ただし書、同施行令262条の2)。法人成りで事務所や車を会社に貸した社長は、会社が同族会社なら(一人社長の会社はふつう当たります)この場合に当たります。
| 翌年以後のこと | 中身 |
|---|---|
| 確定申告 | 役員報酬だけなら原則として不要。会社から賃料・利息を受け取るとき、医療費控除や寄附金控除を受けるとき、純損失の繰越控除を使うときは申告する。20万円以下の所得で確定申告をしない場合も、住民税の申告は別に要る |
| 青色申告の承認 | 事業の全部を会社に引き継ぐと、廃業した年の翌年分から効力を失う(所得税法151条2項)。会社に事務所を貸すなど、不動産所得の業務を個人で続けるなら、承認は続く |
| 予定納税 | 通知が来たら、6月30日の現況で見積もり、見積額が予定納税基準額に満たない見込みなら減額を申請する |
| 消費税 | 会社に事務所や車を貸すなら、前々年の課税売上高などで課税事業者かを判定する。インボイスの登録を続けるなら課税事業者 |
| 住民税 | 法人成りした年の所得の分は、翌年6月から。会社の給与から差し引く特別徴収が原則で、給与以外の所得の分は、確定申告書の第二表で自分で納める普通徴収も選べる |
| 小規模企業共済 | 会社の役員として加入資格を満たせば、法人成りから1年以内の手続で、掛金納付月数を通算して続けられる。個人で払う掛金は、引き続き小規模企業共済等掛金控除になる |
法人成りした年の事業所得が赤字で、給与所得などと差し引きしても引き切れない純損失が出た場合、青色申告なら翌年以後3年間、役員報酬の給与所得などから差し引けます(所得税法70条1項。損失が出た年から連続して確定申告をすることが要件・同条4項)。前年も青色申告をしていて、法人成りした年の青色申告書を期限内に出し、同時に請求すれば、前年分の所得税の還付を受ける繰戻しも選べます(同140条1項・4項)。事業の全部を廃止した場合は、前年と前々年の両方で青色申告書を出していれば、前年に生じた純損失のうち使っていない分を、前々年分に繰り戻す請求もできます(同条5項。廃業した年分の確定申告期限まで)。
Check
法人成りした年の申告で、誤りやすいところ
法人成りした年の確定申告は、個人事業の書類と会社の書類の両方から数字を集めます。次の5つで誤りが起きやすくなります。
配偶者控除・扶養控除:その年に青色事業専従者として給与を受けた家族は、会社に移った後の給与が少なくても、その年は配偶者控除・配偶者特別控除・扶養控除などの対象から外れます(所得税法2条1項33号・34号、83条の2)。会社の年末調整で配偶者控除を入れていたら、確定申告で外します。
社会保険料控除:その年に自分で払った国民健康保険料・国民年金保険料(廃業の後に払った分を含む)と、給与から天引きされた社会保険料を、重ならないように合わせます。会社の年末調整で国民健康保険料などを申告していれば、源泉徴収票の「社会保険料等の金額」に入っているので、改めて足しません。小規模企業共済等掛金が内書きされていれば、その額は小規模企業共済等掛金控除に分けます。国民健康保険料は、還付を受けた分を差し引いた額です。
境目の月の経費:廃業日をまたぐ月の家賃・通信費などが、個人の決算書と会社の帳簿の両方に入っていないかを確かめます。
源泉徴収税額と予定納税額:源泉徴収票の源泉徴収税額は年末調整の後の額を、予定納税額は通知された額(減額の承認を受けたなら承認後の額)を写します。納め忘れがあっても差し引く額は同じで、未納の分は別に納めます。
個人と会社の金額のつながり:会社に売った資産の売買の日と代金が、譲渡契約書、個人の売却の記録、会社の購入の記録で同じになっているかを確かめます。個人の譲渡所得は代金から取得費などを差し引いた額、会社の取得価額は代金に付随費用を加えた額で、税込・税抜の経理の違いもあるので、それぞれ代金からの計算でつながっているかを見ます。
法人成りした年の個人の確定申告書と、会社の最初の決算書には、同じ取引を個人と会社の両側から記録した部分があります。役員報酬は支給日と支払金額を会社の給与の記録と源泉徴収票で、会社に売った資産は売買の日と代金を譲渡契約書・個人の売却の記録・会社の固定資産台帳で、それぞれ突き合わせられます。日付と代金を書類でそろえ、そこから個人の所得と会社の取得価額への計算を説明できるようにしておけば、問われたときにその書類で答えられます。
▶ 国民健康保険から会社の社会保険への切り替えと、保険料の控除は一人社長の社会保険で、税務調査の流れは個人事業主の税務調査で解説しています。
FAQ
よくある質問
出典・参考(2026年10月3日確認)
- 所得税法2条1項33号・34号(同一生計配偶者・扶養親族)・33条2項1号(譲渡所得に含まれない所得)・39条(棚卸資産の家事消費)・63条(事業を廃止した場合の必要経費の特例)・70条(純損失の繰越控除)・83条の2(配偶者特別控除)・104条・106条・111条(予定納税・減額の申請)・120条・121条1項(確定申告・申告を要しない場合)・140条(純損失の繰戻し)・151条(青色申告の取りやめ等)・152条(更正の請求の特例)・226条1項(源泉徴収票)、所得税法施行令81条・132条・137条・139条・165条・179条・261条・262条の2
- 所得税基本通達36-8・36-9(事業所得・給与所得の収入すべき時期)/同37-6・37-7(租税公課・事業税の見込控除)/同39-1・39-2(家事消費)/同49-40の2(一括償却資産)/同49-54(年の中途で譲渡した減価償却資産の償却費)
- 国税庁 質疑応答事例「法人成りした場合の一括償却資産の必要経費算入」・「法人成りにより使用人を引き継いだ新設法人に支払う退職金相当額」・「事業を廃業した場合の繰延消費税額等の処理」・「償却期間経過後における開業費の任意償却」
- 国税庁 廃業する場合・所得税及び復興特別所得税の予定納税額の減額申請手続、タックスアンサーNo.1191 配偶者控除・No.2075 青色事業専従者給与と事業専従者控除・No.6603 個人事業者が事業を廃止した場合
- 地方税法72条の49の12第13項(譲渡損失の控除)・72条の49の14(事業主控除)・72条の49の17(税率)・72条の50第4項・72条の51第3項(年の中途で廃止した場合の課税)・72条の55第1項(申告)、地方税法321条の3(給与所得に係る特別徴収)、東京都主税局「個人事業税」
- 消費税法基本通達10-1-18(自家消費等における対価)、消費税法4条5項1号・9条1項・9条の2・19条1項1号・28条3項1号・42条・57条1項3号・57条の2第10項2号、租税特別措置法25条の2(青色申告特別控除。令和9年分から控除額と要件の見直しあり)・86条の4、国税通則法10条2項
本記事は一般的な情報提供を目的としています。事業税の税率と申告の様式は都道府県・業種によって変わります。
執筆:好川 寛(税理士・元国税調査官/東京国税局15年・調査・審理・国税不服審判所、IT企業でのプロダクトマネジメント経験)