
贈与税はいくらから?早見表【令和8年版】と、いくらずつ贈与するのが得かの目安
贈与税がかかるのは、1年間(1月1日〜12月31日)にもらった財産の合計が110万円を超えたときです。では110万円を超えたらいくらかかるのか——300万円なら19万円、500万円なら48.5万円、1,000万円なら177万円(いずれも18歳以上の子・孫への特例税率)。この記事では贈与額別の税額を早見表にまとめ、さらに一歩進んで、相続税と贈与税の税率を比較した場合に「贈与税を払ってでも贈与した方が有利になりうるライン」まで数字で示します。あわせて、生活費・教育費、住宅取得資金、夫婦間の居住用不動産などそもそも贈与税がかからない(相続財産にも戻されない)ルートも整理しました。
Assumptions
前提——贈与税の計算のしくみ(令和8年分)
「110万円を引いてから速算表」が基本。もらう人の年齢は1月1日時点で判定する
- 110万円の基礎控除はもらう人ごとに年間110万円です。父から110万円・祖父から110万円を同じ年に受けると合計220万円で課税されます(あげる側は複数人に110万円ずつ贈与しても各受贈者は無税)。年110万円以下なら原則申告不要、超えたら翌年2月1日〜3月15日に受贈者が申告・納付します。
- そもそも贈与税がかからない財産があります。扶養義務者からの生活費・教育費で通常必要なもの(必要な都度、直接その用途に充てるもの)、社会通念上相当な祝金・香典など。「仕送りや学費に贈与税がかかるのでは」という心配は原則不要です。
- 住宅資金を援助する予定があるなら、先に「住宅取得等資金の非課税」を検討してください。省エネ等住宅1,000万円・その他500万円まで非課税で、相続財産への加算対象にもなりません。ただし現行法での適用期限は令和8年12月31日の贈与までで、延長の有無は今後の税制改正次第です。
詳しく見る:非課税になる贈与の要件(生活費・教育費、住宅取得等資金、一括贈与制度の状況)
生活費・教育費:扶養義務者相互間で生活費・教育費に充てるために取得した財産で通常必要と認められるものは非課税です(相続税法21条の3第1項2号)。ただし必要な都度、直接その用に充てるものに限られ、まとめて渡して預金として蓄えたり、株式・不動産の購入に充てた部分は贈与税の対象になります(相基通21の3-5)。
住宅取得等資金の非課税(措法70条の2):直系尊属から住宅の新築・取得・増改築の資金を受けた場合、省エネ等住宅1,000万円・その他500万円まで非課税。受贈者は贈与年1月1日に18歳以上・合計所得金額2,000万円以下(床面積40〜50㎡未満は1,000万円以下)、翌年3月15日までに取得・居住(見込み)、床面積40〜240㎡などの要件があります。税額ゼロでも申告が必要です。適用期間は令和6年1月1日〜令和8年12月31日の贈与。令和8年度税制改正では延長が手当てされておらず、延長されるかは令和9年度税制改正(例年12月に大綱公表)を待つ状況です。年内の贈与を検討する方は、贈与→翌年3月15日までの取得・居住のスケジュールも合わせて確認してください。
一括贈与制度:教育資金の一括贈与(1,500万円)は令和8年3月31日の拠出をもって終了し、新規には使えません(既に拠出済みの分は引き続き適用)。結婚・子育て資金の一括贈与(1,000万円、18歳以上50歳未満・前年の合計所得金額1,000万円以下)は令和9年3月31日までです。
Quick Reference
贈与税の早見表——いくらもらったら、いくらかかるか
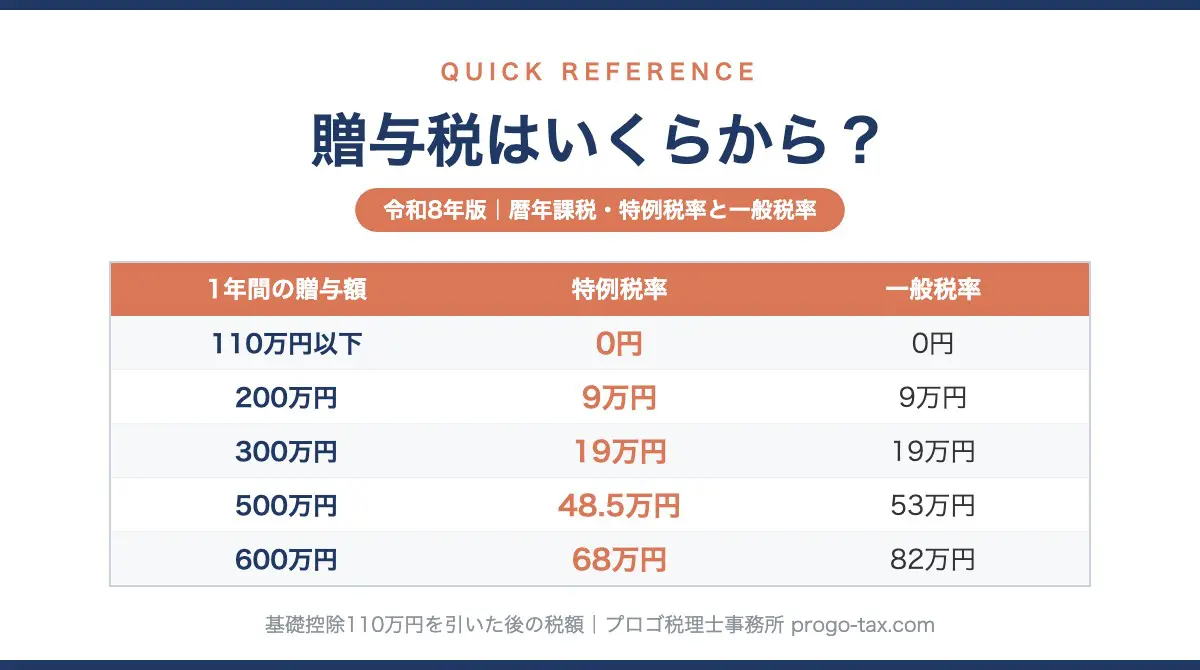
青字が特例税率(18歳以上の子・孫への贈与)の税額です。実効税率は「贈与額全体に対する税負担の割合」で、たとえば500万円の贈与なら税は48.5万円・実効税率9.7%——税率表の見た目(15%)より、実際の負担率はずっと低いことがわかります。
| 1年間の贈与額 | 贈与税額(特例税率) | 実効税率(特例) | 贈与税額(一般税率) | 実効税率(一般) |
|---|---|---|---|---|
| 110万円以下 | 0 | 0% | 0 | 0% |
| 150万円 | 40,000 | 2.7% | 40,000 | 2.7% |
| 200万円 | 90,000 | 4.5% | 90,000 | 4.5% |
| 300万円 | 190,000 | 6.3% | 190,000 | 6.3% |
| 400万円 | 335,000 | 8.4% | 335,000 | 8.4% |
| 500万円 | 485,000 | 9.7% | 530,000 | 10.6% |
| 600万円 | 680,000 | 11.3% | 820,000 | 13.7% |
| 700万円 | 880,000 | 12.6% | 1,120,000 | 16.0% |
| 800万円 | 1,170,000 | 14.6% | 1,510,000 | 18.9% |
| 900万円 | 1,470,000 | 16.3% | 1,910,000 | 21.2% |
| 1,000万円 | 1,770,000 | 17.7% | 2,310,000 | 23.1% |
| 1,200万円 | 2,460,000 | 20.5% | 3,155,000 | 26.3% |
| 1,500万円 | 3,660,000 | 24.4% | 4,505,000 | 30.0% |
| 2,000万円 | 5,855,000 | 29.3% | 6,950,000 | 34.8% |
| 3,000万円 | 10,355,000 | 34.5% | 11,950,000 | 39.8% |
| 5,000万円 | 20,495,000 | 41.0% | 22,895,000 | 45.8% |
贈与税額は1年間の贈与合計額に対する税額。実際の申告では基礎控除後の課税価格の1,000円未満切捨て・税額の100円未満切捨てがあります。
Strategy
いくらずつ贈与するのが得か——「相続税の限界税率」と比べる
限界税率20%の人なら、年1,169万円までの贈与は「相続で渡すより低い税率」で移せる
生前贈与を検討するときは、「贈与税をいくら払うか」だけでなく、贈与税の実効税率が、相続税の限界税率(財産の一番高い部分にかかる税率)を下回っているかが重要な判断材料になります。相続まで持っていれば限界税率で課税される財産を、それより低い実効税率の贈与税で先に移せれば、差額だけ得になる——だから「110万円以内の無税贈与」が常に最適とは限りません。
ステップ1:自分の相続税の限界税率を知る
| 遺産総額 | 配偶者と子1人 | 配偶者と子2人 | 子1人のみ | 子2人のみ |
|---|---|---|---|---|
| 8,000万円 | 15% | 10% | 20% | 15% |
| 1億円 | 15% | 15% | 30% | 15% |
| 1億5,000万円 | 30% | 15% | 40% | 30% |
| 2億円 | 30% | 20% | 40% | 30% |
| 3億円 | 40% | 30% | 45% | 40% |
| 6億円 | 45% | 40% | 50% | 45% |
法定相続分どおりの取得・配偶者は税額軽減の範囲内・小規模宅地等の特例などの個別事情は考慮しない簡易モデルです。遺産総額は基礎控除(3,000万円+600万円×法定相続人数)を引く前の金額。配偶者がいる場合、一次相続だけで見た実質的な負担率は配偶者の税額軽減が働くため表の数字のおおむね半分になります。表の数字は、配偶者が取得した財産に二次相続で課税されることまで含めた目安と考えてください。
ステップ2:限界税率を下回る贈与額を確認する
| 相続税の限界税率 | 年間贈与額の上限目安 | その額での贈与税(年) | 実効税率 |
|---|---|---|---|
| 15% | 約819万円 | 1,227,000 | 15.0% |
| 20% | 約1,169万円 | 2,336,000 | 20.0% |
| 30% | 約2,096万円 | 6,287,000 | 30.0% |
| 40% | 約4,669万円 | 18,674,500 | 40.0% |
| 45% | 約7,004万円 | 31,517,000 | 45.0% |
| 50%遺産6億円超の水準 | 約14,009万円 | 70,044,500 | 50.0% |
たとえば遺産総額2億円・配偶者と子2人なら限界税率は20%。表Cを見ると、年約1,169万円までの贈与は実効税率が20%を下回ります。そのため、相続税率や各種特例などの条件が変わらないと仮定すれば、110万円にこだわらずまとまった額を贈与することで、トータルの税負担を抑えられる可能性があります。実際の最適額は、贈与が進むと財産と限界税率そのものが下がっていくこと、配偶者の税額軽減や小規模宅地等の特例の使い方、次に述べる生前贈与加算の対象になるか、財産の値動きまで織り込んで決めます。
詳しく見る:配偶者がいる家庭の「本当の限界税率」、令和9年からの貸付用不動産の評価見直し
配偶者がいる場合の実質負担率:法定相続分どおりに取得し配偶者の税額軽減をフルに使うと、一次相続で実際に納める税は相続税の総額の半分(子の取得分)です。財産を1万円贈与で減らしたときの一次相続の実質的な限界負担率は、遺産2億円・配偶者と子2人で12.5%(表示20%)、配偶者と子1人で15.0%(表示30%)、遺産3億円・配偶者と子2人で17.5%(表示30%)。配偶者なしの列は表示どおりです。ただし配偶者が取得した財産は二次相続で子に課税されるため、一次・二次を通算すれば表示の水準に近づき、配偶者に固有財産があれば超えることもあります。配偶者がいる家庭ほど、二次相続まで見て贈与額を決めるのはこのためです。
貸付用不動産の評価見直し(令和8年度税制改正):相続開始前・贈与前5年以内に取得した貸付用不動産は、取得価額をもとに地価変動を考慮して計算した価額の80%で評価する見直しが、令和9年1月1日以後の相続・贈与から適用される予定です(不動産小口化商品は取得時期を問わず時価評価)。「賃貸不動産で財産を圧縮してから相続」という前提の設計は、改正内容を確認してから決めてください。なお暦年課税の基礎控除110万円・贈与税の税率表・精算課税の2,500万円と110万円・7年ルールは令和8年度改正で変更されておらず、本記事の数値は現行法どおりです。
Add-back Rule
「7年ルール」——相続直前の贈与は相続税に戻される
令和6年より前の贈与は加算対象が3年のまま。令和13年以降の相続で「7年」が完成する
相続や遺贈で財産を取得した人が、亡くなった人から相続開始前の一定期間内に受けた贈与は、110万円以下の分も含めて相続財産に加算されます(納めた贈与税は相続税から控除。控除しきれない分は暦年課税では還付されません)。令和5年度の税制改正で、令和6年1月1日以後の贈与を対象に、この期間が3年から最長7年に段階的に延びています。
| 相続開始日 | 加算対象期間 | 100万円控除 |
|---|---|---|
| 令和8年12月31日まで | 相続開始前3年以内 | なし |
| 令和9年1月1日〜令和12年12月31日 | 令和6年1月1日から相続開始日まで(3年超〜7年未満に段階的に拡大) | 相続開始前3年以内に取得した財産以外の部分について、総額100万円まで加算対象外 |
| 令和13年1月1日以後 | 相続開始前7年以内 | 同左 |
重要なのは、加算されるのが「相続や遺贈で財産を取得した人」への贈与に限られることです。相続人でない孫(代襲相続・遺贈・生命保険金の受取がなく、相続時精算課税も選択していない場合)への贈与は、原則として何年前のものでも加算されません。もう一つの正攻法が贈与税の配偶者控除です。婚姻期間20年以上の夫婦間で居住用不動産(またはその取得資金)を贈与すると110万円とは別に最高2,000万円を控除でき、控除を受けた部分は相続開始直前の贈与でも加算されません。
詳しく見る:加算されない贈与(孫・配偶者控除・住宅資金)と、その条件
相続等で財産を取得しない孫:加算の対象外ですが、その孫が遺贈・死亡保険金の受取・代襲相続で財産を取得すると加算対象に戻ります。また孫が相続時精算課税を選択している場合は、精算課税のルールで加算されます(相続税法21条の15・21条の16)。
贈与税の配偶者控除(相続税法21条の6):婚姻期間20年以上/居住用不動産またはその取得資金/翌年3月15日までに居住しその後も居住見込み/同じ配偶者からは一生に一度/税額ゼロでも申告が必要(戸籍謄本・戸籍の附票・登記事項証明書等を添付)。控除を受けた部分(特定贈与財産)は生前贈与加算の対象外です(同法19条2項)。税率は一般税率ですが、控除後に残る部分がなければ税額はゼロです。なお不動産取得税・登録免許税は贈与の方が相続より高く、二次相続や小規模宅地等の特例への影響も含めて損得を見ます。
住宅取得等資金の非課税部分:非課税とされた金額は加算対象外です(相続税法19条・国税庁No.4161)。期限は前述のとおり令和8年12月31日の贈与まで。
Alternative
相続時精算課税という選択肢——令和6年からの年110万円非課税
60歳以上の父母・祖父母から18歳以上の子・孫への贈与は、相続時精算課税(累計2,500万円まで贈与税なし・超過分は一律20%、相続時に贈与時の価額で精算)を選べます。令和6年からはこの制度にも年110万円の基礎控除が新設され、この範囲の贈与は贈与税の申告不要・相続財産への加算もされません。ただし初めて選択する年は、110万円以下でも「相続時精算課税選択届出書」を翌年3月15日までに提出する必要があります——これを忘れると暦年課税のまま、つまり7年加算の対象という正反対の結果になります。暦年課税の7年加算の対象になる高齢の親からの110万円贈与より、精算課税の110万円の方が確実に相続財産から切り離せるケースがあり、改正後は「とりあえず暦年」が正解とは限らなくなりました。一度選択すると同じ贈与者からの贈与は二度と暦年課税に戻れず、値下がりする財産に不利などの注意点があるため、選択前の設計が重要です。
詳しく見る:届出書の出し方、110万円のあん分、災害時の再計算、贈与税の還付
選択届出書:最初の贈与を受けた年の翌年2月1日〜3月15日に、受贈者の住所地の税務署へ「相続時精算課税選択届出書」を提出します(相続税法21条の9第2項)。贈与税の申告が必要な年は申告書に添付し、110万円以下で申告不要の年でも届出書だけは提出します。選択は贈与者ごとで、父からは精算課税・母からは暦年課税という組み合わせも可能です。
110万円は贈与者ごとではない:同じ年に複数の特定贈与者(精算課税を選んだ父と祖父など)から贈与を受けた場合、110万円の基礎控除は各贈与者からの贈与額であん分します(相続税法21条の11の2、施行令5条の2)。「贈与者ごとに110万円」と誤解されやすい点です。
「贈与時の価額で精算」の例外:令和6年以後、精算課税で贈与を受けた土地・建物が災害により一定以上の被害を受けた場合は、相続時に被害額を控除して再計算できます(措法70条の3の3)。「値下がりする財産に不利」の唯一の例外です。
贈与税の還付:生前贈与加算で相続税から控除する贈与税額は、暦年課税では控除しきれない分が還付されませんが、相続時精算課税では還付されます(相続税法33条の2)。相続税がかからない見込みの家庭で贈与税を払う場合、この差が判断を変えることがあります。
Practice
贈与を「なかったこと」にされないために
せっかくの贈与も、税務調査で名義預金(名義だけ家族で実質は被相続人の財産)と認定されれば、年数に関係なく相続財産に戻されます。最低限、①贈与のたびに贈与契約書を作る(もらう側の署名は本人が)、②振込で記録を残す、③通帳・カード・印鑑は受贈者本人が管理し、本人が自由に使える状態にする、④110万円を超えた年はきちんと申告する——この4点は揃えてください。また「毎年100万円を10年間あげる」と最初に約束すると、約束した年に「10年間にわたり毎年100万円を受け取る権利(定期金に関する権利)」をまとめて贈与されたものとして課税されるおそれがあります(課税価格は相続税法24条による評価額で、額面の1,000万円とは一致しません)。毎年その都度、贈与する意思・受け取る意思を双方で確認して契約し、実際に実行することが重要です。
FAQ
よくある質問
贈与税はいくらからかかりますか?
1年間(1月1日〜12月31日)にもらった財産の合計が110万円を超えるとかかります。判定はもらう人ごとで、複数の人から受けた贈与は合算します。110万円以下なら税額ゼロで、暦年課税では原則として申告も不要です。
親からの仕送りや学費にも贈与税がかかりますか?
かかりません。扶養義務者が生活費や教育費に充てるために渡した財産で、通常必要と認められるものは非課税です(相続税法21条の3第1項2号)。ただし必要な都度、直接その用途に充てることが条件で、渡した資金を預金として貯めたり、株式や不動産の購入に充てた部分は贈与税の対象になります。
500万円もらったら贈与税はいくらですか?
18歳以上の人が父母・祖父母から受けた場合(特例税率)は485,000円、夫婦間や兄弟間など(一般税率)は530,000円です。贈与額に対する実効税率は特例税率で9.7%と、相続税の限界税率が15%以上の方なら相続で渡すより安く済む水準です。
夫婦の間で贈与すると必ず一般税率になりますか?
税率は一般税率ですが、婚姻期間20年以上の夫婦が居住用不動産(またはその取得資金)を贈与する場合は、110万円とは別に最高2,000万円を控除できます(贈与税の配偶者控除、相続税法21条の6)。同じ配偶者からは一生に一度で、税額がゼロでも申告が必要です。この控除を受けた部分は、相続開始前7年以内の贈与でも相続財産に加算されません(同法19条2項)。
毎年110万円ずつ贈与すれば無税ですか?
その年ごとの贈与税は無税です。ただし相続や遺贈で財産を取得する人への贈与は、相続開始前最長7年分(経過措置あり)が110万円以下でも相続財産に加算されます。また「10年間で1,100万円あげる」と最初に約束する形は、定期金に関する権利をまとめて贈与されたものとして課税されるおそれがあるため、毎年その都度、双方の意思を確認して契約・実行するのが原則です。
孫への贈与も7年遡って加算されますか?
生前贈与加算の対象は「相続や遺贈で財産を取得した人」への贈与です。相続人でない孫は、遺贈を受けたり生命保険金の受取人になったりしていない限り原則として加算されません(ただし孫が相続時精算課税を選択している場合は加算されます)。相続開始が近い局面では、相続等で財産を取得しない孫への贈与が、加算の対象外となる数少ない選択肢になりえます。
贈与税を払ってでも贈与した方が得になるのはどんな人ですか?
相続税の限界税率が、贈与税の実効税率を上回っている人です。たとえば遺産総額2億円・配偶者と子2人(限界税率20%)なら、年約1,169万円までの贈与は実効税率がそれを下回ります。他の条件を一定とすれば、限界税率が高い人ほど、110万円にこだわらないまとまった贈与が有利になりやすいといえます。配偶者がいる場合は一次相続だけで見た負担率が表の半分程度になるため、二次相続まで含めて判断してください。
出典・参考(2026年9月確認)
- 国税庁 タックスアンサー No.4408「贈与税の計算と税率(暦年課税)」/No.4405「贈与税がかからない場合」/No.4402 Q&A「贈与税がかかる場合」
- No.4155「相続税の税率」/No.4152「相続税の計算」/No.4161「贈与財産の加算と税額控除(暦年課税)」/No.4103「相続時精算課税の選択」
- No.4452「夫婦の間で居住用の不動産を贈与したときの配偶者控除」/No.4508「直系尊属から住宅取得等資金の贈与を受けた場合の非課税」/No.4510「教育資金の一括贈与」(令和8年3月31日で終了)/No.4511「結婚・子育て資金の一括贈与」(令和9年3月31日まで)
- 相続税法19条(生前贈与加算・特定贈与財産)・21条の3(非課税財産)・21条の6(配偶者控除)・21条の9(精算課税の選択)・21条の11の2(精算課税の基礎控除)・21条の15・16(精算課税の加算)・24条(定期金に関する権利の評価)・33条の2(還付)/相続税法基本通達21の3-5/租税特別措置法70条の2(住宅取得等資金)・70条の2の5(特例税率)・70条の3の3(災害時の再計算)/所得税法等の一部を改正する法律(令和5年法律第3号)/令和8年度税制改正大綱(貸付用不動産の評価見直し)
他の早見表・判定表も見る:税金・社会保険の早見表 一覧(年収の壁・社会保険料・住民税・役員報酬・贈与税・源泉徴収の要否)

プロゴ税理士事務所 税理士。元国税調査官。国税(調査・相談2万件・審判実務)×民間(事業会社実務・PdM)の経験からの複眼的な視点が強み。