Principle
「現物給与」は原則課税——非課税は例外
給与所得の収入金額には、金銭だけでなく「金銭以外の物又は権利その他経済的な利益」も含まれます(所得税法36条1項)。そのうえで、①職務の性質上やむを得ないもの(制服など)、②少額で強いて課税しないもの(一定額までの食事補助など)、③政策的に非課税とされたもの(通勤手当など)に限って非課税の取扱いがあります。通勤手当(所得税法9条1項5号)や制服(同6号)は法令上の非課税ですが、食事・社宅・社員旅行・永年勤続表彰は通達による「課税しなくて差し支えない」取扱いです。要件を外れると給与として源泉徴収が必要になり、税務調査で矢面に立つのは従業員ではなく源泉徴収義務者である会社です。
Quick Reference
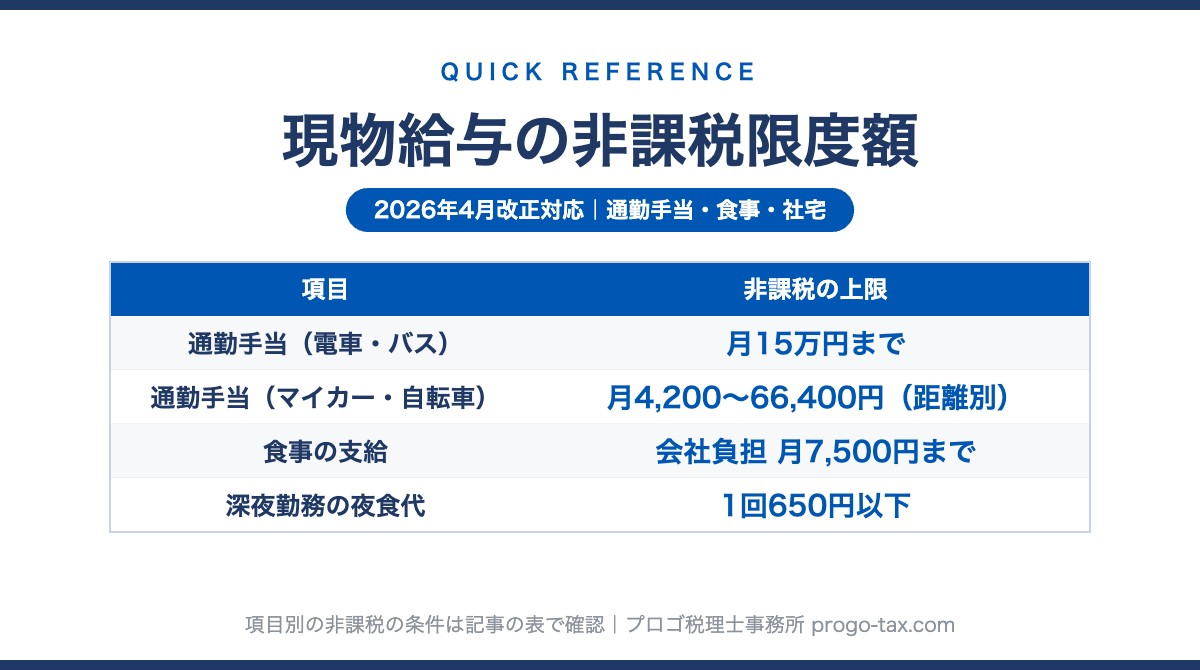
現物給与の非課税限度額 まとめ早見表
「所得税で非課税だから何もしなくていい」は3つのうち1つしか見ていない
| 項目 | 非課税の上限・条件 | 要件を外れた場合 | 直近の改正 |
|---|---|---|---|
| 通勤手当(電車・バス) | 合理的な経路の定期代など。月15万円まで | 超過分が給与課税 | 変更なし |
| 通勤手当(マイカー・自転車) | 片道距離に応じ月4,200円〜66,400円(下表) | 超過分が給与課税 | 令和7年4月・令和8年4月の2段階引き上げ |
| 一定の駐車場等の料金を含む通勤手当 | 距離別限度額に月5,000円を上限として加算(要件あり) | 超過分が給与課税 | 令和8年4月新設 |
| 食事の支給(まかない・弁当・社食) | 本人が価額の半分以上を負担し、かつ会社負担が月7,500円(税抜)以下 | 会社負担額の全額が給与課税 | 3,500円→7,500円(昭和59年以来の引き上げ) |
| 残業・宿日直時の食事(現物) | 無料でも非課税 | — | 変更なし |
| 深夜勤務者の夜食代(現金) | 1食650円(税抜)以下 | 給与課税 | 300円→650円 |
| 社宅・寮(従業員) | 「賃貸料相当額」の50%以上を本人から徴収 | 差額が給与課税 | 変更なし |
| 社宅(役員・小規模住宅) | 「賃貸料相当額」の全額を本人から徴収 | 差額が給与課税 | 変更なし |
※慶弔見舞金・制服・健康診断・社員旅行などは後半の「その他の現物給与」参照。社会保険・消費税の扱いは「税と社会保険・消費税のズレ」参照。
Commuting Allowance
通勤手当——1年で2回動いた。規程が古いままの会社が多い
電車・バス通勤は「最も経済的かつ合理的な経路」の定期代等が月15万円まで非課税です(所得税法9条1項5号)。新幹線通勤も経路が合理的であれば特急料金まで対象、グリーン料金は対象外。ここは改正なし。動いたのはマイカー・自転車通勤の距離別限度額です。
令和8年4月に変わったのは65km以上だけ。55〜65kmの38,700円は令和7年4月支給分から変わっていない
| 片道の通勤距離 | 令和8年4月〜 | 令和7年4月〜令和8年3月 | 令和7年3月以前 |
|---|---|---|---|
| 2km未満 | 全額課税 | 全額課税 | 全額課税 |
| 2km以上10km未満 | 4,200円 | 4,200円 | 4,200円 |
| 10km以上15km未満 | 7,300円 | 7,300円 | 7,100円 |
| 15km以上25km未満 | 13,500円 | 13,500円 | 12,900円 |
| 25km以上35km未満 | 19,700円 | 19,700円 | 18,700円 |
| 35km以上45km未満 | 25,900円 | 25,900円 | 24,400円 |
| 45km以上55km未満 | 32,300円 | 32,300円 | 28,000円 |
| 55km以上65km未満 | 38,700円 | 38,700円(55km以上一律) | 31,600円(55km以上一律) |
| 65km以上75km未満 | 45,700円 | 〃 | 〃 |
| 75km以上85km未満 | 52,700円 | 〃 | 〃 |
| 85km以上95km未満 | 59,600円 | 〃 | 〃 |
| 95km以上 | 66,400円 | 〃 | 〃 |
- 改正の経緯:①令和7年11月19日公布の政令で11年ぶりに限度額が引き上げられ、令和7年4月1日以後に支払われるべき通勤手当に遡って適用(令和7年分は年末調整で精算)。②令和8年度税制改正で、55km以上一律だった区分が65km・75km・85km・95km以上に細分化され、令和8年4月1日以後に支払われるべき通勤手当から適用。令和7年分の源泉徴収票の訂正や令和8年1〜3月支給分の確認には真ん中の列を使います。
- 駐車場等の料金の加算枠(令和8年4月新設):片道2km以上のマイカー等通勤者について、勤務先周辺や通勤で利用する駅・停留所周辺の一定の駐車場等の料金相当額を、距離別限度額に月5,000円を上限として加算できます。自宅付近の駐車場は対象外。「駐車場代を月5,000円まで払えば非課税」という独立した枠ではなく、通勤手当の限度額への加算枠です。
- 電車・バスとマイカーの併用は合算で月15万円が上限。徒歩通勤者への「通勤手当」は全額課税。所得税で非課税でも、社会保険では通勤手当は全額「報酬」です(後述)。
詳しく見る:在宅勤務と定期代、源泉徴収票への書き方
在宅勤務との併用:出社が週2日なのに1か月定期代を満額支給し続けている場合、実費との差額が「通勤に通常必要」と言えるかが論点になります。出社日数に応じた実費精算(回数券・IC実費)に切り替えるか、規程で支給基準を明記しておくのが安全です。限度額が上がった今は規程を見直す好機です。
源泉徴収票:非課税の通勤手当は源泉徴収票の「支払金額」に含めません。限度額を超えた部分(給与課税分)は含めます。令和7年分について改正前の限度額で課税していた会社は、年末調整の再計算と源泉徴収票の記載を確認してください。
Meals
食事の支給——昭和59年以来の倍増。「現金はダメ」が最大の落とし穴
- 役員・従業員本人が、食事の価額の半分以上を負担していること
- 会社の負担額(食事の価額−本人負担額)が月7,500円以下であること(両方必要)
この7,500円は、昭和59年以来42年間据え置かれていた3,500円が2026年(令和8年)4月1日以後に支給する食事から倍増したものです。深夜勤務者に夜食を現物で出せない場合の現金支給の枠も、1食300円以下から650円(税抜)以下に引き上げられました。7,500円の判定は消費税等を除いた金額で行い、その際10円未満の端数は切り捨てます。要件を外れると限度超過分ではなく会社負担額の全額が給与課税——「超えた分だけ課税」と誤解している解説が多い論点です。
- 「食事手当」として現金を渡すと全額課税(唯一の例外が深夜勤務者の夜食代1食650円以下)。残業・宿日直のときに出す食事(現物)は無料でも課税されません。
- 通勤手当は現金でも非課税なのに、食事は現物でなければ非課税になりません。同じ「手当」でも扱いが真逆——ここが現物給与の分かりにくさの核心です。
詳しく見る:計算例(非課税になる例・全額課税になる例)、食事の価額の評価
非課税になる例:1食500円(税抜)の仕出し弁当を月20日支給(価額10,000円)し、本人から月5,000円徴収。①本人負担は半分以上、②会社負担5,000円は7,500円以下で全額非課税。旧制度(3,500円)では会社負担5,000円が枠を超えて全額課税だったケースで、改正で設計の自由度が大きく広がりました。
全額課税になる例:月の食事の価額13,000円・本人負担6,000円。本人の負担割合が46%で半分未満のため、差額7,000円がまるごと給与課税です。
食事の価額の評価:仕出し弁当などは業者に支払う金額、社員食堂などで会社が調理して支給する場合は食材費・調味料費などの直接費の合計。いずれも消費税等を除いた金額で判定し、10円未満の端数は切り捨てます(国税庁No.2594)。
Company Housing
社宅——「家賃の半分」ルールは従業員だけ。役員に使うと事故
「家賃の半分を天引き」は従業員向けの発想。役員は算式で計算し直さないと差額が役員給与になる
建物の課税標準額800万円・敷地(持分)300万円・床面積66㎡のマンションなら、賃貸料相当額は16,000円+240円+6,600円=月22,840円。実際の家賃が15万円の借上げ社宅でも算式で計算するため2万円台になることが珍しくありません。ここからが従業員と役員の分かれ道です。
| 立場 | 給与課税されないために本人から徴収すべき額 | この例では |
|---|---|---|
| 従業員 | 賃貸料相当額の50%以上 | 11,420円以上 |
| 役員(小規模住宅) | 賃貸料相当額の全額 | 22,840円 |
| 役員(小規模でない借上げ社宅) | 会社支払家賃の50%と、自社所有の場合の算式による額のいずれか多い方 | —(この例の66㎡は小規模住宅に該当するため対象外。下の注記参照) |
※小規模でない住宅(法定耐用年数30年以下で132㎡超、30年超で99㎡超)は算式が変わります。上と同じ課税標準額(建物800万円・敷地300万円)なら、自社所有の算式{(建物×12%+敷地×6%)÷12}による額は95,000円(耐用年数30年超は10%で81,667円)となり、家賃の50%(75,000円)より多いため、95,000円を徴収しないと差額が役員給与になります。「家賃の半分を天引きしておけば大丈夫」が最も危ないパターンです。
- 従業員向けの「50%ルール」を役員にそのまま使っている例が非常に多い。役員(小規模住宅)は全額徴収が必要で、本人負担が不足すると差額が役員給与として扱われ、法人税上も定期同額給与との関係で損金算入に影響し得ます。
- 看守・守衛・住み込みの使用人など、職務の遂行上やむを得ない必要に基づいて社宅を貸与する場合は、無償でも給与課税されません(所得税基本通達9-9)。「福利厚生として良い部屋を安く貸す」ものは該当しません。
- 社宅を貸す代わりに「住宅手当」を現金で渡すと全額課税。食事と同じく、現物と現金で扱いが真逆になります。
詳しく見る:小規模住宅の判定、課税標準額の入手方法、「家賃の半額天引き」の見直し
小規模な住宅の判定:建物の法定耐用年数30年以下なら床面積132㎡以下、30年超なら99㎡以下(区分所有は共用部分を按分して加えた床面積で判定)。床面積240㎡超や、240㎡以下でもプール等の設備がある「豪華社宅」は算式が使えず時価になります。詳細は国税庁No.2600「役員に社宅などを貸したとき」。
固定資産税の課税標準額:物件所有者から資料の提供を受けるのが基本です。借家人は市区町村で固定資産課税台帳の閲覧等を求めることができますが(地方税法382条の2)、賃貸借契約書の提示など手続は自治体ごとに異なります。
算式と「家賃の50%」は一致しない:従業員社宅で「家賃の半額を天引き」と機械的に設定している場合、算式の方が低くなるケースでは徴収額を下げて従業員の実質手取りを増やせます。逆に役員では上の注記のとおり、家賃の50%では足りないことがあります。
Other Benefits
その他の現物給与——非課税になる主な条件
| 項目 | 非課税になる主な条件 |
|---|---|
| 慶弔見舞金 | 社会通念上相当な金額(結婚祝・香典・傷病見舞金など) |
| 制服・作業服 | 職務上着用が必要なもの(所得税法9条1項6号) |
| 健康診断 | 全員を対象とする通常の健診費用 |
| 社員旅行 | 4泊5日以内(海外は現地4泊5日)・参加割合50%以上などを総合判断(No.2603) |
| 永年勤続表彰 | おおむね10年以上の勤続者で、前回の表彰からおおむね5年以上の間隔があること。記念品・招待旅行等に限り、現金や換金性の高いものは課税(No.2591) |
| 商品の値引販売 | 取得価額以上、かつ通常販売価額のおおむね70%以上。値引率が全員一律または地位・勤続年数に応じて合理的で、家事消費として通常の数量まで(No.2595) |
| 研修費・資格取得費 | 業務遂行上の必要に基づくもの |
Social Insurance and VAT
税と社会保険・消費税のズレ——非課税でも保険料はかかる
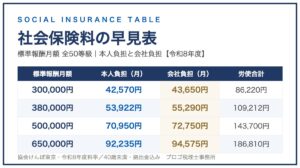
所得税の非課税枠に収まっていても、社会保険(健康保険・厚生年金)の「報酬」には通勤手当が全額算入されます。月2万円の通勤手当は所得税ゼロでも標準報酬月額を押し上げ、本人・会社双方の保険料を増やします(雇用保険の賃金にも算入)。食事や社宅の現物支給は、厚生労働大臣が都道府県別に定める「現物給与の価額」で報酬に算入され、所得税の非課税限度額とはまったく別の基準です。
- 食事:所得税は「本人が食事の価額の1/2以上を負担し、会社負担が月7,500円以下」で非課税ですが、社会保険は「本人が厚生労働大臣の定める価額の2/3以上を負担」していれば報酬に算入しない、という別の基準です(東京の価額は月25,500円・1日850円)。分母も割合も違うため、所得税は非課税でも社会保険料はかかる組み合わせが普通に起きます。
- 住宅は令和8年10月1日から算出方法が変わります。「1畳当たりの価額×居住用スペースの畳数」から「1㎡当たりの価額×総面積(別棟の物置・車庫と共用部分を除く)」へ(東京:2,830円/畳→1,330円/㎡)。同じ社宅でも報酬に算入される額が変わるため、10月以降の標準報酬月額への影響(随時改定の要否)を確認してください。食事の価額は令和8年4月1日に改定済みです。
- 消費税:通勤手当は所得税の限度額を超えて給与課税された部分でも、通勤に通常必要と認められる範囲なら課税仕入れです(消費税法基本通達11-6-5)。逆に社宅は、会社が家主に払う家賃は非課税仕入れ(控除できない)、従業員から徴収する使用料は非課税売上げ。所得税・社会保険・消費税で扱いが三者三様——これが現物給与の実務の面倒さの正体です。
詳しく見る:消費税の処理でよくある漏れ(通勤手当・社宅・食事)
通勤手当:片道100kmのマイカー通勤者に月8万円を払う場合、所得税では66,400円まで非課税・13,600円が給与課税ですが、消費税では通勤に通常必要な範囲として8万円全額が課税仕入れになり得ます。給与課税した部分を「給与=不課税」で処理していると仕入税額控除の計上漏れです(国税庁 質疑応答事例「通勤手当、住居手当」)。
社宅:住宅の貸付けは非課税取引なので、家主への家賃は非課税仕入れ、従業員・役員から徴収する社宅使用料は非課税売上げです。徴収額を地代家賃のマイナスで相殺処理すると非課税売上げの計上が漏れ、課税売上割合が実際より高く出て仕入税額控除が過大になります。社宅を増やすほど課税売上割合が下がる構造も、制度設計時に知っておきたい点です(質疑応答事例「社宅に係る仕入税額控除」)。
食事:仕出し弁当の購入は課税仕入れ、従業員から徴収する食事代は課税売上げです。
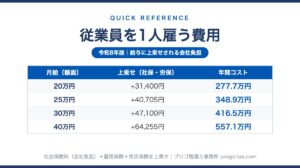
▶ 社会保険料が月収別にいくらかかるかは社会保険料の早見表【令和8年度・都道府県別】、雇う側の総負担と採用手続は従業員を1人雇う費用はいくら?にまとめています。
現物給与は、税務調査で源泉所得税の論点になりやすい項目です。特徴は、調査の窓口になり、追徴の矢面に立つのが従業員ではなく源泉徴収義務者である会社だという点——源泉徴収漏れがあれば会社に不納付加算税・延滞税の問題が生じ、本税分を従業員から精算するのも実務上は難しいことが多い。役員への経済的利益なら、法人税側でも役員給与の損金算入に影響する可能性があります。調査の現場でよく見たのは、役員社宅に従業員用の50%ルールを使っているケースと、「食事手当」を現金で払って非課税だと思っているケース。金額の多寡より、現物か現金か・誰に対してか、で結論が変わる領域です。
FAQ
よくある質問
出典・参考(2026年9月確認)
- 国税庁 タックスアンサー No.2582「電車・バス通勤者の通勤手当」/No.2585「マイカー・自転車通勤者の通勤手当」/「通勤手当の非課税限度額の改正について」(令和7年11月)/同(令和8年度税制改正)
- No.2594「食事を支給したとき」/「食事の現物支給に係る所得税の非課税限度額の引上げについて」
- No.2597「使用人に社宅や寮などを貸したとき」/No.2600「役員に社宅などを貸したとき」/所得税基本通達9-9(職務上やむを得ない社宅の貸与)・36-15・36-38の2
- No.2591「創業記念品や永年勤続表彰記念品の支給をしたとき」/No.2595「商品などを値引販売したとき」/No.2603「従業員レクリエーション旅行や研修旅行」
- 消費税法基本通達11-6-5/国税庁 質疑応答事例「通勤手当、住居手当」/「社宅に係る仕入税額控除」
- 日本年金機構「全国現物給与価額一覧表(厚生労働大臣が定める現物給与の価額)」/「令和8年4月1日から現物給与価額が改正されます」(住宅は令和8年10月1日から1㎡当たり×総面積へ)
▶ 従業員ではなく外部の個人に支払う報酬の源泉徴収は、源泉徴収が必要な報酬・料金 一覧【所法204条・判定表】で判定できます。