Assumptions
試算の前提(令和8年分・共通)
「額面」「手取り」「総コスト」の3つの数字を並べて見るための表。会社が払う87万円は本人の給与明細には現れない
- 税金:所得税は令和8年分(基礎控除・給与所得控除の改正反映)。住民税は所得割10%+定額部分年5,000円(均等割4,000円+森林環境税1,000円)の概算です。
- 社会保険料:協会けんぽ東京都・令和8年度料率(健康保険9.85%・介護保険1.62%・厚生年金18.3%・子ども・子育て支援金0.23%込みの本人折半分)。報酬月額を等級表に当てはめた標準報酬月額で計算しています。
- その他:独身・扶養なし、定期同額給与のみ(賞与なし)、役員のため雇用保険はありません。
詳しく見る:40万→45万円で手取り率が逆転する理由、令和7年分との増減内訳、令和10年分からの戻り
報酬月額と標準報酬月額のずれ:社会保険料は報酬月額そのものではなく、等級表に当てはめた標準報酬月額で計算します。報酬月額40万円は標準報酬月額410,000円(395,000〜425,000円の等級)、45万円は440,000円(425,000〜455,000円の等級)となり、報酬額と一致しません。表で報酬月額45万円の手取り率(79.0%)が40万円(78.9%)をわずかに上回るのは、この等級の当てはまり方の違いによるもので、誤植ではありません。
令和7年分との比較:令和8年分は基礎控除の引き上げにより、同じ報酬でも令和7年分より手取りがわずかに増えています(報酬月額50万円で年3万円台の増加)。同時に、健康保険料率は東京都で9.91%→9.85%に下がった一方、子ども・子育て支援金0.23%が新設されたため、社会保険料の本人負担は年5,100円ほど増えています。手取り増はこの分を差し引いた後の数字です。
令和10年分からは手取りが下がる:この引き上げのうち、基礎控除の加算42万円と給与所得控除の上乗せ5万円は令和8年分・令和9年分限りの特例です。現行法のままなら令和10年分は加算が37万円に縮小して所得区分ごとの段階制に戻り、給与所得控除の最低保障も69万円に戻るため、手取りは令和8年分よりやや減ります(令和8年度税制改正で物価上昇に連動して2年ごとに控除額を見直す仕組みも創設されており、実際の金額は物価次第で変わります)。役員報酬は原則として期首から3か月以内にしか変えられないため、令和10年3月期以降の設計では、この戻りを見込んでおく必要があります。
▶ 社会保険料の内訳(健康保険・厚生年金の等級別の金額・都道府県別に切り替え可)は、社会保険料の早見表【令和8年度・都道府県別】で全50等級を一覧できます。
Quick Reference
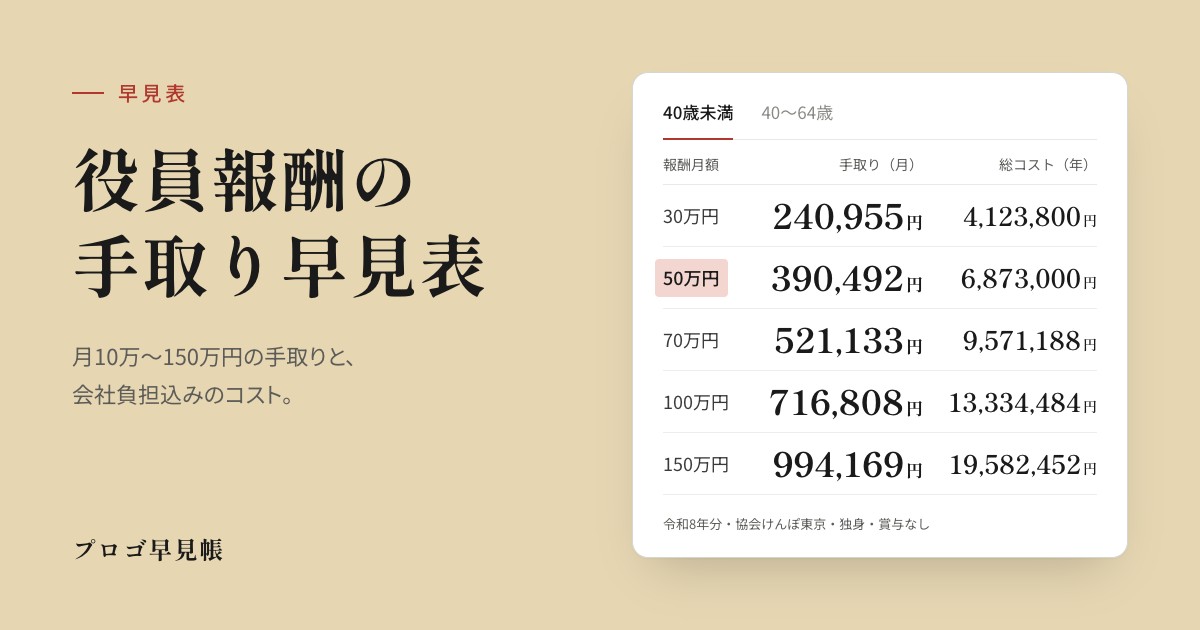
役員報酬の手取り早見表(40歳未満)
介護保険料のかからない40歳未満の表です。青字が手取り(年)、右端の金色列が会社負担込みの総コストです。
| 報酬月額 | 年間報酬 | 社会保険料(本人・年) | 所得税(年) | 住民税(年) | 手取り(年) | 手取り(月あたり) | 手取り率 | 会社負担込み総コスト(年) |
|---|---|---|---|---|---|---|---|---|
| 10万円 | 1,200,000 | 166,872 | 0 | 5,000 | 1,028,128 | 85,677 | 85.7% | 1,371,108 |
| 15万円 | 1,800,000 | 255,420 | 0 | 39,800 | 1,504,780 | 125,398 | 83.6% | 2,061,900 |
| 20万円 | 2,400,000 | 340,560 | 11,100 | 85,300 | 1,963,040 | 163,587 | 81.8% | 2,749,200 |
| 25万円 | 3,000,000 | 442,728 | 27,400 | 117,100 | 2,412,772 | 201,064 | 80.4% | 3,453,960 |
| 30万円 | 3,600,000 | 510,840 | 45,300 | 152,300 | 2,891,560 | 240,963 | 80.3% | 4,123,800 |
| 35万円 | 4,200,000 | 613,008 | 64,600 | 190,000 | 3,332,392 | 277,699 | 79.3% | 4,828,560 |
| 40万円 | 4,800,000 | 698,148 | 84,700 | 229,500 | 3,787,652 | 315,638 | 78.9% | 5,515,860 |
| 45万円 | 5,400,000 | 749,232 | 113,800 | 272,500 | 4,264,468 | 355,372 | 79.0% | 6,168,240 |
| 50万円 | 6,000,000 | 851,400 | 152,400 | 310,200 | 4,686,000 | 390,500 | 78.1% | 6,873,000 |
| 55万円 | 6,600,000 | 953,568 | 191,000 | 348,000 | 5,107,432 | 425,619 | 77.4% | 7,577,760 |
| 60万円 | 7,200,000 | 1,004,652 | 320,000 | 397,000 | 5,478,348 | 456,529 | 76.1% | 8,230,140 |
| 65万円 | 7,800,000 | 1,106,820 | 409,500 | 440,700 | 5,842,980 | 486,915 | 74.9% | 8,934,900 |
| 70万円 | 8,400,000 | 1,143,108 | 512,200 | 491,000 | 6,253,692 | 521,141 | 74.4% | 9,571,188 |
| 75万円 | 9,000,000 | 1,167,300 | 638,000 | 547,600 | 6,647,100 | 553,925 | 73.9% | 10,195,380 |
| 80万円 | 9,600,000 | 1,191,492 | 755,600 | 605,200 | 7,047,708 | 587,309 | 73.4% | 10,819,572 |
| 85万円 | 10,200,000 | 1,215,684 | 873,200 | 662,800 | 7,448,316 | 620,693 | 73.0% | 11,443,764 |
| 90万円 | 10,800,000 | 1,245,924 | 990,600 | 719,800 | 7,843,676 | 653,640 | 72.6% | 12,074,004 |
| 95万円 | 11,400,000 | 1,276,164 | 1,124,300 | 776,700 | 8,222,836 | 685,236 | 72.1% | 12,704,244 |
| 100万円 | 12,000,000 | 1,306,404 | 1,258,100 | 833,700 | 8,601,796 | 716,816 | 71.7% | 13,334,484 |
| 110万円 | 13,200,000 | 1,372,932 | 1,550,700 | 947,100 | 9,329,268 | 777,439 | 70.7% | 14,601,012 |
| 120万円 | 14,400,000 | 1,445,508 | 1,930,400 | 1,059,800 | 9,964,292 | 830,358 | 69.2% | 15,873,588 |
| 130万円 | 15,600,000 | 1,518,084 | 2,310,100 | 1,172,500 | 10,599,316 | 883,276 | 67.9% | 17,146,164 |
| 150万円 | 18,000,000 | 1,554,372 | 3,106,600 | 1,409,000 | 11,930,028 | 994,169 | 66.3% | 19,582,452 |
端数処理により各欄の合計と手取りが±数円ずれる場合があります。住民税は「その年の報酬に対する額」で、実際の天引きは1年遅れです(注意点④)。
▶ 扶養家族がいる場合や神奈川県の料率、手取りから必要報酬を逆算したい場合は、役員報酬 手取り逆算シミュレーター(無料・令和8年対応)で自分の条件のまま計算できます。
Age 40 and Over
40〜64歳(介護保険料あり)の早見表
40歳になると介護保険料(1.62%・労使折半)が上乗せされます。報酬月額50万円では40歳未満より手取りが年39,000円少なくなります。
| 報酬月額 | 年間報酬 | 社会保険料(本人・年) | 所得税(年) | 住民税(年) | 手取り(年) | 手取り(月あたり) | 手取り率 | 会社負担込み総コスト(年) |
|---|---|---|---|---|---|---|---|---|
| 10万円 | 1,200,000 | 176,400 | 0 | 5,000 | 1,018,600 | 84,883 | 84.9% | 1,380,636 |
| 15万円 | 1,800,000 | 270,000 | 0 | 38,500 | 1,491,500 | 124,292 | 82.9% | 2,076,480 |
| 20万円 | 2,400,000 | 360,000 | 10,200 | 83,500 | 1,946,300 | 162,192 | 81.1% | 2,768,640 |
| 25万円 | 3,000,000 | 468,000 | 26,100 | 114,600 | 2,391,300 | 199,275 | 79.7% | 3,479,232 |
| 30万円 | 3,600,000 | 540,000 | 43,900 | 149,500 | 2,866,600 | 238,883 | 79.6% | 4,152,960 |
| 35万円 | 4,200,000 | 648,000 | 62,800 | 186,600 | 3,302,600 | 275,217 | 78.6% | 4,863,552 |
| 40万円 | 4,800,000 | 738,000 | 82,800 | 225,600 | 3,753,600 | 312,800 | 78.2% | 5,555,712 |
| 45万円 | 5,400,000 | 792,000 | 109,500 | 268,200 | 4,230,300 | 352,525 | 78.3% | 6,211,008 |
| 50万円 | 6,000,000 | 900,000 | 147,500 | 305,500 | 4,647,000 | 387,250 | 77.5% | 6,921,600 |
| 55万円 | 6,600,000 | 1,008,000 | 185,500 | 342,600 | 5,063,900 | 421,992 | 76.7% | 7,632,192 |
| 60万円 | 7,200,000 | 1,062,000 | 308,400 | 391,200 | 5,438,400 | 453,200 | 75.5% | 8,287,488 |
| 65万円 | 7,800,000 | 1,170,000 | 396,600 | 434,500 | 5,798,900 | 483,242 | 74.3% | 8,998,080 |
| 70万円 | 8,400,000 | 1,212,120 | 498,100 | 484,100 | 6,205,680 | 517,140 | 73.9% | 9,640,200 |
| 75万円 | 9,000,000 | 1,240,200 | 623,100 | 540,300 | 6,596,400 | 549,700 | 73.3% | 10,268,280 |
| 80万円 | 9,600,000 | 1,268,280 | 739,900 | 597,500 | 6,994,320 | 582,860 | 72.9% | 10,896,360 |
| 85万円 | 10,200,000 | 1,296,360 | 856,700 | 654,700 | 7,392,240 | 616,020 | 72.5% | 11,524,440 |
| 90万円 | 10,800,000 | 1,331,460 | 972,000 | 711,200 | 7,785,340 | 648,778 | 72.1% | 12,159,540 |
| 95万円 | 11,400,000 | 1,366,560 | 1,103,100 | 767,700 | 8,162,640 | 680,220 | 71.6% | 12,794,640 |
| 100万円 | 12,000,000 | 1,401,660 | 1,235,800 | 824,200 | 8,538,340 | 711,528 | 71.2% | 13,429,740 |
| 110万円 | 13,200,000 | 1,478,880 | 1,514,900 | 936,500 | 9,269,720 | 772,477 | 70.2% | 14,706,960 |
| 120万円 | 14,400,000 | 1,563,120 | 1,890,600 | 1,048,000 | 9,898,280 | 824,857 | 68.7% | 15,991,200 |
| 130万円 | 15,600,000 | 1,647,360 | 2,266,600 | 1,159,600 | 10,526,440 | 877,203 | 67.5% | 17,275,440 |
| 150万円 | 18,000,000 | 1,689,480 | 3,061,100 | 1,395,500 | 11,853,920 | 987,827 | 65.9% | 19,717,560 |
How to Read
手取り率は報酬を上げるほど下がる——3つの節目
役員報酬月額と手取り率(令和8年分・東京・40歳未満)。10万円の85.7%から150万円の66.3%まで逓減します。
- ① 所得税の累進税率:手取り率低下の主因。課税所得が増えるほど適用税率が5%→45%へ段階的に上がります。
- ② 厚生年金は月65万円で頭打ち:標準報酬月額65万円を超える部分に厚生年金保険料はかかりません(健康保険の上限は139万円)。グラフの傾きが65万円を境に緩やかになる理由です。ただしこの上限は令和9年9月に68万円、令和10年9月に71万円、令和11年9月に75万円へ段階的に引き上げられます。
- ③ 給与所得控除は年収850万円で頭打ち:850万円超で195万円の定額。報酬月額71万円あたりから控除が増えなくなり、課税所得の増え方が速くなります。
詳しく見る:厚生年金の上限引上げが表の手取りに与える影響
報酬月額が665,000円(健康保険36等級)を超える方は、令和9年9月以降、厚生年金保険料と会社負担が段階的に増え、この表の手取りは下がっていきます。上限に達している方の厚生年金の本人負担は、月59,475円(65万円)→62,220円(68万円)→64,965円(71万円)→68,625円(75万円)。令和11年9月時点で本人・会社それぞれ年約11万円の負担増です(社会保険料控除が増える分、所得税・住民税はわずかに減ります)。段階的な引上げの詳細は社会保険料の早見表の「厚生年金の上限」の章にまとめています。
▶ そもそも役員報酬をいくらに設定すべきかの考え方は、役員報酬の決め方【創業期の3ステップ】で解説しています。
Decision Points
早見表の次に考えること
- 手取りの目標額から逆算する:「毎月これだけ残したい」が決まっているなら逆算が早道。▶ 手取り逆算シミュレーターで「手取り月40万円に必要な報酬」を1分で確認できます。
- 報酬を上げずに手残りを増やす:役員社宅なら、家賃の一部を会社経費にしながら賃貸料相当額の負担だけで住めます。▶ 役員社宅の家賃はいくらにすべきか(賃貸料相当額の計算)
- 世間相場と比べる:▶ 国の統計に基づく役員報酬の平均額(企業規模別・業種別)
- 法人に残すか、個人に移すか:報酬を厚くすれば個人課税、抑えれば法人課税が増えます。▶ 法人成りシミュレーション(無料)/将来の役員退職金(損金算入の目安と税金・手取りの早見表)まで含めると生涯の手取りはさらに変わります。
Caveats
早見表を使うときの注意点
- ① 期首3か月以内にしか変えられない。定期同額給与として損金算入するには、原則として事業年度開始から3か月以内の改定が必要です。年の途中で「手取りが思ったより少ない」と気づいても、原則その期は変更できません(例外は下の折りたたみ)。
- ② 扶養・配偶者がいると手取りは増える。本表は独身・扶養なしの前提。配偶者控除・扶養控除の対象家族がいれば所得税・住民税が減り、手取りは表より多くなります。
- ③ 賞与(事前確定届出給与)は別計算。事前の届出が必要なうえ、社会保険料の計算方法(標準賞与額)も月額報酬と異なります。
- ④ 住民税は1年遅れでかかる。本表の住民税は「その年の報酬に対する額」ですが、実際の天引きは翌年6月から始まります。報酬を改定した最初の1年は前年の報酬をもとにした住民税が天引きされるため、手取りは本表と一致しません。
表の手取りに近づくのは改定から2年目の6月以降。設立初年度や大幅な増減額の年は資金繰りに織り込む
詳しく見る:期中に改定できる例外(臨時改定事由・業績悪化改定事由)、住民税の課税年度
期中改定の例外:役職の変更など職制上の地位の変更による「臨時改定事由」と、経営状況の著しい悪化により第三者との関係上やむを得ない「業績悪化改定事由」による改定は、期中でも定期同額給与として認められます(法人税法施行令69条1項1号ロ・ハ)。ただし業績悪化改定事由は「一時的な資金繰りの都合」「単に業績目標に達しなかった」だけでは認められず、取引先・銀行・株主との関係で減額せざるを得ない客観的な事情が必要です(法人税基本通達9-2-13)。
住民税の課税年度:住民税は前年1〜12月の所得に対して課税され、翌年6月から給与天引き(特別徴収)が始まります(地方税法32条・313条・321条の5)。本表の住民税は「その年の報酬をもとに翌年度に課税される額」です。
FAQ
よくある質問
出典・参考(2026年9月確認)
- 国税庁「令和8年4月 源泉所得税の改正のあらまし」(PDF)/財務省「令和8年度税制改正の大綱の概要」(PDF・基礎控除の加算と物価連動)
- 東京都主税局「個人住民税」/大田区「特別区民税・都民税(住民税)・森林環境税の計算のしくみ」(定額部分5,000円の内訳)
- 全国健康保険協会「令和8年度保険料額表(都道府県別)」/日本年金機構「保険料額表」(子ども・子育て拠出金率0.36%)/厚生労働省「厚生年金等の標準報酬月額の上限の段階的引上げについて」
- 法人税法34条・法人税法施行令69条1項1号(定期同額給与・改定事由)/地方税法32条・313条・321条の5(住民税の課税年度・特別徴収)
▶ 役員ではなく従業員(雇用保険あり・会社負担の列なし)の手取りは、年収別 手取り早見表(会社員版)をご覧ください。