従業員を1人雇う費用はいくら?会社負担の早見表と、初めての採用で必要な手続き【令和8年版】

従業員を1人雇うと、会社が実際に払うお金は給与だけでは済みません。月給25万円の正社員なら、社会保険・雇用保険・労災保険の会社負担が上乗せされて実際のコストは月290,705円——額面の約1.16倍です。一方、週20時間未満のパートなら上乗せは労災保険の0.3%だけ、というケースもあります。正社員・パート別の「1人あたりの本当のコスト」を早見表にし、初めての採用で必要な税務署・労働基準監督署・ハローワークへの手続きを期限順に整理しました。当事務所自身が2026年10月にパートを1名採用するため、その実例も掲載しています。
Quick Reference
従業員1人あたりのコスト早見表(正社員・月給別)
「人を雇う費用」の正体は社会保険料。雇用保険・労災はその1割以下
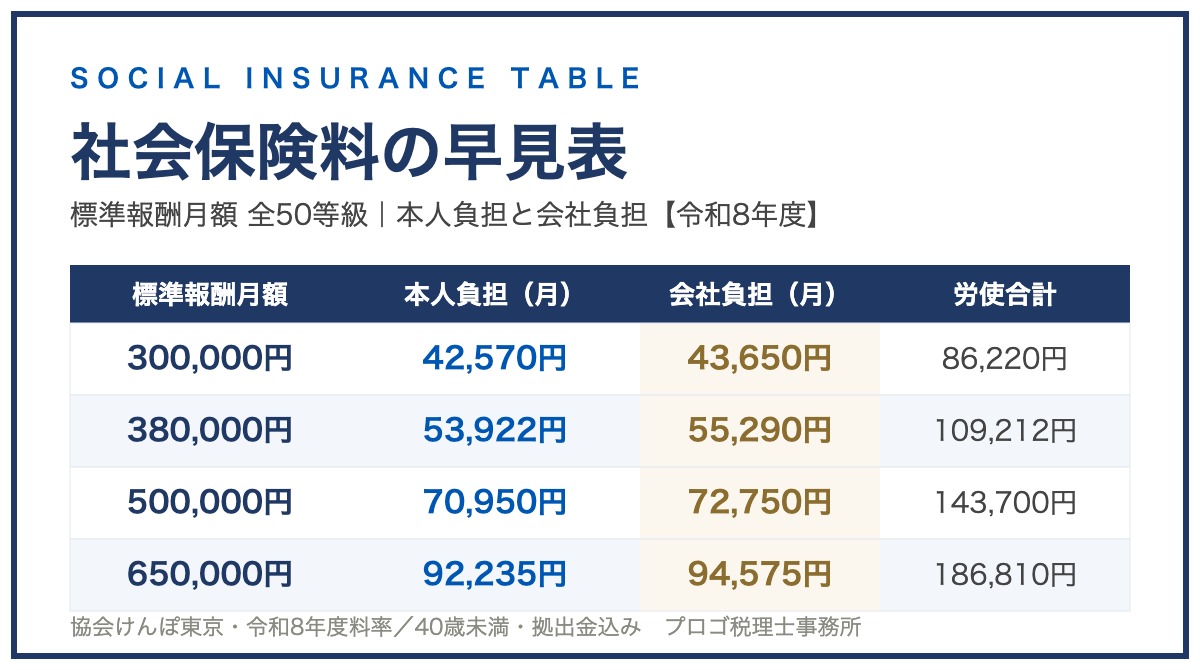
正社員(フルタイム)は社会保険・雇用保険・労災保険のすべてに加入するのが原則。月給に対しておおむね16%前後が会社負担として上乗せされます。
| 月給(額面) | 社会保険料(会社負担・拠出金込み) | 雇用保険料(会社負担0.85%) | 労災保険料(全額会社0.3%) | 上乗せ合計(月) | 実際の月コスト | 年間コスト(12か月) |
|---|---|---|---|---|---|---|
| 20万円 | 29,100 | 1,700 | 600 | 31,400(+15.7%) | 231,400 | 2,776,800 |
| 25万円 | 37,830 | 2,125 | 750 | 40,705(+16.3%) | 290,705 | 3,488,460 |
| 30万円 | 43,650 | 2,550 | 900 | 47,100(+15.7%) | 347,100 | 4,165,200 |
| 35万円 | 52,380 | 2,975 | 1,050 | 56,405(+16.1%) | 406,405 | 4,876,860 |
| 40万円 | 59,655 | 3,400 | 1,200 | 64,255(+16.1%) | 464,255 | 5,571,060 |
上乗せ率が15.7〜16.3%と上下するのは、社会保険料が月給そのものではなく等級表に当てはめた「標準報酬月額」で計算されるためです(月給25万円→標準報酬月額260,000円、30万円→300,000円)。誤植ではありません。
- 社会保険料の会社負担=協会けんぽ東京都・令和8年度料率(健康保険9.85%+子ども・子育て支援金0.23%・厚生年金18.3%の折半分)+会社のみ負担の子ども・子育て拠出金0.36%。神奈川県は健康保険9.92%でほぼ同水準です。雇用保険は令和8年度・一般の事業=会社0.85%、労災は「その他の各種事業」=0.3%。
- 40〜64歳は介護保険の会社折半分(0.81%)が上乗せ。賞与にも同じ料率がかかります。通勤手当は所得税非課税でも、社会保険の標準報酬月額・労働保険の賃金総額には含まれます。
- 健康診断の費用も会社負担(雇入れ時+年1回、1人あたり年5,000〜15,000円程度が目安)。表には入っていない法定コストです。
詳しく見る:健康診断の対象者、労災保険率の業種差、神奈川県の料率で見る
健康診断:労働安全衛生法66条・安衛則43条(雇入時)・44条(定期)により、「常時使用する労働者」=期間の定めのない契約(または1年以上)で、週の所定労働時間が通常の労働者の4分の3以上の人が対象です。正社員は全員対象、週15時間のパートは対象外。費用は会社負担が原則です。
労災保険率は業種で大きく違います。「その他の各種事業」0.3%は最低水準で、卸売・小売・飲食・事務所などが該当。建設事業は0.6%(機械装置の組立て)〜3.4%(水力発電施設・ずい道等新設)、林業5.2%、金属鉱業8.8%(令和8年度・令和7年度と同率)。建設・運送・製造の会社は自社の事業の種類で読み替えてください。
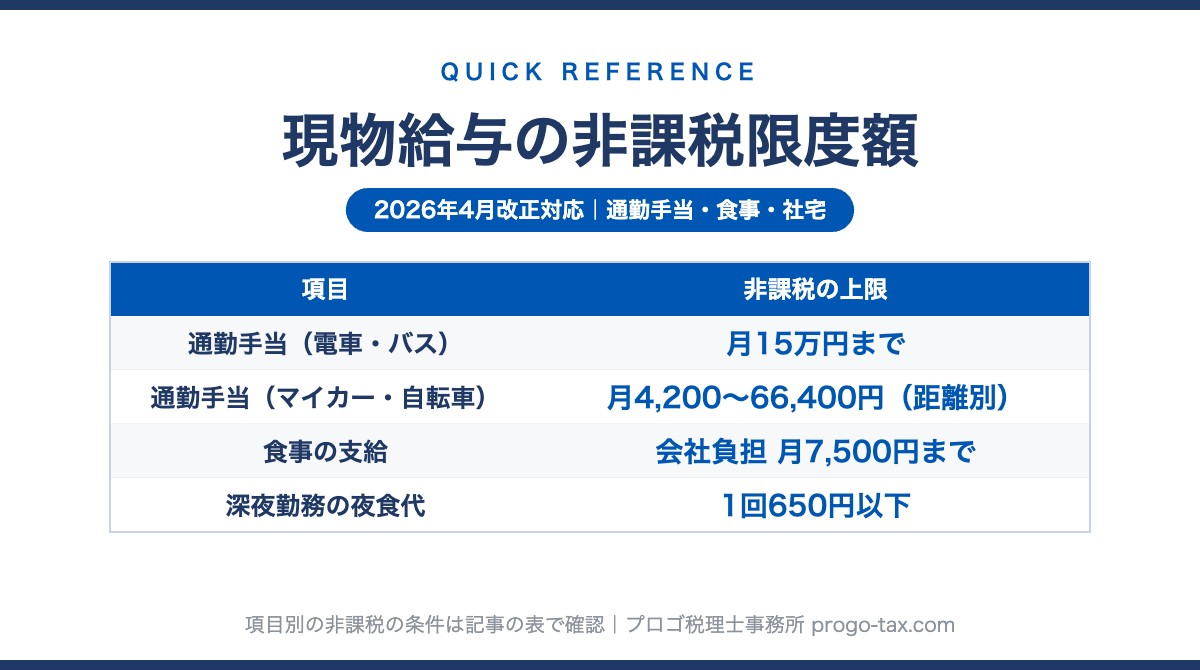
神奈川県の料率で表示した等級ごとの正確な金額は社会保険料の早見表【令和8年度・都道府県別】、通勤手当・食事・社宅など給与以外で渡すものの非課税枠(2026年4月に食事が月7,500円へ倍増)は現物給与の非課税限度額 早見表で確認できます。
パートは「何に入るか」で大きく変わる
時給1,400円・週3日・1日5時間(週15時間)なら、雇用保険(週20時間以上)にも社会保険(正社員の4分の3以上・目安週30時間)にも該当せず、上乗せは労災保険0.3%のみ。月給91,000円(週15時間×52週÷12か月=月65時間×1,400円)に対して月273円です。週30時間を超えると社会保険に入り、上乗せは一気に16%前後に。「週何時間で契約するか」がコストの分かれ目です。
How It Works
3つの保険の加入判定——コストはここで決まる
左は必ず入る、中は「週20時間」、右は「事業所→人」の2段階。上乗せ16%の大半は右の社会保険
- ① 労災保険:雇用形態を問わず強制加入・全額会社負担。料率は業種別で、事務所・小売・サービス業は0.3%(令和8年度・前年度と同率)。
- ② 雇用保険:週の所定労働時間20時間以上+31日以上の雇用見込みの両方を満たす人。契約上の所定時間で判定するため、たまたま残業で超えた月があっても加入にはなりません。2028年10月1日から週10時間以上に引き下げ。
- ③ 社会保険:法人は強制適用、個人事業所は適用業種+常時5人以上(士業は令和4年10月から適用業種)。人は正社員の4分の3以上(週30時間)が基本。従業員5人未満の個人事業所は加入義務なし。
詳しく見る:個人事業所の業種要件撤廃(2029年10月)、106万円の壁と企業規模要件、2026年10月からの保険料調整制度
個人事業所の業種要件:現在は法定17業種に限られますが、2029年10月から業種要件が撤廃され、常時5人以上の個人事業所は業種を問わず適用対象になる予定です(施行時点で既に存在する事業所には当分の間の経過措置)。
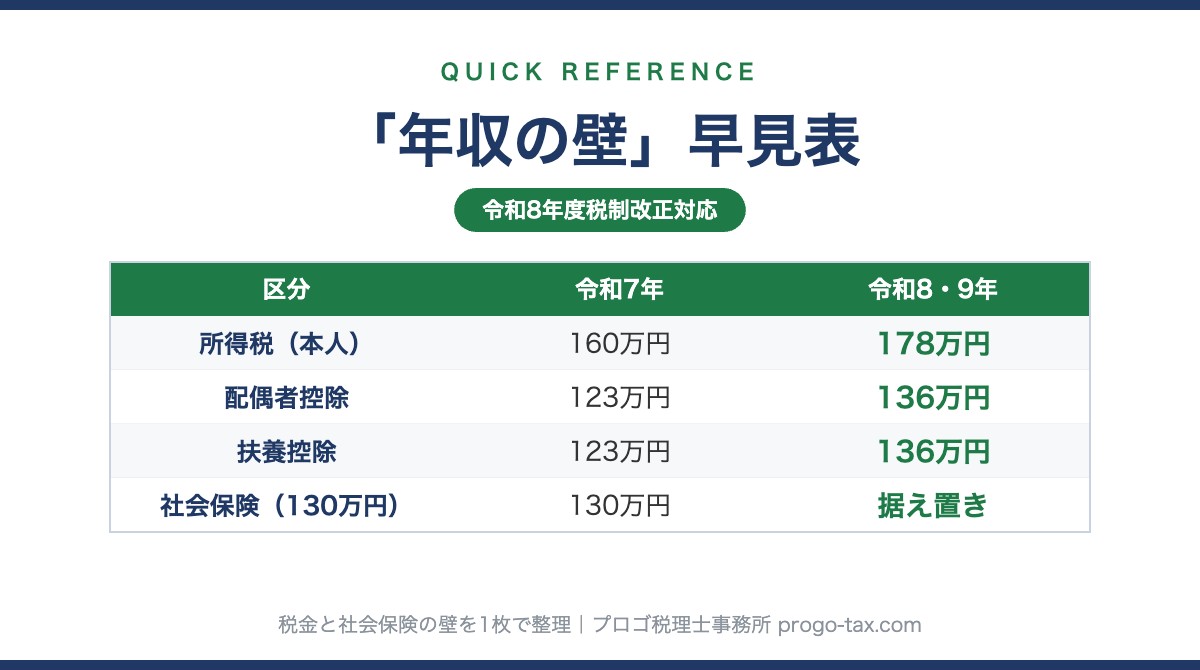
適用拡大(106万円の壁):厚生年金の被保険者数51人以上の企業では、週20時間以上・月額8.8万円以上等でも加入対象。月額8.8万円の賃金要件は2026年10月に撤廃予定で、以後は週20時間以上・2か月超の雇用見込み・学生でない、で判定します。企業規模要件も2027年10月から段階的に縮小されます。扶養の範囲で働きたい方のラインは年収の壁 早見表へ。
保険料調整制度(2026年10月〜):適用拡大で新たに加入する短時間労働者(標準報酬月額126,000円以下)について、本人負担分の一部を事業主が追加で負担できる制度が始まります。労使合意と事業主の申出が前提で、軽減は最大3年間(3年目は半減)。対象は、令和8年10月1日以降に任意特定適用事業所になった事業所と、令和9年10月以降に企業規模要件の引下げで新たに強制適用となる事業所で、従業員51人以上ですでに特定適用事業所になっている会社は対象外。会社側のコストが増える方向の制度です。
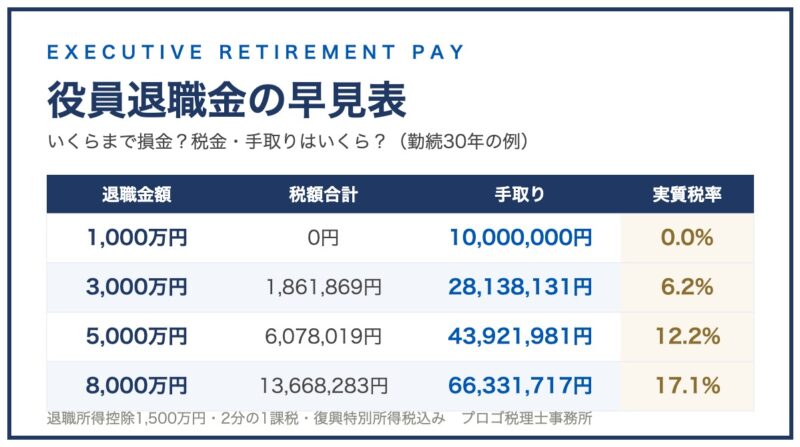
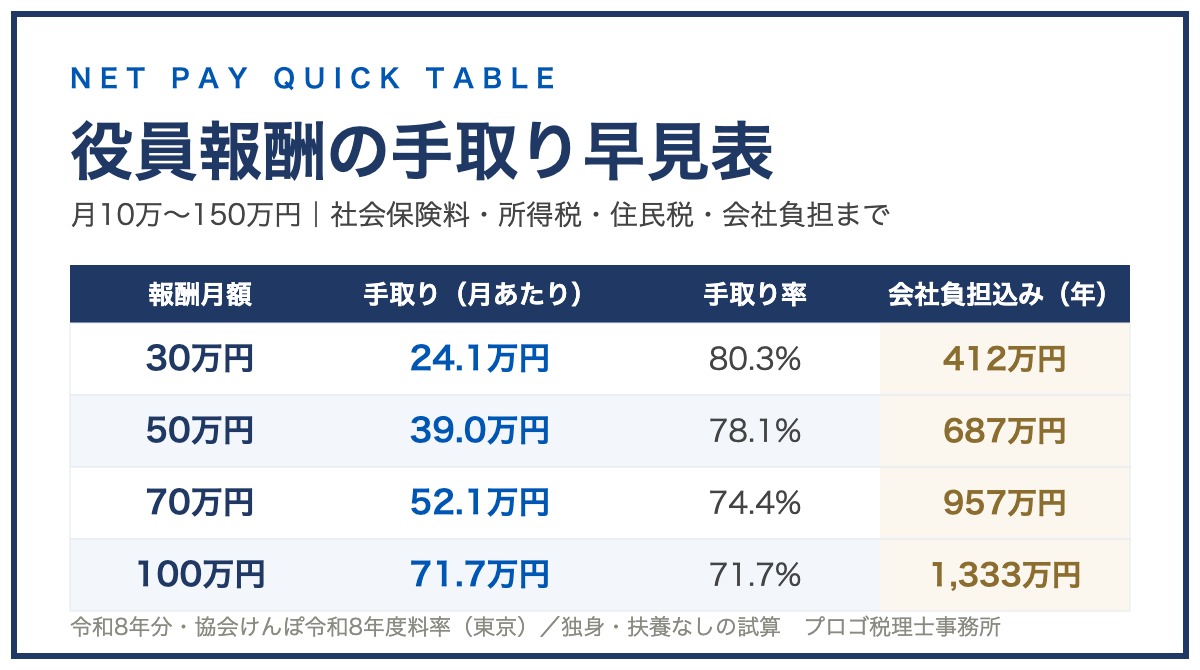
役員は原則として雇用保険・労災保険の対象外で、コスト構造が異なります。▶ 役員報酬の手取り早見表【令和8年版】
Timeline
初めての採用で必要な手続き——期限順の一覧
上から順に進めれば漏れない。納期の特例は「提出月の翌月支払分」からなので、給与を払い始める前に出す
| タイミング・期限 | 提出先 | 手続き・書類 | ポイント |
|---|---|---|---|
| 雇入れ時(契約締結時) | 従業員へ交付 | 労働条件通知書 | 賃金・労働時間・就業場所等の明示は労働基準法15条の義務。2024年4月から「就業場所・業務の変更の範囲」の明示が必須(有期契約は更新上限・無期転換の明示も)。雇用契約書を兼ねる形でも可 |
| 最初の給与支払日の前日まで | 従業員から回収 | 給与所得者の扶養控除等(異動)申告書 | これがないと源泉徴収が乙欄(高い税額)になる。マイナンバーもここで取得 |
| 雇った日から1か月以内 | 税務署 | 給与支払事務所等の開設届出書 | 個人事業主が初めて給与の支払事務を始めるときに提出。法人も新たに給与支払事務所を開設した場合は必要(設立時に提出済みなら不要) |
| できるだけ早く(任意) | 税務署 | 源泉所得税の納期の特例の承認に関する申請書 | 給与の支給人員が常時10人未満なら、源泉所得税の納付を年2回(7月10日・1月20日)にできる。適用は提出月の翌月支払分から |
| 雇入れ日の翌日から10日以内 | 労働基準監督署 | 労働保険 保険関係成立届 | 労災保険の加入手続き。1人でも雇えば必須 |
| 雇入れ日の翌日から50日以内 | 労働基準監督署 | 労働保険 概算保険料申告書・納付 | 年度末までの賃金見込みに対する概算保険料を前払い。成立届と同時提出も可 |
| 設置の日の翌日から起算して10日以内 | ハローワーク | 雇用保険適用事業所設置届 | 雇用保険の対象者(週20時間以上等)を雇った場合のみ |
| 雇用した月の翌月10日まで | ハローワーク | 雇用保険被保険者資格取得届 | 対象者ごとに提出 |
| 事実発生から5日以内 | 年金事務所 | 健康保険・厚生年金保険 新規適用届/被保険者資格取得届 | 社会保険の適用事業所になる場合(法人・5人以上の個人事業所)のみ |
詳しく見る:2024年4月から増えた労働条件通知書の明示事項
労働基準法施行規則5条の改正(令和6年4月1日施行)で、すべての労働者に「就業場所・業務の変更の範囲」の明示が、有期契約の労働者にはさらに「更新上限の有無と内容」「無期転換申込機会」「無期転換後の労働条件」の明示が追加されました。ネット上の古いひな形には「変更の範囲」欄がないものが多く、そのまま使うと明示義務違反になります。パート採用(有期契約)では有期の追加項目が特に効きます。
Routine
雇った後の毎月・毎年のルーチン
- 毎月:扶養控除等申告書の提出がある人は源泉徴収税額表の甲欄(ない人は乙欄)で天引き。社会保険料は当月分を翌月支給の給与から控除。源泉所得税は翌月10日まで(納期の特例なら7月10日・1月20日)に納付。
- 年1回:6月1日〜7月10日に労働保険の年度更新、7月に算定基礎届(社会保険加入者がいる場合)、12月に年末調整、翌年1月31日までに法定調書合計表(税務署)と給与支払報告書(市区町村)。給与支払報告書を出すと翌年度から住民税の特別徴収の通知が届きます。
- 年次有給休暇:6か月継続勤務・8割以上出勤で発生(フルタイム10日、週3日勤務なら5日の比例付与)。10日以上付与される人には年5日を取得させる義務があり、実質的な人件費です。
Employment or Outsourcing
「雇う」か「外注する」か——税務調査で見られる境目
給与には源泉徴収・社会保険の義務がある一方、消費税の仕入税額控除はできません。外注費は課税仕入れなら仕入税額控除ができ、社会保険・労働保険の会社負担は原則発生しません(外注でも源泉徴収が必要な報酬はあります)。このため「実態は雇用なのに外注費にしていないか」は税務調査の定番論点で、指揮命令の有無・時間拘束・道具の負担・他社の仕事を受けられるか等の実態で判定されます。契約書の名目だけで外注費にはできません。
詳しく見る:外注先が免税事業者ならインボイスの経過措置で控除は一部だけ(2026年10月から70%)
外注先がインボイス発行事業者でない(免税事業者)場合、仕入税額控除は経過措置により一部しかできません。控除できる割合は令和8年9月30日までが80%、令和8年10月1日〜令和10年9月30日が70%、以後50%(〜令和11年9月)→30%(〜令和13年9月)と段階的に下がり、令和13年10月に終了します(令和8年度税制改正で、従来の「80%→50%→終了」から多段階化・2年延長)。外注が有利かどうかは、相手がインボイス発行事業者かどうかで変わります。
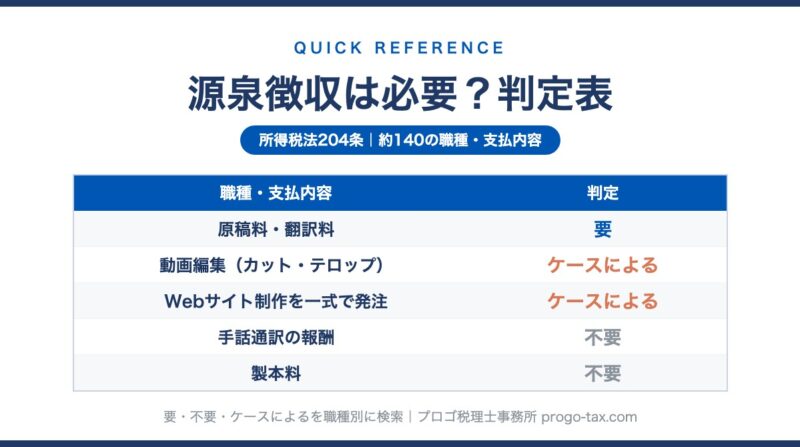
▶ 外注先が個人の場合に源泉徴収が必要かどうかは、源泉徴収が必要な報酬・料金の判定表(所得税法204条・約140職種)で確認できます。
Case
実例:当事務所も2026年10月にパートを1名採用します
この記事は、当事務所(川崎の税理士事務所)自身が2026年10月にパートスタッフを1名採用するにあたって整理した実務メモでもあります。募集条件は時給1,350〜1,700円・週3〜4日・1日4時間以上(土日祝休み)・交通費別途支給。時給1,400円・週3日・1日5時間(週15時間)で契約すれば、雇用保険は対象外(週20時間未満)、社会保険も対象外(4分の3基準を満たさず、5人未満の個人事業所はそもそも適用外)、健康診断の対象外、有給は6か月後に5日(年5日取得義務の対象外)。会社負担の上乗せは労災の0.3%——月給91,000円に対して月273円だけ。手続きも税務署(開設届・納期の特例)と労働基準監督署(成立届・概算保険料申告)の2か所で完結します。2028年10月からは雇用保険が週10時間以上に拡大されるため、その時点で加入手続きが必要になる見込みです。
FAQ
よくある質問
月給25万円の正社員を雇うと、会社の負担は実際いくらですか?
協会けんぽ東京・令和8年度・40歳未満の場合、社会保険料の会社負担37,830円+雇用保険料2,125円+労災保険料750円が上乗せされ、月290,705円(額面の約1.16倍)、年間では約349万円です。賞与を出す場合はさらに増え、このほか法定の健康診断費用(年1万円前後)もかかります。
パートを1人雇ったら社会保険に入れなければいけませんか?
週の労働時間によります。正社員の4分の3(目安:週30時間)以上働く場合は加入が必要です。週30時間未満なら原則不要ですが、厚生年金保険の被保険者数が51人以上の企業では週20時間以上・月額8.8万円以上等でも加入対象です(この賃金要件は2026年10月に撤廃予定)。なお従業員5人未満の個人事業所は、そもそも社会保険の適用事業所ではないため加入義務がありません。
雇用保険はどんなパートでも必要ですか?
週の所定労働時間20時間以上、かつ31日以上の雇用見込みの両方を満たす人だけが加入対象です(昼間学生は原則対象外)。週20時間未満の契約なら加入できません。ただし2028年10月から基準が週10時間以上に引き下げられるため、いま対象外の短時間パートも将来は加入対象になる見込みです。
個人事業主が初めて従業員を雇ったら、税務署に何を出しますか?
雇った日から1か月以内に「給与支払事務所等の開設届出書」を提出します。あわせて、給与の支給人員が常時10人未満なら「源泉所得税の納期の特例の承認に関する申請書」を出しておくと、源泉所得税の納付が毎月から年2回(7月10日・1月20日)になり、事務負担が大きく減ります。
従業員に払う交通費(通勤手当)にも保険料はかかりますか?
かかります。通勤手当は所得税では非課税(電車・バス通勤なら月15万円まで)ですが、社会保険の標準報酬月額と労働保険(雇用保険・労災保険)の賃金総額にはいずれも含まれます。「交通費だから保険料の計算外」ではない点に注意してください。
出典・参考(2026年9月確認)
- 国税庁「A2-7 給与支払事務所等の開設・移転・廃止の届出」/タックスアンサー No.2505「源泉所得税及び復興特別所得税の納期限と納期の特例」
- 厚生労働省「労災保険率について」/「令和8年度の労災保険率、労務費率、第2種特別加入保険料率」(PDF)/「令和8年度 雇用保険料率のご案内」(PDF)
- 日本年金機構「適用事業所における適用業種(士業)の追加(令和4年10月施行)」/「保険料調整制度のご案内」/全国健康保険協会「令和8年度の協会けんぽの保険料率」
- 雇用保険法施行規則141条(適用事業所設置届は設置の日の翌日から起算して10日以内)/労働基準法15条・同法施行規則5条(労働条件の明示、令和6年4月改正)/労働基準法39条(年次有給休暇)/労働安全衛生法66条・労働安全衛生規則43条・44条(健康診断)/平成28年法律第15号附則52条・53条(インボイス経過措置、令和8年度税制改正による見直し)
他の早見表・判定表も見る:税金・社会保険の早見表 一覧(年収の壁・社会保険料・住民税・役員報酬・贈与税・源泉徴収の要否)

プロゴ税理士事務所 税理士。元国税調査官。国税(調査・相談2万件・審判実務)×民間(事業会社実務・PdM)の経験からの複眼的な視点が強み。