Assumptions
試算の前提(令和8年度・中小法人・標準税率)
- 対象の法人:資本金1億円以下の普通法人(大法人の完全子会社・通算法人・外形標準課税の対象法人を除く)で、事務所が1つの都道府県・市区町村にある法人。事業年度は12か月で、令和8年4月1日から令和9年3月31日までに開始する事業年度です。
- 所得:法人税の申告書の所得金額(会計の利益に税務上の加算・減算をして、繰越欠損金を引いた額)。事業税も同じ所得で計算しています。
- 法人税:年800万円以下の部分が15%(中小企業者等の軽減税率の特例。令和9年3月31日までに開始する事業年度が対象で、延長されなければ令和9年4月1日以後に開始する事業年度は本則の19%)、超える部分が23.2%。地方法人税は法人税額の10.3%。
- 防衛特別法人税:令和8年4月1日以後に開始する事業年度から、(法人税額−年500万円)×4%。法人税額が年500万円以下なら0円です。赤字の年や税額が0円の年も、法人税の申告書と一体の様式で防衛特別法人税の申告をします。
- 法人事業税:所得のうち年400万円以下の部分3.5%・400万円超800万円以下の部分5.3%・800万円超の部分7.0%(標準税率)。特別法人事業税は標準税率で計算した事業税額の37%。
- 法人住民税:法人税割は法人税額の1.0%(道府県民税)と6.0%(市町村民税)の合計7.0%。均等割は資本金等の額1,000万円以下・従業者50人以下の年70,000円(道府県民税20,000円+市町村民税50,000円)。
- 税額は、課税標準の1,000円未満と税額の100円未満を切り捨てています。消費税は表の外で、別に計算します。
表の金額は「その事業年度の所得にかかる年間の税金」です。決算日から2か月以内に確定申告をして納めます。事業税と特別法人事業税は、申告書を出した事業年度(通常は翌事業年度)の損金になり、翌年の所得を下げます。この効果を入れた率が、後の表の「実効税率」です。
詳しく見る:計算の順番
所得(1,000円未満切捨て)に法人税の税率を当てて法人税額(100円未満切捨て)を出し、法人税額(1,000円未満切捨て)に地方法人税・法人税割の税率を掛けます。防衛特別法人税は法人税額から年500万円を引いた額(1,000円未満切捨て)に4%を掛けます。地方法人税と法人住民税の法人税割は、防衛特別法人税を加える前の法人税額をもとに計算します。事業税は所得を400万円・800万円で区切ってそれぞれの税率を掛け、特別法人事業税は標準税率で計算した事業税額に37%を掛けます。
Quick Reference
法人税の早見表(所得0円〜1億円・標準税率)
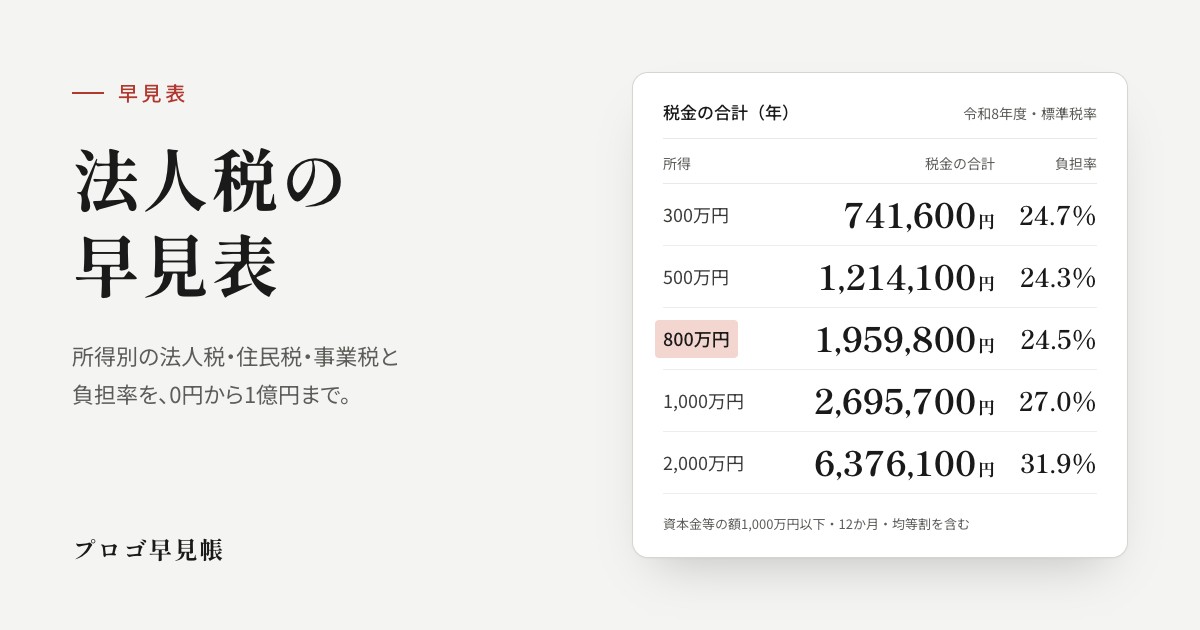
標準税率で計算した表です(東京23区の場合は下の表)。負担率は「税金の合計÷所得」。所得が小さいうちは均等割の年70,000円の比重が大きく、負担率がいちばん低いのは所得400万円(24.1%)の行です。防衛特別法人税は所得2,438万円あたりからかかります。
| 所得(年) | 法人税 | 地方法人税 | 防衛特別法人税 | 事業税 | 特別法人事業税 | 住民税(法人税割) | 均等割 | 合計 | 負担率(合計÷所得) |
|---|---|---|---|---|---|---|---|---|---|
| 0円(赤字) | 0 | 0 | 0 | 0 | 0 | 0 | 70,000 | 70,000 | − |
| 100万円 | 150,000 | 15,400 | 0 | 35,000 | 12,900 | 10,500 | 70,000 | 293,800 | 29.4% |
| 200万円 | 300,000 | 30,900 | 0 | 70,000 | 25,900 | 21,000 | 70,000 | 517,800 | 25.9% |
| 300万円 | 450,000 | 46,300 | 0 | 105,000 | 38,800 | 31,500 | 70,000 | 741,600 | 24.7% |
| 400万円 | 600,000 | 61,800 | 0 | 140,000 | 51,800 | 42,000 | 70,000 | 965,600 | 24.1% |
| 500万円 | 750,000 | 77,200 | 0 | 193,000 | 71,400 | 52,500 | 70,000 | 1,214,100 | 24.3% |
| 600万円 | 900,000 | 92,700 | 0 | 246,000 | 91,000 | 63,000 | 70,000 | 1,462,700 | 24.4% |
| 700万円 | 1,050,000 | 108,100 | 0 | 299,000 | 110,600 | 73,500 | 70,000 | 1,711,200 | 24.4% |
| 800万円 | 1,200,000 | 123,600 | 0 | 352,000 | 130,200 | 84,000 | 70,000 | 1,959,800 | 24.5% |
| 900万円 | 1,432,000 | 147,400 | 0 | 422,000 | 156,100 | 100,200 | 70,000 | 2,327,700 | 25.9% |
| 1,000万円 | 1,664,000 | 171,300 | 0 | 492,000 | 182,000 | 116,400 | 70,000 | 2,695,700 | 27.0% |
| 1,200万円 | 2,128,000 | 219,100 | 0 | 632,000 | 233,800 | 148,800 | 70,000 | 3,431,700 | 28.6% |
| 1,500万円 | 2,824,000 | 290,800 | 0 | 842,000 | 311,500 | 197,600 | 70,000 | 4,535,900 | 30.2% |
| 2,000万円 | 3,984,000 | 410,300 | 0 | 1,192,000 | 441,000 | 278,800 | 70,000 | 6,376,100 | 31.9% |
| 2,500万円 | 5,144,000 | 529,800 | 5,700 | 1,542,000 | 570,500 | 360,000 | 70,000 | 8,222,000 | 32.9% |
| 3,000万円 | 6,304,000 | 649,300 | 52,100 | 1,892,000 | 700,000 | 441,200 | 70,000 | 10,108,600 | 33.7% |
| 4,000万円 | 8,624,000 | 888,200 | 144,900 | 2,592,000 | 959,000 | 603,600 | 70,000 | 13,881,700 | 34.7% |
| 5,000万円 | 10,944,000 | 1,127,200 | 237,700 | 3,292,000 | 1,218,000 | 766,000 | 70,000 | 17,654,900 | 35.3% |
| 7,000万円 | 15,584,000 | 1,605,100 | 423,300 | 4,692,000 | 1,736,000 | 1,090,800 | 70,000 | 25,201,200 | 36.0% |
| 1億円 | 22,544,000 | 2,322,000 | 701,700 | 6,792,000 | 2,513,000 | 1,578,000 | 70,000 | 36,520,700 | 36.5% |
※ 住民税(法人税割)は道府県民税と市町村民税を別々に100円未満で切り捨てた合計です。事業年度が12か月に満たない場合は、年800万円・事業税の400万円/800万円・防衛特別法人税の500万円・均等割が月数で按分されます。
5 Points
表の読み方:法人の税金を決める5つのポイント
所得が800万円を超えると、税金の割合が上がっていく。所得5,000万円では35.3%
① 所得800万円までは、負担率は24%前後
年800万円以下の部分は法人税が15%、事業税が3.5%〜5.3%に抑えられているため、所得300万円から800万円までの負担率は24.1%〜24.7%に収まります。所得100万円で29.4%と高く見えるのは、所得にかかわらず年70,000円の均等割が入っているためです。
② 800万円を超えた部分には、その年だけで約37%
年800万円を超える部分は、法人税が23.2%、事業税が7.0%に上がります。地方法人税・法人税割・特別法人事業税を合わせると、増えた所得に対して36.80%です(所得約2,438万円を超える部分は、防衛特別法人税が加わって37.73%)。所得800万円から900万円に増えると、税金は年367,900円増えます。期首に役員報酬を決めるときや、従業員の決算賞与・設備投資を検討するときの目安になる数字です。
③ 赤字の年も、均等割はかかる
法人税・事業税は所得がなければ0円ですが、法人住民税の均等割は資本金等の額と従業者数で決まり、所得に関係なく納めます。資本金等の額1,000万円以下・従業者50人以下なら年70,000円です。均等割の区分は、法人税法上の資本金等の額(無償増減資の調整後)と、資本金と資本準備金の合計額のうち大きいほうで判定します。資本金が1,000万円以下でも、資本準備金と合わせて1,000万円を超えると年180,000円(従業者50人以下)です。
| 資本金等の額 | 従業者50人以下 | 従業者50人超 |
|---|---|---|
| 1,000万円以下 | 70,000円 | 140,000円 |
| 1,000万円超1億円以下 | 180,000円 | 200,000円 |
④ 所得2,438万円あたりから、防衛特別法人税が加わる
令和8年4月1日以後に開始する事業年度から、法人税額が年500万円を超える部分に4%の防衛特別法人税がかかります。標準税率の中小法人では所得2,438万円あたりが境目で、所得3,000万円なら年52,100円、1億円なら年701,700円です。3月決算の法人は令和8年4月開始の事業年度(令和9年3月期)から、12月決算の法人は令和9年1月開始の事業年度からが対象です。
⑤ 事業税は翌年の損金になる——実効税率は約21%・23%・34%
表の負担率は、その年の所得にかかる税金をそのまま足した率です。事業税と特別法人事業税は翌年の損金になり、翌年の法人税などを少し下げます。毎年同じ所得が続くと考えてこの効果を入れた率が実効税率で、年400万円以下の部分が21.37%、400万円超800万円以下が23.17%、800万円超が33.58%(防衛特別法人税がかかる所得では34.43%)です。
| 所得の区分 | 法人税 | 事業税 | その年の税率(合計) | 実効税率(事業税の損金算入後) |
|---|---|---|---|---|
| 年400万円以下の部分 | 15.0% | 3.5% | 22.39% | 21.37% |
| 年400万円超800万円以下の部分 | 15.0% | 5.3% | 24.86% | 23.17% |
| 年800万円超の部分(所得2,438万円まで) | 23.2% | 7.0% | 36.80% | 33.58% |
| 所得2,438万円超の部分(防衛特別法人税が加わる) | 23.2% | 7.0% | 37.73% | 34.43% |
| 東京23区・所得2,500万円超(事業税が超過税率) | 23.2% | 7.48% | 38.21% | 34.72% |
| 東京23区・所得4,593万円超(法人税割も10.4%) | 23.2% | 7.48% | 39.00% | 35.43% |
※ 東京23区の2行は、境目を超えた後の率です。境目を超えた年は所得全体に超過税率がかかるため、所得2,500万円をわずかに超えた時点で事業税が約10.6万円、法人税額が1,000万円を超えた時点で法人税割が約34万円増えます。
詳しく見る:実効税率の計算式
実効税率={法人税率×(1+地方法人税率+法人税割の税率)+防衛特別法人税の分+事業税率+事業税の標準税率×特別法人事業税率}÷(1+事業税率+事業税の標準税率×特別法人事業税率)
年800万円超の部分(標準税率)なら、{23.2%×(1+10.3%+7.0%)+7.0%+7.0%×37%}÷(1+7.0%+7.0%×37%)=33.58%。防衛特別法人税がかかる部分は、分子に23.2%×4%を足します。均等割は所得に比例しない定額なので、この式の外で考えます。
Tokyo 23 Wards
東京23区の場合(所得2,500万円超で上がる)
東京23区だけに事務所がある法人は、法人住民税を都民税として都にまとめて納めます。税率は、所得が年2,500万円以下で法人税額が年1,000万円以下なら標準税率と同じです(23区では道府県民税分と市町村民税分をまとめて7.0%で計算するため、法人税割が100円違うことがあります)。所得が年2,500万円を超えると事業税が超過税率(3.75%・5.665%・7.48%)になり、所得全体にかかります。法人税額が年1,000万円を超える(所得4,593万円あたりから)と、法人税割が10.4%になります。所得3,000万円なら、標準税率より年130,200円多くなります。
| 所得(年) | 事業税 | 住民税(法人税割) | 合計(東京23区) | 標準税率との差 | 負担率 |
|---|---|---|---|---|---|
| 2,000万円 | 1,192,000 | 278,800 | 6,376,100 | 0 | 31.9% |
| 2,500万円 | 1,542,000 | 360,000 | 8,222,000 | 0 | 32.9% |
| 3,000万円 | 2,022,200超過 | 441,200 | 10,238,800 | +130,200 | 34.1% |
| 4,000万円 | 2,770,200超過 | 603,600 | 14,059,900 | +178,200 | 35.1% |
| 5,000万円 | 3,518,200超過 | 1,138,10010.4% | 18,253,200 | +598,300 | 36.5% |
| 7,000万円 | 5,014,200超過 | 1,620,70010.4% | 26,053,300 | +852,100 | 37.2% |
| 1億円 | 7,258,200超過 | 2,344,50010.4% | 37,753,400 | +1,232,700 | 37.8% |
※ 特別法人事業税は、超過税率の地域でも標準税率で計算した事業税額に37%を掛けるため、標準税率の表と同じ額です。東京都のほかにも多くの道府県・市町村が法人住民税や事業税に超過税率を設けていて、対象を資本金や法人税額の大きい法人に絞っているところと、中小法人にも適用しているところがあります。所在地の税率は各自治体の税率表で確かめられ、法人税の計算シミュレーターの「税率を入れる」で計算できます。
Adjustments
あなたの会社の税金が表と違ってくるケース
表は最もシンプルな条件で作っています。次のケースに当てはまる会社は、表の数字を出発点として読み替えてください。
詳しく見る:設立1期目など、事業年度が12か月に満たない
法人税の年800万円、事業税の年400万円・800万円、防衛特別法人税の年500万円は、事業年度の月数で按分します(1か月未満の端数は1か月に切り上げ)。均等割は事務所を置いていた月数で按分します(1か月に満たないときは1か月、1か月未満の端数は切り捨て)。たとえば7か月の事業年度なら、法人税の15%が当たるのは所得466.6万円まで、事業税の区切りは233.3万円・466.6万円です。均等割も7か月分の40,700円になるため、所得がおよそ350万円までは12か月の表より少なく、それを超えると多くなります。月数を入れて計算するなら法人税の計算シミュレーターを使ってください。
詳しく見る:会計の利益と所得がずれる(交際費・役員給与・繰越欠損金など)
表の「所得」は、会計の利益に税務上の加算・減算をした後の金額です。交際費の損金不算入、定期同額でない役員給与、減価償却の限度超過額、納税充当金などで、所得は会計の利益より大きくなることがあります。反対に、青色申告の繰越欠損金があれば、中小法人は所得の全額まで差し引けます(平成30年4月1日以後に開始した事業年度の欠損金は10年間繰り越せます)。前の事業年度分の事業税・特別法人事業税(今期に申告書を出したもの)は、今期の所得から差し引かれています。
詳しく見る:資本金1億円超・大法人の子会社・所得10億円超
資本金1億円超の法人は、法人税が全額23.2%になり、事業税は外形標準課税(標準税率で所得割1.0%・付加価値割1.2%・資本割0.5%)、特別法人事業税は所得割の260%で計算します。資本金1億円以下でも、資本金5億円以上の大法人に100%保有されている法人は年800万円以下の部分も23.2%、前3事業年度の所得の平均が15億円を超える法人(適用除外事業者)は19%です。通算法人は15%の特例の対象外で、グループ全体が中小法人なら年800万円(グループ内で配分)以下の部分が19%です。所得が年10億円を超える事業年度は、年800万円以下の部分の税率が17%になります。
資本金1億円以下でも、次の法人は外形標準課税の対象です(令和6年度改正)。前事業年度に外形標準課税の対象だった法人が減資で資本金1億円以下になり、資本金と資本剰余金の合計が10億円を超えるもの(令和7年4月1日以後に開始する事業年度から)と、資本金と資本剰余金の合計が50億円を超える法人の100%子法人等で、資本金と資本剰余金の合計が2億円を超えるもの(令和8年4月1日以後に開始する事業年度から)です。
詳しく見る:複数の都道府県・市区町村に事務所がある
事業税・法人税割は、従業者数などの分割基準で各自治体に分けて納め、均等割は事務所がある自治体ごとにかかります。資本金1,000万円以上で3つ以上の都道府県に事務所がある法人は、事業税の年800万円以下の部分にも7.0%(標準税率)がかかります。
詳しく見る:賃上げ促進税制などの税額控除を受ける
賃上げ促進税制や中小企業経営強化税制などの税額控除を受けると法人税額が下がり、法人税額をもとに計算する地方法人税や法人住民税にも影響します。どの税に控除が及ぶかは制度ごとに決まっているため、控除を受ける年は表の金額より少なくなります。
詳しく見る:中間申告(前期の半分を先に納める)
前の事業年度の法人税額を月数で割って6か月分にした額が10万円を超える法人は、事業年度開始から6か月を過ぎた日から2か月以内に中間申告をして、その額を納めます(法人税法71条。地方法人税・事業税・住民税も同じ時期)。表の年額は確定申告で精算する前の「その年の税金の合計」なので、中間申告で納めた分を差し引いた残りが確定申告の納付額です。設立1期目は前期の実績がないため、中間申告は2期目からです。前期の実績の代わりに仮決算で中間申告をすることもできます。防衛特別法人税の中間申告は、令和9年4月1日以後に開始する事業年度からです。
Compare
役員報酬・法人成りと合わせて考える
法人の税金は所得に対してかかるため、期首に決める役員報酬を増やすとその事業年度の所得が減って法人の税金は下がり、そのぶん役員個人の所得税・住民税と社会保険料が増えます。役員報酬は原則として事業年度開始から3か月以内に決め、その年度は毎月同額で支払います(定期同額給与)。どこに線を引くと会社と個人の合計が軽くなるかは、役員報酬の手取り早見表と合わせて見ると判断しやすくなります。個人事業のままと法人成りの比較は、法人成りの分岐点 早見表(利益×役員報酬)と法人成りシミュレーターで、個人事業のままの手取りは個人事業主の手取り早見表で確認できます。
FAQ
よくある質問
出典・参考(2026年9月確認)
- 国税庁 タックスアンサー No.5759「法人税の税率」/令和7年度改正「中小企業者等の法人税率の特例の見直し」/地方法人税の税率の改正のお知らせ
- 国税庁 令和7年度改正「防衛特別法人税の創設」
- 総務省 法人住民税(法人税割・均等割の標準税率)/法人事業税(所得割の標準税率)
- 東京都主税局 法人事業税・法人都民税(超過税率・特別法人事業税・均等割)
▶ 所得・事業年度の月数・所在地を入れて自分の会社の税金を出すなら、法人税の計算シミュレーターで国・都道府県・市区町村に分けて計算できます。