Quick Reference
20万円ルール判定表|確定申告と住民税の申告が必要な人
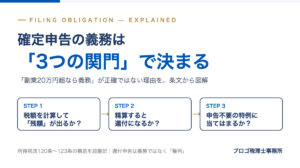
図1 「20万円以下なら何もしなくていい」ではなく、所得税の申告が省略できるだけ。住民税には20万円ルールがありません。「確定申告が必要」は計算して納める税額が残る人の話で、還付になる人に義務はありません(還付申告は権利)。
表の「所得税の確定申告」が不要でも、「住民税の申告」が必要な行に注意してください。所得税の20万円ルールは住民税には適用されません。所得税の確定申告をしない場合は、原則として住所地の市区町村に住民税の申告書を出す義務があります(確定申告をすればそのデータが市区町村に送られるため不要)。
| あなたの状況 | 所得税の 確定申告 |
住民税の 申告 |
補足 |
|---|---|---|---|
| 年末調整済み+副業所得(給与以外)が20万円以下 | 不要 | 必要 | 所得=収入−経費。複数の副業は合算して判定 |
| 年末調整済み+副業がアルバイト等の給与で年収20万円以下 | 不要 | 必要 | 給与の副業は収入金額で判定(給与所得控除を引かない) |
| 年末調整済み+副業が給与で年収20万円超 | 必要 | 確定申告で足りる | 副業先で乙欄源泉されていれば還付になることも多い。一定の低所得者には申告不要となる例外あり(所法121条1項2号ロ) |
| 副業所得(給与以外)が20万円超 | 必要 | 確定申告で足りる | 所得税・住民税とも確定申告1本で完了 |
| 副業が複数あり、合算すると20万円超 | 必要 | 確定申告で足りる | 1件ごとではなく合計額で判定 |
| 副業所得20万円以下だが、医療費控除・住宅ローン控除(初年度)・寄附金控除で確定申告する | 必要 | 確定申告で足りる | 副業分も含めて申告する。「20万円以下の分は書かない」はできない |
| 副業所得20万円以下だが、副業の報酬から源泉徴収されていて還付を受けたい | 任意 | 申告しないなら必要 | 申告するなら副業分も全部含める。還付額と住民税の申告の手間を比べて選ぶ |
| 副業所得20万円超+ふるさと納税のワンストップ特例を使っている | 必要 | 確定申告で足りる | ワンストップ特例は無効になる。寄附金控除を確定申告に入れ直す |
| 本業を年の途中で退職して、年末調整を受けていない | 個別判定 | 確定申告で足りる(申告しないなら必要) | 源泉徴収が年末調整で精算されていないため、計算すると還付になることが多く、還付なら申告義務はない(還付申告は権利)。納める税額が残る場合は20万円ルールで判定 |
| 本業の給与収入が2,000万円超 | 必要 | 確定申告で足りる | 副業の額に関係なく20万円ルールが使えない(計算して還付になる年は義務なし) |
| 副業がフリマアプリで自分の家財(生活用動産)を売っただけ | 不要 | 不要 | 非課税。ただし1個30万円超の貴金属・美術品や、転売目的の仕入れ販売は課税 |
| 副業の所得が赤字(雑所得) | 不要 | 不要 | 雑所得の赤字は給与所得と通算できない(事業所得なら通算可) |
「所得」は収入から必要経費を引いた金額。「必要」は計算して納める税額が残る場合の申告義務で、源泉徴収で払い過ぎていて還付になる人に義務はなく、還付申告は権利です(義務の判定の順序は確定申告の義務があるのは誰?)。副業給与と業務委託の両方があるときは「従たる給与の収入金額+給与以外の所得」の合計で20万円を判定します。
詳しく見る:20万円ルールの条文と「収入」「所得」の使い分け
所得税法121条1項1号は、給与を1か所から受けて年末調整を受けている人について、「給与所得及び退職所得以外の所得金額」(利子・配当・不動産・事業・山林・譲渡・一時・雑の各所得の合計)が20万円以下なら確定申告を要しないと定めています。ここでいう所得金額は必要経費を引いた後の金額です。
同項2号は給与が2か所以上の人の規定で、「従たる給与等の金額」と「給与所得及び退職所得以外の所得金額」の合計が20万円以下なら申告不要です。従たる給与は「金額」=収入金額で判定するため、アルバイトの副業は給与所得控除を引く前の額面で見ます。
20万円の判定に含めない所得もあります。上場株式等の配当で申告不要を選んだもの、特定口座(源泉徴収あり)の譲渡所得で申告しないもの、源泉分離課税の預貯金利子などです。一時所得(懸賞・保険の満期金など)は「(収入−その収入を得るために直接要した支出−特別控除50万円)×1/2」の金額で判定します(タックスアンサーNo.1903)。
住民税にはこの規定がありません。給与所得者でも、給与以外の所得があれば市区町村へ申告する義務があります(地方税法317条の2)。確定申告をすればそのデータが市区町村に送られるため、住民税の申告は不要になります。
Quick Reference
副業で増える税金の早見表|本業年収×副業所得
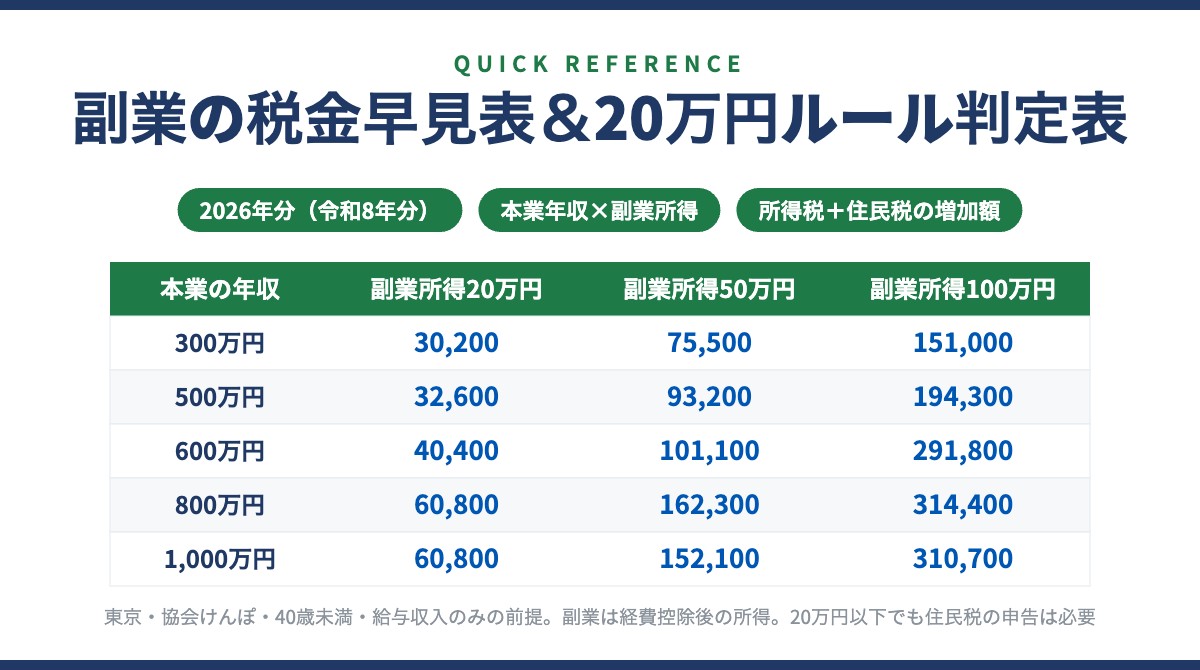
本業の年収と副業所得(収入−経費)の組み合わせで、副業をしたことで増える所得税と住民税の合計を引く表です。表は副業所得を確定申告に含めた場合の増加額です。副業所得が20万円以下で所得税の申告不要制度を使う場合、追加の所得税を申告・納付する必要はありません(住民税分は申告が必要)。ただし副業先ですでに源泉徴収されている所得税は、確定申告しない限り精算されません。本業年収600万円で副業所得100万円の行だけ税額が大きく跳ねているのは、合計所得が489万円を超えて基礎控除が104万円から67万円に下がるためです。
| 本業の年収(額面) | 副業所得 10万円増える税金(所得税+住民税) | 副業所得 20万円増える税金(所得税+住民税) | 副業所得 30万円増える税金(所得税+住民税) | 副業所得 50万円増える税金(所得税+住民税) | 副業所得 100万円増える税金(所得税+住民税) |
|---|---|---|---|---|---|
| 300万円 | 15,100所得税 5,100/住民税 10,000 | 30,200所得税 10,200/住民税 20,000 | 45,300所得税 15,300/住民税 30,000 | 75,500所得税 25,500/住民税 50,000 | 151,000所得税 51,000/住民税 100,000 |
| 400万円 | 15,100所得税 5,100/住民税 10,000 | 30,200所得税 10,200/住民税 20,000 | 45,300所得税 15,300/住民税 30,000 | 75,500所得税 25,500/住民税 50,000 | 159,800所得税 59,800/住民税 100,000 |
| 500万円 | 15,100所得税 5,100/住民税 10,000 | 32,600所得税 12,600/住民税 20,000 | 52,800所得税 22,800/住民税 30,000 | 93,200所得税 43,200/住民税 50,000 | 194,300所得税 94,300/住民税 100,000 |
| 600万円 | 20,200所得税 10,200/住民税 10,000 | 40,400所得税 20,400/住民税 20,000 | 60,700所得税 30,700/住民税 30,000 | 101,100所得税 51,100/住民税 50,000 | 291,800所得税 191,800/住民税 100,000 |
| 700万円 | 30,500所得税 20,500/住民税 10,000 | 60,900所得税 40,900/住民税 20,000 | 91,300所得税 61,300/住民税 30,000 | 152,100所得税 102,100/住民税 50,000 | 304,200所得税 204,200/住民税 100,000 |
| 800万円 | 30,400所得税 20,400/住民税 10,000 | 60,800所得税 40,800/住民税 20,000 | 91,200所得税 61,200/住民税 30,000 | 162,300所得税 112,300/住民税 50,000 | 314,400所得税 214,400/住民税 100,000 |
| 1,000万円 | 30,400所得税 20,400/住民税 10,000 | 60,800所得税 40,800/住民税 20,000 | 91,200所得税 61,200/住民税 30,000 | 152,100所得税 102,100/住民税 50,000 | 310,700所得税 210,700/住民税 100,000 |
住民税の税率は10%(東京23区の標準税率)。40〜64歳(介護保険あり)でも増える税金は同額か数百円〜数千円の差にとどまります。所得税は復興特別所得税(2.1%)を含み100円未満切捨て、住民税は100円未満切捨て。
図2 「副業所得×税率」だけで見積もると、この崖の分だけ足りなくなります。住民税の基礎控除(43万円)にこの段差はありません。
詳しく見る:計算の前提と、表の数字が自分と違ってくるケース
本業側の給与所得控除・社会保険料・基礎控除は年収別 手取り早見表と同じ前提です(毎月同額の給与・賞与なし・東京都・協会けんぽ・雇用保険あり)。副業所得は総合課税の雑所得または事業所得として本業の給与所得に上乗せし、上乗せ前後の所得税・住民税の差額を「増える税金」としています。
合計所得金額(給与所得+副業所得)が489万円を超えると基礎控除が104万円から67万円に、655万円を超えると62万円になります(令和8年分・所得税)。令和10年分以後は489万円・655万円の段差はなくなり、本表の本業年収300万円以上の範囲では基礎控除62万円になる予定です(合計所得132万円以下の37万円加算は残ります)。表で本業年収600万円×副業100万円の税額が跳ねているのはこのためで、適正な必要経費の計上や青色申告特別控除の適用によって合計所得金額が変わる場合があります。
配偶者控除・扶養控除・生命保険料控除・iDeCoなどの所得控除がある人は、本業側の課税所得が表より小さくなるため、税率の段が下がって増える税金も少なくなることがあります。逆に本業に賞与がある人は月々の社会保険料の計算が変わりますが、増える税金への影響は小さいです。
副業が事業所得で青色申告(65万円・55万円・10万円の特別控除)をしている場合は、控除後の所得で表を引いてください。副業で国内の登録業者を通じた一定のFX・先物・CFD(申告分離課税20.315%)や株式の譲渡をしている場合は、この表の対象外です。
By Type
副業の種類別・税務の扱い早見表
副業の中身によって、所得の区分・20万円を「収入」で見るか「所得」で見るか・源泉徴収の有無・住民税の納め方が変わります。「会社に副業を知られたくない」という相談で問題になるのは、住民税の通知が本業の会社に届く仕組みです。給与以外の所得なら確定申告書の「住民税に関する事項」で「自分で納付」を選べますが、副業が給与のときは選べない自治体が多くあります。
| 副業の種類 | 所得区分 | 20万円の判定 | 経費 | 源泉徴収 | 住民税を自分で納付(普通徴収)にできるか |
|---|---|---|---|---|---|
| アルバイト・パート・日雇い(給与) | 給与所得 | 収入金額20万円 | 給与所得控除のみ(実費経費は不可) | 副業先で乙欄源泉(扶養控除等申告書は本業のみに提出) | 自治体による(給与は本業と合算して特別徴収になる自治体が多い) |
| 業務委託(ライター・デザイン・プログラミング・コンサル) | 雑所得(業務)または事業所得 | 収入−経費 | 可(通信費・機材・書籍・交通費など) | 原稿料・デザイン料・講演料等は10.21%(1回100万円超の部分は20.42%。源泉徴収の判定表) | できる(確定申告書で「自分で納付」を選ぶ) |
| 配達・運転・軽作業のギグワーク | 雑所得(業務)または事業所得 | 収入−経費 | 可(車両・燃料・保険の事業使用分) | 原則なし | できる |
| ネット物販・せどり・ハンドメイド販売 | 雑所得(業務)または事業所得 | 収入−仕入・送料・手数料 | 可(在庫は売れた分だけ経費) | なし | できる |
| アフィリエイト・YouTube・配信の投げ銭 | 雑所得(業務)または事業所得 | 収入−経費 | 可 | 原則なし(一部の事務所経由の報酬は源泉あり) | できる |
| ポイ活(買い物のポイント・キャンペーン) | 原則非課税/一時所得・雑所得 | 商品購入に伴う通常のポイントは値引きとして原則非課税で判定に含めない。キャンペーンや役務提供の対価で得たポイントは一時所得・雑所得として含める | — | なし | できる |
| 駐車場・部屋の貸付(不動産) | 不動産所得 | 収入−経費(固定資産税・減価償却・修繕) | 可 | なし | できる |
| 上場株式の売買・配当(特定口座・源泉徴収あり) | 譲渡所得・配当所得 | 申告不要を選べば20万円の判定に含めない | — | 20.315%(証券会社で完結) | 申告しなければ影響なし |
| FX・先物・CFD(国内の登録業者を通じた取引) | 先物取引に係る雑所得(申告分離・20.315%) | 利益額で判定に含める | 可(取引手数料など) | なし | できる |
| 暗号資産の売買・ステーキング | 雑所得(総合課税) | 利益額で判定に含める | 可(取得価額・手数料) | なし | できる |
| フリマで自分の家財を売る | 非課税(生活用動産) | 判定に含めない | — | — | — |
| 懸賞・保険の満期金・役務の対価ではない一時的な謝礼 | 一時所得 | (収入−直接要した支出−特別控除50万円)×1/2 で判定 | その収入を得るために直接要した支出のみ | 場合による | できる |
「雑所得(業務)または事業所得」の区分は次の表4で判定します。源泉徴収の要否は報酬の種類ごとに源泉徴収が必要な報酬・料金の判定表で確認できます。
Business or Misc
事業所得か雑所得か|青色申告・損益通算が使える条件
同じ「業務委託の副業」でも、事業所得なら給与との損益通算の対象になり、青色申告の承認・要件を満たせば青色申告特別控除や純損失の3年繰越も使えます。雑所得ならどれも使えません。最終的には社会通念で判定されますが、令和4年の通達改正以降、帳簿書類を記録・保存しているかが事業所得と業務に係る雑所得を分ける重要な判断材料になっています。副業を始めた年から帳簿(会計ソフトの記帳で足ります)と請求書・領収書を残しておいてください。
| 副業の状況 | 所得区分 | 青色申告特別控除 | 給与との損益通算 | 赤字の繰越 |
|---|---|---|---|---|
| 帳簿書類を保存している+副業収入が本業収入の10%以上、または副業収入300万円超 | 事業所得(原則) | 青色申告なら可(65万・55万・10万) | 可 | 青色申告なら原則3年 |
| 帳簿書類を保存している+副業収入300万円以下で本業の10%未満 | 社会通念で判定(収入が僅少なら雑所得とされることがある) | 事業所得で青色申告なら可 | 事業所得なら可 | 事業所得で青色申告なら可 |
| 帳簿書類を保存している+毎年赤字で、黒字化の努力(営業活動・改善)が見えない | 雑所得とされやすい | 不可 | 不可 | 不可 |
| 帳簿書類を保存していない+副業収入300万円超 | 雑所得(事業所得と認められる事実があれば事業所得) | 不可 | 不可 | 不可 |
| 帳簿書類を保存していない+副業収入300万円以下 | 業務に係る雑所得 | 不可 | 不可 | 不可 |
詳しく見る:所得税基本通達35-2の読み方と、事業所得にするための準備
所得税基本通達35-2は、事業所得と業務に係る雑所得の区分を「社会通念によって判定する」と定めたうえで、その所得に係る取引を帳簿書類に記録して保存している場合は、概ね事業所得に該当するとしています。ただし帳簿があっても、収入金額が僅少な場合(国税庁の解説では例年300万円以下で主たる収入の10%未満が例示)や、例年赤字で赤字を解消する取組を実施していない場合は、事業とは認められないことがあります。「300万円」「10%」は例示で、最終的な判定基準は社会通念上事業と称するに至る程度かどうかです。
帳簿書類を保存していない場合は業務に係る雑所得です。収入金額が300万円を超えていて、事業所得と認められる事実がある場合だけ事業所得になります。
事業所得で青色申告をするには、副業を始めた日から2か月以内(1月15日以前に始めたなら3月15日まで)に「青色申告承認申請書」を税務署に出します。開業届は、令和8年1月1日以後に開業した場合はその年分の所得税の確定申告期限までに提出します。65万円控除は複式簿記+e-Tax(または電子帳簿保存)、55万円控除は複式簿記、10万円控除は簡易簿記が条件です。
会社員の副業の赤字を事業所得として給与と損益通算し、源泉徴収された所得税の還付を受けるケースは、事業所得該当性が確認されやすい論点です。帳簿があっても、営利性・継続性・客観的な事業規模が伴わなければ雑所得と認定され、修正を求められます。
For HR
総務・給与計算担当者向け|副業をしている社員の扱い
副業解禁で、給与計算の担当者が社員から相談を受ける場面が増えています。会社側でやることは「年末調整は本業分だけ」「副業の申告は本人」の2点に集約されます。
| 場面 | 会社側の対応 |
|---|---|
| 社員から「副業のアルバイトを始めた」と申告があった | 年末調整は本業分だけで行う(副業先の給与は合算しない)。扶養控除等申告書は本業だけに提出させ、副業先は乙欄になることを伝える |
| 社員から副業先の源泉徴収票を渡された | 本業の年末調整には使えない。本人が確定申告で合算する |
| 副業のある社員の住民税の特別徴収額が増えた | 市区町村が本業・副業の所得を合算して税額を通知するため。給与以外の所得は本人が確定申告で「自分で納付」を選ぶと本業に通知されない |
| 副業が給与(アルバイト)の社員が「自分で納付」を希望 | 給与所得は特別徴収が原則で、自治体が普通徴収を認めないことが多い。本人から自治体へ相談してもらう |
| 副業をしている社員が「確定申告するので年末調整は不要」と言う | 年末調整は会社の義務(所法190条)。本人が確定申告するかどうかにかかわらず行う |
| 社員の副業が業務委託で、会社が副業先から「支払調書」の話を聞いた | 支払調書は副業先が税務署に提出するもので、本業の会社には関係しない。本業側の対応は不要 |
| 社員が副業で開業届を出して個人事業主になった | 社会保険は本業の給与で加入したまま変わらない。副業の事業所得には社会保険料はかからない |
Investigator
元国税調査官の視点|副業の収入はどこまで把握されているか
「副業所得20万円以下だから何もしない」「住民税の申告も出さない」という人は少なくありません。副業の収入は、税務署と市区町村にどこまで把握されているのかを、調査する側の視点で整理します。
詳しく見る:副業の無申告はどこから見つかるか
原稿料・デザイン料・講演料など法定調書の対象になる一定の報酬は、支払った側が「報酬、料金、契約金及び賞金の支払調書」を税務署に提出します(原稿料等は同一人への年間支払額5万円超が提出基準)。税務署は支払調書を受け取った人の申告書と突き合わせるため、源泉徴収されている報酬の無申告は発見されやすい類型です。一般的なプログラミングやコンサルティングの業務委託報酬は支払調書の対象外ですが、支払側の経費帳簿から辿れます。
給与の副業は、副業先が市区町村へ「給与支払報告書」を提出します。市区町村は本業と副業の給与を名寄せして住民税を計算するため、副業のアルバイトを会社に知られたくないという理由で申告を省いても、住民税の側では最初から把握されています。
物販・広告収入・暗号資産は、税務署が事業者へ取引情報を照会できる制度(国税通則法74条の7の2。令和2年から)と、任意の情報提供によって収集されます。振込先の銀行口座から遡る方法も一般的で、副業用の口座を分けているかどうかは把握のしやすさに関係しません。
無申告が見つかると、本税に加えて無申告加算税と延滞税がかかります。無申告加算税は、税務調査の事前通知前に自主的に期限後申告すれば原則5%、税務調査後等は15%を基本に、納付税額が50万円・300万円を超える部分は20%・30%に上がります。隠蔽・仮装を伴う無申告には40%の重加算税が課されます。副業所得が20万円を超えた年は、翌年3月15日までの申告で済ませるのが最も安上がりです。個人の税務調査で見られる点は個人事業主の税務調査にまとめています。
FAQ