Assumptions
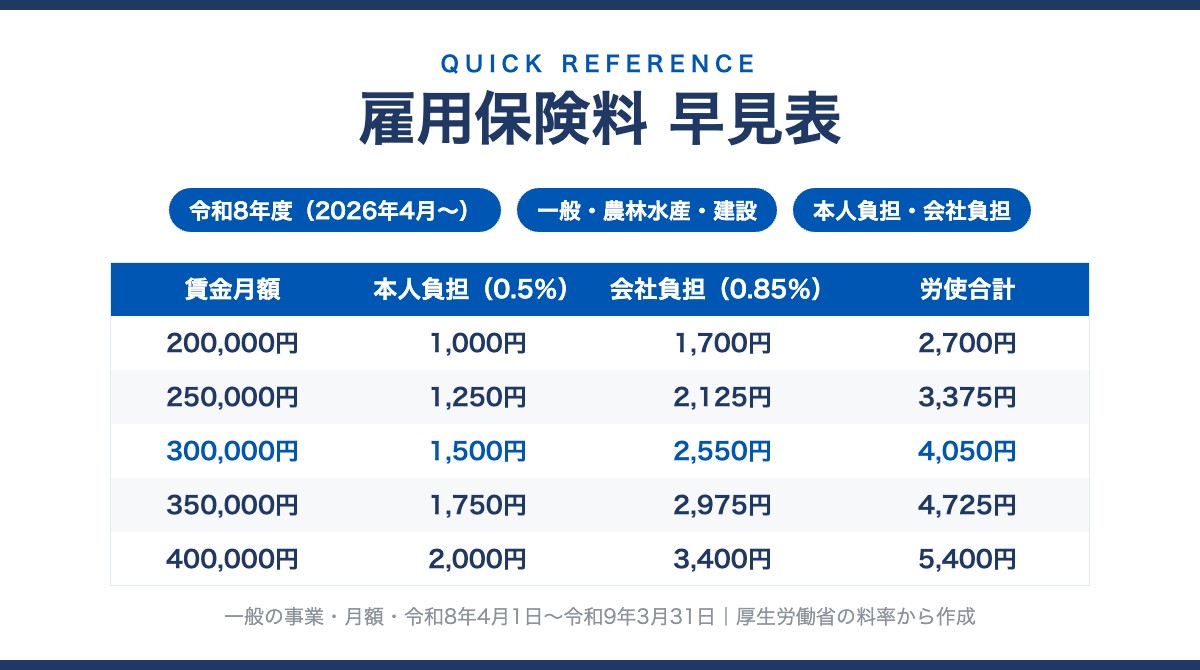
早見表の前提(令和8年度の雇用保険料率)
社会保険料に比べればずっと小さいが、対象は「標準報酬月額」ではなく毎月の実際の賃金。残業代や通勤手当が増えた月は雇用保険料も動く
| 事業の種類 | 本人負担(給与から控除) | 会社負担(うち二事業分) | 雇用保険料率(労使合計) | 前年度(令和7年度・合計) |
|---|---|---|---|---|
| 一般の事業 | 5/1,000(0.5%) | 8.5/1,000(0.85%・うち3.5/1,000) | 13.5/1,000(1.35%) | 14.5/1,000(本人5.5・会社9) |
| 農林水産・清酒製造 | 6/1,000(0.6%) | 9.5/1,000(0.95%・うち3.5/1,000) | 15.5/1,000(1.55%) | 16.5/1,000(本人6.5・会社10) |
| 建設の事業 | 6/1,000(0.6%) | 10.5/1,000(1.05%・うち4.5/1,000) | 16.5/1,000(1.65%) | 17.5/1,000(本人6.5・会社11) |
- 対象は「標準報酬月額」ではなく実際の賃金:基本給に加えて残業代・通勤手当・各種手当を含む「賃金」の総額に料率を掛けます。社会保険料のように等級で固定されないので、月ごとに金額が変わります。
- 本人負担と会社負担の関係:失業等給付・育児休業給付の分は労使同額。会社はこれに雇用保険二事業分(一般・農林水産は0.35%、建設は0.45%)を上乗せして負担します。
- 本人負担の端数:給与から控除するときは50銭以下切捨て・50銭超切上げ(通貨の単位及び貨幣の発行等に関する法律3条)。労使間で別の慣習があればそれによります。
- 賞与も対象:賞与にも同じ料率がかかります。社会保険料のような上限(標準賞与額の上限)はありません。
- 65歳以上の従業員も対象:令和2年4月から高年齢被保険者も保険料を徴収します(以前の「64歳以上免除」は廃止済み)。
詳しく見る:料率の内訳(失業等給付・育児休業給付・二事業)と、一般の事業に含まれる業種
料率の内訳(令和8年度・一般の事業):失業等給付分 労使各3/1,000、育児休業給付分 労使各2/1,000、雇用保険二事業分 事業主のみ3.5/1,000。合計で本人5/1,000・会社8.5/1,000です。農林水産・清酒製造と建設は失業等給付分が労使各4/1,000で、建設はさらに二事業分が4.5/1,000になります。前年度からは失業等給付分が労使とも0.5/1,000ずつ引き下げられました。
「一般の事業」に含まれるもの:農林水産の事業のうち、園芸サービス、牛馬の育成、酪農、養鶏、養豚、内水面養殖および特定の船員を雇用する事業は「一般の事業」の料率を使います。
労働保険事務組合に委託している場合も料率は同じです。事務組合を通じて年度更新・納付をするだけで、控除する金額は変わりません。
Quick Reference
雇用保険料 早見表(賃金月額5万〜60万円・1万円刻み)
その月の賃金(残業代・通勤手当込み)に近い行を見てください。青字が一般の事業の本人負担、金色の列が会社負担です。1万円刻みなので表の金額に端数は出ません。端数が出る実際の賃金は、表の下の入力欄で計算できます。
| 賃金月額(円・手当込み) | 一般の事業(本人0.5%・会社0.85%) | 農林水産・清酒製造(本人0.6%・会社0.95%) | 建設の事業(本人0.6%・会社1.05%) | ||||
|---|---|---|---|---|---|---|---|
| 本人負担 | 会社負担 | 労使合計 | 本人負担 | 会社負担 | 本人負担 | 会社負担 | |
| 50,000 | 250 | 425 | 675 | 300 | 475 | 300 | 525 |
| 60,000 | 300 | 510 | 810 | 360 | 570 | 360 | 630 |
| 70,000 | 350 | 595 | 945 | 420 | 665 | 420 | 735 |
| 80,000 | 400 | 680 | 1,080 | 480 | 760 | 480 | 840 |
| 90,000 | 450 | 765 | 1,215 | 540 | 855 | 540 | 945 |
| 100,000 | 500 | 850 | 1,350 | 600 | 950 | 600 | 1,050 |
| 110,000 | 550 | 935 | 1,485 | 660 | 1,045 | 660 | 1,155 |
| 120,000 | 600 | 1,020 | 1,620 | 720 | 1,140 | 720 | 1,260 |
| 130,000 | 650 | 1,105 | 1,755 | 780 | 1,235 | 780 | 1,365 |
| 140,000 | 700 | 1,190 | 1,890 | 840 | 1,330 | 840 | 1,470 |
| 150,000 | 750 | 1,275 | 2,025 | 900 | 1,425 | 900 | 1,575 |
| 160,000 | 800 | 1,360 | 2,160 | 960 | 1,520 | 960 | 1,680 |
| 170,000 | 850 | 1,445 | 2,295 | 1,020 | 1,615 | 1,020 | 1,785 |
| 180,000 | 900 | 1,530 | 2,430 | 1,080 | 1,710 | 1,080 | 1,890 |
| 190,000 | 950 | 1,615 | 2,565 | 1,140 | 1,805 | 1,140 | 1,995 |
| 200,000 | 1,000 | 1,700 | 2,700 | 1,200 | 1,900 | 1,200 | 2,100 |
| 210,000 | 1,050 | 1,785 | 2,835 | 1,260 | 1,995 | 1,260 | 2,205 |
| 220,000 | 1,100 | 1,870 | 2,970 | 1,320 | 2,090 | 1,320 | 2,310 |
| 230,000 | 1,150 | 1,955 | 3,105 | 1,380 | 2,185 | 1,380 | 2,415 |
| 240,000 | 1,200 | 2,040 | 3,240 | 1,440 | 2,280 | 1,440 | 2,520 |
| 250,000 | 1,250 | 2,125 | 3,375 | 1,500 | 2,375 | 1,500 | 2,625 |
| 260,000 | 1,300 | 2,210 | 3,510 | 1,560 | 2,470 | 1,560 | 2,730 |
| 270,000 | 1,350 | 2,295 | 3,645 | 1,620 | 2,565 | 1,620 | 2,835 |
| 280,000 | 1,400 | 2,380 | 3,780 | 1,680 | 2,660 | 1,680 | 2,940 |
| 290,000 | 1,450 | 2,465 | 3,915 | 1,740 | 2,755 | 1,740 | 3,045 |
| 300,000 | 1,500 | 2,550 | 4,050 | 1,800 | 2,850 | 1,800 | 3,150 |
| 310,000 | 1,550 | 2,635 | 4,185 | 1,860 | 2,945 | 1,860 | 3,255 |
| 320,000 | 1,600 | 2,720 | 4,320 | 1,920 | 3,040 | 1,920 | 3,360 |
| 330,000 | 1,650 | 2,805 | 4,455 | 1,980 | 3,135 | 1,980 | 3,465 |
| 340,000 | 1,700 | 2,890 | 4,590 | 2,040 | 3,230 | 2,040 | 3,570 |
| 350,000 | 1,750 | 2,975 | 4,725 | 2,100 | 3,325 | 2,100 | 3,675 |
| 360,000 | 1,800 | 3,060 | 4,860 | 2,160 | 3,420 | 2,160 | 3,780 |
| 370,000 | 1,850 | 3,145 | 4,995 | 2,220 | 3,515 | 2,220 | 3,885 |
| 380,000 | 1,900 | 3,230 | 5,130 | 2,280 | 3,610 | 2,280 | 3,990 |
| 390,000 | 1,950 | 3,315 | 5,265 | 2,340 | 3,705 | 2,340 | 4,095 |
| 400,000 | 2,000 | 3,400 | 5,400 | 2,400 | 3,800 | 2,400 | 4,200 |
| 410,000 | 2,050 | 3,485 | 5,535 | 2,460 | 3,895 | 2,460 | 4,305 |
| 420,000 | 2,100 | 3,570 | 5,670 | 2,520 | 3,990 | 2,520 | 4,410 |
| 430,000 | 2,150 | 3,655 | 5,805 | 2,580 | 4,085 | 2,580 | 4,515 |
| 440,000 | 2,200 | 3,740 | 5,940 | 2,640 | 4,180 | 2,640 | 4,620 |
| 450,000 | 2,250 | 3,825 | 6,075 | 2,700 | 4,275 | 2,700 | 4,725 |
| 460,000 | 2,300 | 3,910 | 6,210 | 2,760 | 4,370 | 2,760 | 4,830 |
| 470,000 | 2,350 | 3,995 | 6,345 | 2,820 | 4,465 | 2,820 | 4,935 |
| 480,000 | 2,400 | 4,080 | 6,480 | 2,880 | 4,560 | 2,880 | 5,040 |
| 490,000 | 2,450 | 4,165 | 6,615 | 2,940 | 4,655 | 2,940 | 5,145 |
| 500,000 | 2,500 | 4,250 | 6,750 | 3,000 | 4,750 | 3,000 | 5,250 |
| 510,000 | 2,550 | 4,335 | 6,885 | 3,060 | 4,845 | 3,060 | 5,355 |
| 520,000 | 2,600 | 4,420 | 7,020 | 3,120 | 4,940 | 3,120 | 5,460 |
| 530,000 | 2,650 | 4,505 | 7,155 | 3,180 | 5,035 | 3,180 | 5,565 |
| 540,000 | 2,700 | 4,590 | 7,290 | 3,240 | 5,130 | 3,240 | 5,670 |
| 550,000 | 2,750 | 4,675 | 7,425 | 3,300 | 5,225 | 3,300 | 5,775 |
| 560,000 | 2,800 | 4,760 | 7,560 | 3,360 | 5,320 | 3,360 | 5,880 |
| 570,000 | 2,850 | 4,845 | 7,695 | 3,420 | 5,415 | 3,420 | 5,985 |
| 580,000 | 2,900 | 4,930 | 7,830 | 3,480 | 5,510 | 3,480 | 6,090 |
| 590,000 | 2,950 | 5,015 | 7,965 | 3,540 | 5,605 | 3,540 | 6,195 |
| 600,000 | 3,000 | 5,100 | 8,100 | 3,600 | 5,700 | 3,600 | 6,300 |
会社負担は「賃金×会社負担率」の月額の目安です。実際の事業主負担額は年度更新で、年間の賃金総額(1,000円未満切捨て)に労使合計の料率を掛けて計算するため、端数処理などにより毎月の目安額の合計とは一致しないことがあります。
表にない金額を計算する(端数処理込み)
| 事業の種類 | 本人負担(控除額) | 会社負担(目安) | 労使合計 |
|---|---|---|---|
| 一般の事業 | — | — | — |
| 農林水産・清酒製造 | — | — | — |
| 建設の事業 | — | — | — |
賃金を入力すると、本人負担は50銭以下切捨て・50銭超切上げで計算します。
▶ 健康保険・厚生年金の天引き額は社会保険料の早見表【令和8年度・都道府県別】で、同じ賃金の行を引けます。
Change
令和7年度からの変更点——本人・会社とも0.05%の引き下げ
令和8年度は3区分すべてで失業等給付分の料率が労使各0.5/1,000下がり、合計で1/1,000(0.1%)の引き下げです。月給30万円(一般の事業)なら本人は1,650円→1,500円で月150円、会社は2,700円→2,550円で月150円の減額。新料率は令和8年4月1日以後に賃金の締切日が到来する給与から適用します。月末締め・翌月払いなら、3月31日締め(4月支給)は旧料率、4月30日締め(5月支給)から新料率です。給与計算ソフトは自社の締切日に合わせて切り替えてください。
| 事業の種類 | 令和6年度 | 令和7年度 | 令和8年度 | 月給30万円の本人負担(令和7年度→8年度) |
|---|---|---|---|---|
| 一般の事業 | 15.5 | 14.5 | 13.5 | 1,650円→1,500円 |
| 農林水産・清酒製造 | 17.5 | 16.5 | 15.5 | 1,950円→1,800円 |
| 建設の事業 | 18.5 | 17.5 | 16.5 | 1,950円→1,800円 |
令和6年度・7年度の数値は厚生労働省の各年度リーフレットによる。
How to Read
給与計算・賞与・年度更新——3つの場面での使い方
① 毎月の給与から控除する(本人負担)
その月の賃金の総額×本人負担率が控除額です。社会保険料と違って「翌月控除」のルールはなく、賃金を支払う月にその賃金分を控除します(労働保険徴収法32条)。入社月から控除が始まり、退職月の給与まで控除します。端数は50銭以下切捨て・50銭超切上げ。たとえば賃金287,650円(一般の事業)なら 287,650×0.5%=1,438.25円→1,438円です。
② 賞与から控除する
賞与も賃金なので、賞与額×本人負担率を控除します。社会保険料の標準賞与額のような上限や、「1,000円未満切捨て」の処理はありません。賞与50万円(一般の事業)なら本人2,500円、会社4,250円です。
③ 年度更新で会社が納付する(労働保険料)
会社は毎月納付するのではなく、年1回の年度更新(6月1日〜7月10日)で、前年度の確定保険料と今年度の概算保険料をまとめて申告・納付します。計算は「年間の賃金総額(1,000円未満切捨て)×労使合計の料率」で、雇用保険料と労災保険料を合わせて労働保険料として納めます。給与から控除した本人負担分も含めて、会社が年度更新でまとめて申告・納付します。
詳しく見る:年度更新の端数処理、分割納付、預り金の仕訳
端数処理:賃金総額は1,000円未満を切り捨て、保険料額は1円未満を切り捨てます。雇用保険二事業分など、内訳ごとに計算するときも同じです。
分割納付(延納):概算保険料が40万円以上(労災保険または雇用保険の一方のみ成立している事業は20万円以上)か、労働保険事務組合に委託している場合は、3期に分けて延納できます。各期の納期限は年度ごとの厚生労働省の年度更新の案内で確認してください。
仕訳:毎月の給与で控除した本人負担分は「預り金」(または立替金と相殺)、会社負担分は「法定福利費」です。年度更新の納付時に概算分を「前払費用」や「法定福利費」として処理し、確定時に精算します。会社負担分の月次の内訳は法定福利費の計算ツールで健康保険・厚生年金・雇用保険・労災に分けて集計できます。
Decision Points
誰から控除するか——迷いやすい5つのケース
- 役員:取締役などの役員は原則として被保険者にならず、雇用保険料はかかりません。部長職などを兼ねる兼務役員は、労働者としての実態があればハローワークの確認を経て加入し、役員報酬を除いた賃金部分に料率を掛けます。
- パート・アルバイト:週の所定労働時間20時間以上、かつ31日以上の雇用見込みがあれば加入し、賃金から控除します。この要件は令和10年(2028年)10月1日から週10時間以上に広がり、対象となる短時間労働者の範囲が広がります。
- 昼間学生:大学・専門学校などの昼間学生は原則として適用除外です(卒業見込みで卒業後も継続して働く場合、休学中、夜間・通信制の学生は加入)。
- 65歳以上:高年齢被保険者として加入し、保険料も控除します。65歳以上で2つの事業所に勤める方は、各事業所で週5時間以上20時間未満・合計20時間以上、いずれも31日以上の雇用見込みなどの要件を満たせば、本人の申出で合算して加入できます(マルチジョブホルダー制度)。
- 日雇い・短期:加入要件は「31日以上引き続き雇用される見込み」で、31日未満の契約でも更新の規定や更新実績があれば要件を満たすことがあります。日雇労働被保険者に当たる場合は別制度で、一般保険料に加えて雇用保険印紙による印紙保険料を納めます。
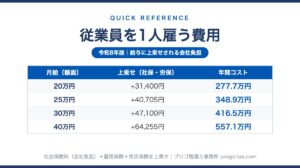
▶ 従業員を初めて雇う会社が負担する総額(社会保険+雇用保険+労災)と、ハローワーク・年金事務所への手続きは従業員を1人雇う費用はいくら?会社負担の早見表にまとめています。
Caveats
早見表を使うときの注意点
- ① 料率は年度(4月1日〜翌年3月31日)ごとに確認する。本表は令和8年度版です。毎年必ず変わるわけではなく(令和6年度は前年度と同率)、改定される年は原則として4月1日以後に締切日が到来する賃金から新料率になります。翌年度の料率は例年1〜3月に厚生労働省から公表されます。
- ② 労災保険料は含まれていない。労災保険は全額会社負担で、料率は業種ごとに2.5〜88/1,000と幅があります(一般拠出金0.02/1,000も加算)。年度更新では雇用保険と合算して納付します。
- ③ 事業の種類の判定は「主たる事業」による。建設会社の事務員も「建設の事業」の料率です。複数の事業を営む場合は、労働保険の適用単位(事業所)ごとに判断します。
- ④ 本人負担の端数は労使の慣習で変わりうる。表と入力欄は法律上の原則(50銭以下切捨て・50銭超切上げ)で計算しています。給与計算ソフトの設定が「切捨て」になっている会社もあります。
- ⑤ 育児休業中も免除にはならない。社会保険料と違い、雇用保険料に育児休業中の免除制度はありません(賃金の支払いがなければ保険料もゼロになるだけです)。
FAQ
よくある質問
出典・参考(2026年9月確認)
▶ 雇用保険料も含めた会社全体の法定福利費(健康保険・介護保険・厚生年金・子ども子育て拠出金・雇用保険・労災)を人数分まとめて出すには、法定福利費の計算ツール【令和8年度】をお使いください。
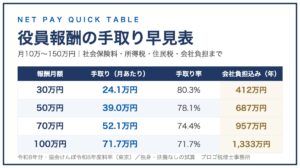
▶ 役員報酬には雇用保険料がかからない代わりに社会保険料と税金が大きくなります。手取り額は役員報酬の手取り早見表【令和8年版】で確認できます。