Assumptions
試算の前提(令和8年分・年間換算)
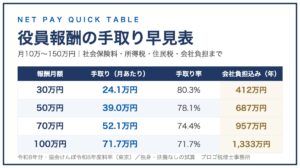
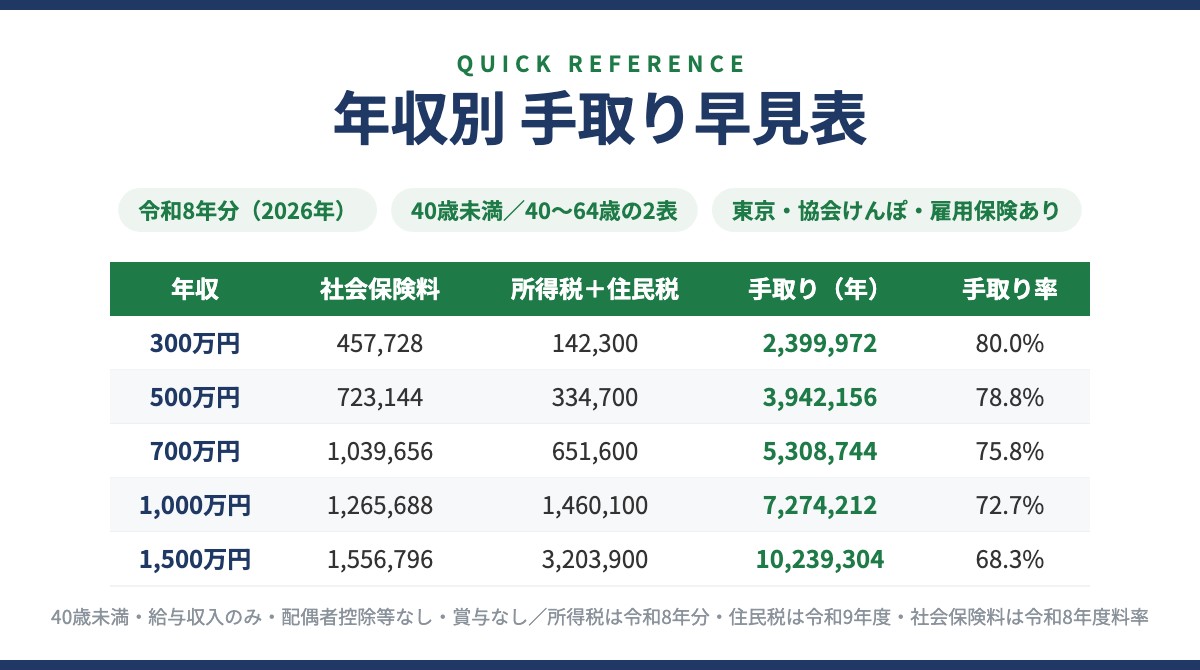
年収500万円のうち、天引きされるのは社会保険料・所得税・住民税の合計1,057,844円(21.2%)。いちばん大きいのは税金ではなく社会保険料
- 収入と控除:給与収入のみ。配偶者控除・扶養控除等はなし(所得控除は社会保険料控除と基礎控除のみ)。生命保険料控除・iDeCo・住宅ローン控除などがある方は、その分だけ手取りが表より増えます。
- 給与の払われ方:毎月同額の給与(年収÷12)で賞与なし。標準報酬月額は、この月額を協会けんぽの等級表に当てはめて決めています。
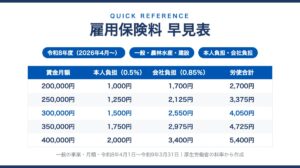
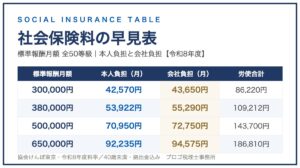
- 社会保険:健康保険・厚生年金・雇用保険(一般の事業)にすべて加入。協会けんぽ東京都の令和8年度料率(健康保険9.85%・介護保険1.62%・子ども・子育て支援金0.23%込みの本人折半分)、厚生年金18.3%の折半、雇用保険は労働者負担5/1,000(令和8年度)。健康保険料率は都道府県で異なるため、本表は東京都で試算しています(都道府県別の社会保険料早見表)。
- 年齢:「40歳未満」の表は介護保険料なし、「40〜64歳」の表は介護保険料あり。65歳以上の方は本表の対象外です(介護保険料の徴収方法が変わり、在職老齢年金など別の要素が入るため)。
- 税金:所得税は令和8年分(基礎控除104万円・給与所得控除の最低保障74万円の改正反映、復興特別所得税込み)。住民税は所得割10%+定額部分5,000円(均等割4,000円+森林環境税1,000円)で、令和8年の収入に対して令和9年度に課税される額です。
この表は「令和8年の制度で、その年収なら年間いくら引かれるか」を換算したものです。所得税は令和8年分、住民税は令和9年度、社会保険料は令和8年度料率と、対象期間が少しずつずれています(東京の健康保険料率は令和8年3月分から、子ども・子育て支援金は4月分から適用)。そのため2026年1〜12月の給与明細を足し上げた金額とは一致しません。「月あたり」の列も年額を12で割った参考値で、毎月の給与明細の手取り額そのものではありません。
年収100万円台の方へ:本表は年収にかかわらず健康保険・厚生年金・雇用保険に加入している給与所得者として計算しています。短時間勤務の方は、勤務先の規模や週の労働時間によって社会保険の加入状況そのものが変わるため(月8.8万円の賃金要件は2026年10月に撤廃されますが、週20時間以上などの要件は残ります)、実際の手取りは表と異なることがあります。扶養内で働く場合の境目は年収の壁 早見表をご覧ください。
詳しく見る:端数処理と計算の順番
社会保険料は、標準報酬月額×料率の本人負担分を月ごとに求め(健康保険は支援金・介護保険と合算した料率で計算してから折半し、50銭以下切捨て・50銭超切上げ)、年12倍しています。雇用保険は月給×5/1,000を同じ端数処理で月ごとに求めています。所得税は「給与収入−給与所得控除−社会保険料控除−基礎控除」を1,000円未満切捨てして速算表に当て、復興特別所得税2.1%を上乗せしたうえで100円未満を切り捨てています。住民税は同じ課税所得(基礎控除は43万円)に10%を掛け、調整控除(2,500円、課税所得200万円超は逓減)を引いて100円未満切捨て、定額部分5,000円を足しています。合計所得45万円以下(給与収入119万円以下)は住民税非課税として0円にしています。
Quick Reference
年収別 手取り早見表(40歳未満・介護保険なし)
年収100万〜1,000万円は50万円刻み、1,100万〜2,000万円は100万円刻みです。手取り率は「手取り÷年収」。社会保険料の内訳(健康保険・厚生年金・雇用保険)は薄い文字で示しています。
| 年収(額面) | 社会保険料(本人負担・年) | うち健康保険(年) | うち厚生年金(年) | うち雇用保険(年) | 所得税(年) | 住民税(年) | 手取り(年) | 月あたり(年額÷12) | 手取り率 |
|---|---|---|---|---|---|---|---|---|---|
| 100万円 | 154,848 | 53,220 | 96,624 | 5,004 | 0 | 0 | 845,152 | 70,429 | 84.5% |
| 150万円 | 222,048 | 76,200 | 138,348 | 7,500 | 0 | 13,200 | 1,264,752 | 105,396 | 84.3% |
| 200万円 | 299,472 | 102,816 | 186,660 | 9,996 | 0 | 55,500 | 1,645,028 | 137,085 | 82.3% |
| 250万円 | 353,064 | 120,960 | 219,600 | 12,504 | 14,000 | 91,100 | 2,041,836 | 170,153 | 81.7% |
| 300万円 | 457,728 | 157,248 | 285,480 | 15,000 | 26,600 | 115,700 | 2,399,972 | 199,997 | 80.0% |
| 350万円 | 528,336 | 181,440 | 329,400 | 17,496 | 40,800 | 143,600 | 2,787,264 | 232,272 | 79.6% |
| 400万円 | 598,956 | 205,632 | 373,320 | 20,004 | 57,200 | 175,600 | 3,168,244 | 264,020 | 79.2% |
| 450万円 | 669,564 | 229,824 | 417,240 | 22,500 | 74,000 | 208,500 | 3,547,936 | 295,661 | 78.8% |
| 500万円 | 723,144 | 247,968 | 450,180 | 24,996 | 91,600 | 243,100 | 3,942,156 | 328,513 | 78.8% |
| 550万円 | 827,820 | 284,256 | 516,060 | 27,504 | 114,000 | 272,700 | 4,285,480 | 357,123 | 77.9% |
| 600万円 | 881,400 | 302,400 | 549,000 | 30,000 | 149,300 | 307,300 | 4,662,000 | 388,500 | 77.7% |
| 650万円 | 934,980 | 320,544 | 581,940 | 32,496 | 184,800 | 342,000 | 5,038,220 | 419,851 | 77.5% |
| 700万円 | 1,039,656 | 356,832 | 647,820 | 35,004 | 276,100 | 375,500 | 5,308,744 | 442,395 | 75.8% |
| 750万円 | 1,093,236 | 374,976 | 680,760 | 37,500 | 357,000 | 415,100 | 5,634,664 | 469,555 | 75.1% |
| 800万円 | 1,164,960 | 411,264 | 713,700 | 39,996 | 434,400 | 453,000 | 5,947,640 | 495,636 | 74.3% |
| 850万円 | 1,185,612 | 429,408 | 713,700 | 42,504 | 522,000 | 495,900 | 6,296,488 | 524,707 | 74.1% |
| 900万円 | 1,212,300 | 453,600 | 713,700 | 45,000 | 628,800 | 543,200 | 6,615,700 | 551,308 | 73.5% |
| 950万円 | 1,238,988 | 477,792 | 713,700 | 47,496 | 725,600 | 590,600 | 6,944,812 | 578,734 | 73.1% |
| 1,000万円 | 1,265,688 | 501,984 | 713,700 | 50,004 | 822,200 | 637,900 | 7,274,212 | 606,184 | 72.7% |
| 1,100万円 | 1,331,160 | 562,464 | 713,700 | 54,996 | 1,017,400 | 731,300 | 7,920,140 | 660,011 | 72.0% |
| 1,200万円 | 1,366,404 | 592,704 | 713,700 | 60,000 | 1,244,000 | 827,800 | 8,561,796 | 713,483 | 71.3% |
| 1,300万円 | 1,437,936 | 659,232 | 713,700 | 65,004 | 1,462,200 | 920,700 | 9,179,164 | 764,930 | 70.6% |
| 1,400万円 | 1,479,216 | 695,520 | 713,700 | 69,996 | 1,784,100 | 1,016,500 | 9,720,184 | 810,015 | 69.4% |
| 1,500万円 | 1,556,796 | 768,096 | 713,700 | 75,000 | 2,095,100 | 1,108,800 | 10,239,304 | 853,275 | 68.3% |
| 1,600万円 | 1,598,088 | 804,384 | 713,700 | 80,004 | 2,417,900 | 1,204,600 | 10,779,412 | 898,284 | 67.4% |
| 1,700万円 | 1,639,368 | 840,672 | 713,700 | 84,996 | 2,741,000 | 1,300,500 | 11,319,132 | 943,261 | 66.6% |
| 1,800万円 | 1,644,372 | 840,672 | 713,700 | 90,000 | 3,076,300 | 1,400,000 | 11,879,328 | 989,944 | 66.0% |
| 1,900万円 | 1,649,376 | 840,672 | 713,700 | 95,004 | 3,411,500 | 1,499,500 | 12,439,624 | 1,036,635 | 65.5% |
| 2,000万円 | 1,654,368 | 840,672 | 713,700 | 99,996 | 3,746,800 | 1,599,000 | 12,999,832 | 1,083,319 | 65.0% |
※ 表の金額はすべて年額(円)。「月あたり」は年額÷12。所得税は令和8年分、住民税は令和9年度分、社会保険料は令和8年度料率で計算。
Quick Reference
年収別 手取り早見表(40〜64歳・介護保険あり)
40歳の誕生日の前日が属する月から介護保険料(東京都1.62%・本人負担分はその半分)が上乗せされます。年収500万円では介護保険料の追加負担が年39,852円ですが、社会保険料控除が増えて所得税・住民税が少し下がるため、最終的な手取りは40歳未満より年33,952円少なくなります。
| 年収(額面) | 社会保険料(本人負担・年) | うち健康保険(年) | うち厚生年金(年) | うち雇用保険(年) | 所得税(年) | 住民税(年) | 手取り(年) | 月あたり(年額÷12) | 手取り率 |
|---|---|---|---|---|---|---|---|---|---|
| 100万円 | 163,404 | 61,776 | 96,624 | 5,004 | 0 | 0 | 836,596 | 69,716 | 83.7% |
| 150万円 | 234,300 | 88,452 | 138,348 | 7,500 | 0 | 12,000 | 1,253,700 | 104,475 | 83.6% |
| 200万円 | 315,996 | 119,340 | 186,660 | 9,996 | 0 | 53,900 | 1,630,104 | 135,842 | 81.5% |
| 250万円 | 372,504 | 140,400 | 219,600 | 12,504 | 13,100 | 89,200 | 2,025,196 | 168,766 | 81.0% |
| 300万円 | 483,000 | 182,520 | 285,480 | 15,000 | 25,300 | 113,200 | 2,378,500 | 198,208 | 79.3% |
| 350万円 | 557,496 | 210,600 | 329,400 | 17,496 | 39,400 | 140,700 | 2,762,404 | 230,200 | 78.9% |
| 400万円 | 632,004 | 238,680 | 373,320 | 20,004 | 55,400 | 172,200 | 3,140,396 | 261,699 | 78.5% |
| 450万円 | 706,500 | 266,760 | 417,240 | 22,500 | 72,100 | 204,800 | 3,516,600 | 293,050 | 78.1% |
| 500万円 | 762,996 | 287,820 | 450,180 | 24,996 | 89,600 | 239,200 | 3,908,204 | 325,683 | 78.2% |
| 550万円 | 873,504 | 329,940 | 516,060 | 27,504 | 109,300 | 268,100 | 4,249,096 | 354,091 | 77.3% |
| 600万円 | 930,000 | 351,000 | 549,000 | 30,000 | 144,400 | 302,500 | 4,623,100 | 385,258 | 77.1% |
| 650万円 | 986,496 | 372,060 | 581,940 | 32,496 | 179,400 | 336,800 | 4,997,304 | 416,442 | 76.9% |
| 700万円 | 1,097,004 | 414,180 | 647,820 | 35,004 | 264,300 | 369,700 | 5,268,996 | 439,083 | 75.3% |
| 750万円 | 1,153,500 | 435,240 | 680,760 | 37,500 | 344,700 | 409,100 | 5,592,700 | 466,058 | 74.6% |
| 800万円 | 1,231,056 | 477,360 | 713,700 | 39,996 | 420,700 | 446,300 | 5,901,944 | 491,828 | 73.8% |
| 850万円 | 1,254,624 | 498,420 | 713,700 | 42,504 | 507,900 | 489,000 | 6,248,476 | 520,706 | 73.5% |
| 900万円 | 1,285,200 | 526,500 | 713,700 | 45,000 | 613,900 | 535,900 | 6,565,000 | 547,083 | 72.9% |
| 950万円 | 1,315,776 | 554,580 | 713,700 | 47,496 | 709,900 | 582,900 | 6,891,424 | 574,285 | 72.5% |
| 1,000万円 | 1,346,364 | 582,660 | 713,700 | 50,004 | 805,600 | 629,800 | 7,218,236 | 601,519 | 72.2% |
| 1,100万円 | 1,421,556 | 652,860 | 713,700 | 54,996 | 996,300 | 722,300 | 7,859,844 | 654,987 | 71.5% |
| 1,200万円 | 1,461,660 | 687,960 | 713,700 | 60,000 | 1,221,700 | 818,300 | 8,498,340 | 708,195 | 70.8% |
| 1,300万円 | 1,543,884 | 765,180 | 713,700 | 65,004 | 1,437,300 | 910,100 | 9,108,716 | 759,059 | 70.1% |
| 1,400万円 | 1,590,996 | 807,300 | 713,700 | 69,996 | 1,746,700 | 1,005,400 | 9,656,904 | 804,742 | 69.0% |
| 1,500万円 | 1,680,240 | 891,540 | 713,700 | 75,000 | 2,053,400 | 1,096,400 | 10,169,960 | 847,496 | 67.8% |
| 1,600万円 | 1,727,364 | 933,660 | 713,700 | 80,004 | 2,374,400 | 1,191,700 | 10,706,536 | 892,211 | 66.9% |
| 1,700万円 | 1,774,476 | 975,780 | 713,700 | 84,996 | 2,695,500 | 1,287,000 | 11,243,024 | 936,918 | 66.1% |
| 1,800万円 | 1,779,480 | 975,780 | 713,700 | 90,000 | 3,030,800 | 1,386,500 | 11,803,220 | 983,601 | 65.6% |
| 1,900万円 | 1,784,484 | 975,780 | 713,700 | 95,004 | 3,366,000 | 1,486,000 | 12,363,516 | 1,030,293 | 65.1% |
| 2,000万円 | 1,789,476 | 975,780 | 713,700 | 99,996 | 3,701,300 | 1,585,500 | 12,923,724 | 1,076,977 | 64.6% |
※ 介護保険料が加わると社会保険料控除も増えるため、所得税・住民税は40歳未満よりわずかに少なくなります。
3 Points
年収が増えると手取りはどう変わる?3つのポイント
表を上から下へ見ていくと、手取り率は84.5%(年収100万円)から65.0%(2,000万円)へゆるやかに下がります。途中に「ここを超えると手取りが減る」という段差はありませんが、計算の前提が切り替わる地点が3つあります。
3つの地点はいずれも「年収の目安」。①は社会保険料控除の額に左右されない(給与所得で判定)、②は毎月同額の給与という前提での換算値
① 年収約665.6万円超:基礎控除が104万円から67万円に下がる
令和8年分の基礎控除104万円は「合計所得金額489万円以下」の人に適用され、489万円を超えると67万円になります。給与収入だけの人なら、給与所得489万円は年収約665.6万円に当たります。表で年収650万円→700万円の所得税が184,800円→276,100円と大きく増えているのは、この37万円分の控除が外れる効果が含まれているためです(税率区分が10%から20%に上がる影響も同じ帯で重なります。ただし所得税率は社会保険料控除を引いた後の課税所得330万円超で決まるので、年収の境目とは一致しません)。
② 年収約762万円以上:厚生年金保険料が上限に達する(2026年)
厚生年金の標準報酬月額は上限65万円で、報酬月額63万5,000円以上はすべて65万円の等級になります。毎月同額の給与なら年収約762万円以上で、厚生年金保険料は年713,700円(本人負担)で頭打ちです。ここから先は年収が増えても厚生年金保険料は増えず、手取り率の下がり方がゆるやかになります。この上限は2027年9月に68万円、2028年9月に71万円、2029年9月に75万円へ段階的に引き上げられるため、「762万円」は2026年時点の数字です。健康保険の標準報酬月額の上限は139万円(報酬月額135万5,000円以上)で、年収約1,626万円まで健康保険料は増え続けます。
③ 年収850万円超:給与所得控除が195万円で頭打ち
給与所得控除は年収850万円を超えると195万円で固定されます。850万円までは年収が10万円増えると控除も1万円増えていましたが、それ以上は増えた分がそのまま給与所得になります。年収1,000万円の給与所得は805万円で、ここから社会保険料と基礎控除62万円(合計所得655万円超)を引いた課税所得は約616万円、所得税率は20%の区分です。
手取り率は右肩下がりだが折れ曲がりは小さい。年収1,000万円で72.7%、2,000万円で65.0%(40歳未満)
2026 Reform
令和8・9年分は「2年限定の上乗せ」を含む控除で計算している
令和8年分は基礎控除が最大104万円(本則62万円+特例加算42万円)、給与所得控除の最低保障が74万円(本則69万円+5万円)に引き上げられ、同じ年収でも令和7年分より手取りが増えています。年収500万円では所得税が年29,100円減り、社会保険料は健康保険(9.91%→9.85%)・雇用保険(5.5→5/1,000)の料率引き下げと子ども・子育て支援金(0.23%)の新設を合わせて年1,680円増えた結果、差し引きで手取りは年27,620円増えました(40歳未満・東京)。
ただし、この加算42万円と5万円は令和8年分・令和9年分限りの特例です。現行法のままなら令和10年分以後は、本表の年収帯では基礎控除が「合計所得132万円以下=99万円、それを超えると62万円」となり、給与所得控除の最低保障も69万円に戻ります。年収500万円なら基礎控除は104万円→62万円となり、所得税は年35,100円ほど増える計算です(令和8年度税制改正で物価に連動して控除額を見直す仕組みも創設されており、実際の金額は今後の改正次第です)。住民税の基礎控除は43万円で据え置かれているため、住民税側は変わりません。所得税の基礎控除・給与所得控除は令和9年分も同じですが、健康保険料率や厚生年金の標準報酬月額上限(2027年9月に68万円へ)など社会保険料の側は年度ごとに変わるため、本表の手取り額を令和9年分にそのまま当てはめることはできません。
Adjustments
あなたの手取りが表と違ってくる4つのケース
本表は最もシンプルな条件で作っています。次のケースに当てはまる方は、表の数字を「出発点」として読み替えてください。
詳しく見る:賞与がある場合(年収は同じでも社会保険料が変わる)
賞与にも健康保険・厚生年金・雇用保険がかかりますが、計算の単位が違います。月給は「標準報酬月額」(等級表・上限あり)で、賞与は「標準賞与額」(1,000円未満切捨て。健康保険は年度累計573万円、厚生年金は1回150万円が上限)で計算します。年収が同じでも、月給と賞与の配分や賞与の支給回数によって社会保険料の合計は変わります。たとえば年収1,000万円を「月50万円+賞与200万円×年2回」で受け取ると、月給部分が厚生年金の上限(65万円)に達しない一方で賞与部分に厚生年金保険料がかかるため、社会保険料は表より約11万円多くなります。その分だけ社会保険料控除が増えて所得税・住民税は約3万円減るので、手取りは差し引きで約8万円少なくなる計算です。給与所得控除の額そのものは年収が同じなら賞与の有無で変わりませんが、このように社会保険料が変わればその控除を通じて所得税・住民税も多少変わります。
詳しく見る:配偶者控除・扶養控除・その他の所得控除がある場合
配偶者控除(最大38万円)、扶養控除(38万円〜63万円)、特定親族特別控除、生命保険料控除、地震保険料控除、iDeCoの掛金(小規模企業共済等掛金控除)、医療費控除などがある方は、控除額×所得税率(5〜45%+復興特別所得税)だけ所得税が、控除額×10%だけ住民税が減ります(住民税側の控除額は所得税より小さいものがあります)。たとえば年収500万円・所得税率10%の人が配偶者控除38万円(住民税33万円)を受けると、所得税が約38,800円、住民税が33,000円減り、手取りは約7万円増えます。ふるさと納税の上限額はこうした控除の後の住民税所得割で決まるため、ふるさと納税シミュレーターで確認してください。
詳しく見る:東京都以外にお住まいの場合・住民税の地域差
健康保険料率は都道府県ごとに違い、令和8年度は最も低い新潟県(9.21%)と最も高い佐賀県(10.55%)で1.34ポイントの開きがあります。年収500万円(標準報酬月額41万円)なら本人負担で年約3.3万円の差です。都道府県別の本人・会社負担額は社会保険料の早見表で引けます。住民税の所得割は標準税率が合計10%、均等割は標準で年5,000円ですが、自治体によっては所得割・均等割に超過課税があります(神奈川県の水源環境保全税は、令和9年度から所得割0.018%+均等割300円の上乗せ)。また、健康保険組合に加入している会社では組合ごとに独自の料率が設定されているため、手取り額も協会けんぽの場合とは異なります。
詳しく見る:65歳以上・在職老齢年金・国民健康保険の方
65歳以上で働く方は、介護保険料が給与天引きではなく年金からの天引き(または普通徴収)に変わり、働きながら老齢厚生年金を受け取る場合は、総報酬月額相当額と老齢厚生年金の基本月額の合計が65万円(令和8年度)を超えると、超えた額の2分の1相当が老齢厚生年金から支給停止される在職老齢年金の仕組みも考慮が必要です。働きながら年金を受け取る場合の境目は年金をもらいながら働く年収の壁にまとめています。個人事業主・フリーランスの方は社会保険ではなく国民健康保険・国民年金になるため、本表は使えません。
FAQ
よくある質問
▶ 本業の給与に副業の所得が加わると税金がいくら増えるかは、副業の税金早見表&20万円ルール判定表【2026年分】(本業年収×副業所得)で引けます。