会社を作って最初に決める数字が役員報酬です。この数字は、決めてから、その事業年度中は原則として動かせず(法人税法で損金にできる役員給与の型が決まっているためです)、社会保険料・所得税・住民税・法人税・翌年の資金繰りのすべてに効いてきます。決め方を間違えると「資金が足りない」「社会保険料が想定より重い」「税金の着地が読めない」という問題が連鎖します。
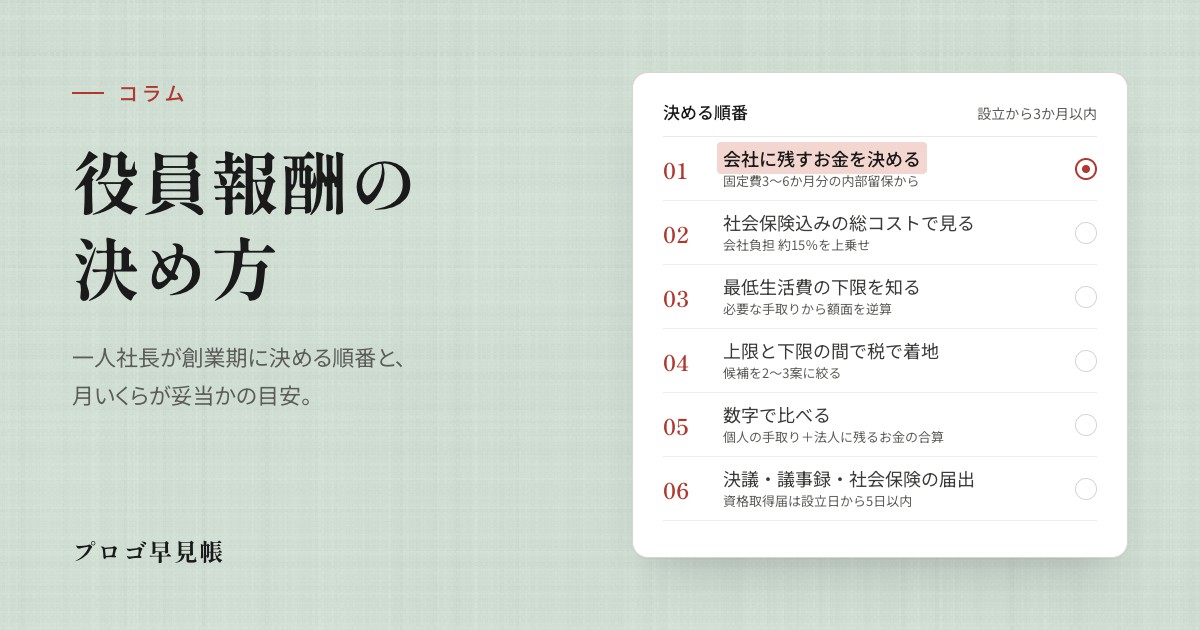
先に結論をお伝えします。役員報酬は「資金繰り → 社会保険 → 税」の順で決めます。会社に残すお金(上限)と、ご自身の最低生活費(下限)を先に固め、その間で税と社会保険のバランスを取る。決める期限は設立から3か月以内(2期目以降は期首から3か月以内)で、決めたら株主総会の議事録(合同会社は社員の同意書・決定書)と年金事務所への届出まで済ませます。金額の目安は、統計の中央値が月45万円前後、創業期の一人社長で当事務所がよく見る帯は月25万〜50万円です(「月いくらが妥当か」の章で作り方を示します)。
▶ 法人にするかどうか、いつ法人化するかを検討中の方は、先に法人成りの目安と手順をご覧ください。本記事は、法人を作る(作った)方が役員報酬を決めるための記事です。
本記事では、この順番と期限、月いくらが妥当かの目安の作り方、役員賞与(事前確定届出給与)の使い方、創業融資との関係、期中に変えられる場合、決めたあとの手続きまでを、2026年9月30日時点の制度にもとづいて解説します。記事の中の「3案比較」の計算ツールに利益と候補の金額を入れると、案ごとの個人の手取り・社会保険料・法人税・法人に残るお金がその場で並びます。
この記事でわかること
- いつまでに決めるか——設立3か月以内・期首3か月以内、その事業年度中は同額、定期同額給与と事前確定届出給与、期中に変えられる場合
- 決める順番——資金繰り(上限)→社会保険(総コスト)→個人の生活費(下限)→税で着地
- 月いくらが妥当か——利益からの目安の作り方、統計の中央値、一人社長の典型レンジ、0円・低額の論点
- 手取り早見表と3案比較ツールで、個人の手取りと法人に残るお金を分けて候補を並べる方法
- 役員賞与(事前確定届出給与)の決め方——届出期限、支給の仕方、社会保険料の上限を使う設計の留意点
- 創業融資と役員報酬——公庫は返済原資と生活費の裏付けをどう見るか
- 手取りを増やす報酬以外の手段、創業期の失敗パターン、決めたあとの記録と届出
この記事で使う早見表と無料ツール
本記事の数字は次の道具で確かめられます。読みながら手元の数字に置き換えてください。
| 道具 | 確かめられること | 読む章 |
|---|---|---|
| 3案比較(この記事の中) | 利益と候補3案を入れて、案ごとの個人の手取り・社会保険料・法人税・法人に残るお金を比較 | 数字で比べる |
| 手取り逆算シミュレーター | 必要な手取りから、報酬の額面と会社負担込みの総コストを逆算 | 決める順番 Step3 |
| 役員報酬の手取り早見表 | 月10万〜150万円の手取りと会社負担を一覧 | 数字で比べる |
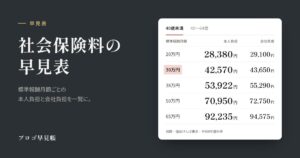
| 社会保険料の早見表 | 標準報酬月額の等級ごとの保険料(本人・会社・都道府県別) | 決める順番 Step2 |
| 役員報酬ベンチマーク | 候補の金額が業種・資本金別の統計でどの位置か | 月いくらが妥当か |
| 資金繰りかんたんシミュレーター | 売上見込みと固定費から12か月の残高と最低残高の月 | 決める順番 Step1 |
| 法人税の計算シミュレーター | 法人に残る利益にかかる法人税・住民税(均等割を含む)・事業税 | 数字で比べる |
| 法人成りシミュレーター | 個人事業のままと法人化した場合の税・社会保険料・手取りの比較 | 法人成りの方 |
Premise
いつまでに決めるか——設立から3か月以内に決め、その事業年度中は同額
役員報酬が「あとで直せばいい」と言えないのは、法人税法に損金(経費)にできる役員給与の型が決まっているからです。税法が縛るのは報酬額の変更そのものではなく、変えたあとの給与を損金にできるかどうかです。まずこの3つを押さえてください。
- 定期同額給与:支給時期が1か月以下の一定の期間ごとで、事業年度の各支給時期の支給額が同額の給与です(法人税法34条1項1号)。毎月同じ額を払う形にしないと、原則として損金になりません。月ごとに増減させる運用はできません。
- 損金にできる形で変えられるのは期首から3か月以内:定期同額給与の額の改定が損金算入の枠に入るのは、原則として「会計期間開始の日から3か月を経過する日まで」の改定です(法人税法施行令69条1項1号イ)。設立初年度は設立日が期首なので、設立から3か月以内に決議し、定めた支給日から毎月同額で支給します。設立直後に無支給の期間があっても、決議した月から期末まで同額で支給すれば型に収まります。支給開始が遅れる場合や、期の途中で支給を止める場合は、定期同額給与に当たるかを個別に確認してください。
- 役員賞与は事前の届出が必要:定期同額給与のほかに損金にできるのは、支給時期と金額をあらかじめ税務署に届け出た事前確定届出給与だけです(同法34条1項2号)。届出をしないまま役員に賞与を出すと、全額が損金不算入になります。創業期に最も多い失敗の一つです。
原則、期首から3か月以内に決定。期中の増減は原則できません
期中に変えられる3つの場合
損金算入の枠に入る改定は、①通常改定、②臨時改定事由、③業績悪化改定事由の3類型です(法人税法施行令69条1項1号)。3か月を過ぎたあとに認められるのは、原則として②か③だけです。
| 場合 | 中身 | 創業期での当てはまり |
|---|---|---|
| 通常改定 | 会計期間開始の日から3か月を経過する日までの改定 | 設立初年度は設立から3か月以内。2期目以降は毎期の期首3か月以内に見直す |
| 臨時改定事由 | 役員の職制上の地位の変更、職務内容の重大な変更、その他これらに類するやむを得ない事情による改定 | 専務が社長に就任した、ひとりで担っていた事業部を人に任せた、など。単に「利益が出たから」は該当しない |
| 業績悪化改定事由 | 経営状況が著しく悪化したことその他これに類する理由による減額改定 | 株主・取引銀行・取引先との関係で減額せざるを得ない場合。国税庁のQ&Aは、一時的な資金繰りの都合や業績目標に届かなかったというだけでは該当しないとしている |
該当しない理由で期中に増額すると、増えた部分が損金不算入になります。減額した場合は、減額前の各月の支給額のうち減額後の額を超える部分が損金不算入です(減額前の高い月のほうが「はみ出す」計算になります)。「決めたら、その事業年度中は動かせない」と覚えておくのが、実務では安全です。
期中の不自然な報酬変更や届出漏れは、税務調査で真っ先に確認される項目です。議事録の日付と支給開始の月、届出書の控えが揃っていれば説明は一瞬で終わります。逆にここが曖昧だと、報酬の額そのものより「決め方」を疑われます。最初の設定を型に沿って決め、記録を残すことが、あとから効いてきます。
Decision Order
決める順番——「資金繰り → 社会保険 → 税」
いきなり節税から入ると、手元資金が痩せて意思決定が詰まります。順番を逆にしないことが、創業期の役員報酬設計の核心です。
いきなり節税から入ると手元資金が痩せ、期中の修正もできなくなります
失敗はこう連鎖します。手取り重視で高めに設定 → 社会保険料が想定より重くのしかかる → 会社のキャッシュが枯渇。そして前章のとおり、期中の修正は原則できません。
計算に入る前に、次の5つの数字を手元に揃えてください。感覚で決めないための最低限の材料です。
- 月次の売上見込み(最大値ではなく保守的な数値)
- 粗利率/外注比率(手元に残る利益率)
- 固定費(家賃・システム代・借入返済)
- 投資予定(近々の採用・広告・設備購入など)
- 個人の最低生活費(これがないと生きていけない額)
Step1:まず「会社に残すお金」を決める(資金繰り=上限)
最初に決めるのはご自身の手取りではなく、会社に残す最低ラインです。「手元資金 −(固定費+予備費)= 報酬に回せる上限」という引き算で考えます。目安として、固定費の3〜6か月分は会社に残してください。入金サイト(入金遅れ)や想定外の出費に耐えるためのバッファです。
注意点が2つあります。第一に、創業融資で調達した資金は「余裕」ではありません。元金の据置期間を設けなければ実行の翌月から返済が始まり(据置を設けても利息の支払いは続きます)、借入返済は経費になりませんがキャッシュは確実に減ります。第二に、1年以内に採用予定があるなら、その人の給与+社会保険料の会社負担まで織り込んでください。人が増えると固定費は跳ね上がります。
この「会社に残すお金」の見立てには、資金繰りかんたんシミュレーターが使えます。売上見込みと固定費を入れるだけで、12か月の残高推移と「最低残高になる月」がその場でわかります。
Step2:役員報酬は「額面」ではなく「総コスト」で見る(社会保険)
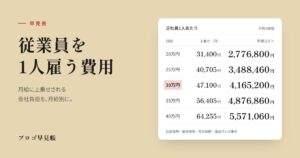
役員報酬には健康保険・厚生年金が連動し、会社負担分(約15%)が上乗せされます。
一人社長でも社会保険は強制加入です。この「見えない+15%」を織り込んで決めます
額面30万円のつもりが、会社の実際の支出は約34.5万円。この「見えない+15%」を織り込まずに決めると、資金繰りが毎月少しずつ想定からずれていきます。一人社長でも社会保険は強制加入です。法人の事業所で報酬を受ける役員がいれば、業種や人数にかかわらず健康保険・厚生年金の適用事業所になります(健康保険法3条3項2号、厚生年金保険法6条1項2号)。
▶ 等級ごとの保険料は社会保険料の早見表【令和8年度・都道府県別】で一覧できます。個人事業と併用する小さな法人側で報酬を等級表の下限に置いたときの実額は、マイクロ法人とは・社会保険料はいくら?で解説しています。
▶ 事業を法人にまとめた一人社長の加入の手続、役員報酬ごとの保険料(会社と本人の内訳)、国民健康保険からの切り替えは一人社長の社会保険で解説しています。
Step3:個人の「継続ライン」を知る(下限)
贅沢費ではなく、「事業を続けるために必要な最低生活費」を把握します。家賃・住宅ローン、水道光熱費・通信費、食費・教育費、そして月数万円のバッファ(予備費)。これ以下にはできない下限です。ここが曖昧だと将来への不安で経営に集中できず、期中に生活費が足りなくなると役員貸付金という一番筋の悪い形で会社からお金が流出します(「失敗パターン」の章)。
▶ この「最低生活費(手取り)」から必要な報酬額面を求めるには、役員報酬 手取り逆算シミュレーターが使えます。会社負担の社会保険料込みの年間トータルコストも同時にわかります。
Step4:上限と下限の間で「着地」させる(税)
逆転している場合は、事業計画の見直し・投資の後ろ倒し・個人固定費の削減から
Step1の上限とStep3の下限の間が「安全検討エリア」です。この範囲のどこに置くかを、最後に税金のバランスで調整します。報酬を上げるほど個人側の税・社会保険料が累進的に増え、下げるほど法人側の利益と法人税が増える。この損益分岐は売上・経費・家族構成によって一人ひとり違うため、一般論では答えが出ません。次の章で「目安」の作り方を、その次の章で数字の並べ方を示します。
How much
月いくらが妥当か——目安の作り方と、一人社長の典型レンジ
「役員報酬は売上の何%」「利益の何割」という言い方をよく見ますが、売上は業種で粗利率がまるで違い、利益は報酬を決めた結果として動く数字です。当事務所では、次の3つを順に当ててレンジを作ります。
利益からの目安(上からの目安):役員報酬を払う前の利益(売上 − 売上原価 − 報酬以外の経費)から、①法人住民税の均等割 年7万円、②残したい内部留保(固定費の3〜6か月分を積むまでの毎年の積立額)、③その利益にかかる法人税等を引いた残りが、報酬と会社負担の社会保険料に回せる上限です。会社負担の社会保険料は報酬の約15%なので、上限 ÷ 1.15 が報酬の上限の最初の目安になります。法人税等は報酬の額で変わるため、候補を2〜3案入れて計算し直します(「数字で比べる」章の3案比較)。借入の元金返済や設備投資は経費になりませんが現金は減るので、①〜③のほかに引いておきます。
最低生活費からの目安(下からの目安):手取りで必要な月額に、本人負担の社会保険料(約15%)と所得税・住民税を足した額面が下限です。所得税は累進税率、社会保険料は標準報酬月額の等級で決まるため単純な足し算では出ませんが、月の手取り25万円が必要なら、額面は月31万〜32万円前後が最初の目安です(40歳未満・扶養なし・東京の概算)。逆算は手取り逆算シミュレーターで1分です。
統計と照らす(横からの目安):候補の額が同じ規模の会社と比べてどの位置かを見ます。国税庁「民間給与実態統計調査(令和6年分)」では、資本金2,000万円未満の株式会社の役員は年間給与の平均が698万円で、中央値は500万円超600万円以下の階級にあります(階級内を按分した当事務所の概算で約538万円=月45万円前後。国税庁は中央値そのものを公表していません)。この年間給与には賞与が含まれ、創業初年度の一人社長だけの統計でもありません。業種・資本金別の位置は役員報酬ベンチマークで、統計の読み方は役員報酬の平均はいくら?で確認できます。
一人社長の典型レンジ——月25万〜50万円
創業期の一人社長で当事務所がよく見る帯は月25万〜50万円です。初年度は売上の見通しが固まっていないため、月25万〜35万円で始めて2期目の期首に改定する例が多く、前職の給与水準や家族構成で月40万〜50万円に置く例がこれに続きます。統計の中央値の目安(月45万円前後)は既存企業を含む数字なので、創業初年度がそれより低いのは自然です。
逆に、月10万円以下の低額や0円は、社会保険と融資の面で別の問題を生みます。役員報酬を0円にすると、健康保険・厚生年金の被保険者として扱われず、国民健康保険・国民年金の手続きが必要になります。代表者一人の会社でも、経営に実態として継続的に参画し、その対価として経常的に報酬を受けていれば原則として被保険者です。報酬が0円や極めて低額の場合は、経営参画の実態や報酬の反復継続性を総合して判断されます(令和8年3月18日の厚生労働省通知〔同年9月14日一部改正〕は、法人の役員である個人事業主等について、この判断の基準を示しています)。生活費は貯蓄や配偶者の収入で賄えるとしても、公庫の創業計画書では「生活費はどこから出るのか」を必ず見られます(「創業融資と役員報酬」の章)。低額に置く設計そのものは、マイクロ法人のように個人事業を残す二刀流のためのもので、事業を法人に一本化した一人社長には向きません。
| 置き方 | 向いている状況 | 注意点 |
|---|---|---|
| 月25万〜35万円 | 創業初年度。売上の見通しが固まっていない | 手取りは月20万〜28万円台。生活費が足りなければ役員貸付金になりやすいので、Step3の下限を先に確かめる |
| 月40万〜50万円 | 前職の給与水準を維持したい。家族の生活費がある | 会社の年間総コストは約690万円(月50万円)。粗利で払い続けられるかをStep1で確かめる |
| 月60万円以上 | 利益が年1,000万円を超える見込み。融資の返済原資に余裕がある | 手取り率は月60万円で76%台、月80万円で73%台まで下がる。法人に残す利益との配分を「数字で比べる」章の3案比較で見る |
| 月10万円以下・0円 | 個人事業を残す二刀流、または個人資産で生活する | 0円は社会保険の被保険者にならず、国保・国民年金の手続きが要る。融資では生活費の裏付けを問われる。一本化した一人社長には向かない |
※当事務所の目安。手取りは協会けんぽ東京支部・令和8年度・40歳未満・扶養なしの概算
報酬の額は、法人側の業務の内容・量と釣り合っていることが前提です。同族会社の役員給与のうち不相当に高額な部分は損金になりません(法人税法34条2項、法人税法施行令70条)。創業期の一人社長で問題になることはまれですが、利益が急に伸びた期に、期首の改定で大きく上げるときは、職務の内容と同業の水準を説明できる形にしておきます。
Simulation
数字で比べる——手取り早見表と「3案比較」
令和8年基準:報酬月額と手取り・会社負担の早見表
まず全体の相場観です。報酬月額ごとの手取りと会社負担を、協会けんぽ東京支部(令和8年度 健康保険料率9.85%)・40歳未満・扶養なし・令和8年分の税制で試算しました(当事務所の手取り逆算シミュレーターと同じ計算エンジンによる概算値です。会社負担には子ども・子育て拠出金0.36%を含みます)。
| 報酬月額(額面) | 手取り月額 | 手取り率 | 会社負担の社保(月) | 会社の年間総コスト |
|---|---|---|---|---|
| 30万円 | 240,963円 | 80.3% | 43,650円 | 4,123,800円 |
| 50万円 | 390,500円 | 78.1% | 72,750円 | 6,873,000円 |
| 80万円 | 587,309円 | 73.4% | 101,631円 | 10,819,572円 |
| 100万円 | 716,816円 | 71.7% | 111,207円 | 13,334,484円 |
| 150万円 | 994,169円 | 66.3% | 131,871円 | 19,582,452円 |
※手取り月額は、同じ給与が前年にもあったものとして計算した住民税の年額を12で割った「定常状態」の平均です。法人成り初年度の実際の天引き額は、前年の事業所得や前職の給与にかかる住民税(普通徴収・前職からの特別徴収の継続)で異なります
協会けんぽ東京支部・令和8年度/40歳未満・扶養なしの概算。会社の年間総コストは額面の約1.09〜1.15倍で積み上がります
報酬を上げるほど手取り率は下がり(月30万円で80%→150万円で66%)、会社から出ていくお金は額面の約1.09〜1.15倍で積み上がります。社会保険料には標準報酬月額の上限があるため、報酬が高いほど額面に対する上乗せ率は下がります(月30万円では約1.15倍、月150万円では約1.09倍)。この構造があるため、「手取りでいくら必要か」から必要な額面を逆算するのが最短ルートです。
▶ 月10万〜150万円の一覧は役員報酬の手取り早見表【令和8年版】、ご自身の条件(年齢・扶養・都道府県)での逆算は手取り逆算シミュレーターで確認できます。
3案比較——利益と候補を入れて、個人の手取りと法人に残るお金を分けて比べる
安全検討エリアが決まったら、候補を2〜3案に絞って数字を並べます。下のツールに「役員報酬を払う前の利益(年)」と候補の月額を入れると、案ごとに個人の手取り・会社負担の社会保険料・法人に残るお金・法人税等が出て、個人の手取りと法人に残るお金(税引後)の合算でも比べられます。合算は個人が自由に使えるお金ではなく、単年度の参考指標です。
役員報酬を払う前の利益(年)と、候補の月額を3つ入れてください。協会けんぽ東京支部・令和8年度の料率、東京23区の法人税等(均等割7万円を含む)、独身・扶養なし・賞与なしで試算します。
| 年間 | 案A | 案B | 案C |
|---|---|---|---|
| 計算中… | — | — | — |
※所得税は令和8年分、住民税は東京都特別区、社会保険料は協会けんぽ東京支部・令和8年度の料率。法人税等は資本金1,000万円以下・東京23区の標準税率(法人税15%〔年800万円以下〕・地方法人税・法人住民税〔均等割7万円を含む〕・事業税・特別法人事業税。令和8年4月以後に開始する事業年度は防衛特別法人税を含む)。賞与なし・役員報酬は12か月支給・扶養や他の所得は考慮していません。住民税は同じ給与が前年にもあった定常状態で計算しています。合算は「個人の手取り+法人に残るお金(税引後)」の単年度の参考指標で、法人に残したお金を将来役員報酬・配当・退職金として個人に移すときの税、消費税、繰越欠損金、社会保険の給付や年金の価値は含みません。
既定値(利益800万円・月30万/40万/50万円)で見ると、個人の手取りと法人に残るお金の合算は案A(月30万円)が5,830,260円、案B(月40万円)が5,645,892円、案C(月50万円)が5,490,900円で、この前提・単年度の計算では、報酬を抑えた案ほど合算が大きくなります。法人に残した利益にかかる法人税等(年800万円以下は法人税15%+住民税・事業税で実効約25%)より、報酬にかかる社会保険料(本人と会社で約30%)と所得税・住民税の合計のほうが重いためです。ただし案Aは個人の手取りが年2,891,560円(月約24万円)で、法人には2,938,700円が残ります。法人に残したお金は自由に使えるお金ではなく、将来役員報酬か退職金として個人に移すときに再び税金がかかります。必要な生活費、融資の説明、将来の年金や給付、法人のお金の使い道まで含めると最適な額は変わります。「合算が最大の案」ではなく「Step3の下限を満たしたうえで合算が大きい案」を選ぶのが、この表の正しい読み方です。
| 案 | 資金繰り | 社会保険料 | 税金 | 向いている人 |
|---|---|---|---|---|
| 保守(低め) | ◎ 会社に残る | ◎ 軽い | △ 法人税が出る | 初年度。見通しが固まっていない |
| 標準(中間) | ○ | ○ | ○ | 2期目以降の標準形 |
| 攻め(高め) | △ 注意 | △ 重い | ◎ 法人税は減る | 利益が安定し、個人側で使い道が決まっている |
▶ 個人事業のままの場合との比較、配偶者への報酬の分散、印刷・PDF保存までできる詳しい版は法人成りシミュレーターです。法人に残る利益にかかる税金の内訳(国・都道府県・市区町村)は法人税の計算シミュレーターで確認できます。
Bonus
役員賞与の決め方——事前確定届出給与の期限と、社会保険料の上限を使う設計
役員にも賞与は出せます。ただし損金にするには、支給する日と金額をあらかじめ税務署に届け出て、届出どおりに支給することが条件です(事前確定届出給与。法人税法34条1項2号)。届出の期限は次のとおりです(法人税法施行令69条4項)。
| 場面 | 届出書の提出期限 |
|---|---|
| 通常の場合 | 株主総会等で決議した日から1か月を経過する日と、会計期間開始の日から4か月を経過する日の、いずれか早い日 |
| 設立初年度 | 設立の日以後2か月を経過する日 |
| 臨時改定事由が生じた場合 | 上の期限と、事由が生じた日から1か月を経過する日の、いずれか遅い日 |
届出と違う日に払う、届出より多く払う、少なく払う——いずれも、その賞与は全額が損金不算入になります(届出額を下回って支給した場合も全額です)。業績が届かず支給をやめるときは、支給日の前に取締役会等で不支給を決めて記録を残します。届出は「事前確定届出給与に関する届出書」(付表に役員ごとの支給日・金額)で、e-Taxで提出できます。
創業期に賞与を組み込むかどうか
創業初年度は、賞与を組み込まず定期同額給与だけで設計することを勧めます。理由は3つです。①売上の見通しが固まらない時期に、半年以上先の支給日と金額を固定する届出は外れやすい。②届出どおりに払えないと損金にならないうえ、社会保険の賞与支払届(支給日から5日以内)も要る。③期首の3か月以内に決める定期同額給与と違い、賞与は年に1〜2回しか使えず、月々の資金繰りの調整には向かない。
2期目以降で利益の見通しが立ったら、期首の決議で「月額+年1〜2回の賞与」を組む選択肢が出てきます。役員賞与の額は、定期同額給与と同じくStep1〜4で決めた年間の報酬総額を、月額と賞与に配分する形で決めます。
社会保険料の上限を使う設計と、その留意点
社会保険料の計算では、賞与は年3回以下の支給が「賞与」、年4回以上は報酬(標準報酬月額)の扱いです。賞与にかかる保険料には上限があり、健康保険は年度(4月〜翌3月)の累計573万円、厚生年金は1か月あたり150万円を超える部分に保険料がかかりません。この上限を超えるほど賞与を厚くし、月額を低くすると、同じ年収でも年間の社会保険料が下がることがあります。この設計はよく知られています。
当事務所は、創業期の一人社長にこの設計を勧めていません。①届出どおりの日に届出どおりの額を払えなければ全額損金不算入になり、資金繰りが読めない時期には賭けになる。②傷病手当金は標準報酬月額で計算するため、月額を下げると給付も下がる(老齢厚生年金は標準報酬月額と標準賞与額の両方で計算するので、上限内の賞与は年金額に反映され、上限を超えた部分は反映されない)。③創業融資の審査では月々の生活費の裏付けを月額報酬で見られ、賞与頼みの設計は説明しにくい。④社会保険料の削減だけを目的とした極端な配分は、被保険者資格や報酬の実態を年金事務所に問われる可能性がある。利益が安定した2期目以降に、税・社会保険・年金給付・資金繰りを並べて判断する論点です。
Loan
創業融資と役員報酬——公庫は「返済原資」と「生活費の裏付け」を見る
日本政策金融公庫の創業融資を予定している方は、役員報酬を決める前に、審査でどう見られるかを押さえてください。ポイントは2つです。
- 返済原資:公庫は、利益から税金・借入返済・(個人営業なら)家計費を賄える計画かを見ます。当事務所の支援では、法人の返済余力を「税引後利益+減価償却費」でも確かめます。役員報酬は法人の経費なので、報酬を高くするほど利益が減り、返済原資が細く見えます。創業計画書の「事業の見通し(月平均)」では、法人の場合は人件費に役員報酬を含めて書きます(個人営業の場合は事業主分を含めません)。売上見込み − 経費(報酬を含む)− 返済額 が毎月プラスで回るかが、まず見られます。
- 生活費の裏付け:一方で、報酬を低く抑えて計画上の利益を厚く見せると、「では社長の生活費はどこから出るのか」を聞かれます。生活費の答えが「貯蓄を取り崩す」「配偶者の収入」なら、その根拠(通帳・源泉徴収票)まで示せる形にしておきます。答えがなければ、役員貸付金で会社から抜く前提と見なされ、計画の信用が落ちます。
つまり公庫の目線でも、役員報酬は「Step1の上限」と「Step3の下限」の間に置くのが自然で、極端に高くても低くても説明が難しくなります。当事務所では、創業計画書の月平均の収支と、本記事のStep1〜4を同じ数字で作ることを勧めています。計画書の役員報酬と、設立後に実際に決めた役員報酬がずれると、追加融資や借換えの審査で説明を求められることがあります。
▶ 公庫の創業融資の流れ・自己資金の見方・創業計画書の書き方は、日本政策金融公庫の創業融資ガイドで解説しています。借入返済が資金繰りにどう効くかは借入返済は経費になりません、返済額の試算は借入返済シミュレーターで確認できます。
Take-home
手取りを増やす手段は、報酬の増額だけではない
手取りを増やしたいとき、報酬を上げると社会保険料と税金が約30%〜ついてきます。報酬とセットで設計する余地があるのは次の手段です。いずれも規程・金額の相当性・実態の裏付けが税務調査で問われる論点なので、導入するなら規程の整備までセットで行います。
| 手段 | 効き方 | 前提・注意 |
|---|---|---|
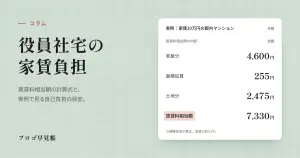
| 役員社宅 | 会社が借りた住宅に役員が住み、賃貸料相当額だけを自己負担にする。家賃20万円で自己負担7,330円の計算例も(特定の物件の前提での例で、実際は固定資産税評価額などで変わる) | 会社名義の契約。賃貸料相当額は固定資産税の課税標準で計算。役員社宅の家賃負担はいくらが正解か |
| 出張旅費規程の日当 | 規程にもとづく日当は会社の経費で、受け取る側は非課税 | 出張の実態と、同業・同規模で通常必要と認められる額の範囲内。支給を始める前に規程を整え、役員と従業員で一貫して運用する |
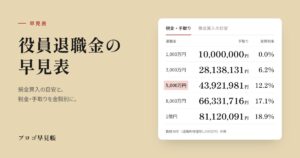
| 役員退職金 | 退職時にまとめて受け取る。退職所得控除と2分の1課税で税負担が軽い | 功績倍率など相当な額の範囲内。役員退職金の早見表で税金と手取りを確認 |
| 配偶者への報酬の分散 | 配偶者にも実際の業務・経営参加があり、それに見合う報酬を払う場合、所得税が下がることがある | 配偶者も社会保険の被保険者になると、世帯の保険料の合計が増える場合がある。業務の実態・報酬の相当性・被保険者資格・被扶養者認定を分けて確認する |
| 小規模企業共済・iDeCo | 掛金が全額所得控除。退職金の準備を兼ねる | 小規模企業共済は月7万円まで。会社の経費にはならず、役員個人の控除 |
▶ 社宅の計算式と実例は役員社宅の家賃負担はいくらが正解か、賃貸料相当額の計算は役員社宅の賃貸料相当額シミュレーターで確認できます。役員退職金と自社株の承継まで見据えるなら事業承継の税務——株価対策と役員退職金を一体で設計する方法もご覧ください。
Failure Patterns
創業期に多い失敗パターン
いずれも「あとから直せない」種類の失敗です。以下で1つずつ見ていきます
期中の変更:「思ったより利益が出たので報酬を上げた」→ 増額分が損金不算入に。逆方向の減額も、業績悪化改定事由に当たらなければ、減額前の高い月の超過分が損金不算入です(「いつまでに決めるか」の章)。
役員賞与の届出漏れ:事前確定届出給与の届出期限(設立初年度は設立から2か月以内)を過ぎると、賞与は全額損金不算入になります。
住民税の「1年遅れ」を忘れる:1年目に報酬を高くすると手取りが多く感じますが、住民税は前年の所得に対して翌年6月から課税されます。2年目に住民税の特別徴収が始まって手取りが減るので、個人の手元にも翌年の税金分を残しておきます。
社会保険の未加入:一人社長でも加入義務があります。未加入のまま数年経つと、遡って加入し保険料をまとめて納めることになります(保険料の徴収権の時効は2年)。
低すぎる設定と役員貸付金:生活費の不足を会社から借りて補い始めると、貸借対照表に「役員貸付金」が積み上がります。無利息や低い利率で貸すと、通常の利率(令和8年中の貸付けは年1.3%。会社が借り入れて貸す場合はその借入利率)との差額が役員への給与として課税されることがあり(差額が年5,000円以下なら課税しなくてよい扱い)、融資では「返済能力より先に社長個人へ流れている」と見られ、税務調査では実質的な報酬(給与)ではないかを問われます。実際に貸すなら金銭消費貸借契約と返済条件・入出金の記録を整え、生活費の引出しを貸付金のまま放置しないことです。Step3の下限を先に確かめておけば起きない失敗です。
Documentation
決めたら「記録」と「届出」までがセット
金額を決めたら、決議・議事録(合同会社は同意書・決定書)・年金事務所への届出・毎月の源泉徴収までがワンセットです。議事録は税務調査で最も確認される資料の一つで、「なんとなく決めた」は通りません。設立から3か月以内に、決定・支給開始・記録まで終わらせてください。
| 時期 | やること | 根拠・提出先 |
|---|---|---|
| 設立から3か月以内 | 株式会社は株主総会等で役員報酬を決議して議事録を、合同会社は定款の定めと社員の同意で決めて同意書・決定書を作って保存。支給開始 | 法人税法施行令69条1項1号イ。議事録・決定書は会社で保管 |
| 適用の事実発生(設立日)から5日以内 | 健康保険・厚生年金の新規適用届と被保険者資格取得届。資格取得届の「報酬月額」に決めた額を書く | 年金事務所。手続と保険料は一人社長の社会保険 |
| 設立から2か月以内 | 賞与を出すなら事前確定届出給与に関する届出書 | 税務署(e-Tax可) |
| 毎月 | 役員報酬の支給(定期同額)。源泉所得税の徴収と納付(納期の特例なら7月10日・1月20日の年2回)。社会保険料は翌月末に納付 | 扶養控除等申告書を提出していれば、社会保険料等控除後の月額が105,000円未満(令和8年分の月額表・甲欄・扶養親族等0人)なら源泉税は0円。0円でも徴収高計算書は提出 |
| 報酬を変えたとき | 固定的賃金の変動後3か月の平均で標準報酬月額が2等級以上変わり、各月が支払基礎日数の要件を満たすときは月額変更届(4か月目から改定) | 年金事務所。期首の改定で報酬を上げたときに忘れやすい |
| 毎年7月1日〜10日 | 算定基礎届(4〜6月の報酬) | 年金事務所 |
| 12月〜翌1月 | 年末調整。1月31日までに給与支払報告書(市区町村)と法定調書合計表(税務署) | 役員1人でも必要 |
| 2期目以降の期首3か月以内 | 役員報酬の見直し。変えるなら決議・議事録(同意書)・月額変更届をもう一度 | 法人税法施行令69条1項1号イ |
▶ 設立時の届出の全体(税務署・都道府県・市区町村・年金事務所)は法人成りの目安と手順の「法人になった後の手続き」と、マイクロ法人の作り方7ステップにまとめています。設立日を入れて期限の日付を出すなら、法人成りの届出チェックリストが使えます。法人成りした年の個人の確定申告で、役員報酬と廃業日までの事業所得をまとめる方法は、法人成りした年の確定申告と廃業手続きで解説しています。
Kawasaki Support
会社設立をする方へ——設立と役員報酬は「セット」で整える
役員報酬は単体で決めるより、会社設立の流れ(会計ソフトの初期設定、届出、融資準備、運用ルール)とセットで整えるほうが手戻りが減ります。川崎で会社設立・法人成りを検討中の方は、会社設立(創業支援プラン)もあわせてご覧ください。個人事業から法人にするかどうかを迷っている段階なら、法人成りの目安と手順で分岐点とタイミングを先に確認できます。
FAQ
よくある質問
役員報酬の設定は、創業期の税務で最初に訪れる「やり直しの利かない意思決定」です。プロゴ税理士事務所では、元国税調査官の税理士が、税務調査で根拠を説明できる報酬設計まで含めてサポートしています。
出典・参考(2026年9月30日確認)
- 法人税法34条1項1号・2号(定期同額給与・事前確定届出給与)・同条2項(不相当に高額な部分)/法人税法施行令69条1項1号(定期同額給与の改定:通常改定・臨時改定事由・業績悪化改定事由)・同条4項(事前確定届出給与の届出期限)・70条(過大な役員給与)/健康保険法3条3項2号・厚生年金保険法6条1項2号(法人の強制適用事業所)/健康保険法193条・厚生年金保険法92条(保険料の徴収権の時効2年)
- 国税庁 タックスアンサー No.5211「役員に対する給与(定期同額給与)」/同「事前確定届出給与に関する届出」(提出期限)/同「役員給与に関するQ&A」(業績悪化改定事由の該当・非該当、減額した場合の損金不算入額)
- 国税庁 タックスアンサー No.1410「給与所得控除」/同「令和8年分 給与所得の源泉徴収税額表(月額表)」(甲欄・扶養親族等0人は社会保険料等控除後105,000円未満で税額0円)/同 No.2606「金銭を低い利息で貸し付けたとき」(令和8年中の貸付けは年1.3%・差額が年5,000円以下の扱い)/国税庁「民間給与実態統計調査(令和6年分)」(第6表 資本金階級別の役員の平均給与)
- 全国健康保険協会「令和8年度保険料額表」(東京支部・健康保険料率9.85%・介護保険料率1.62%・子ども・子育て支援金率0.23%)/日本年金機構「従業員に賞与を支給したときの手続き」(年3回以下の支給が賞与、標準賞与額の上限 健康保険573万円・厚生年金150万円、賞与支払届は5日以内)/同「算定基礎届の提出」/同「月額変更届(随時改定に該当するとき)」(健康保険法43条・厚生年金保険法23条)
- 日本政策金融公庫「創業計画書」様式・記入例(事業の見通し(月平均)の人件費。個人営業の場合は事業主分を含めない)
- 厚生労働省「法人の役員である個人事業主等に係る被保険者資格の取扱いについて」(令和8年3月18日 保保発0318第1号・年管管発0318第1号。令和8年9月14日一部改正)
本記事は一般的な情報提供を目的としています。制度は改正されることがあり、個別の状況により結論は異なります。実行前に必ず個別にご相談ください。
執筆:好川 寛(税理士・元国税調査官/東京国税局15年・調査・審理・国税不服審判所、IT企業でのプロダクトマネジメント経験)