COMPANY HOUSING
「役員社宅にすると節税になると聞いたが、自分はいくら会社に払えばいいのか」。創業まもない社長からのご相談で、役員報酬の次に多いのがこの質問です。ここには広く誤解が2つあります。「家賃の50%を払わないといけない」という誤解と、「とりあえず2〜3割払っておけば安心」という思い込みです。結論から言うと、マンションの多くが該当する「小規模住宅」なら、役員の自己負担は実際の家賃の1割以下で足りるケースが少なくありません。当事務所が実際に計算した例では、家賃20万円クラスの都内マンションで、税務上必要な負担額(賃貸料相当額)は月7,000円台——家賃のわずか4%弱でした。本記事では計算式と実例、そして所得税・社会保険・法人税で崩れやすいポイントを整理します。家賃を入れるだけで目安がわかる役員社宅の賃貸料相当額シミュレーター(無料)もあわせてご利用ください。
Conclusion
結論:「家賃の50%」でも「2〜3割」でもなく、算式で決まる
「家賃の50%」は小規模でない借上げ社宅の比較基準。小規模住宅の役員には出番がない
役員社宅の税務は、役員から「賃貸料相当額」以上を徴収しているかどうかがすべてです。徴収額が賃貸料相当額以上なら給与課税はなく、下回れば差額が経済的利益として役員給与になります。よくある「家賃の50%」は、小規模住宅に該当しない借上げ社宅で算式による額と比較する側の基準(会社が支払う家賃×50%)であって、小規模住宅には適用がありません。なお従業員社宅にも「50%」が登場しますが、そちらは家賃ではなく賃貸料相当額の50%(所基通36-47)で、まったく別の数字です。「2〜3割」は評価証明書を取らずに済ませるための保守的な実務慣行にすぎず、正式に計算すればもっと低い金額で完結することがほとんどです。
| 区分 | 賃貸料相当額 |
|---|---|
| 小規模住宅(法定耐用年数30年以下の建物は床面積132㎡以下・30年超は99㎡以下) | 専用の算式(下記)。借上げでも50%基準の適用なし(所基通36-41) |
| 小規模でない住宅・自社所有 | 家屋の課税標準×12%(耐用年数30年超は10%)+土地の課税標準×6%の年額÷12(所基通36-40) |
| 小規模でない住宅・借上げ | 上記の算式と「会社が支払う家賃×50%」のいずれか多い方 |
| 豪華社宅(床面積240㎡超等) | 時価(実勢賃料)。算式は使えない(平成7年課法8-1ほか。240㎡超の基準はタックスアンサーNo.2600) |
賃貸料相当額(月額)= 家屋の固定資産税課税標準額 × 0.2% + 12円 × 床面積㎡ ÷ 3.3㎡ + 敷地の固定資産税課税標準額 × 0.22%。ベースが実際の家賃ではなく固定資産税の課税標準額なので、市場家賃よりはるかに低く、マンションは敷地権割合で土地を按分するため結果は驚くほど小さくなります。「法定耐用年数」は建物の構造で決まるもので、築年数のことではありません。
詳しく見る:構造別の法定耐用年数と小規模判定、従業員社宅との違い、公的使用部分の特例
構造別の基準(住宅用・耐用年数省令別表第一):鉄筋コンクリート造・鉄骨鉄筋コンクリート造は47年、重量鉄骨造(骨格材の肉厚4mm超)は34年——いずれも30年超なので99㎡以下が小規模。木造・合成樹脂造は22年、軽量鉄骨造(肉厚3mm以下)は19年——30年以下なので132㎡以下が小規模。「築35年だから30年超」という読み違えが多いところです。区分所有建物は共用部分を按分加算した床面積で判定します(No.2600)。
従業員社宅:使用人に貸与した住宅の通常の賃貸料は、規模を問わず小規模住宅と同じ算式(0.2%・12円・0.22%)で計算し(所基通36-45)、その50%以上を徴収していれば経済的利益はないものとされます(同36-47)。役員には「賃貸料相当額の全額」、従業員には「その50%」——同じ物件でも徴収すべき額が違います。
公的使用部分の特例(所基通36-43):住宅の一部を来客応接など職務上の用に充てている場合や、単身赴任者が一部のみ使用している場合は、使用状況に応じた金額とすることができます。小規模住宅の算式は既に十分低いため出番は限られますが、小規模でない物件では効きます。
Free Tool
家賃を入れるだけ、10秒で目安がわかる(無料ツール)
まだ評価証明書が手元にない段階でも、役員社宅の賃貸料相当額シミュレーターの「かんたん目安」モードに月額家賃(管理費・共益費を除く)を入れるだけで、実務上保守的な本人負担の目安レンジ(家賃の10〜20%)が表示されます。この目安は評価証明書が届くまでの暫定値で、正式計算すれば多くはこれを大きく下回ります(下の実例は3.7%)。評価証明書が揃ったら「正式計算」モードへ。構造・床面積・課税標準額・敷地権割合を入れると、小規模住宅の判定から賃貸料相当額の確定、徴収予定額のチェックまで自動で行います。

かんたん目安モード。家賃20万円なら本人負担の目安は2万〜4万円(暫定値)
詳しく見る:正式計算モードの入力画面

正式計算モードの入力画面。評価証明書と登記事項証明書の数字を転記するだけ
Case Study
実例:家賃20万円の都内マンションで、月7,330円
目安の2〜4万円は「評価証明書が届くまでの暫定値」。正式計算で1万円に落ち着いた
当事務所で実際に計算した事例をもとにした設例です(数値は一部丸めています)。都内のSRC造マンション(借上げ社宅)、家賃は月20万円(管理費除く)。登記事項証明書の専有面積は50㎡、共用部分を按分加算した課税床面積は約70㎡——小規模判定に使うのは後者の70㎡(99㎡以下=該当)、社会保険の現物給与に使うのは前者の50㎡です(この使い分けは後述)。
| 項目 | 計算 | 金額 |
|---|---|---|
| 家屋分 | 家屋の課税標準額230万円 × 0.2% | 4,600円 |
| 面積加算 | 12円 × 70㎡ ÷ 3.3㎡ | 255円 |
| 土地分 | 土地全体の課税標準額1億5,000万円 × 敷地権割合0.75% × 0.22% | 2,475円 |
| 賃貸料相当額(月額) | 合計 | 7,330円 |
家賃20万円に対して3.7%です。この会社では、固定資産税評価額の評価替え(3年ごと)や税制改正で賃貸料相当額が将来上がっても下回らないよう余裕を持たせ、切りのよい月1万円を徴収する設計にしました。それでも家賃の5%。役員は月19万円分の住居費を、給与課税なしで会社負担にできたことになります。
最も事故が起きやすい箇所——土地の「二重按分」。区分所有マンションの評価証明書は、土地の課税標準額を「敷地全体の額」で記載する自治体と、「その住戸の持分に対応する額」で記載する自治体があります。後者の数字にさらに敷地権割合を掛けると二重按分になり、賃貸料相当額を実際の1/100以下に計算してしまいます。証明書を受け取ったら「この額は敷地全体か、うちの持分か」を窓口で必ず確認してください(シミュレーターの土地欄も同じです)。
詳しく見る:シミュレーターの計算結果画面

シミュレーターの計算結果。内訳と小規模判定、徴収額のチェックまで表示
Documentation
評価証明書は「借主」でも取れる——根拠資料の集め方
| 資料 | わかること | 入手先 |
|---|---|---|
| 固定資産評価証明書 | 家屋・土地の固定資産税課税標準額、課税床面積 | 都税事務所(23区)・市町村役場。賃借人(借上げなら法人)でも取得可(地方税法382条の3・施行令52条の15)。賃貸借契約書を持参 |
| 登記事項証明書(建物) | 敷地権割合、構造(SRC等)、専有床面積 | 法務局・登記情報提供サービス(オンライン) |
| 賃貸借契約書 | 契約名義・家賃・管理費の内訳 | 手元(法人名義への切替が前提) |
賃借人には「家屋及びその敷地である土地」について固定資産課税台帳の証明書を請求する権利があるので、オーナーとの関係を気にせず正式計算に進めます。注意点は3つ。①使うのは「固定資産税」欄の課税標準額で都市計画税欄ではないこと(土地は住宅用地特例の率が固定1/6・都計1/3と違うため、都計欄は約2倍の数字。家屋は同額)。②床面積はマンションなら共用部分を按分加算した課税床面積(現況床面積)で小規模判定すること。③土地の課税標準額が「敷地全体」か「持分按分後」かを確認すること(上の二重按分の注意)。
Design
役員報酬とセットで設計すると効果が最大になる
報酬と実質家賃負担の小計は1円も変わらない。変わるのは標準報酬月額と、それに連動する社会保険料・税金
社宅の本当の効果は、単体ではなく役員報酬の減額とセットで出ます。いま自分の手取りから家賃を払っている状態から、「会社が家賃を負担し、その分だけ役員報酬を下げる」形に組み替えると、個人の所得税・住民税・社会保険料が下がり、会社側も社会保険料の会社負担が減ります。先ほどの設例(家賃20万円・本人負担1万円)で、役員報酬月60万円の社長が会社負担分(19万円)だけ報酬を下げた場合です。
| 会社から出ていくお金(月) | 切替前 報酬60万円 |
切替後 報酬41万円+社宅 |
|---|---|---|
| 役員報酬 | 600,000円 | 410,000円 |
| 家賃の支払い | ― | 200,000円 |
| 役員から受け取る社宅使用料 | ― | ▲10,000円 |
| 小計(報酬+実質家賃負担) | 600,000円 | 600,000円(同額) |
| 会社負担の社会保険料 | 約86,100円 | 約68,500円 |
| 会社のトータルコスト | 約686,100円 | 約668,500円(▲約17,500円) |
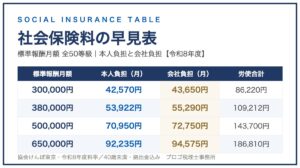
※試算の前提:協会けんぽ神奈川支部・令和8年度料率(健康保険9.92%+子ども・子育て支援金0.23%)、厚生年金18.3%、子ども・子育て拠出金0.36%、40歳未満(介護保険料なし)・扶養親族なし。40歳以上(介護保険料1.62%の折半)なら会社の削減額は約18,500円とやや大きくなります。社会保険の等級を決める報酬は、切替後「金銭41万円+住宅の現物給与約6.1万円=約47万円」まで下がります(現物給与は令和8年10月からの㎡方式。事業所所在地が神奈川なら70㎡×1,010円−本人負担1万円≒6万700円)。
役員個人も同じ構図です。給与が下がる分だけ所得税・住民税・本人負担の社会保険料が減り、住居費の自己負担は家賃20万円から使用料1万円に変わるので、実質手取り(手取り−住居費)は月約4万9,500円のプラス。会社と合わせて年間約80万円の改善になります。実行時の注意は2つ。役員報酬の減額改定は定期同額給与のルール上、原則として期首から3か月以内に行うこと(社宅の導入自体は期中でも可能で、「社宅は今から、報酬引下げは翌期首から」という段階的な進め方もできます)。そして標準報酬月額が下がる分、将来の厚生年金や傷病手当金等の給付水準も下がるため、節税額と保障のバランスで決めることです。
詳しく見る:試算画面、期中に相談が来たときの進め方、社宅をやめるとき

節税効果の試算。個人・会社それぞれの改善額と、社保の現物給与算入まで表示
期中に相談が来た場合:3か月ルール(法人税法34条1項1号・施行令69条1項1号)がかかるのは役員報酬を減額改定する側だけです。業績悪化改定事由(施行令69条1項1号ハ)に該当すれば期首3か月経過後の減額も定期同額給与ですが、「社宅を導入したから」はこれに当たりません。したがって社宅(法人契約・規程・天引き)を先に始め、報酬の引下げは翌期首の改定に乗せるのが標準的な進め方です。
社宅をやめるとき:役員が退去して社宅を解約し、報酬を元に戻す改定も、同じく3か月ルールの制約を受けます。導入と同じくらい相談の多い場面なので、退去の時期は期首に合わせて計画してください。
▶ 報酬側の設計は役員報酬 手取り逆算シミュレーターと役員報酬の決め方【創業期の型】、これから法人を設立する方は法人成りシミュレーション、社会保険料そのものを下げる設計はマイクロ法人の社会保険料と二刀流のしくみをご覧ください。
Pitfalls
税務調査で崩れる6つの落とし穴
算式そのものより、運用の崩れで否認されるのが社宅です。調査官時代の目線で、実際に指摘が入りやすい順に挙げます。
- ① 契約名義が個人のまま。賃貸借契約は法人名義が大前提。役員個人の契約のまま会社が家賃を負担すると、社宅ではなく家賃補助(給与)です。貸主の承諾を得て法人契約に切り替えてから始めます。
- ② 社宅規程がない・徴収していない・社長だけ有利。規程は「あればいい」ものではなく、役員・従業員に対して職位に応じた合理的な基準で一律に適用されている必要があります。社長だけを対象にした規程や社長だけ極端に有利な負担割合は、社宅ではなく個人的な便益として見られます。本人負担額は毎月の役員報酬から天引きし、「期末にまとめて精算」は避けます。
- ③ 水道光熱費・駐車場まで会社負担。賃貸料相当額がカバーするのは住宅の貸与だけ。水道光熱費は本人負担が原則(会社負担なら給与課税)。駐車場は住宅と別枠で経済的利益を判定し、消費税でも駐車場部分は課税(住宅と一体で家賃に含まれ不可分な場合を除く)です。
- ④ 徴収不足の差額処理。徴収額が賃貸料相当額を下回ると、差額は毎月の経済的利益=役員給与。毎月おおむね一定であれば定期同額給与に含まれますが(施行令69条1項2号)、変動すれば損金不算入、いずれにせよ源泉徴収漏れの指摘は避けられません。最初から賃貸料相当額以上に設定するのが正解です。
- ⑤ 消費税の思い込み。住宅の貸付けは非課税。会社が支払う家賃に仕入税額控除はなく、役員から徴収する社宅使用料も非課税売上げ(課税売上割合の分母に入る点は見落としがち)。
- ⑥ 豪華社宅への該当。床面積240㎡超のほか、240㎡以下でもプール付きなど個人の嗜好を反映した物件は時価評価。役員社宅スキームの前提が丸ごと崩れるため、高級物件は事前に検討が必要です。
Social Insurance
税務がOKでも終わりではない——社会保険の「現物給与」
役員社宅でもっとも見落とされているのがここです。所得税は賃貸料相当額以上を徴収していれば課税なしで完結しますが、社会保険はまったく別の基準で動きます。社宅の貸与は健康保険・厚生年金の「報酬」に現物給与として算入され(健保法3条・46条、厚年法3条・25条)、その価額は賃貸料相当額ではなく厚生労働大臣が定める告示価額で測ります。社宅を導入している会社のほぼ全社が対象になる論点です。
| 項目 | 所得税 | 社会保険 |
|---|---|---|
| 基準額 | 賃貸料相当額(固定資産税の課税標準額ベース・所基通36-41) | 現物給与の告示価額(床面積㎡×都道府県別単価) |
| 使う床面積 | 共用部分を按分加算した課税床面積(設例:70㎡) | 共用部分を除いた面積=実質専有面積(設例:50㎡) |
| どの都道府県か | — | 社宅の所在地ではなく、人事・労務・給与を管理している事業所の所在地(日本年金機構Q&A) |
| 本人負担の効果 | 相当額以上の徴収で給与課税なし | 価額から控除し、差額が報酬に算入 |
| 必要な手続き | なし(給与課税しないだけ) | 算定基礎届・月額変更届の「現物によるものの額」欄に記載 |
設例の物件で計算すると、専有面積50㎡×神奈川1,010円/㎡=50,500円。本人負担1万円を引いた月40,500円が「現物給与」として報酬に上乗せされ、算定基礎届・月額変更届の「現物によるものの額」欄に記載します(都内の物件でも事業所が神奈川なら神奈川の価額。当シミュレーターは安全側に課税床面積ベースで約6万円と見積もります)。届出漏れは年金事務所の調査で把握されやすく、標準報酬の遡及訂正(最大2年)と保険料の追徴につながります。なお、食事の現物給与にある「価額の3分の2以上を徴収していれば計上不要」のルールは住宅にはありません。徴収額が告示価額に満たなければ、差額は必ず算入です。
この告示価額の算出方法が、令和8年10月1日に大きく変わりました(令和8年厚生労働省告示第94号)。
| 項目 | 改正前(令和8年9月30日まで) | 改正後(令和8年10月1日から) |
|---|---|---|
| 数える範囲 | 居住用の室だけ(居間・寝室・書斎など。玄関・台所・トイレ・浴室・廊下は数えない) | 住宅の床面積全体(別棟の物置・車庫、共用部分は除く) |
| 単位と単価 | 畳数 × 1畳あたり単価(東京2,830円・神奈川2,150円) | 床面積㎡ × 1㎡あたり単価(東京1,330円・神奈川1,010円) |
「部屋だけを畳で数える」方式から「家全体を㎡で数える」方式への変更です。1㎡あたりに直した単価は下がった一方、水回りや廊下まで含めて数えるため、間取りによって算入額は増減どちらもあり得ます。それでも告示価額は実勢家賃よりはるかに低い(設例なら実勢20万円に対して約5万円)ため、報酬19万円の引下げに対して現物給与で戻るのは4〜6万円だけ。「現物給与を正しく届け出ても、なお得」が役員社宅の正しい姿です。
詳しく見る:告示価額まで徴収額を引き上げる選択は有利か、単価の毎年見直し
算入を避けるために告示価額まで徴収額を引き上げる選択は、一般には有利になりにくいと考えています。社会保険の報酬は金銭と現物の合計で決まるため、徴収を増やして現物給与を減らしても、役員の手取りを保とうとすれば金銭報酬側が増えて合計はほとんど動かず、増えた報酬にかかる所得税・住民税だけが重くなりがちだからです。基本は「徴収額は税務基準(賃貸料相当額+余裕)で決め、社会保険は現物給与を正しく届け出る」。そのうえで、標準報酬の等級の境目に近いケースでは徴収額を少し足すと等級が1つ下がることもあるため、最終的には個別の数字でご確認ください。
単価は毎年見直し:現物給与価額は原則として毎年4月(住宅は令和8年は10月)に改定されます。導入時だけでなく毎年の算定基礎届の時期に、事業所所在地の都道府県の最新単価で再計算してください。
FAQ
よくある質問
Contact
社宅は「計算」より「設計」で差がつきます
賃貸料相当額の計算自体は、資料さえ揃えば難しくありません。難しいのは、契約名義・社宅規程・徴収実務・役員報酬改定までを一貫した形に整え、税務調査で説明できる状態を保つことです。プロゴ税理士事務所では、元国税調査官の視点で「調査で崩れない社宅」を役員報酬とセットで設計しています。
出典・参考(2026年9月確認)
- 国税庁 タックスアンサー No.2600「役員に社宅などを貸したとき」/No.2597「使用人に社宅や寮などを貸したとき」/所得税基本通達36-40〜36-47(給与等とされる経済的利益の評価)
- 法人税法34条1項1号・法人税法施行令69条1項(定期同額給与)/法人税基本通達8-2-3(繰延資産の償却期間)/減価償却資産の耐用年数等に関する省令 別表第一/地方税法382条の3・同施行令52条の15(借家人の証明書請求)/平成7年課法8-1ほか(豪華社宅)
- 日本年金機構「全国現物給与価額一覧表」/「令和8年4月1日から現物給与価額が改正されます」/Q&A「勤務地がA県、社宅がB県にある場合」/全国健康保険協会「令和8年度の協会けんぽの保険料率」