Overview
「年収の壁」とは|2026年(令和8年度税制改正)の要点
令和10年分は現行法のままなら基礎控除99万円・給与所得控除69万円で168万円に戻る(物価連動の見直しあり)
「年収の壁」とは、年収が一定のラインを超えると税負担や社会保険料が生じ、手取りに影響する収入の境界です。令和8年度税制改正で本人・配偶者・扶養親族の税の壁が引き上げられた一方、社会保険の130万円・150万円・180万円は据え置き。税と社会保険を分けて確認するのが2026年の見方です。
By Situation
立場別に見る|扶養内・パート・学生・親・シニア・ひとり親はいくらまで?
「年収の壁」は立場によって見る行が違います。ご自身に近いものから確認してください。金額はすべて給与収入(令和8・9年)です。
- 207万円で配偶者特別控除が0円に
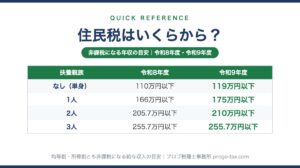
- 本人の所得税は178万円、住民税は119万円(2026年の収入に対する令和9年度分)から
- 社会保険は税と別軸。130万円(向こう1年の見込み)で被扶養者から外れる。従業員51人以上の勤務先では週20時間以上なら年収を問わず加入(2026年10月〜)
- 159万円まで特定親族特別控除が満額(63万円)。197万円で0円に
- 勤労学生控除は年間の所得税は変えないが、毎月の天引きと住民税に効く
- 税(136万円)と社保(150万円)でラインが違う。23歳になる年から130万円に戻る
- 19〜22歳の子は136万円を超えても197万円まで特定親族特別控除が段階的に残る
- この税の壁を書くのは、年初の「扶養控除等申告書」の源泉控除対象親族欄と、年末調整の「特定親族特別控除申告書」(基礎控除・配偶者控除等と兼用の1枚)。社会保険の被扶養者の届出(130万円/150万円)は別の手続き
- 社会保険の被扶養者基準は180万円未満(60歳以上または一定の障害者)
- 年金のみなら所得税は65歳以上214万円・65歳未満約175万円、住民税は155万円/105万円から。給与+年金の方は解説記事の設例で確認
- ひとり親控除35万円・寡婦控除27万円は本人の合計所得500万円以下が要件。住民税は合計所得135万円以下なら非課税になる特例がある(令和9年度は給与209万円)
- 子の給与収入が136万円を超えると、要件を満たす子がその1人だけならひとり親控除が消える。特定親族特別控除のような段階的な受け皿はない
Quick Reference
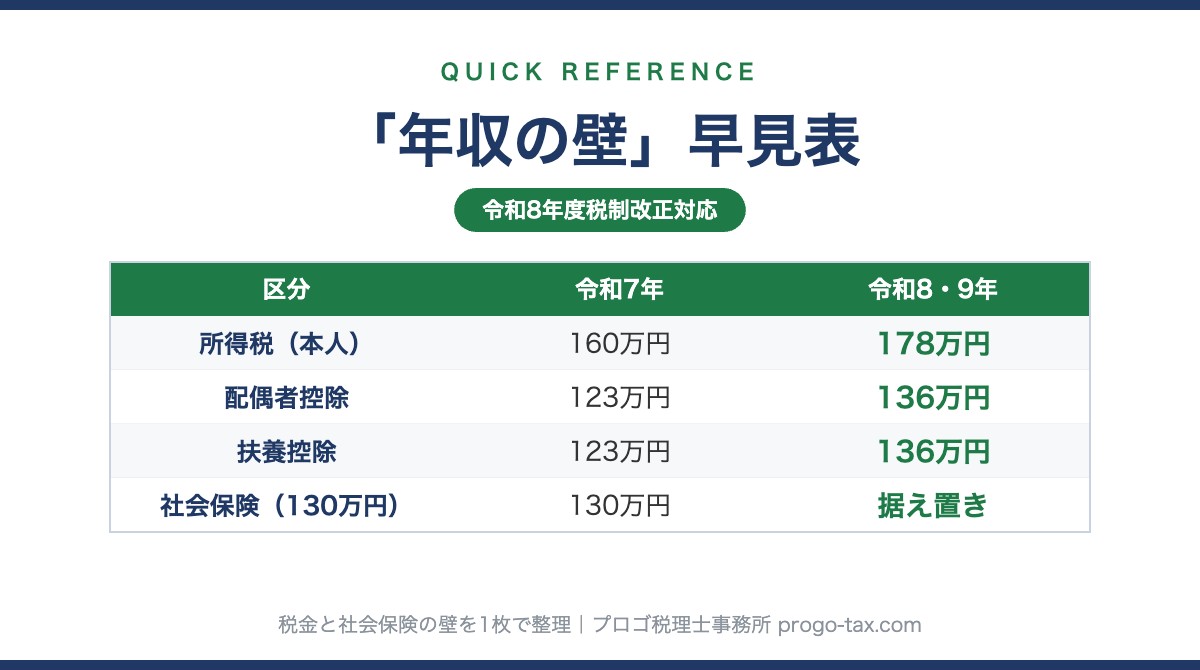
年収の壁 早見表(税金・社会保険 統合版)
青=扶養する側の税金、灰=本人の税金、オレンジ=社会保険。社会保険だけは令和7年から動いていない
本人・配偶者・扶養親族・特定親族(19〜22歳)・社会保険の5区分について、壁となる給与収入額を令和7年と令和8・9年で対比しています。赤字が改正後。給与収入のみ・居住者を前提としています。
| 区分 | 壁の内容 | 令和7年 | 令和8・9年 | 超えた場合に生じること | 制度・根拠 |
|---|---|---|---|---|---|
| 本人 | 所得税の壁 | 160万円 | 178万円 | 本人に所得税が発生(課税所得が生じる) | 基礎控除(最大104万円)+給与所得控除の最低保障額(74万円) |
| 住民税の壁非課税限度額・課税年度で表示 | 約100万円(参考) | 110万円(R8年度)119万円(R9・10年度) | 本人に住民税(所得割)が発生 | 令和7年の収入→令和8年度分110万円、令和8・9年の収入→令和9・10年度分119万円。均等割の非課税限度額は級地で異なる(表は1級地・扶養親族なし) | |
| 配偶者 配偶者の給与収入 |
配偶者控除の壁 | 123万円 | 136万円 | 配偶者控除が不可 →配偶者特別控除へ移行 | 配偶者の合計所得が控除対象の上限を超過(所法83・83の2) |
| 配偶者特別控除 満額の壁 | 160万円 | 169万円 | 配偶者特別控除の満額(38万円)から逓減開始 | ||
| 配偶者特別控除 消失の壁 | 201.6万円 | 207万円 | 配偶者特別控除が0円 | ||
| 扶養親族 (一般) |
扶養控除の壁 | 123万円 | 136万円 | 扶養控除が不可(特定親族なら下段の特別控除対象) | 扶養親族の合計所得が上限を超過(所法84) |
| 特定親族 19〜22歳・親族の給与収入 |
扶養控除の壁 | 123万円 | 136万円 | 特定扶養控除(63万円)が不可 →特定親族特別控除へ移行 | 特定親族=生計を一にする19歳以上23歳未満の親族等 |
| 特定親族特別控除 満額の壁 | 150万円 | 159万円 | 特定親族特別控除の満額(63万円)から逓減開始 | ||
| 特定親族特別控除 消失の壁 | 188万円 | 197万円 | 特定親族特別控除が0円 | ||
| ひとり親・寡婦 本人の控除・住民税・子の収入 |
控除の上限(本人の合計所得500万円) | 6,777,778円(約678万円) | ひとり親控除(35万円)・寡婦控除(27万円)が不可 | 所法2条1項30号・31号(合計所得金額500万円以下) | |
| 住民税非課税の特例(合計所得135万円) | 204.4万円未満 | 209万円 | ひとり親・寡婦の特例では非課税にならない(扶養人数による一般の非課税限度額は別途判定) | 地方税法24条の5第1項2号・295条1項2号。左は令和8年度、右は令和9年度の住民税 | |
| 所得税の壁(ひとり親本人) | 195万円 | 213万円 | ひとり親本人に所得税が発生(寡婦は187万円→205万円。他の所得控除がない場合) | 給与所得控除+基礎控除+ひとり親控除35万円(令和9年分から38万円) | |
| 子の収入の壁(ひとり親控除の要件) | 123万円 | 136万円 | その子は「生計を一にする子」から外れ、要件を満たす子がほかにいなければひとり親控除が不可(特定親族特別控除のような逓減なし) | 子の総所得金額等62万円以下(令和7年分は58万円以下) | |
| 社会保険 被扶養者の収入基準 |
106万円の壁 | 106万円 | 撤廃(R8.10〜) | 賃金要件(月8.8万円)は令和8年10月に撤廃。以後は週20時間以上・従業員51人以上の勤務先なら年収を問わず社保加入 | 短時間労働者の社保適用(企業規模要件は令和9年10月から段階縮小) |
| 130万円の壁 | 130万円 | 被扶養者から外れ、本人が社保加入(保険料負担が発生) | 一般の被扶養者認定基準(向こう1年の収入見込み。2026年4月以降の認定は雇用契約に記載の賃金で算定し、契約にない残業代は含めない) | ||
| 150万円の壁 | 150万円 | 同上(19〜22歳・配偶者を除く被扶養者) | 大学生年代の被扶養者認定基準(令和7年10月1日以降の認定から。それ以前は130万円未満) | ||
| 180万円の壁 | 180万円 | 同上(60歳以上 又は 一定の障害者) | 高齢・障害者の被扶養者認定基準 | ||
※ 控除の壁はすべて所得税の基準です。住民税は配偶者特別控除が給与収入174万円まで33万円、特定親族特別控除が169万円まで45万円の満額で残り、0円になるラインは所得税と同じ(207万円・197万円)です。
▶ 扶養内の収入が決まったら、ふるさと納税の上限額シミュレーター(無料・令和8年改正対応)で寄付枠もあわせて確認できます。手取り額や社会保険料も含めて試算したい方は税金・手取りの無料シミュレーター一覧をご利用ください。
Deductions
補足|基礎控除・給与所得控除の控除額(令和7年→令和8・9年)
「178万円の壁」を構成する控除額の内訳です。令和8・9年分は合計所得489万円以下なら基礎控除は一律104万円。令和7年の3段階(95万・88万・68万)が消えています。
詳しく見る:基礎控除額の表(所得区分別)、給与所得控除の最低保障額
| 合計所得金額 | 給与収入のみ(令和8・9年) | 令和7年 | 令和8・9年 |
|---|---|---|---|
| 132万円以下 | 206万円以下 | 95万円 | 104万円 |
| 132万円超 336万円以下 | 〜4,751,999円 | 88万円 | 104万円 |
| 336万円超 489万円以下 | 〜6,655,556円 | 68万円 | 104万円 |
| 489万円超 655万円以下 | 〜850万円 | 63万円 | 67万円 |
| 655万円超 2,350万円以下 | 〜2,545万円 | 58万円 | 62万円 |
※「給与収入のみ」は令和8・9年の給与所得控除(最低保障74万円)で換算した金額です。令和7年は最低保障65万円のため、合計所得132万円は給与収入200万円に相当します(2行目以降は両年共通)。
※ 令和8・9年分は合計所得489万円以下なら区分にかかわらず一律104万円(上の3行を分けているのは令和7年との対比のため)。合計所得2,350万円超は48万円→32万円→16万円と減り、2,500万円超で0円です。
| 令和7年 | 令和8・9年 | |
|---|---|---|
| 給与所得控除 最低保障額 | 65万円 | 74万円 |
| 基礎控除(最大) | 95万円 | 104万円 |
| = 所得税の壁(本人) | 160万円 | 178万円 |
Caveats
年収の壁 早見表を使うときの注意点
- ① 社会保険は税と判定の軸が違う。税は暦年の合計所得、社会保険は「向こう1年の収入見込み」。大学生年代は税136万円・社会保険150万円とラインも異なります。
- ② 所得税は「暦年」、住民税は「年度」。令和8年中の収入は令和9年度分の住民税に反映されます。早見表の住民税の行だけは課税年度で表示しています。
- ③ 控除額は2年ごとに物価連動で見直し。次回は令和10年分・令和11年分。この表の金額は令和9年分(住民税は令和10年度分)までが対象です。
詳しく見る:2026年4月からの収入見込みの算定方法、住民税の年度対応、令和10年分の数字
被扶養者の収入見込みは、2026年4月1日以降の認定から、労働条件通知書や雇用契約書に記載された賃金(基本給・諸手当・記載のある賞与)で算定し、契約に規定がなく契約段階では見込めない時間外労働の賃金は算入しない取扱いに全国統一されました。通勤手当は引き続き含みます。「繁忙期の残業で結果的に超えた」だけでは扶養を外れません(130万・150万・180万の3行に共通)。
住民税の行は、令和7年の収入→令和8年度分(非課税ライン110万円)、令和8・9年の収入→令和9・10年度分(119万円)。所得割の非課税限度額は全国一律45万円で、均等割は級地区分で異なります(表は1級地・扶養親族なし)。
令和8年分の基礎控除の加算42万円と給与所得控除の上乗せ5万円は令和8・9年分の特例。現行法のままなら令和10年分は基礎控除99万円・給与所得控除69万円で、本人の所得税の壁は168万円、配偶者控除131万円・配偶者特別控除の満額164万円、特定親族136万→131万円・159万→154万円・197万→192万円に戻ります。指標は消費者物価指数(総合)です。
▶ 社会保険に加入した場合の保険料額は社会保険料の早見表【令和8年度・都道府県別】、住民税がいくらからかかるかは住民税はいくらから?非課税になる年収と早見表【令和8年度・令和9年度】、掛け持ち・副業の申告義務は確定申告の義務があるのは誰?【元国税調査官が図解】で確認できます。
For Employers
従業員から「扶養内で働きたい」と言われたら(経営者・給与担当の方へ)
「103万円まで」「123万円まで」の社内ルールは見直しが必要です。令和8・9年は税の扶養の壁が136万円、本人に所得税がかかる壁が178万円。旧基準のまま勤務時間を抑えると必要以上の働き控えになります。一方で社会保険の130万円などは据え置きなので、勤務調整は税と社会保険の両方で確認してください。従業員への説明には本ページの早見表をそのままお使いいただけます。
詳しく見る:2026年10月からの「保険料調整制度」(対象事業所は限定)
2026年10月から、標準報酬月額12万6,000円以下の短時間労働者について、本人負担分の一部を事業主が肩代わりできる「保険料調整制度」が始まります。軽減は最大3年間(3年目は半減)で、本人の将来の年金額は減りません。ただし対象は、令和8年10月1日以降に「任意特定適用事業所」になった事業所(従業員50人以下で労使合意により適用拡大を選んだ勤務先)と、令和9年10月以降に企業規模要件の引下げで新たに強制適用となる事業所(36〜50人→21〜35人→11〜20人→10人以下)。従業員51人以上ですでに特定適用事業所になっている勤務先は対象外です。
▶ 雇う側の負担額と採用手続きは従業員を1人雇う費用はいくら?会社負担の早見表と、初めての採用で必要な手続き、役員報酬の設定は役員報酬・法人成りシミュレーション(無料)、年末調整を含む給与まわりを任せたい場合は税務顧問の料金表をご覧ください。
FAQ
よくある質問
出典・参考(2026年9月確認)
- 国税庁 タックスアンサー No.1199「基礎控除」/No.1410「給与所得控除」/No.1177「特定親族特別控除」/No.1190「配偶者の所得がいくらまでなら配偶者控除が受けられるか」
- 国税庁 「令和8年度税制改正による所得税の基礎控除の引上げ等について」/財務省 「令和8年度税制改正の大綱」(令和7年12月26日閣議決定・PDF)
- 厚生労働省 「『年収の壁』への対応」/「労働契約内容による年間収入が基準額未満である場合の被扶養者の認定における年間収入の取扱いについて」(令和7年10月1日通知)
- 日本年金機構 「短時間労働者に対する健康保険・厚生年金保険の適用の拡大」/「19歳以上23歳未満の方の被扶養者認定における年間収入要件が変わります」/「保険料調整制度のご案内」
▶ 検索上位の「年収の壁」記事のうち3本に1本が旧情報のままでした。当事務所の独自調査税務記事品質調査 2026(調査報告書)で、税務記事の正確性の実態を検証しています。
▶ 扶養を外れて働く場合に、年収から社会保険料・所得税・住民税を引いていくら手元に残るかは、年収別 手取り早見表【令和8年分】(100万〜2,000万円)で確認できます。
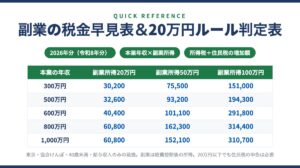
▶ パートや会社員が副業で収入を得たときに確定申告が必要かどうか、税金がいくら増えるかは、副業の税金早見表&20万円ルール判定表【2026年分】にまとめています。
他の早見表・判定表も見る:税金・社会保険の早見表 一覧(年収の壁・社会保険料・住民税・役員報酬・贈与税・源泉徴収の要否)