早見表・判定表
税金と社会保険の「いくらから」「いくらまで」を、1枚の表で。年収の壁、社会保険料、住民税、贈与税——調べるたびに条文や料率表を追いかけなくて済むように、元国税調査官の税理士が一次資料から表にまとめ、改正のたびに更新しています。
すべて登録不要・無料。実務担当者の消込みにも、ご家族への説明にもそのまま使えます
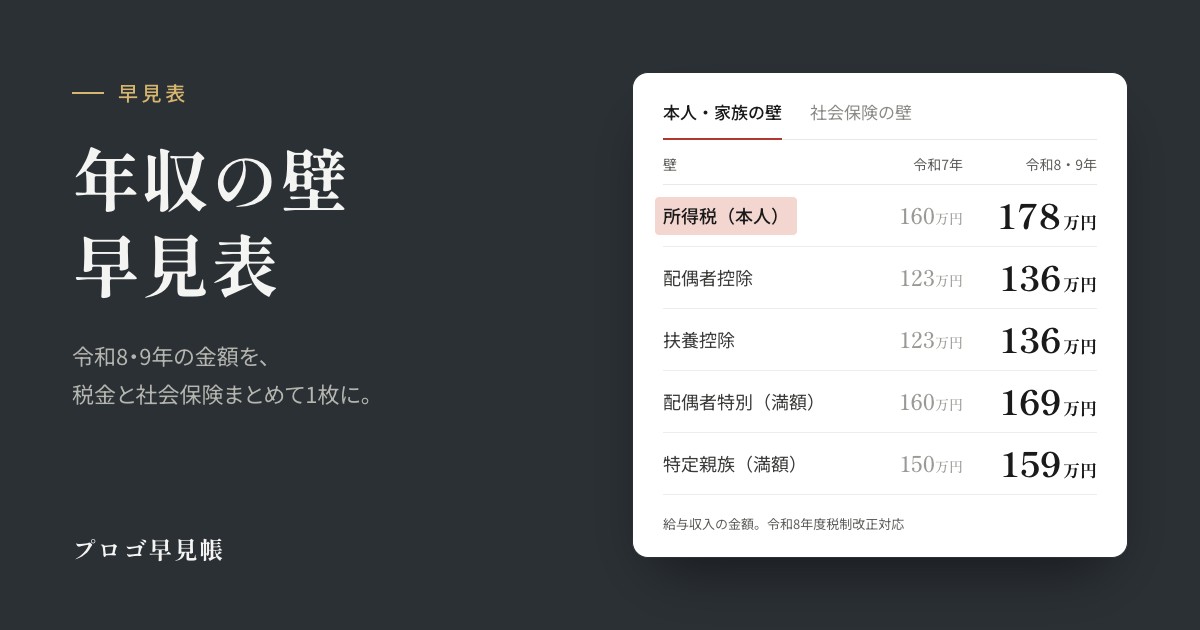
年収の壁 早見表(令和8年度税制改正対応)
所得税178万円・配偶者控除・大学生年代・社会保険の壁を1枚の表に統合。令和7年と令和8・9年の対比つきで、扶養内で働く方にも、パート従業員を雇う経営者の説明用にも使えます。
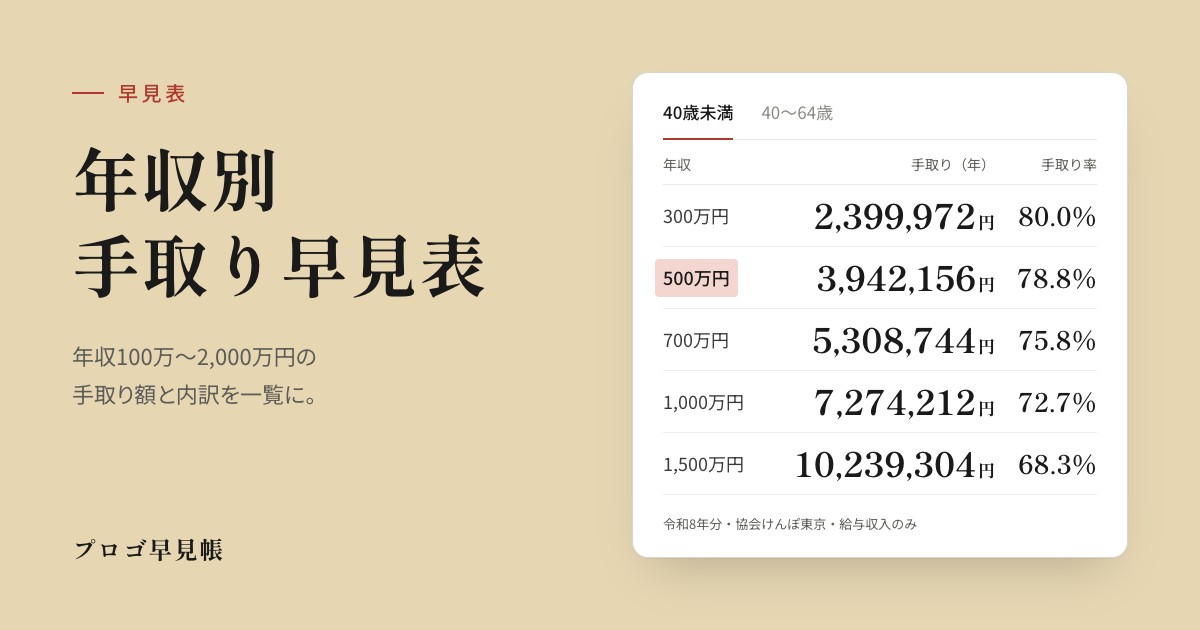
年収別 手取り早見表(100万〜2,000万円)
額面の年収から社会保険料(健康保険・厚生年金・雇用保険)・所得税・住民税を引いた手取り額を、年収100万円から2,000万円まで一覧。40歳未満と40〜64歳(介護保険あり)の2表で、社会保険料の内訳と手取り率、月あたりの目安も引けます。
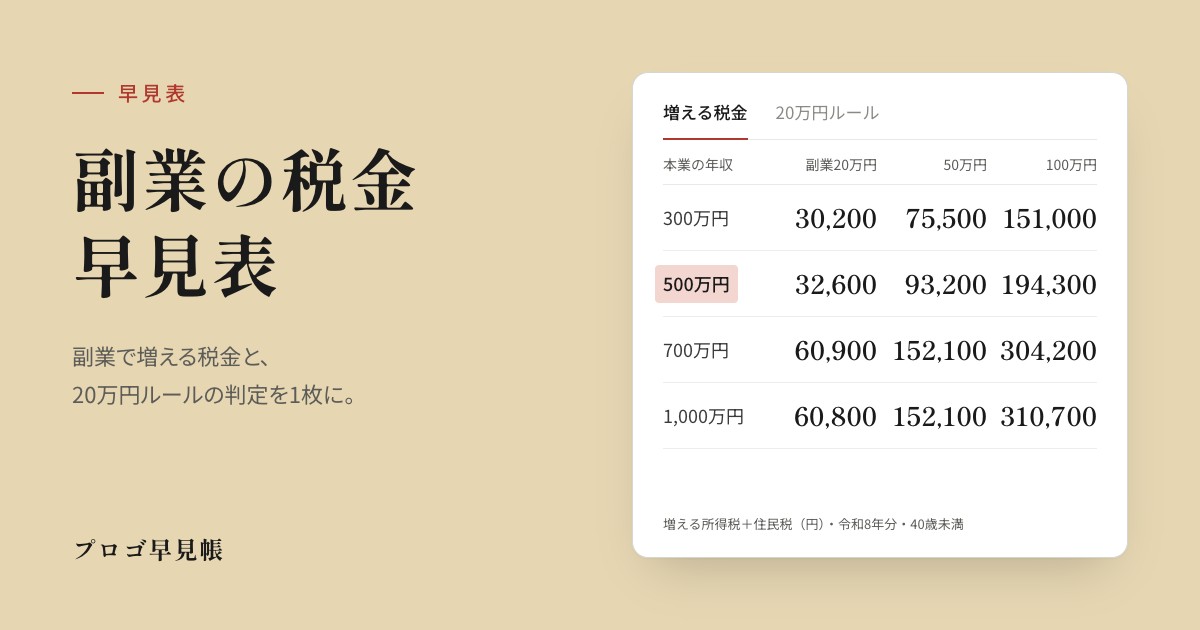
副業の税金早見表&20万円ルール判定表(2026年分)
副業の確定申告が必要かどうかを引ける20万円ルール判定表と、本業年収×副業所得で増える所得税・住民税の早見表。副業の種類別の扱い、事業所得と雑所得の判定、住民税の申告と会社への通知までを令和8年分で整理しています。
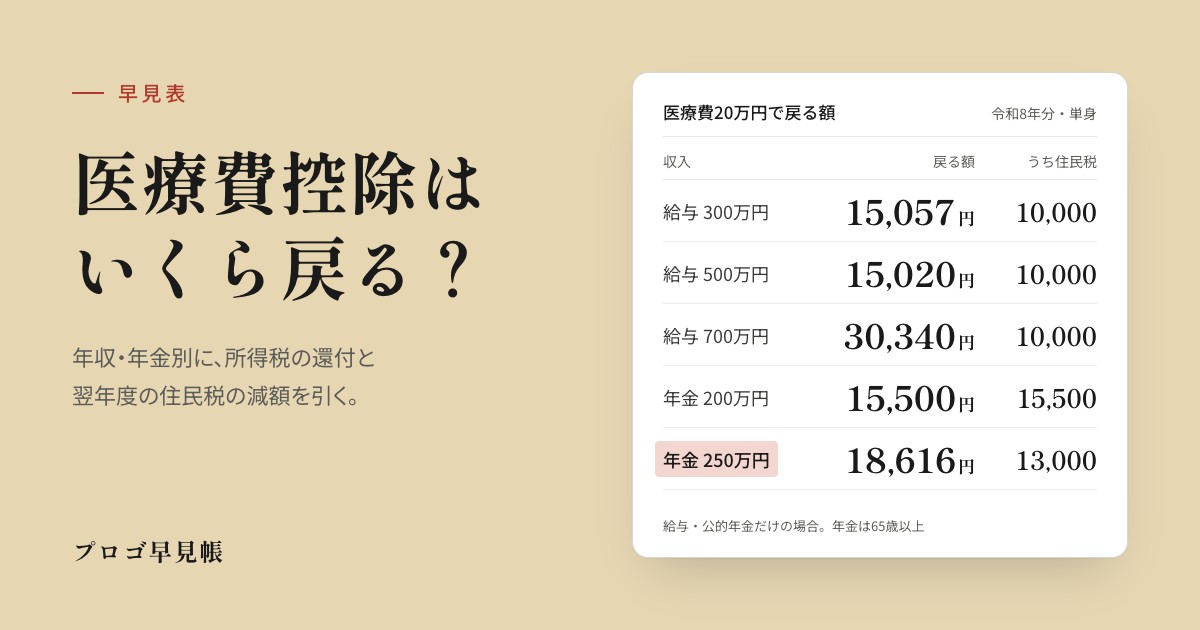
医療費控除はいくら戻る?還付金と住民税の早見表
医療費控除で戻る所得税と翌年度の住民税の目安を、給与の年収別・公的年金の収入別に引ける早見表。医療費が10万円に届かなくても対象になる「所得の5%」の線、家族の医療費、セルフメディケーション税制との比べ方、年金の12月の精算までを令和8年分で整理しています。
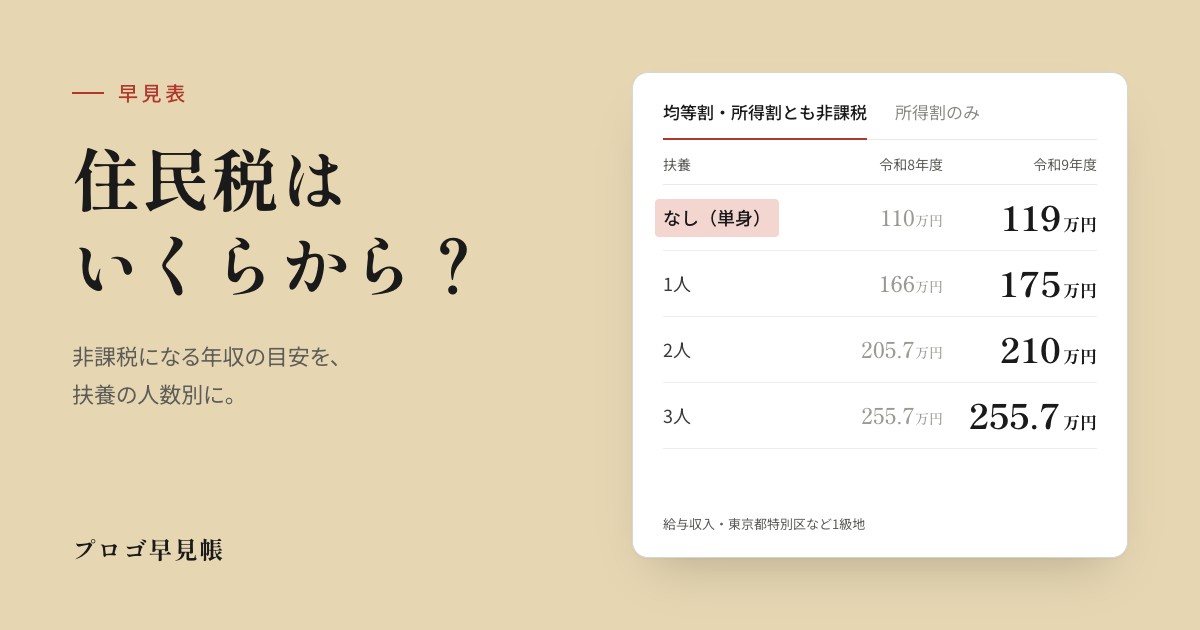
住民税はいくらから?非課税になる年収の早見表
住民税が非課税になる年収ライン(110万円から119万円へ)と、パート・アルバイトの年収別の住民税額、会社員の年収別の住民税額を一覧。「所得税は178万円までゼロなのに住民税はかかる」理由と、1年遅れで払う仕組みも整理しています。
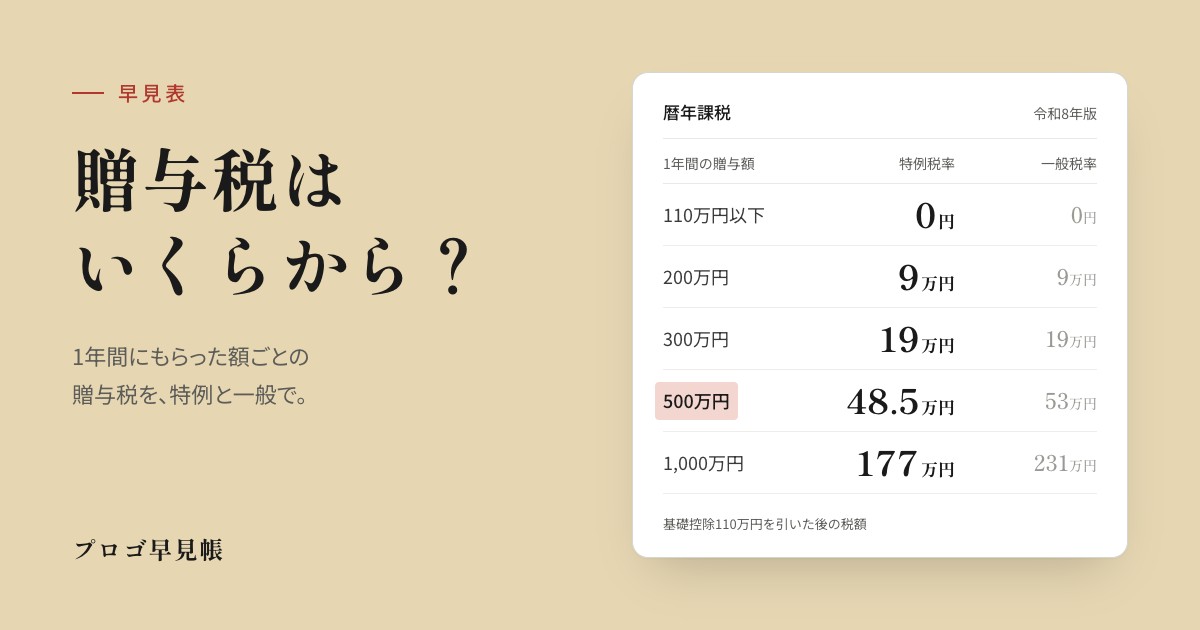
贈与税はいくらから?早見表(令和8年版)
暦年課税の贈与額ごとの税額を一般税率・特例税率で一覧。110万円の非課税枠、相続時精算課税との使い分け、「毎年いくらずつ贈与するのが得か」の目安まで整理しています。
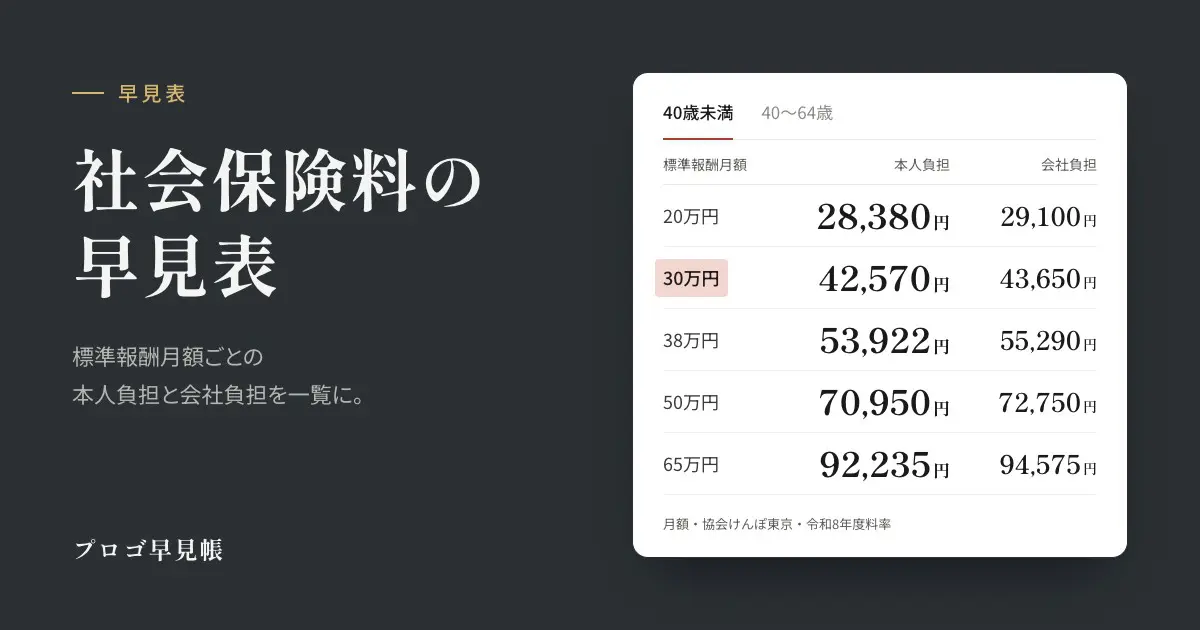
社会保険料の早見表(令和8年度・都道府県別)
標準報酬月額ごとの健康保険・介護保険・厚生年金・子ども・子育て拠出金を、本人負担合計と会社負担合計に分けて一覧。47都道府県の料率に切り替えられるので、給与計算の消込みにも採用時の人件費見積りにも使えます。
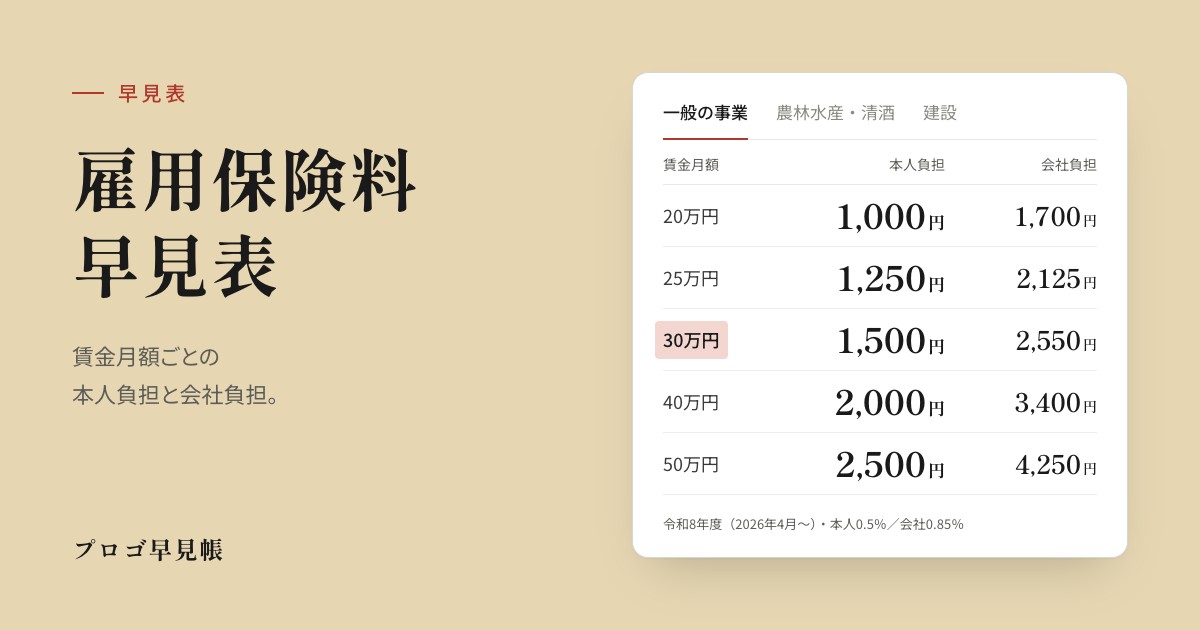
雇用保険料の早見表(令和8年度・本人・会社負担)
賃金月額5万〜60万円の本人負担・会社負担を、一般・農林水産/清酒製造・建設の3区分で一覧。給与から控除する端数処理込みの計算欄付きで、賞与・年度更新・パートや役員の加入要件も確認できます。
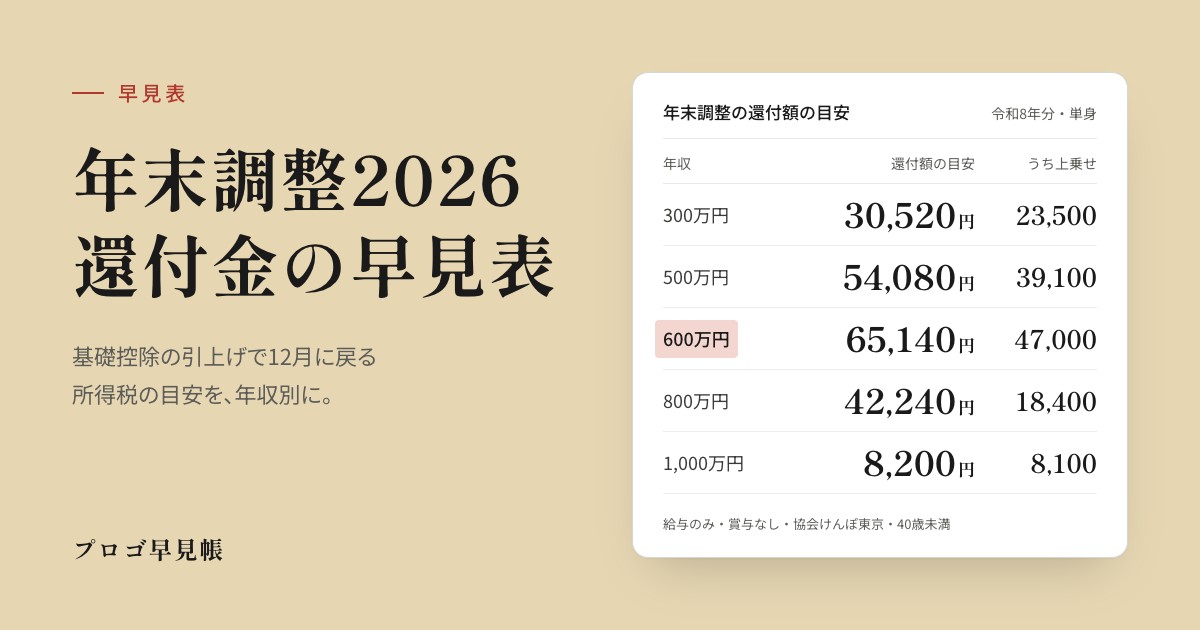
年末調整2026の変更点と還付金の早見表
令和8年分の年末調整で変わる点と、年収別の還付金の目安を一覧。基礎控除の引上げ分が12月にどう精算されるかと、申告書の確認・還付の段取りもまとめています。
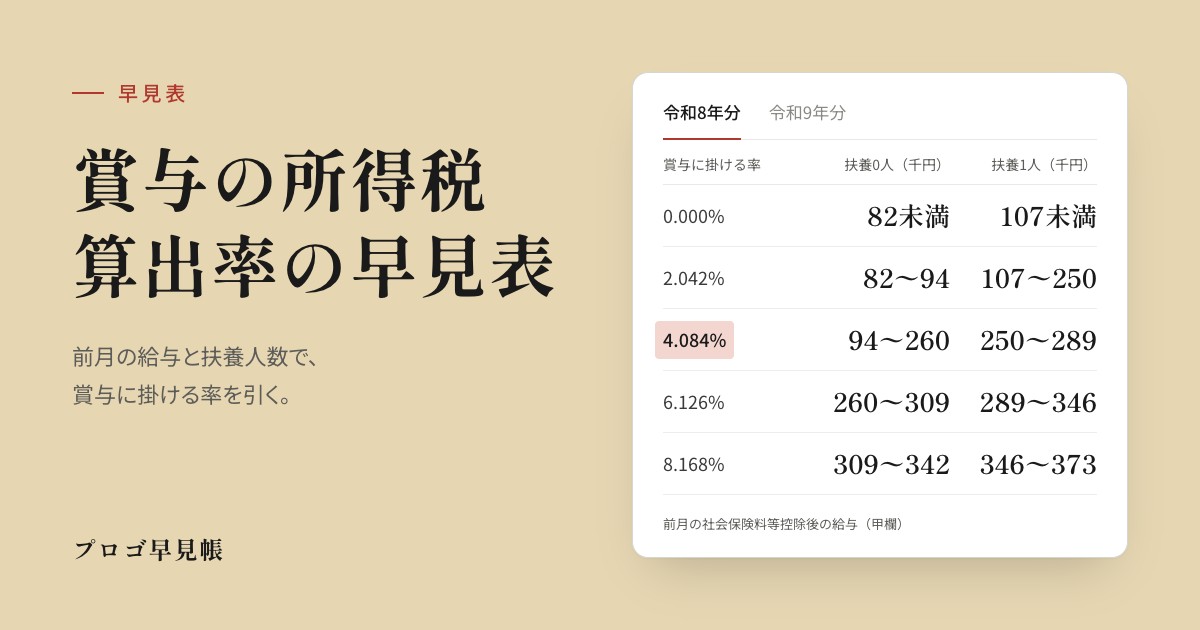
賞与の所得税の計算方法と算出率の早見表
前月の社会保険料等控除後の給与と扶養親族等の数から賞与に掛ける率を引く表を、令和8年分・令和9年分で一覧。金額を入れると率と税額が出る計算欄と、月額表で計算する場合の手順もまとめています。
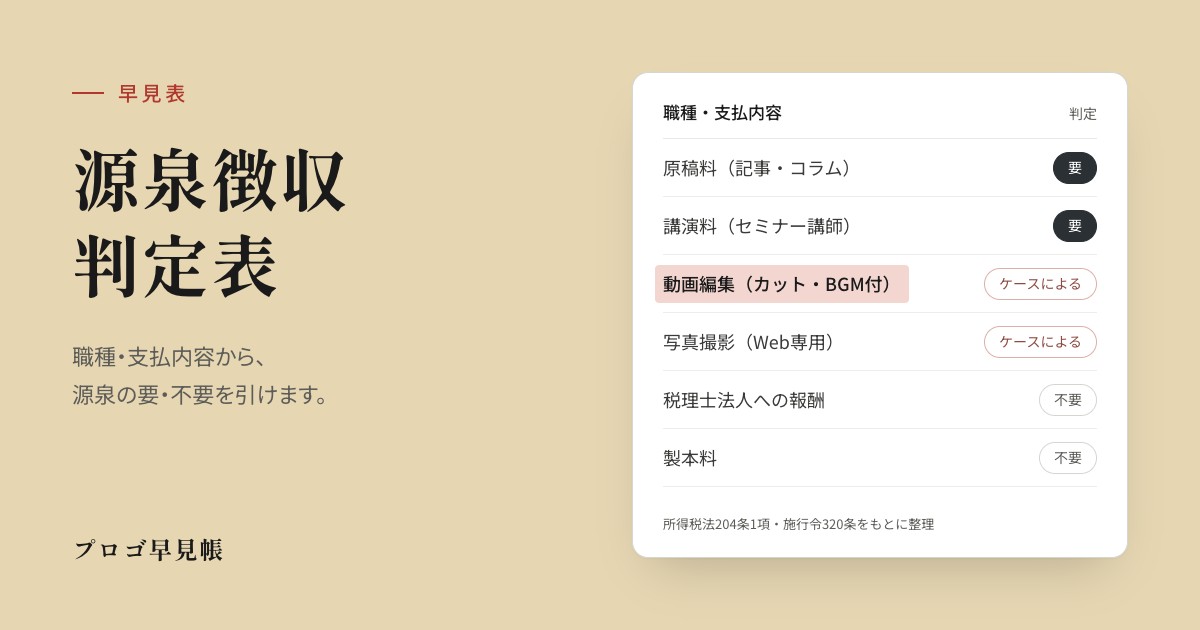
源泉徴収が必要な報酬 判定表(所得税法204条)
原稿料・講演料・デザイン・士業・外交員・出演料から、動画編集・YouTuber・コンサル・Webサイト制作まで約140の職種・支払内容を「要・不要・ケースによる」で検索できる判定表。税率・控除・納期の特例の可否も一覧に。
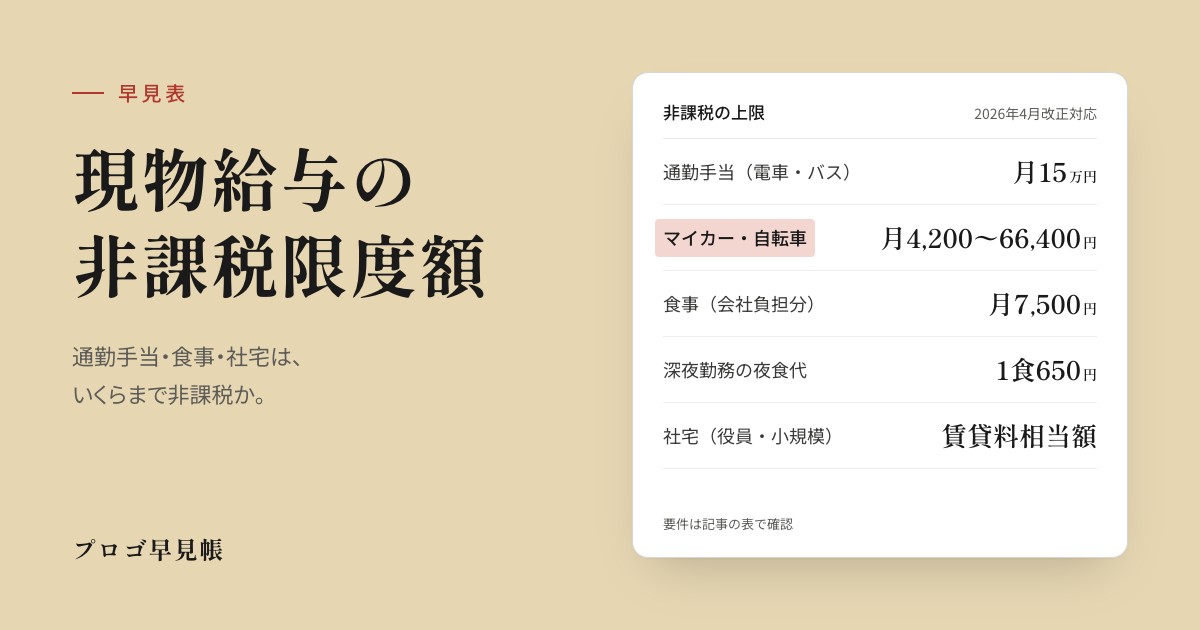
現物給与の非課税限度額 早見表
通勤手当・食事・社宅・制服・慶弔金など、給与として課税されない範囲を項目別に一覧。2026年4月の改正を反映し、「どこまでなら課税されないか」を年末調整・給与計算の前に確認できます。
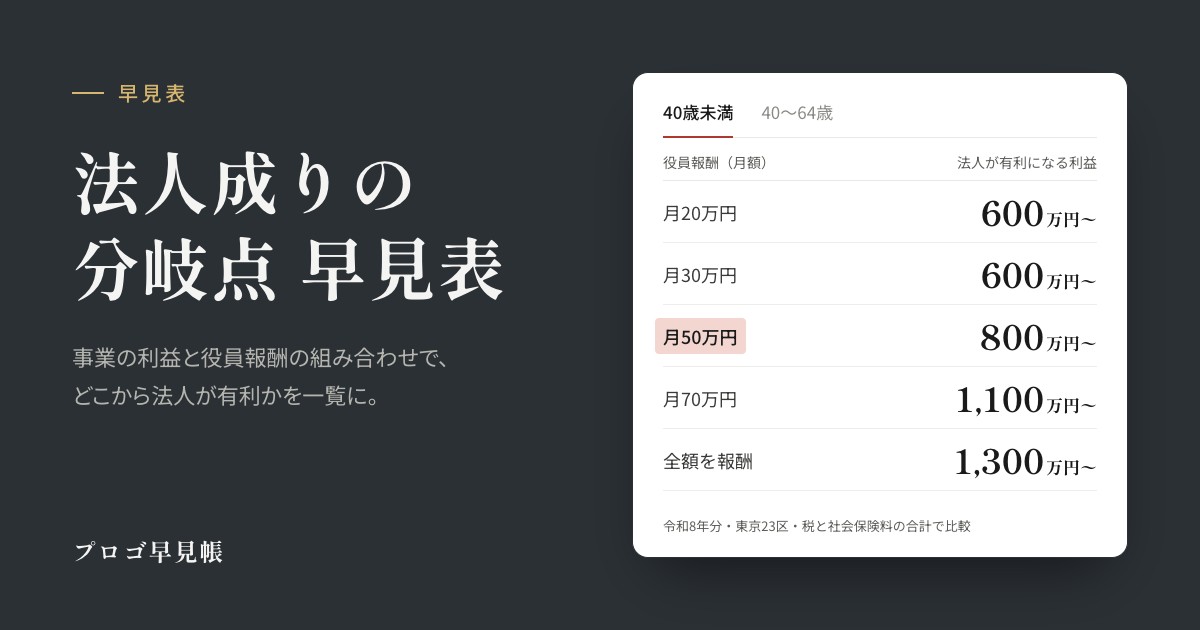
法人成りの分岐点 早見表(利益×役員報酬)
事業の利益400万〜3,000万円と役員報酬の月額の組み合わせごとに、個人事業のままと比べた税金・社会保険料の年間の差を一覧。どの利益から法人成りが有利になるかが報酬の取り方ごとに分かり、会社に残るお金も確認できます。
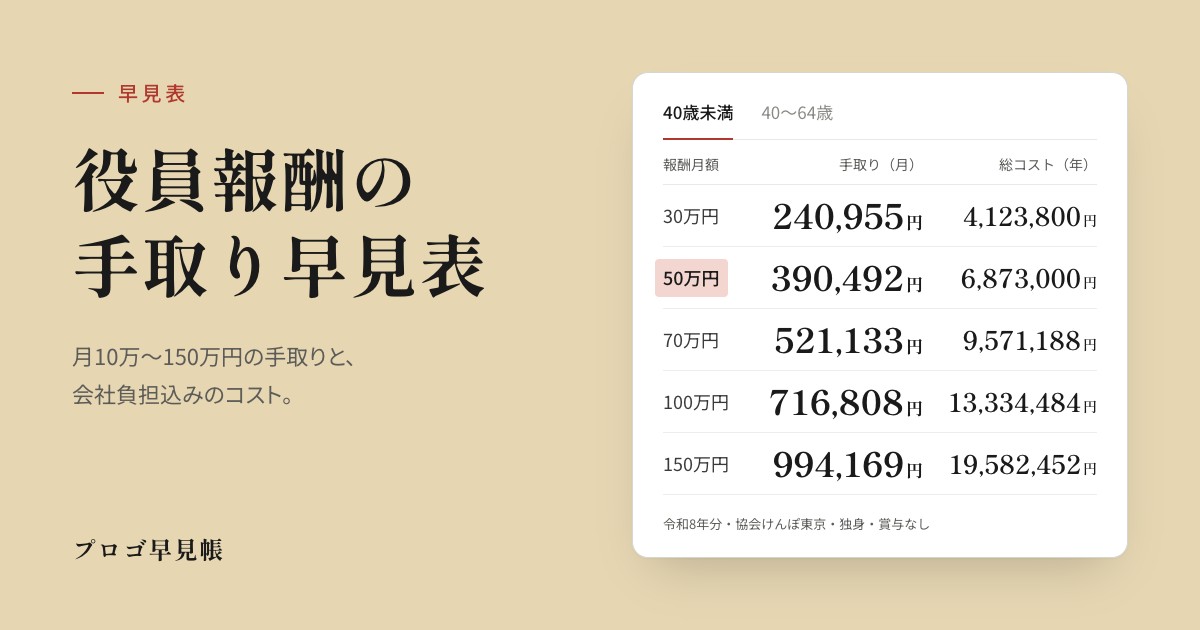
役員報酬の手取り早見表(令和8年版)
報酬月額10万〜150万円について、社会保険料・所得税・住民税を引いた手取り額と、会社が負担する社会保険料を一覧。「月いくら残るか」「会社の総コストはいくらか」を表で確認してから、細かい条件はシミュレーターへ。
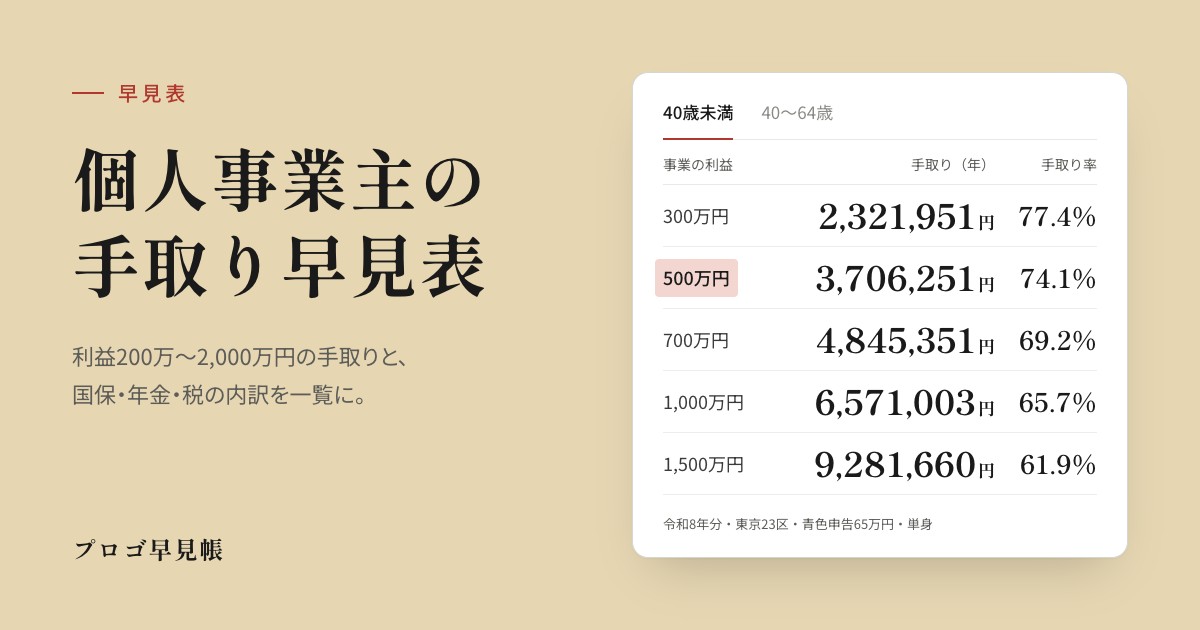
個人事業主・フリーランスの手取り早見表
事業の利益200万〜2,000万円について、税金と国民健康保険・国民年金を引いた手取り額を一覧。40歳未満と40〜64歳の2表で、国保の上限や青色申告65万円控除の効果も確認できます。
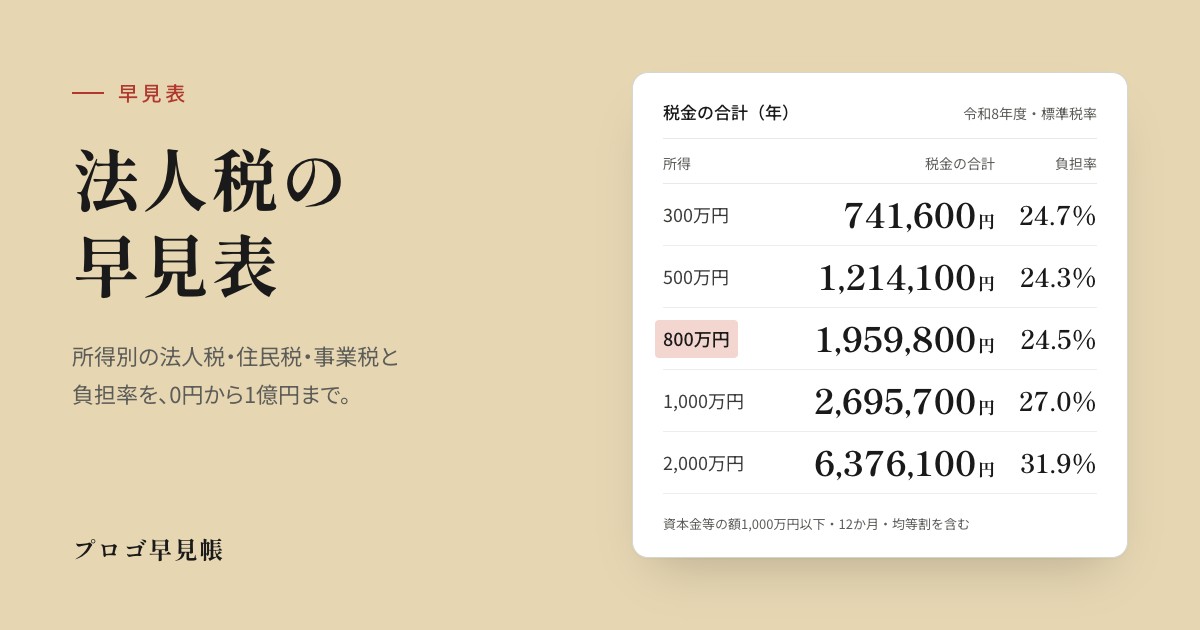
法人税の早見表(所得別の税額と実効税率)
中小法人の法人税・地方法人税・防衛特別法人税・事業税・住民税を、所得0円から1億円まで税目別に一覧。負担率と実効税率、東京23区の超過税率、赤字でもかかる均等割も確認できます。
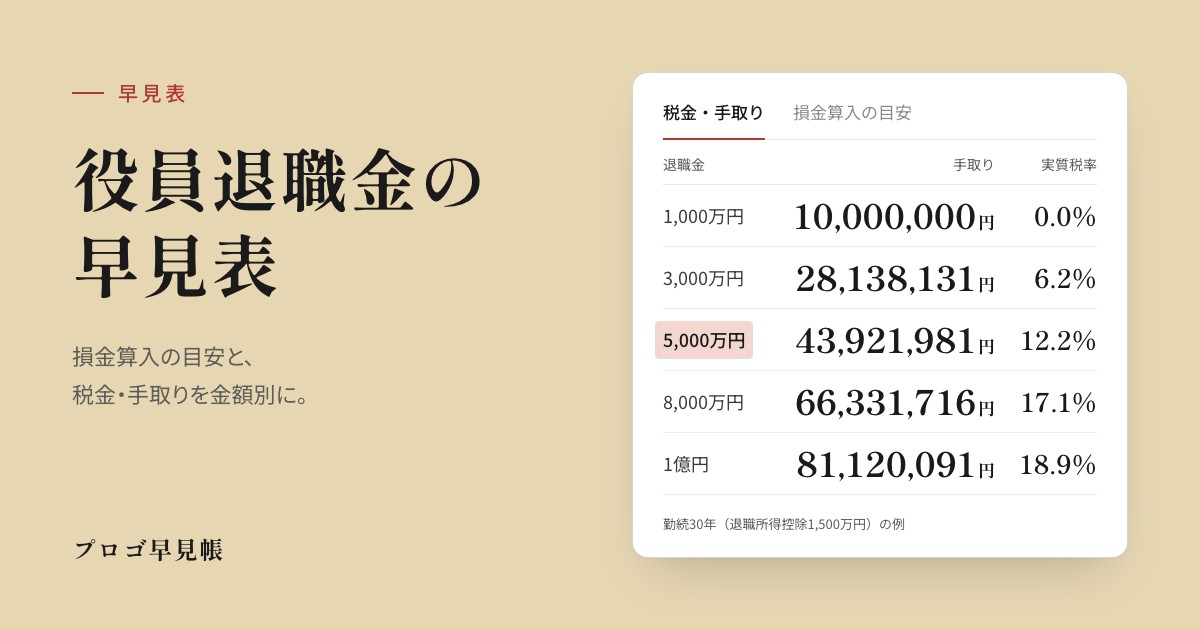
役員退職金の税金・手取り早見表
功績倍率法による損金算入の目安と、退職所得控除・2分の1課税を経た税金・手取りを金額別に一覧。「いくらまで出せるか」と「いくら残るか」を同時に見られます。
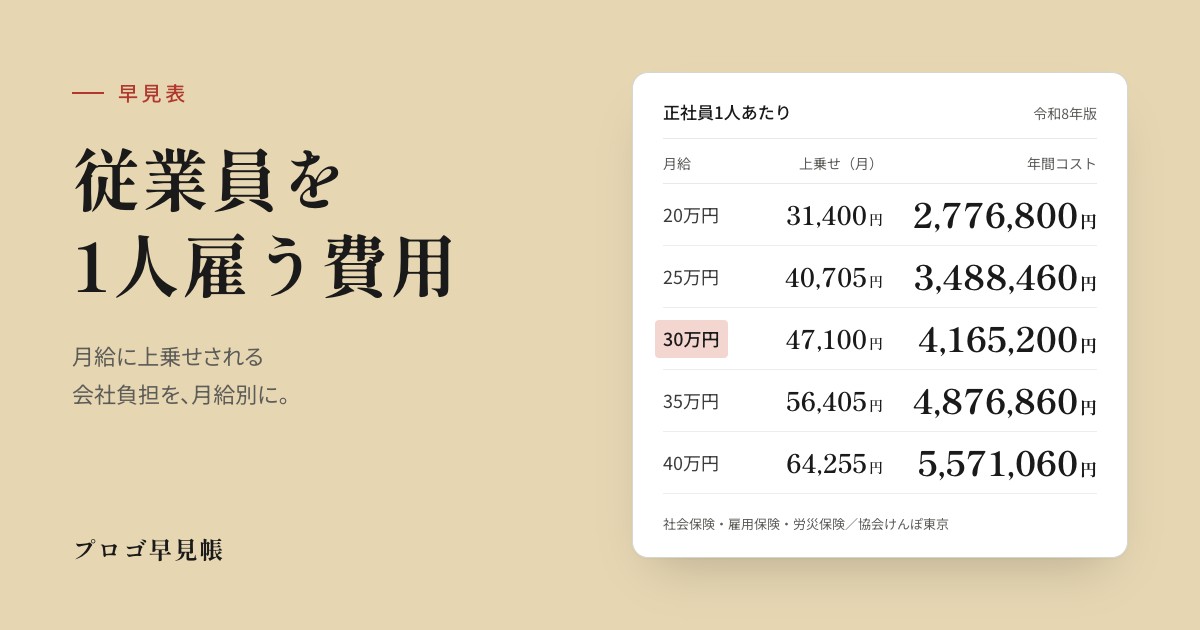
従業員を1人雇う費用の早見表(会社負担)
月給別に、給与の上に乗る会社負担の社会保険料・労働保険料と年間の総コストを一覧。初めて人を雇うときに必要な届出・手続きの流れもあわせて整理しています。
対象年度と見直しの時期
早見表は「いつの制度の数字か」がすべてです。各表の対象年度と、次に見直す時期をここで一括して管理しています。
| 早見表・判定表 | 対象年度 | 次の見直し |
|---|---|---|
| 年収の壁 | 令和8年分(令和8・9年分の特例控除を反映) | 毎年12月の税制改正大綱の公表後 |
| 住民税の非課税年収 | 令和8年度・令和9年度 | 税制改正時 |
| 年収別の手取り額 | 令和8年分の所得税・令和9年度の住民税・令和8年度の社会保険料率 | 毎年3月(協会けんぽ・雇用保険の料率改定)と税制改正時 |
| 副業の税金・20万円ルール | 令和8年分の所得税・令和9年度の住民税・令和8年度の社会保険料率 | 税制改正時(令和10年分の基礎控除の変更で全面見直し) |
| 医療費控除で戻る額 | 令和8年分の所得税(公的年金は令和8年12月の精算後の源泉徴収)・令和9年度の住民税 | 毎年12月の税制改正大綱の公表後と、翌年分の確定申告の前 |
| 社会保険料 | 令和8年度(協会けんぽ・47都道府県) | 毎年3月(協会けんぽの料率改定) |
| 雇用保険料 | 令和8年度(令和8年4月〜令和9年3月) | 毎年3月(厚生労働省の料率公表後) |
| 従業員を1人雇う費用 | 令和8年度 | 毎年3〜4月(社会保険・労働保険の料率改定) |
| 現物給与の非課税限度額 | 2026年4月改正対応 | 改正時(社会保険の現物給与価額は毎年確認) |
| 年末調整の還付金 | 令和8年分(令和8・9年分の特例控除を反映) | 毎年8月末(国税庁「年末調整のしかた」の公表後)と税制改正時 |
| 賞与の所得税(算出率の表) | 令和8年分・令和9年分 | 翌年分の源泉徴収税額表の公表後と税制改正時 |
| 源泉徴収の要否 判定表 | 現行法(所得税法204条) | 改正時 |
| 法人成りの分岐点 | 令和8年分の所得税・令和9年度の住民税・令和8年度の社会保険料率 | 毎年3月(協会けんぽの料率改定)と税制改正時 |
| 個人事業主の手取り額 | 令和8年分の所得税・令和9年度の住民税・令和8年度の国民健康保険料率(東京23区)・国民年金保険料 | 毎年4月(国民健康保険料率・国民年金保険料の改定)と税制改正時 |
| 法人税・住民税・事業税 | 令和8年度(令和8年4月1日〜令和9年3月31日に開始する事業年度・標準税率と東京23区) | 毎年12月の税制改正大綱の公表後(中小法人の15%の特例は令和9年3月31日までに開始する事業年度まで) |
| 役員報酬の手取り | 令和8年分・令和8年度料率 | 毎年3月(料率)と税制改正時 |
| 役員退職金の税金・手取り | 現行法 | 改正時 |
| 贈与税 | 令和8年分 | 改正時 |
各表の作成に使った一次資料(国税庁・協会けんぽ・厚生労働省など)は、それぞれの記事の末尾に明記しています。
早見表は今後も追加していきます
「こういう表が欲しい」というリクエストはお問い合わせからお寄せください。実務でニーズの多いものから順次公開します。
表で目安をつけたら、シミュレーターで自分の数字に
- 無料ツール一覧|シミュレーター&テンプレート
- ふるさと納税シミュレーター(2026年・上限額)——年収の壁・住民税の表とセットで
- 役員報酬 手取り逆算シミュレーター——手取り早見表の細かい条件を試算
- 役員報酬・法人成り 税額シミュレーション(令和8年版)