
社会保険料の早見表【令和8年度・都道府県別】|標準報酬月額表と本人・会社負担額を一覧で
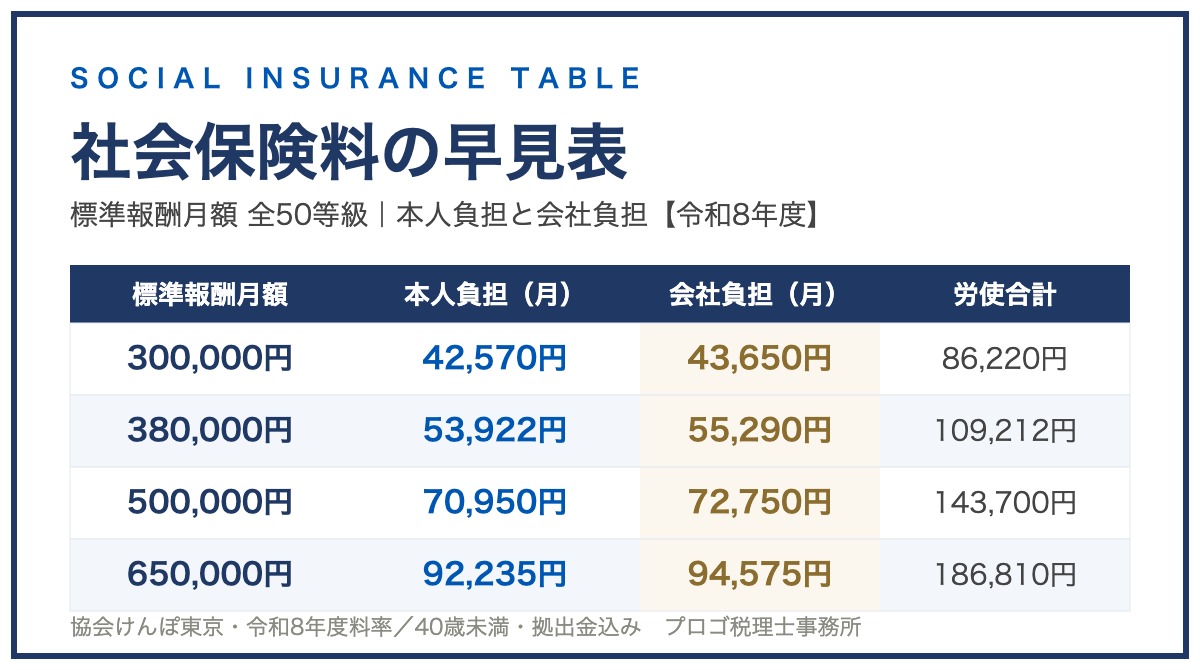
給料・役員報酬から天引きされる社会保険料(健康保険・厚生年金)を、標準報酬月額の全50等級について1枚の早見表にまとめました。協会けんぽ・令和8年度料率(令和8年3月分から適用)で、本人負担に加えて会社負担を含めた金額も併記。月給30万円(東京・40歳未満)なら本人42,570円・会社43,650円——労使あわせて月8万6千円超です。表の上で都道府県を選ぶと、その料率で金額が切り替わります(47都道府県・協会けんぽ対応)。
Assumptions
早見表の前提(令和8年度)
「天引きされる額」の裏で、会社も同額+拠出金を払っている。労使合計で見ると給与の約29%
- 健康保険:協会けんぽ・令和8年度の都道府県別料率+子ども・子育て支援金0.23%(労使折半)。40〜64歳は介護保険料1.62%(全国一律・労使折半)が加わります。初期表示は東京都9.85%。前回選んだ都道府県はブラウザに記憶され、次回はその都道府県で表示されます。
- 厚生年金:全国一律18.3%(労使折半)。標準報酬月額は88,000円〜650,000円で頭打ちですが、この上限は令和9年9月に68万円、令和10年9月に71万円、令和11年9月に75万円へ段階的に引き上げられます(下の「厚生年金の上限」の章)。
- 健康保険組合(組合健保)にご加入の会社は料率が異なります。本表は協会けんぽの場合です。
詳しく見る:支援金の適用月、端数処理と会社負担の計算式、介護保険料がかかる期間
子ども・子育て支援金(0.23%)は令和8年4月分〈5月納付分〉から適用されます。令和8年3月分〈4月納付分〉のみ支援金なしの金額です。
端数処理:本人負担額は協会けんぽの保険料額表と同じ50銭以下切捨て・50銭超切上げ。会社負担合計は「全額−本人負担」に、会社のみ負担の子ども・子育て拠出金(厚生年金の標準報酬月額×0.36%)を加えた概算(円未満四捨五入)です。実際の納付額は事業所全体で端数処理されるため数円ずれることがあります。
介護保険料がかかる期間は「40歳に達した日(=40歳の誕生日の前日)の属する月」から「65歳に達した日の属する月の前月」まで。1日生まれの方は誕生月の前月から徴収が始まります。「40歳の誕生月から」と覚えていると1か月ずれる、給与計算でいちばん間違いが多い箇所です。65歳以降は第1号被保険者として市区町村から徴収されます。
Quick Reference
社会保険料 早見表(標準報酬月額表 全50等級・東京都)
勤務先(適用事業所)の都道府県を選び、報酬月額(通勤手当・残業代等込み)が入る行を見てください。青字が本人負担の合計(40歳未満)、右端の金色2列が会社負担です。介護保険料は「40〜64歳」と「40歳未満」の差額。切り替えが動かない環境では、下の都道府県別料率表の料率で読み替えてください。
健康保険料率 10.08%(40歳未満・支援金込み)/11.70%(40〜64歳・介護込み)
| 等級 | 報酬月額の範囲 | 標準報酬月額 | 健康保険料(本人・支援金込み) | 厚生年金(本人) | 本人合計(40歳未満) | 本人合計(40〜64歳) | 会社負担合計(40歳未満・月) | 会社負担合計(40〜64歳・月) |
|---|---|---|---|---|---|---|---|---|
| 1 | 63,000円未満 | 58,000 | 2,923 | 8,052 | 10,975 | 11,445 | 11,292 | 11,762 |
| 2 | 63,000〜73,000円未満 | 68,000 | 3,427 | 8,052 | 11,479 | 12,030 | 11,796 | 12,347 |
| 3 | 73,000〜83,000円未満 | 78,000 | 3,931 | 8,052 | 11,983 | 12,615 | 12,300 | 12,932 |
| 4 | 83,000〜93,000円未満 | 88,000 | 4,435 | 8,052 | 12,487 | 13,200 | 12,804 | 13,517 |
| 5 | 93,000〜101,000円未満 | 98,000 | 4,939 | 8,967 | 13,906 | 14,700 | 14,259 | 15,053 |
| 6 | 101,000〜107,000円未満 | 104,000 | 5,242 | 9,516 | 14,758 | 15,600 | 15,132 | 15,974 |
| 7 | 107,000〜114,000円未満 | 110,000 | 5,544 | 10,065 | 15,609 | 16,500 | 16,005 | 16,896 |
| 8 | 114,000〜122,000円未満 | 118,000 | 5,947 | 10,797 | 16,744 | 17,700 | 17,169 | 18,125 |
| 9 | 122,000〜130,000円未満 | 126,000 | 6,350 | 11,529 | 17,879 | 18,900 | 18,333 | 19,354 |
| 10 | 130,000〜138,000円未満 | 134,000 | 6,754 | 12,261 | 19,015 | 20,100 | 19,497 | 20,582 |
| 11 | 138,000〜146,000円未満 | 142,000 | 7,157 | 12,993 | 20,150 | 21,300 | 20,661 | 21,811 |
| 12 | 146,000〜155,000円未満 | 150,000 | 7,560 | 13,725 | 21,285 | 22,500 | 21,825 | 23,040 |
| 13 | 155,000〜165,000円未満 | 160,000 | 8,064 | 14,640 | 22,704 | 24,000 | 23,280 | 24,576 |
| 14 | 165,000〜175,000円未満 | 170,000 | 8,568 | 15,555 | 24,123 | 25,500 | 24,735 | 26,112 |
| 15 | 175,000〜185,000円未満 | 180,000 | 9,072 | 16,470 | 25,542 | 27,000 | 26,190 | 27,648 |
| 16 | 185,000〜195,000円未満 | 190,000 | 9,576 | 17,385 | 26,961 | 28,500 | 27,645 | 29,184 |
| 17 | 195,000〜210,000円未満 | 200,000 | 10,080 | 18,300 | 28,380 | 30,000 | 29,100 | 30,720 |
| 18 | 210,000〜230,000円未満 | 220,000 | 11,088 | 20,130 | 31,218 | 33,000 | 32,010 | 33,792 |
| 19 | 230,000〜250,000円未満 | 240,000 | 12,096 | 21,960 | 34,056 | 36,000 | 34,920 | 36,864 |
| 20 | 250,000〜270,000円未満 | 260,000 | 13,104 | 23,790 | 36,894 | 39,000 | 37,830 | 39,936 |
| 21 | 270,000〜290,000円未満 | 280,000 | 14,112 | 25,620 | 39,732 | 42,000 | 40,740 | 43,008 |
| 22 | 290,000〜310,000円未満 | 300,000 | 15,120 | 27,450 | 42,570 | 45,000 | 43,650 | 46,080 |
| 23 | 310,000〜330,000円未満 | 320,000 | 16,128 | 29,280 | 45,408 | 48,000 | 46,560 | 49,152 |
| 24 | 330,000〜350,000円未満 | 340,000 | 17,136 | 31,110 | 48,246 | 51,000 | 49,470 | 52,224 |
| 25 | 350,000〜370,000円未満 | 360,000 | 18,144 | 32,940 | 51,084 | 54,000 | 52,380 | 55,296 |
| 26 | 370,000〜395,000円未満 | 380,000 | 19,152 | 34,770 | 53,922 | 57,000 | 55,290 | 58,368 |
| 27 | 395,000〜425,000円未満 | 410,000 | 20,664 | 37,515 | 58,179 | 61,500 | 59,655 | 62,976 |
| 28 | 425,000〜455,000円未満 | 440,000 | 22,176 | 40,260 | 62,436 | 66,000 | 64,020 | 67,584 |
| 29 | 455,000〜485,000円未満 | 470,000 | 23,688 | 43,005 | 66,693 | 70,500 | 68,385 | 72,192 |
| 30 | 485,000〜515,000円未満 | 500,000 | 25,200 | 45,750 | 70,950 | 75,000 | 72,750 | 76,800 |
| 31 | 515,000〜545,000円未満 | 530,000 | 26,712 | 48,495 | 75,207 | 79,500 | 77,115 | 81,408 |
| 32 | 545,000〜575,000円未満 | 560,000 | 28,224 | 51,240 | 79,464 | 84,000 | 81,480 | 86,016 |
| 33 | 575,000〜605,000円未満 | 590,000 | 29,736 | 53,985 | 83,721 | 88,500 | 85,845 | 90,624 |
| 34 | 605,000〜635,000円未満 | 620,000 | 31,248 | 56,730 | 87,978 | 93,000 | 90,210 | 95,232 |
| 35 | 635,000〜665,000円未満 | 650,000 | 32,760 | 59,475 | 92,235 | 97,500 | 94,575 | 99,840 |
| 36 | 665,000〜695,000円未満 | 680,000 | 34,272 | 59,475 | 93,747 | 99,255 | 96,087 | 101,595 |
| 37 | 695,000〜730,000円未満 | 710,000 | 35,784 | 59,475 | 95,259 | 101,010 | 97,599 | 103,350 |
| 38 | 730,000〜770,000円未満 | 750,000 | 37,800 | 59,475 | 97,275 | 103,350 | 99,615 | 105,690 |
| 39 | 770,000〜810,000円未満 | 790,000 | 39,816 | 59,475 | 99,291 | 105,690 | 101,631 | 108,030 |
| 40 | 810,000〜855,000円未満 | 830,000 | 41,832 | 59,475 | 101,307 | 108,030 | 103,647 | 110,370 |
| 41 | 855,000〜905,000円未満 | 880,000 | 44,352 | 59,475 | 103,827 | 110,955 | 106,167 | 113,295 |
| 42 | 905,000〜955,000円未満 | 930,000 | 46,872 | 59,475 | 106,347 | 113,880 | 108,687 | 116,220 |
| 43 | 955,000〜1,005,000円未満 | 980,000 | 49,392 | 59,475 | 108,867 | 116,805 | 111,207 | 119,145 |
| 44 | 1,005,000〜1,055,000円未満 | 1,030,000 | 51,912 | 59,475 | 111,387 | 119,730 | 113,727 | 122,070 |
| 45 | 1,055,000〜1,115,000円未満 | 1,090,000 | 54,936 | 59,475 | 114,411 | 123,240 | 116,751 | 125,580 |
| 46 | 1,115,000〜1,175,000円未満 | 1,150,000 | 57,960 | 59,475 | 117,435 | 126,750 | 119,775 | 129,090 |
| 47 | 1,175,000〜1,235,000円未満 | 1,210,000 | 60,984 | 59,475 | 120,459 | 130,260 | 122,799 | 132,600 |
| 48 | 1,235,000〜1,295,000円未満 | 1,270,000 | 64,008 | 59,475 | 123,483 | 133,770 | 125,823 | 136,110 |
| 49 | 1,295,000〜1,355,000円未満 | 1,330,000 | 67,032 | 59,475 | 126,507 | 137,280 | 128,847 | 139,620 |
| 50 | 1,355,000円以上 | 1,390,000 | 70,056 | 59,475 | 129,531 | 140,790 | 131,871 | 143,130 |
会社負担合計=健康保険(40〜64歳は介護保険を含む)・厚生年金の会社折半分+子ども・子育て拠出金(厚生年金の標準報酬月額×0.36%)の概算。厚生年金は70歳未満、健康保険は75歳未満の方が対象です(70歳以降の欄の読み方は「注意点」へ)。
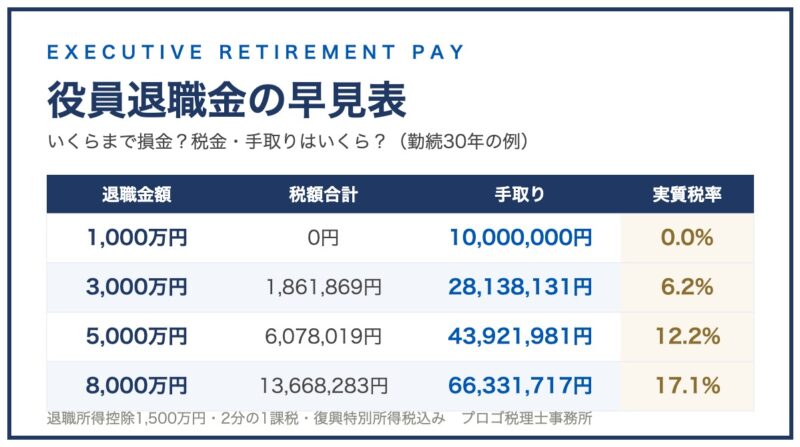
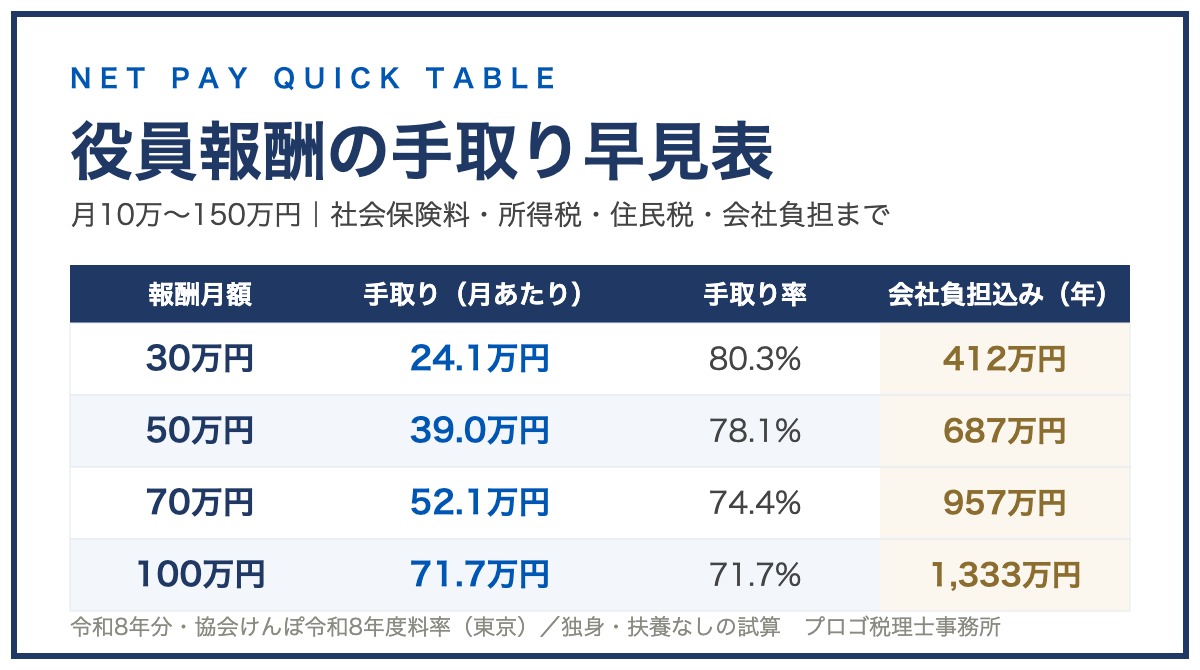
▶ 役員の方で、税金まで含めた手取り額を知りたい場合は役員報酬の手取り早見表【令和8年版】をご覧ください。
By Prefecture
都道府県別 健康保険料率表(令和8年度・協会けんぽ)
令和8年度は最低が新潟県9.21%、最高が佐賀県10.55%。標準報酬月額300,000円なら本人負担で月2,000円ほどの差です。お住まいではなく勤務先(適用事業所)の所在地の料率が適用されます。
| 都道府県 | 健康保険料率(令和8年度) | 支援金込み(40歳未満・+0.23%) | 介護保険込み(40〜64歳・+1.62%) |
|---|---|---|---|
| 北海道 | 10.28% | 10.51% | 12.13% |
| 青森県 | 9.85% | 10.08% | 11.70% |
| 岩手県 | 9.51% | 9.74% | 11.36% |
| 宮城県 | 10.10% | 10.33% | 11.95% |
| 秋田県 | 10.01% | 10.24% | 11.86% |
| 山形県 | 9.75% | 9.98% | 11.60% |
| 福島県 | 9.50% | 9.73% | 11.35% |
| 茨城県 | 9.52% | 9.75% | 11.37% |
| 栃木県 | 9.82% | 10.05% | 11.67% |
| 群馬県 | 9.68% | 9.91% | 11.53% |
| 埼玉県 | 9.67% | 9.90% | 11.52% |
| 千葉県 | 9.73% | 9.96% | 11.58% |
| 東京都 | 9.85% | 10.08% | 11.70% |
| 神奈川県 | 9.92% | 10.15% | 11.77% |
| 新潟県 | 9.21% | 9.44% | 11.06% |
| 富山県 | 9.59% | 9.82% | 11.44% |
| 石川県 | 9.70% | 9.93% | 11.55% |
| 福井県 | 9.71% | 9.94% | 11.56% |
| 山梨県 | 9.55% | 9.78% | 11.40% |
| 長野県 | 9.63% | 9.86% | 11.48% |
| 岐阜県 | 9.80% | 10.03% | 11.65% |
| 静岡県 | 9.61% | 9.84% | 11.46% |
| 愛知県 | 9.93% | 10.16% | 11.78% |
| 三重県 | 9.77% | 10.00% | 11.62% |
| 滋賀県 | 9.88% | 10.11% | 11.73% |
| 京都府 | 9.89% | 10.12% | 11.74% |
| 大阪府 | 10.13% | 10.36% | 11.98% |
| 兵庫県 | 10.12% | 10.35% | 11.97% |
| 奈良県 | 9.91% | 10.14% | 11.76% |
| 和歌山県 | 10.06% | 10.29% | 11.91% |
| 鳥取県 | 9.86% | 10.09% | 11.71% |
| 島根県 | 9.94% | 10.17% | 11.79% |
| 岡山県 | 10.05% | 10.28% | 11.90% |
| 広島県 | 9.78% | 10.01% | 11.63% |
| 山口県 | 10.15% | 10.38% | 12.00% |
| 徳島県 | 10.24% | 10.47% | 12.09% |
| 香川県 | 10.02% | 10.25% | 11.87% |
| 愛媛県 | 9.98% | 10.21% | 11.83% |
| 高知県 | 10.05% | 10.28% | 11.90% |
| 福岡県 | 10.11% | 10.34% | 11.96% |
| 佐賀県 | 10.55% | 10.78% | 12.40% |
| 長崎県 | 10.06% | 10.29% | 11.91% |
| 熊本県 | 10.08% | 10.31% | 11.93% |
| 大分県 | 10.08% | 10.31% | 11.93% |
| 宮崎県 | 9.77% | 10.00% | 11.62% |
| 鹿児島県 | 10.13% | 10.36% | 11.98% |
| 沖縄県 | 9.44% | 9.67% | 11.29% |
How to Read
標準報酬月額はどう決まるか——3つのタイミング
「4〜6月に残業が多いと社会保険料が上がる」は②の仕組み。ただし固定的賃金の変動がなければ③は起きない
- ① 入社時(資格取得時決定):給与見込み額(基本給+通勤手当・残業見込み等)で最初の標準報酬月額が決まります。
- ② 毎年4〜6月の平均で見直し(定時決定):その年の9月から翌年8月まで適用。算定基礎届の提出は7月です。
- ③ 給与が大きく変わったとき(随時改定):固定的賃金の変動後3か月の平均が2等級以上離れた場合、4か月目から改定されます。
詳しく見る:賞与の保険料と上限額(健保573万円・厚年150万円)
賞与には標準賞与額(1,000円未満切捨て)に月額と同じ料率がかかります。上限は健康保険が年度累計573万円(毎年4月1日〜翌年3月31日)、厚生年金が1か月あたり150万円(同じ月に2回以上支給した場合は合算)で、月額の考え方と異なります。役員賞与(事前確定届出給与)の設計では、この2つの上限が直接効きます。
Upper Limit
厚生年金の上限「65万円」は令和9年9月から動く
上限に張り付いている人ほど影響が大きい。令和11年9月には本人・会社それぞれ月9,150円増
早見表の等級36〜50(15行)は厚生年金が一律59,475円で並んでいますが、この「一律」は令和9年9月に崩れます。令和7年の年金制度改正法で上限が65万円→68万円→71万円→75万円へ3段階で引き上げられるためです。報酬月額665,000円以上の方は、令和9年9月以降、厚生年金保険料と会社負担が段階的に増えます。役員報酬をこの帯で設計している方は、来年9月以降の数字で試算し直してください。
詳しく見る:年齢の上限(厚生年金70歳・健康保険75歳)
厚生年金の被保険者は70歳未満に限られるため、70歳以降も働き続ける場合、表の厚生年金の欄は0円になります(会社負担の厚生年金分・子ども・子育て拠出金もなくなります)。健康保険は75歳で後期高齢者医療制度に移り、こちらも0円になります。65歳以上は介護保険料の給与天引きもなくなるため、65〜69歳は「40歳未満」の列、70〜74歳は「40歳未満」の健康保険料のみが目安です。
Decision Points
目的別の次の一歩
- 役員報酬を決めようとしている方:役員は雇用保険がなく、税金まで含めた「手残り」で考えます。▶ 役員報酬の手取り早見表/手取り逆算シミュレーター(無料)
- 社会保険料を最低等級に抑えたい個人事業主の方:マイクロ法人で役員報酬を低く設定する方法があります。要件と注意点(令和8年3月18日厚労省通知)まで解説。▶ マイクロ法人の社会保険料は月いくら?
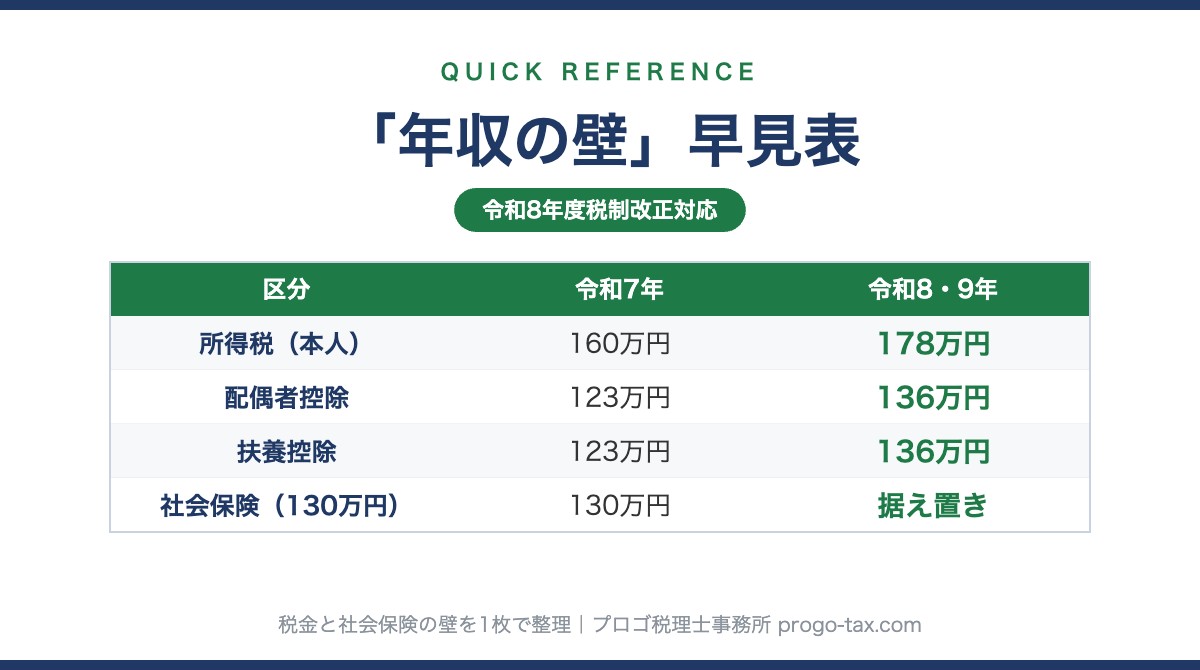
- 扶養の範囲で働きたい方・その従業員がいる会社の方:「そもそも加入するかどうか」の壁(130万円・週20時間)は本表とは別の論点。▶ 年収の壁 早見表【令和8年度税制改正対応】/扶養内パートの年収はいくらまで?
詳しく見る:2026年10月からの「保険料調整制度」(短時間労働者の本人負担を事業主が肩代わり)
2026年10月から、標準報酬月額126,000円以下(本表の9等級以下)の短時間労働者について、本人負担分の一部を事業主が肩代わりできる「保険料調整制度」が始まります。軽減は最大3年間(3年目は軽減割合が半減)で、本人が将来受け取る年金額は減りません。ただし対象は、令和8年10月1日以降に任意特定適用事業所になった事業所(従業員50人以下で労使合意により適用拡大を選んだ勤務先)と、令和9年10月以降に企業規模要件の引下げで新たに強制適用となる事業所に限られ、従業員51人以上ですでに特定適用事業所になっている勤務先は対象外です。
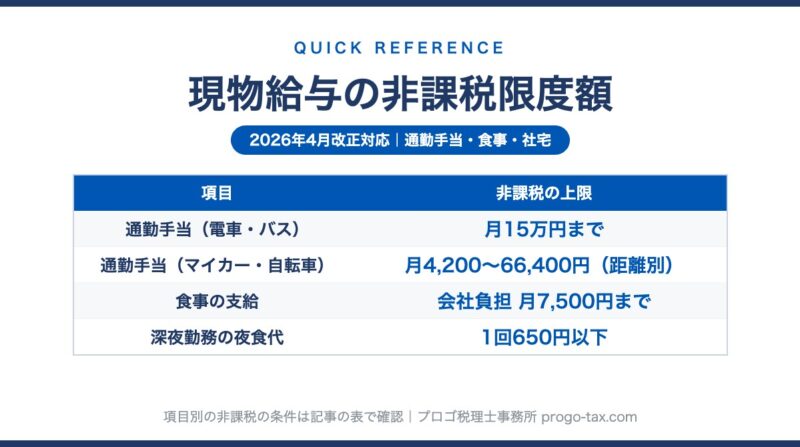
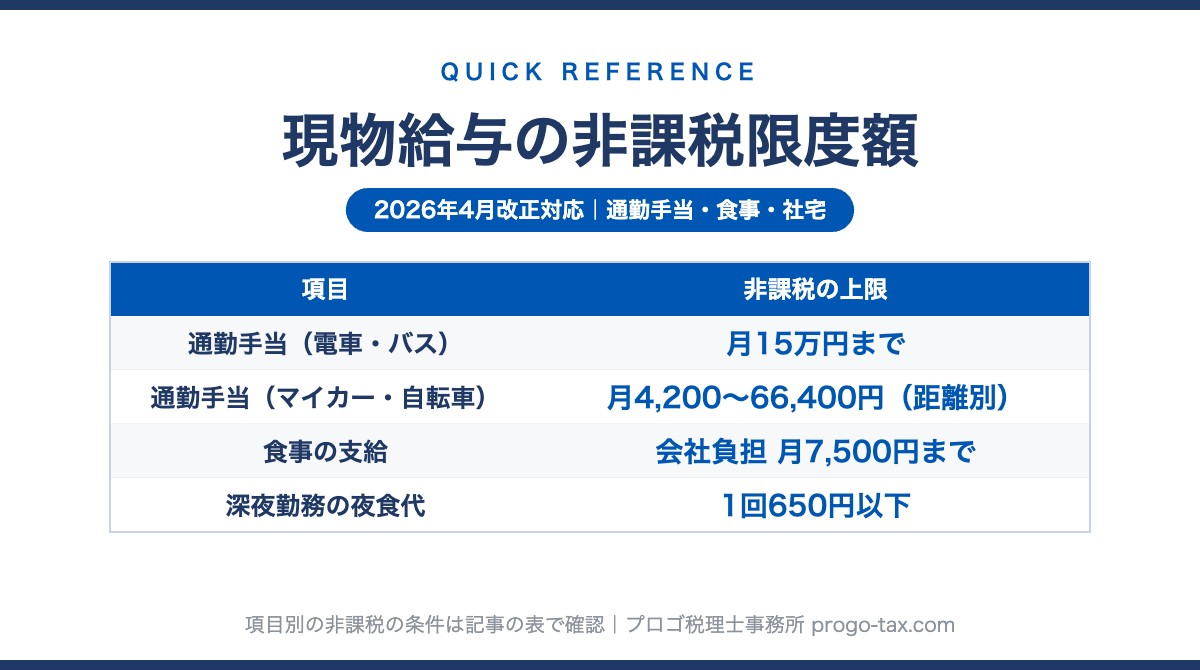
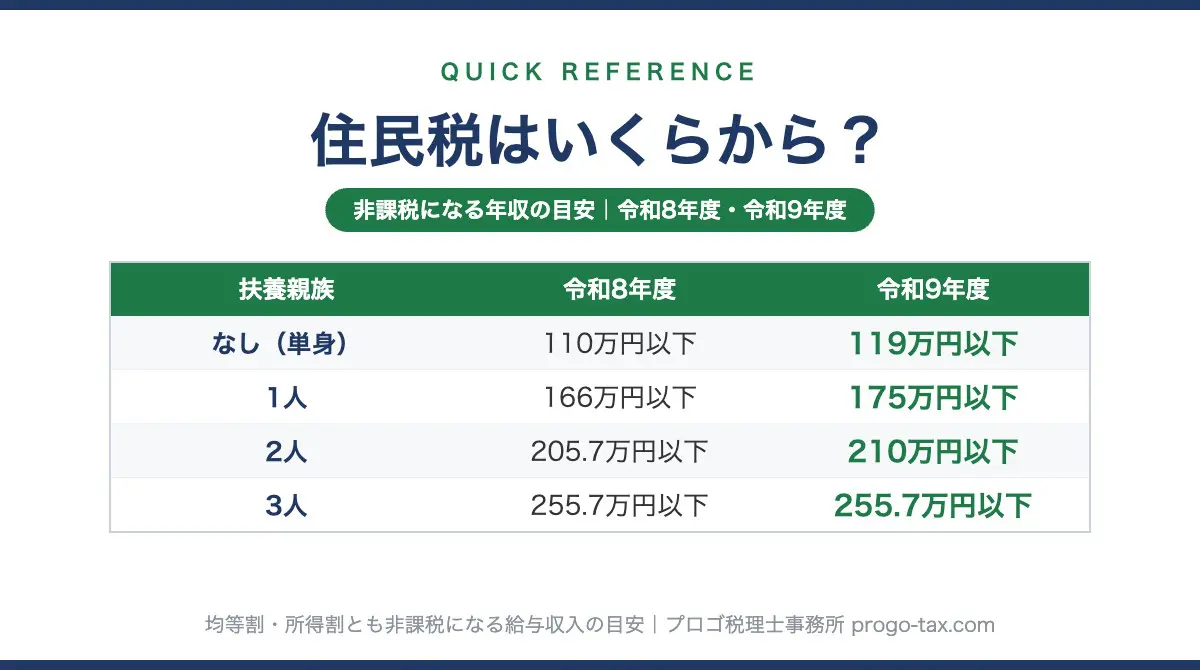
▶ 「住民税はいくらからかかるのか」(非課税ライン110万円→119万円)は住民税の早見表【令和8年度・令和9年度】、掛け持ち・副業の申告義務は確定申告の義務があるのは誰?【元国税調査官が図解】、通勤手当・食事・社宅の非課税枠と保険料の関係は現物給与の非課税限度額 早見表【2026年4月改正対応】で確認できます。
Caveats
早見表を使うときの注意点
- ① 料率は毎年3月分(4月納付分)から変わる。本表は令和8年度版(令和8年3月分〜令和9年2月分)です。
- ② 雇用保険・労災保険は含まれていない。従業員には別途、雇用保険料(令和8年度・一般の事業:本人0.5%・会社0.85%)と労災保険料(全額会社負担・業種別)がかかります。役員は原則対象外です(兼務役員は例外あり)。
- ③ 給与計算では「翌月控除」が原則(健康保険法167条)。入社月・退職月の控除の有無でズレが生じやすい箇所です。
- ④ 年齢の上限がある。厚生年金は70歳未満、健康保険は75歳未満、介護保険料の天引きは40〜64歳です。
- ⑤ 産前産後休業・育児休業中は免除される。届出により本人負担分・会社負担分ともに免除(子ども・子育て拠出金も免除)。免除期間も年金額の計算では納付済みとして扱われます。
詳しく見る:兼務役員の雇用保険、免除の届出
兼務役員:取締役営業部長のように従業員としての身分を兼ねる役員は、労働者性が認められれば雇用保険の対象になります。ハローワークへの「兼務役員雇用実態証明書」の提出で判断されます。「役員だから雇用保険なし」で処理して後から遡及加入になるケースが中小企業では珍しくありません。
産休・育休の免除:「産前産後休業取得者申出書」「育児休業等取得者申出書」を年金事務所(健康保険組合)に提出します。育児休業は、月末時点で休業中の月に加え、同じ月内に14日以上の休業があればその月も免除。賞与の保険料は1か月を超える育児休業の場合に免除されます。
▶ 従業員を雇う会社側の総負担(社会保険+雇用保険+労災込み)と採用手続きは従業員を1人雇う費用はいくら?会社負担の早見表と、初めての採用で必要な手続きにまとめています。
FAQ
よくある質問
標準報酬月額とは何ですか?
社会保険料の計算のために、毎月の給与(報酬月額)を区切りのよい幅で50等級(厚生年金は32等級)に当てはめた金額です。基本給だけでなく通勤手当・残業代・各種手当を含みます。実際の給与額そのものではなく、この標準報酬月額に料率を掛けて保険料が決まります。
給料30万円の社会保険料はいくらですか?
標準報酬月額300,000円(協会けんぽ東京・令和8年度)の場合、本人負担は40歳未満で月42,570円(健康保険15,120円+厚生年金27,450円)、40〜64歳は介護保険料が加わり月45,000円です。会社負担は拠出金込みで月43,650円で、労使合計では月8万6千円を超えます。
社会保険料はいつ上がりますか?
タイミングは3つあります。①毎年3月分(4月納付分)の料率改定、②毎年4〜6月の給与平均による定時決定(その年の9月分から反映)、③昇給などで2等級以上変わったときの随時改定(変動後4か月目から)です。9月の給与明細で保険料が変わるのは②によるものです。このほか、厚生年金の標準報酬月額の上限が令和9年9月から段階的に引き上げられるため、報酬月額665,000円以上の方は上限の改定でも上がります。
会社負担分はいくらですか?
健康保険・介護保険・厚生年金はいずれも労使折半のため、会社はほぼ本人と同額を負担します。さらに会社のみ負担の子ども・子育て拠出金(厚生年金の標準報酬月額の0.36%)が加わります。標準報酬月額500,000円なら本人70,950円に対し、会社負担を合わせた総額は月14万円を超えます。
社会保険料を抑える方法はありますか?
会社員は標準報酬月額で機械的に決まるため、恣意的に下げることはできません(4〜6月の働き方で多少変わる程度です)。一方、役員報酬は自分で設定できるため、報酬額の設計や役員社宅の活用に検討余地があります。個人事業主にはマイクロ法人という選択肢もありますが、実態のない法人への当局のチェックは強まっており、要件の確認が必要です。
出典・参考(2026年9月確認)
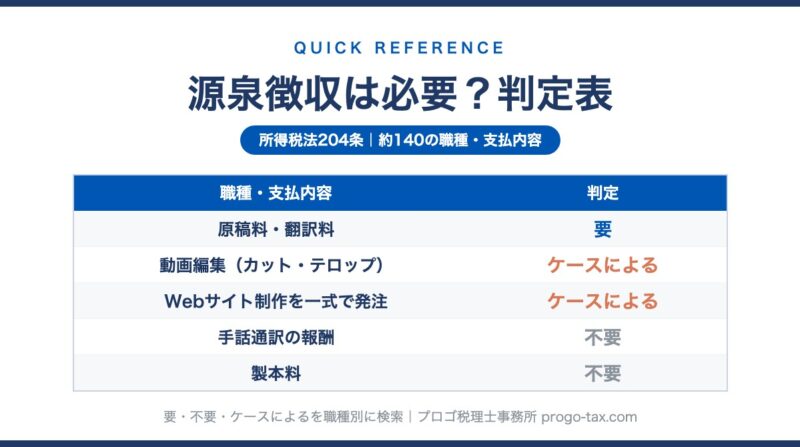
▶ 給与ではなく報酬(原稿料・講演料・外注費など)を支払うときの源泉徴収の要否は、源泉徴収が必要な報酬・料金の判定表【所得税法204条】で職種別に検索できます。
▶ 60歳以上で年金を受け取りながら働く方の加入・扶養の基準(社会保険の扶養は年金を含めて180万円未満、厚生年金は70歳まで、在職老齢年金の月65万円)は、年金をもらいながら働くと税金・社会保険はどうなる?60歳以上の年収の壁【2026年】で解説しています。
他の早見表・判定表も見る:税金・社会保険の早見表 一覧(年収の壁・社会保険料・住民税・役員報酬・贈与税・源泉徴収の要否)

プロゴ税理士事務所 税理士。元国税調査官。国税(調査・相談2万件・審判実務)×民間(事業会社実務・PdM)の経験からの複眼的な視点が強み。