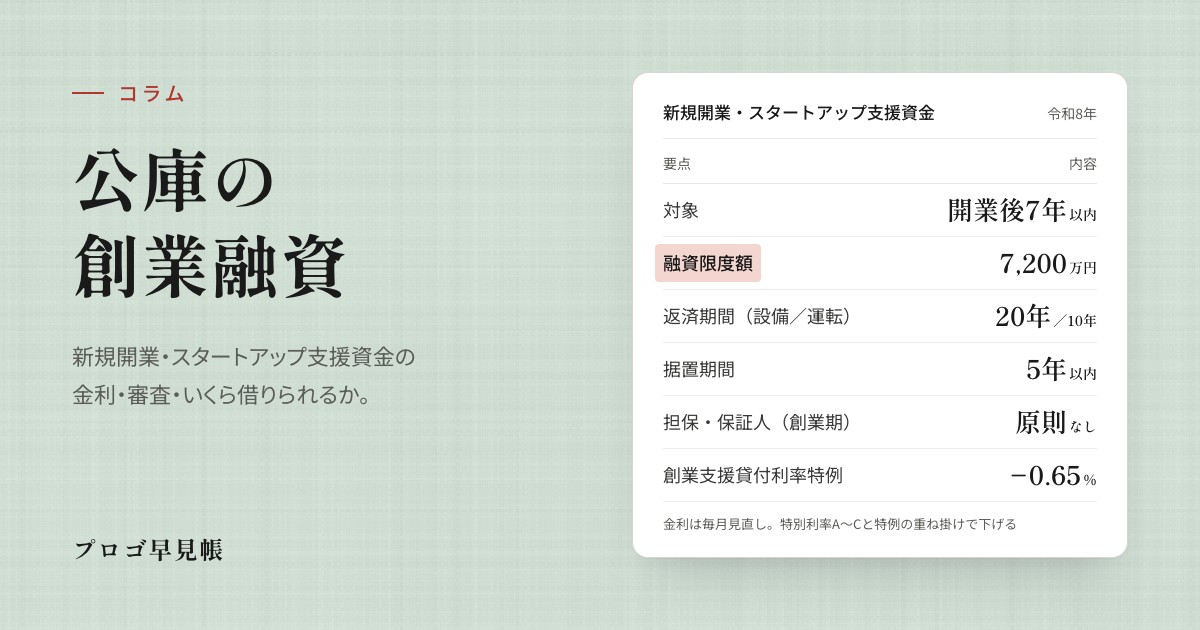
「起業したいけれど開業資金が足りない」「実績のない自分に銀行は貸してくれるのか」——創業期の資金調達で、ほとんどの方が最初に検討するのが日本政策金融公庫(日本公庫)の創業融資です。2024年4月に長く使われた「新創業融資制度」が終了し、いまは「新規開業・スタートアップ支援資金」が創業融資の中心です。対象は新たに事業を始める方または事業開始後おおむね7年以内の方、融資限度額は7,200万円、返済期間は設備資金20年以内・運転資金10年以内(いずれも据置期間5年以内)、創業期は原則として無担保・無保証人で使えます。
先に結論をお伝えします。金利は令和8年11月2日現在、創業者(税務申告を2期終えていない方)が無担保で借りる場合の基準利率が年3.75〜5.15%で、女性・35歳未満・55歳以上の方や特定創業支援等事業の証明書がある方は特別利率A(3.35〜4.75%)、さらに創業支援貸付利率特例制度で0.65%引き下げられるため、条件がそろえば下限では2%台後半が視野に入ります(返済期間・使途・審査で決まり、上限側は4%台です)。審査で見られるのは、突き詰めれば「この計画で返済まで走り切れるか」の一点で、自己資金の貯め方・計画の数字・資金使途の根拠・経験・信用情報の5つに分かれます。公庫の調査では、開業時の資金調達は平均1,219万円、うち金融機関等からの借り入れが827万円・自己資金が279万円で、平均額どうしを割ると借り入れは自己資金の約3倍です(公庫の審査基準ではなく、統計の参考値です)。
▶ 法人にするかどうか、設立の前後に決めることの順番は法人成りの目安と手順で解説しています。本記事は、公庫の創業融資を使う(検討する)方のための記事で、個人事業・法人のどちらでも使えます。
本記事では、制度の全体像と新創業融資制度との違い、いくら借りられるかの目安、金利の実額と下げ方、必要書類と創業計画書で見られる点、審査の5つのポイントと通らない典型、申込みから入金までの流れ、公庫以外の選択肢、借りた後の返済まで、2026年11月3日時点の公庫の公表資料にもとづいて解説します。
この記事でわかること
- 制度の全体像——新創業融資制度の終了後に使う制度、旧制度との違い(自己資金要件・限度額・対象期間・据置)
- いくら借りられるか——公庫の統計(開業費用の中央値600万円・借り入れは自己資金の約3倍)と、当事務所の目安
- 金利——令和8年11月2日現在の実額、金利を下げる方法と使える時期(特別利率・創業支援貸付利率特例・雇用拡大・賃上げ特例・パートナーシップ構築宣言)、金利差で返済総額はいくら変わるか
- 必要書類と創業計画書——公庫の案内で申込みに出す書類と面談に備える資料、8項目のうち重点的に確認されやすいところ
- 審査で見られる5つのポイントと、通らない・減額される典型パターン、元国税調査官の視点
- 申込みから入金までの流れ——公庫の案内する期間(申込みから融資決定まで平均3週間程度)と当事務所の目安、いつ申し込むか、法人は設立登記後
- 公庫以外の選択肢(制度融資・マル経融資)との併用、据置期間と元本返済など借りた後の資金繰り
この記事で使う無料ツールと関連記事
本記事の数字は次の道具で手元の数字に置き換えられます。
| 道具 | 確かめられること | 読む章 |
|---|---|---|
| 借入返済シミュレーター | 借入額・利率・期間・据置から毎月の返済額と利息総額、返済予定表 | 金利 |
| 資金繰りかんたんシミュレーター | 売上見込みと固定費から12か月の残高推移と最低残高の月。運転資金の積算の根拠に | いくら借りられるか |
| 資金繰り表の作り方 | 創業計画書の「事業の見通し」と同じ数字で月次の資金繰り表を作る手順 | 必要書類 |
| 公庫「創業計画書」様式・記入例 | 申込みに使う様式(業種別の記入例つき) | 必要書類 |
| 役員報酬の決め方 | 計画書の人件費に入れる役員報酬をいくらにするか(法人) | 必要書類・借りた後 |
| 川崎市の特定創業支援等事業 | 証明書で特別利率Aと登録免許税の軽減を受ける手順 | 金利 |
| 借入金の元本返済は経費にならない | 返済が始まってから「利益は出ているのにお金が残らない」理由 | 借りた後 |
| 法人成りの目安と手順 | 個人で借りるか、法人を作ってから借りるかの判断 | 申込みの流れ |
Overview
制度の全体像——「新規開業・スタートアップ支援資金」に一本化
日本政策金融公庫は、国が100%出資する政府系金融機関で、創業期の事業者への融資を政策的な役割として担っています。民間の金融機関が過去の実績を重視するのに対し、公庫は「適正な事業計画を策定しており、その計画を遂行する能力が十分ある」かどうかで判断します(制度の注記に明記されています)。創業前・創業直後でも現実的に資金調達できる、数少ない選択肢です。
2024年3月末で旧「新創業融資制度」の取扱いが終わり、同年4月に「新規開業資金」へ統合され、2025年3月に現在の「新規開業・スタートアップ支援資金」の名称になりました。この再編で大きく変わった点は3つです。
自己資金要件の撤廃:旧制度にあった「創業資金総額の10分の1以上の自己資金」という形式要件がなくなり、制度上は自己資金が少なくても申し込めるようになりました。
対象期間と限度額の拡大:対象が「税務申告を2期終えていない方」から「事業開始後おおむね7年以内」に広がり、融資限度額は3,000万円から7,200万円になりました。
返済期間・据置期間の延長:運転資金の返済期間が7年以内から10年以内に、据置期間は2年以内から設備・運転とも5年以内になりました。創業初期に元金の返済を待ってもらえる幅が広がっています。
新創業融資制度との違い
「新創業融資制度」で検索してこの記事に来た方のために、旧制度と現行制度を並べます。旧制度の条件で書かれた古い記事や書籍がまだ多く残っているので、数字が食い違ったら現行の公庫の案内を優先してください。
| 項目 | 旧 新創業融資制度(2024年3月終了) | 現行 新規開業・スタートアップ支援資金 |
|---|---|---|
| 対象 | 新たに事業を始める方、または事業開始後税務申告を2期終えていない方 | 新たに事業を始める方、または事業開始後おおむね7年以内の方 |
| 自己資金の要件 | 原則として創業資金総額の10分の1以上(形式要件) | 一律の要件はなし。ただし審査では自己資金と貯めた過程を見る |
| 融資限度額 | 3,000万円(うち運転資金1,500万円) | 7,200万円(2024〜2025年の案内では「うち運転資金4,800万円」。現行の制度ページに内枠の表示はない) |
| 返済期間 | 設備資金20年以内/運転資金7年以内 | 設備資金20年以内/運転資金10年以内 |
| 据置期間 | 2年以内 | 設備・運転とも5年以内 |
| 担保・保証人 | 無担保・無保証人が制度の要件 | 希望を聞きながら相談。創業期は原則として無担保・無保証人(経営者保証免除特例制度は上乗せ利率なし) |
| 利率の特例 | — | 創業支援貸付利率特例制度で各利率から0.65%(雇用拡大なら0.9%)引き下げ |
「自己資金要件がなくなった=自己資金がいらない」ではありません。審査では通帳でお金をどう貯めてきたか(準備の過程)を確認されます。直前に親族から振り込んでもらった、いわゆる「見せ金」は通帳の動きを見れば一目でわかります。国税調査でも融資審査でも、通帳はその人の事業への本気度を最も雄弁に語る資料です。コツコツ貯めた形跡そのものが信用になります。
Terms
制度の概要(2026年11月3日時点)
| 項目 | 内容 | 備考 |
|---|---|---|
| 対象者 | 新たに事業を始める方、または事業開始後おおむね7年以内の方 | 「適正な事業計画を策定しており、遂行する能力が十分ある」方に限る。創業計画書で確認される |
| 資金使途 | 事業を始めるため、または事業開始後に必要とする設備資金・運転資金 | 廃業歴があり再チャレンジする方(要件あり)は、前事業の債務の返済資金にも使える(運転資金15年以内) |
| 融資限度額 | 7,200万円 | 現行の制度ページに運転資金の内枠の表示はない(2024〜2025年の案内には「うち運転資金4,800万円」とあった)。高額の運転資金は最新の取扱いを公庫に確認。実際の額は計画と返済能力で決まる |
| 返済期間 | 設備資金 20年以内/運転資金 10年以内 | いずれも据置期間5年以内 |
| 利率 | 基準利率。要件に該当すれば特別利率A・B・C | 創業支援貸付利率特例制度(−0.65%、雇用拡大の場合は−0.9%)・賃上げ貸付利率特例制度(−0.5%・貸付日から2年間)と併用できる |
| 担保・保証人 | 希望を聞きながら相談 | 創業期は原則として無担保・無保証人。経営者保証免除特例制度は上乗せ利率なし |
| 申込先 | 日本公庫 国民生活事業(インターネット申込) | 法人で借りる場合は設立登記後の法人が申込者 |
いつまで使えるか——「7年以内」と「2期以内」の2つの期限
制度そのものは事業開始後おおむね7年以内まで使えますが、金利を下げる創業支援貸付利率特例制度は「税務申告を2期終えていない方」までです。創業融資は「開業前〜開業直後」が最も借りやすいうえに、金利の面でも早いほうが有利です。開業後に赤字の実績が出てから申し込むより、実績ゼロ=計画で評価してもらえる段階のほうが通りやすいのが実務の感覚です。
このほか、廃業歴のある方の再挑戦支援(廃業時の負債が新しい事業に影響しない程度に整理される見込みなどの要件を満たせば、前事業の債務返済にも使え、運転資金15年以内)、商工会議所・商工会の経営指導を受けている小規模事業者向けのマル経融資(無担保・無保証人・特別利率F)など、状況に応じた制度もあります(「公庫以外の選択肢」の章)。
How much
いくら借りられるか——統計の平均像と、当事務所の目安
限度額は7,200万円ですが、実際に借りられる額は「計画に必要な額」と「返済できる額」で決まります。まず公庫自身の統計で平均像を押さえます。日本政策金融公庫総合研究所「2025年度新規開業実態調査」(公庫が2024年4月〜9月に融資した開業後1年以内の8,517社のうち回答した2,165社。2025年12月5日公表)によると、開業費用は平均975万円・中央値600万円で、500万円未満が41.8%を占めます。開業時の資金調達額は平均1,219万円、うち金融機関等からの借り入れが827万円(67.9%)、自己資金が279万円(22.9%)でした。
借り入れは自己資金の約3倍が平均像。自己資金の割合は「平均で2割程度」と公庫のQ&Aも案内しています
| 開業費用 | 割合 |
|---|---|
| 250万円未満 | 20.1% |
| 250万〜500万円未満 | 21.7% |
| 500万〜1,000万円未満 | 29.7% |
| 1,000万〜2,000万円未満 | 18.8% |
| 2,000万円以上 | 9.0% |
※日本政策金融公庫総合研究所「2025年度新規開業実態調査」図-13。平均値975万円・中央値600万円。長期的に少額化の傾向
「自己資金の何倍まで」という決まりはない——当事務所の目安
旧制度の「10分の1以上」がなくなった現在、「自己資金の何倍まで」という公庫の決まりはありません。上の「約3.0倍」も、公庫の審査基準や融資の上限ではなく、調査に回答した企業の平均額どうしを割った参考値です。公庫のQ&Aも「自己資金は重要な要素のひとつですが、それ以上に創業計画全体がしっかりしているかが重要」と案内しています。実際の融資額は、事業に必要な額・資金使途・自己資金の形成過程・売上と利益の計画・返済可能性を総合して判断されます。そのうえで、当事務所が創業融資を支援するときの目安(公庫の公式基準ではなく、初期検討で使う実務の目安)は次の3つです。
希望額は自己資金の3倍前後までが通りやすい帯:統計の平均(827万円÷279万円≒3.0倍)とも重なります。倍率に合わせて希望額を決めるのではなく、見積書と資金繰り表から必要額を積み上げたうえで、この帯を超える希望額は、自己資金の積み増し、設備の一部を後回しにする、自治体の制度融資と分けて借りる(「公庫以外の選択肢」の章)のいずれかで整えます。
運転資金は「月の固定費の3〜6か月分」を根拠を付けて積算:家賃・人件費・仕入れの最低額・返済額を月次で並べ、売上が立ち上がるまでの月数を掛けます。「なんとなく500万円」は減額の最大要因です。資金繰りかんたんシミュレーターで12か月の残高推移を作ると、最低残高の月と必要額がその場で出ます。
設備資金は見積書を基礎に必要額を確かめる:設備資金は見積書等を基礎に必要額を確認します。見積額の全額がそのまま融資額になるとは限らないので(自己資金で負担する部分、対象外の費用、審査での減額)、自己資金で買う分と融資を希望する分を分け、創業計画書の「必要な資金と調達方法」で左右を一致させます。
希望額の根拠が薄いと、通っても減額されます。「1,000万円借りたい」から始めるのではなく、「設備○○万円(見積書)+運転資金○か月分○○万円(資金繰り表)=必要額」を先に作り、そこから自己資金を引いた残りが申込額です。順番が逆になると、面談で説明を求められます。
Rate
創業融資の金利——下げる方法と使える時期
新規開業・スタートアップ支援資金の利率は原則「基準利率」ですが、要件に該当すれば特別利率A・B・Cと段階的に引き下げられ、さらに創業支援貸付利率特例制度が重なります。従業員の採用や賃上げ、パートナーシップ構築宣言でも金利を下げられます。公庫の金利情報は毎月更新され、返済期間・資金使途・担保の有無・審査の結果で幅の中のどこになるかが決まります。特別利率も、要件に該当したうえで融資の審査を経て決まります。
令和8年11月2日現在の利率(国民生活事業・無担保・税務申告を2期終えていない方)
| 利率区分 | 年利率 | 主な該当ルート |
|---|---|---|
| 基準利率 | 3.75〜5.15% | 優遇なし |
| 特別利率A | 3.35〜4.75% | 女性・35歳未満・55歳以上/特定創業支援等事業の証明書/中小会計+認定支援機関の関与/Uターン等 など |
| 特別利率B | 3.10〜4.50% | 証明書×女性・若者・シニア/VC等の出資/起業支援金の交付決定 など |
| 特別利率C | 2.85〜4.25% | 起業支援金と移住支援金の両方の交付決定 |
※日本政策金融公庫「金利情報(国民生活事業)」(令和8年11月2日現在)。税務申告を2期終えている方は 基準利率 3.95〜5.35%・特別利率A 3.55〜4.95%・B 3.30〜4.70%・C 3.05〜4.45%。担保を提供する場合は基準利率2.95〜4.95%など、いずれも低くなる。申込み時点の最新利率を必ず確認
金利を下げる方法と、使える時期
公庫の創業融資で金利を下げる方法は、次の5つです。方法ごとに使える時期が違うので、申込みのタイミングと合わせて確認します。
| 方法 | 下がる幅 | 使える時期 | 主な条件 |
|---|---|---|---|
| 特別利率A・B・C 新規開業・スタートアップ支援資金 |
基準利率より A 0.40% B 0.65% C 0.90% |
創業前〜事業開始後おおむね7年以内 | 女性・35歳未満・55歳以上、特定創業支援等事業の証明書、中小会計+認定支援機関の関与など |
| 創業支援貸付利率特例制度 | 0.65% | 創業前〜税務申告を2期終えるまで | 対象期間内の借入であること |
| 同・雇用の拡大を図る場合 | 0.9% 0.65%に代えて |
創業前〜税務申告を2期終えるまで | 融資日からおおむね6か月後に、常時使用する従業員が申込み時点より増えていること |
| 賃上げ貸付利率特例制度 | 0.5% 貸付日から2年間 |
事業開始後3か月以上で、最近の決算期に従業員へ給与を支払っている事業者 | 雇用者給与等支給額が最近の決算期より2.5%以上増える見込み |
| パートナーシップ構築宣言 企業活力強化資金 |
特別利率A 基準利率より0.40% |
宣言を登録・公表したあと | 宣言の方針に基づく取組みのための資金。据置期間は2年以内 |
※特別利率の下がる幅は、日本政策金融公庫「金利情報(国民生活事業)」(令和8年11月2日現在・無担保・税務申告を2期終えていない方)の基準利率との差。実際の適用利率は、融資制度・要件・返済期間・審査の結果で決まります
特別利率の取り方——創業者が使いやすい3つのルート
女性・若者・シニア:女性の方、35歳未満の方、55歳以上の方は、それだけで特別利率Aの対象です(原則として土地にかかる資金を除く)。
特定創業支援等事業の証明書:市区町村の創業塾・創業セミナーなど(産業競争力強化法の認定特定創業支援等事業)を受けて、認定市区町村が発行する証明書を取得すると特別利率A。さらに女性・35歳未満・55歳以上に該当すれば特別利率Bまで下がります。証明書は会社設立時の登録免許税の軽減にも使えます。
中小会計+認定支援機関の関与:「中小企業の会計に関する基本要領」または「中小企業の会計に関する指針」を適用し(適用予定を含む)、自ら事業計画書を策定して、認定経営革新等支援機関(税理士・公認会計士・中小企業診断士など)の指導・助言を受けている方は特別利率Aです。会計要領の適用・自分で策定した計画書・支援機関の指導助言の3つがそろって対象です。
このほか、VC等からの出資を受けている(見込みを含む)方や地域未来交付金の起業支援金の交付決定を受けた方は特別利率B、起業支援金と移住支援金の両方の交付決定を受けた方は特別利率C、Uターン等で地方(東京圏以外など)で創業する方は特別利率A(過疎地域はB)です。全部の要件は公庫の制度ページで確認できます。
創業支援貸付利率特例制度——各利率からさらに0.65%引き下げ
特別利率とは別枠で、創業支援貸付利率特例制度という利率引下げの特例があります。対象は「新たに事業を始める方または事業開始後税務申告を2期終えていない方」で、新規開業・スタートアップ支援資金と併用できます。適用されると各制度の利率から0.65%(雇用を拡大する場合は0.9%)引き下げられます。「特定創業支援等事業の証明書(特別利率A〜B)×本特例」の組み合わせなら、令和8年11月2日現在の幅を単純に引き下げると特別利率Aで2.70〜4.10%で、下限では2%台後半が視野に入ります。上限側では4%台になる場合もあり、実際の適用利率は返済期間・資金使途・担保の有無・審査の結果で決まります。一部併用できない融資制度があるので、申込み時に確認してください。
「雇用の拡大」で0.9%になる条件
創業支援貸付利率特例制度の引下げ幅が0.9%になるのは、借入申込みのときに「創業特例・雇用拡大計画書」を出し、融資日からおおむね6か月後に、常時使用する従業員の数が申込み時点より増えている場合です。申込み時点で創業前の方や従業員がいない方は、1名以上雇用すれば対象になります。要件は「従業員を増やすこと」なので、社長1人で始める会社がこの0.9%を使うには、融資からおおむね6か月後までの採用計画が必要です。
詳しく見る:「常時使用する従業員」の範囲と、約束すること
公庫の計画書では、従業員を「常時使用する従業員(3ヵ月以上の期間を定めて継続雇用されている方)」とし、①法人企業の役員、②個人企業の事業主及び家族従業員、③新聞販売業、ビル清掃業等のアルバイトや短時間勤務者、④水産加工業、土建業等にみられる季節工事期間に限り雇用される労務者を除いています。
この特例を受ける方は、①融資日からおおむね6か月後に従業員数が増えていること、②公庫から求められたら直ちに報告し、調査に協力すること、③守れなかったときは直ちに公庫に届け出ること、④原則として融資日からおおむね6か月を経過するまで繰上償還できないこと、の4点を約束します。達成したら「創業特例・雇用拡大報告書」で報告します。
計画どおりに採用できなかったときの利率の扱いは、申込みの前に公庫の担当者に確認しておくと安心です。
賃上げ貸付利率特例制度——従業員の給与を上げる事業者は0.5%
従業員の賃上げに取り組む事業者向けの特例で、各融資制度の利率から0.5%(貸付日から2年間)引き下げられます(利率の下限は0.3%)。新規開業・スタートアップ支援資金と併用できる特例制度として案内されています。
対象は、事業開始後3か月以上で、雇用者給与等支給額(従業員の給与・賞与の総額)が最近の決算期と比べて2.5%以上増える見込みの方です。すでに増えている方も対象です。比べる相手が「最近の決算期」なので、対象になるのは最近の決算期に従業員へ給与を支払っている事業者です。創業融資の場面では、1期目から従業員を雇い、決算(個人事業は確定申告)を終えたあとの借入で使える特例です。
詳しく見る:2.5%の計算に入る給与と、出す書類
雇用者給与等支給額は、雇用者に対する給与等の支給額です。パート・アルバイト・日雇いの方の給与は含み、法人の役員と個人事業主の家族従業員の分は含みません。公庫の計画書の別紙では、給与・賞与・賞与引当金繰入額を計算に入れ、役員報酬・退職金・法定福利費・福利厚生費・通勤費と、個人事業の専従者給与(専従者控除)は入れない整理です。
申込みのときは「賃上げ計画書(利率特例用)」を出します。すでに賃上げした方は直近の事業年度とその前年度を、これから賃上げする方は直近の事業年度と、計画を作った事業年度(または翌事業年度)を比べます。賃上げのあとは「賃上げ報告書」で増加率を報告します。計画どおりに増えなかったときの利率の扱いは、申込みの前に公庫の担当者に確認しておくと安心です。
パートナーシップ構築宣言で特別利率A——企業活力強化資金
新規開業・スタートアップ支援資金の特別利率の要件(女性・35歳未満・55歳以上、特定創業支援等事業の証明書、中小会計+認定支援機関の関与など)に当てはまらない方は、公庫の企業活力強化資金を使う方法もあります。内閣府・中小企業庁などが進める「パートナーシップ構築宣言」をポータルサイトで登録・公表している方は、宣言に記載した方針に基づく取組みに必要な設備資金・運転資金に特別利率Aが適用されます(令和8年11月2日現在、税務申告を2期終えていない方・無担保で3.35〜4.75%)。
| 項目 | 新規開業・スタートアップ支援資金 | 企業活力強化資金 (パートナーシップ構築宣言関連) |
|---|---|---|
| 対象 | 新たに事業を始める方、事業開始後おおむね7年以内の方 | パートナーシップ構築宣言を登録・公表している方 |
| 資金の使い道 | 事業を始めるため、または事業開始後に必要な設備資金・運転資金 | 宣言に記載した方針に基づく取組みに必要な設備資金・運転資金 |
| 利率 | 基準利率(要件に該当すれば特別利率A・B・C) | 特別利率A |
| 返済期間 | 設備資金20年以内/運転資金10年以内 | 設備資金20年以内/運転資金10年以内 |
| うち据置期間 | 5年以内 | 2年以内 |
| 融資限度額 | 7,200万円 | 7,200万円 |
| 併用できる特例制度 | 経営者保証免除特例制度・創業支援貸付利率特例制度・賃上げ貸付利率特例制度 | 経営者保証免除特例制度・創業支援貸付利率特例制度・賃上げ貸付利率特例制度 |
※日本政策金融公庫「新規開業・スタートアップ支援資金」「企業活力強化資金」の制度ページ(2026年10月3日確認)
向いているのは、新規開業・スタートアップ支援資金で特別利率を受ける要件がなく、取引先に仕事を発注している事業者です。新規開業・スタートアップ支援資金で特別利率Aを受けられる方は利率が同じになり、特別利率B・Cを受けられる方は新規開業・スタートアップ支援資金のほうが低くなります。据置期間が2年以内になる点と、資金の使い道が宣言の内容に結びつく点も比べて選びます。
宣言は、申込みの前に公開まで済ませておきます。ポータルサイトで登録してから公開まで、修正依頼がなければ通常約10日です。法人・個人事業主のどちらも宣言でき、個人事業主は屋号の入力が必要です。
詳しく見る:パートナーシップ構築宣言で約束すること
パートナーシップ構築宣言は、取引先との共存共栄を目指して、事業者が「発注者」の立場から代表者名で宣言し、ポータルサイトで公表するものです。柱は、サプライチェーン全体の共存共栄と新たな連携、中小受託事業者との望ましい取引慣行を定めた「振興基準」の遵守の2つです。
2026年1月1日のひな形改正で、振興基準の内容を理解したうえで、その全体を遵守する旨が明確になりました。ひな形の定型部分はそのまま使い、自社の取組みは任意記載事項に書き足します。取適法(中小受託取引適正化法)の勧告などを受けた場合は、宣言の掲載の取りやめを求められることがあります。
宣言の中心は、取引先との取引条件を守るという公の約束です。宣言した内容を実際に守れる体制かを確かめてから登録します。
金利差で返済総額はいくら変わるか
金利の差は月々の返済額ではわずかに見えますが、利息の総額では大きな差になります。1,000万円を借りる場合で当事務所が計算した例です(元利均等返済・据置なし。当サイトの借入返済シミュレーターと同じ端数処理〔利息は円未満切捨て・毎月額は切上げ・最終回で調整〕。利率は令和8年11月2日現在の幅の中に置いた例で、実際の適用利率は返済期間・使途・審査で決まります)。
| 利率(例) | 年利率 | 月々の返済額(7年) | 利息総額(7年) | 利息総額(10年) |
|---|---|---|---|---|
| 基準利率の例 | 4.00% | 136,689円 | 1,481,734円 | 2,149,322円 |
| 特別利率Aの例 女性・若者・シニア、証明書など |
3.60% | 134,855円 | 1,327,731円 | 1,922,520円 |
| 特別利率A+創業支援貸付利率特例 3.60% − 0.65% |
2.95% | 131,908円 | 1,080,207円 | 1,559,524円 |
| 特別利率B+創業支援貸付利率特例 3.35% − 0.65% |
2.70% | 130,786円 | 985,916円 | 1,421,774円 |
※基準利率の例(4.00%)と「特別利率A+特例」(2.95%)の差は、7年返済で利息401,527円、10年返済で589,798円。実際の返済額は、公庫の計算方法・返済日・初回と最終回の調整で変わります。手元の条件は借入返済シミュレーター(据置期間にも対応)で計算できます
▶ 川崎市で創業する方は、特定創業支援等事業の証明書で金利優遇に加えて会社設立時の登録免許税の軽減も受けられます。証明書の取得には1か月以上かかることが多いので、融資の申込みから逆算して早めに動くのがポイントです。手順は川崎市の特定創業支援等事業の解説で確認できます。
Documents
必要書類と、創業計画書で確認されやすいところ
申込みはインターネット申込(24時間受付)が基本で、書類は電子データで提出します。公庫の「創業予定の方」の手続き案内にある申込書類と、面談・審査に備えて当事務所が用意を勧める資料は分けて押さえます。
A. 公庫の案内で申込みに出す書類
| 書類 | 誰が出すか | 備考 |
|---|---|---|
| 創業計画書 | 全員 | 公庫の様式(業種別の記入例あり)。審査の中心 |
| 見積書 | 設備資金を申し込む方 | 設備資金の申込額の根拠。内訳が分かるもの |
| 履歴事項全部証明書(登記簿謄本) | 法人 | 設立登記後に取得。法人が申込者になる |
| 本人確認書類 | 全員 | 運転免許証(両面)、マイナンバーカード(表面のみ)またはパスポート |
| 許認可証 | 許認可が要る業種 | 飲食店の営業許可、酒類販売業の免許、美容・建設・古物商など |
| 推せん書・資金証明書 | 生活衛生関係営業(飲食店・理美容など) | 都道府県知事の推せん書(設備資金の申込額が500万円以下なら不要)、または生活衛生同業組合の「振興事業に係る資金証明書」 |
| 不動産の登記事項証明書 | 担保を希望する方 | 登記簿謄本でも可。創業期は原則無担保なので通常は不要 |
| 電子契約の利用申込書・送金先の通帳の写し | 電子契約を使う方 | 通帳は表紙と見開き1ページ目。郵送で申し込む場合は借入申込書も |
B. 面談・審査に備えて用意しておく資料(当事務所の勧め)
公庫の案内では、面談で「事業計画に関連する資料や資産・負債がわかる書類」を準備するとされています。何を出すかは案件ごとに違うので、当事務所では次を先に集めます。
| 資料 | 何を見られるか |
|---|---|
| 自己資金の形成過程がわかる通帳・取引履歴 | どう貯めたか。直近6か月〜1年分が目安。見せ金は入金の動きで分かる |
| 他の借入の残高・毎月の返済額がわかる資料 | 住宅ローン・自動車ローン・カードローン。創業計画書の「お借入の状況」と一致させる |
| 物件の賃貸条件・見積・契約案 | 家賃・保証金・契約時期。創業予定地は申込み前に決めておく |
| 売上の根拠 | 受注見込み・見積書・契約書・顧客候補・単価表など、「事業の見通し」の売上を裏付けるもの |
| 経歴・資格の裏付け | 職務経歴、資格証、前職の源泉徴収票など |
| 個別に求められる資料 | 関連会社があればその決算書、共同経営者の資料など、担当者の指示に応じて |
※必要書類は個人・法人、事業の状況、申込方法、使う制度で変わります。申込み前に公庫の最新の案内と担当支店の指示で確認してください
創業計画書の8項目——重点的に確認されやすいところ
創業計画書は「創業の動機」「経営者の略歴等」「取扱商品・サービス」「取引先・取引関係等」「従業員」「お借入の状況」「必要な資金と調達方法」「事業の見通し(月平均)」の8項目です。重点的に確認されやすいのは、後ろの2つの数字です。
「必要な資金と調達方法」は左右を一致させる:左(設備資金+運転資金)の合計と、右(自己資金+親族からの借入+公庫からの借入+他の金融機関)の合計が同じ額になります。左の設備資金は見積書、運転資金は資金繰り表と一致させます。
「事業の見通し(月平均)」は売上の根拠と返済の可否:売上は「単価×客数×稼働日数」のように分解して根拠を示します。法人の場合は人件費に役員報酬を含めて書きます(個人営業の場合は事業主分を含めません)。計画書には売上・原価・経費・利益の見通しを書き、それとは別に、借入元金の返済・税金・設備投資・(個人事業なら)生活費まで含めた資金繰りを確認して、返済後も資金が不足しないことを説明できるようにします。元金の返済は経費にならず利益の中から払うためです。当事務所は返済余力の簡易な目安として「税引後利益+減価償却費」も使います。役員報酬の置き方は役員報酬の決め方で解説しています。
「経営者の略歴」は開業する事業との関連:関連する職務経験の年数と内容は大きなプラス材料です。未経験の分野なら、それを補う準備(研修・資格・パートナー)を具体的に書きます。
「お借入の状況」は正直に:住宅ローン・自動車ローン・カードローンは信用情報で分かります。書き漏れは「隠した」と受け取られます。
公庫の「創業計画書セルフチェック」で、書き上げた計画書を提出前に点検できます。資金繰り表の作り方は資金繰り表の作り方で、創業計画書の月平均の収支と同じ数字で12か月の表を作る手順を示しています。
Screening
審査で見られる5つのポイント
公庫の創業融資は「比較的通りやすい」と言われますが、無条件ではありません。審査担当者が見ているのは、突き詰めれば「この計画なら返済まで走り切れるか」の一点です。以下は公庫が公表した採点基準ではなく、公庫の公開資料と当事務所の相談実務をもとに、確認されやすい事項を5つに整理したものです。
自己資金と、その準備の過程:金額の多寡だけでなく「どう貯めたか」が見られます。コツコツ積み上げた通帳の履歴は、計画遂行能力の何よりの証拠になります。
事業計画の妥当性・実現可能性:商品・サービスの強み、ターゲット、競合との違い、販売戦略が具体的か。売上予測に根拠があるか。「熱意」ではなく「数字と論理」で示します。
資金使途の根拠:何にいくら使うのか。設備資金は見積書で裏付け、運転資金は月次の収支計画から必要月数分を積算します。どんぶり勘定は減額の最大要因です。
経営者の経験・能力:開業する事業と関連する職務経験は大きなプラス材料です。未経験分野の場合は、それを補う準備(研修・パートナー等)を示します。
個人の信用情報と、税金・公共料金の支払い状況:公庫は融資の判断に個人信用情報機関(全国銀行個人信用情報センターと提携する機関)の情報を使います。住宅・自動車ローン、クレジットカードの延滞は審査に影響します。税金・公共料金の滞納は信用情報機関の登録情報とは別で、納税・支払いの資料や通帳の動きから確認されることがあります。いずれも申込み前に解消し、事実を正確に説明できる状態にしておきます。
通らない・減額される典型パターン
| パターン | 審査でどう見えるか | 直し方 |
|---|---|---|
| 見せ金 | 申込直前に大きな入金があり、貯めた過程がない | 親族からの借入は「親族からの借入」として正直に書く。自己資金は半年以上かけて貯める |
| 信用情報の延滞・税金の滞納 | 返済の約束を守れない人と見える | 延滞は解消し、気になるなら信用情報機関に本人開示して確認する。税金・公共料金の未納は申込み前に納める |
| 数字を自分の言葉で説明できない | 計画書を誰かに書いてもらったと受け取られ、追加の説明を求められる | 売上・経費・返済の数字を、根拠から順に3分で話せるまで作り込む |
| 資金使途と見積書・資金繰り表が合わない | どんぶり勘定。減額の最大要因 | 見積書と資金繰り表を先に作り、そこから申込額を出す |
| 希望額が自己資金・返済能力に比べて大きい | 返済まで走り切れる計画に見えない | 自己資金の3倍前後に収める、設備を後回しにする、制度融資と分ける |
| 許認可・物件・人が揃っていない | 計画が絵に描いた餅に見える | 許認可の申請状況、物件の資料、採用の見込みを面談で示せる形にする |
面談で決定的に差がつくのは、計画書の数字を「自分の言葉で」説明できるかです。専門家に丸投げして作った計画書は、質問を2〜3回重ねると答えに詰まるため、担当者にはすぐわかります。私たちが融資サポートをする際も、計画書を代わりに書くのではなく、経営者自身が数字の根拠を語れる状態まで一緒に作り込むことを重視しています。
「税理士に頼むと通りやすくなるか」と聞かれることがあります。正直に言えば、通る計画を一緒に作ることはできますが、代筆は逆効果です。認定経営革新等支援機関の指導・助言は特別利率Aの要件の1つですが、その要件も「自ら事業計画書を策定」していることが前提です。
Process
申込みから入金までの流れと所要期間
公庫のQ&Aでは、申込みから融資が決まるまで平均3週間程度(融資の条件によっては長くかかる)と案内されています。決定後に契約と送金の手続きがあるので、入金はその後です。実務では書類の準備と物件の確定に時間がかかるので、準備を含めて1〜1.5か月を見ておくと安全です。店舗の契約や設備の発注時期から逆算してスケジュールを組みます。下の段階ごとの日数は、当事務所が相談対応で使っている目安で、公庫が公表している標準の処理期間ではありません。
面談は申込みから1〜2週間後、結果はさらに1〜2週間後が当事務所の目安。事前準備の完成度で結果が大きく変わります
| 段階 | やること | 目安 |
|---|---|---|
| 事前準備 | 創業計画書の作成、設備の見積書・物件の資料・通帳など添付資料の収集。公庫の支店やオンラインで事前相談もできる | 2〜4週間 |
| 申込み | インターネット申込(24時間365日)。創業計画書等のデータを添付して送信 | — |
| 面談 | 担当者との面談(1〜2時間程度)。事業内容、数字の根拠、自己資金の出所を確認。店舗・事務所の予定地の確認が行われることもある。オンライン面談にも対応 | 申込みから1〜2週間 |
| 審査・結果連絡 | 希望額から減額される、据置期間や返済期間が希望と変わるといった条件付きの回答もある | 面談から1〜2週間 |
| 契約・入金 | 契約手続き(電子契約に対応)を経て、指定口座に送金 | 1週間程度 |
いつ申し込むか——創業予定地は決めてから、法人は設立登記後
- 開業前〜開業直後が最も借りやすい時期です。創業予定地は申込み前に決めておく必要があります(公庫のQ&A。立地が決まらないと売上・経費の予測が立たないため)。一方で、融資が決まる前に高額な設備代を払ったり、取り消せない契約を結んだりすると、希望どおりの融資にならなかったときの負担が残ります。賃貸借契約・許認可・設備発注の順番は業種と物件で違うので、融資特約や解除の条件も含めて、公庫・貸主・専門家に事前に確認します。
- 法人を設立して創業する場合は、設立登記後の法人が融資の対象です(資本金の払込みに充てる資金は対象外)。個人名義で借りた融資を法人成り後に法人へ引き継ぐには公庫の同意と手続きが要り、一方的に借主を変えることはできません。近く法人化する予定なら、個人と法人のどちらで申し込むかを先に決めます。公庫のQ&Aでは、融資を受けるうえで個人と法人のどちらが有利ということはないとされています。個人で始めるか法人を作るかで迷っている方は法人成りの目安と手順を先にご覧ください。
- 個人事業でも使えます。個人営業の場合、創業計画書の人件費に事業主の生活費は含めず、事業の利益から生活費と返済を賄えるかが見られます。
Alternatives
公庫以外の選択肢と併用——制度融資・マル経融資
| 選択肢 | しくみ | 向いている場面 |
|---|---|---|
| 自治体の制度融資 | 都道府県・市区町村が信用保証協会・金融機関と組んで用意する融資。自治体によって利子補給や信用保証料の補助がある | 公庫と分けて借りる(協調融資)ことで希望額を整える。神奈川県・川崎市にも創業向けの制度がある。窓口・条件は各自治体の案内で確認 |
| マル経融資(小規模事業者経営改善資金) | 商工会議所・商工会の経営指導を原則6か月以上受け、その地区内で1年以上事業を行い、税金を完納している小規模事業者向け。限度額2,000万円・無担保・無保証人・特別利率F | 要件から創業直後の1本目には使いにくい。事業開始後の設備資金・運転資金の選択肢 |
| 再挑戦支援 | 廃業歴等がある方のうち、廃業時の負債が新しい事業に影響しない程度に整理される見込みで、廃業の理由がやむを得ないものである方。前事業の債務返済にも使え、運転資金15年以内 | 一度廃業した方の再創業 |
| 補助金・助成金 | 対象経費を払った後に交付される制度が多く、先に支出する資金が要る。採択・入金は保証されない | 融資をつなぎ資金にするなら、補助対象経費・交付時期・採択されなかった場合の返済可能性まで確認する。補助金の入金を前提に返済を組まない |
制度融資は自治体ごとに条件が違い、申込みから入金まで公庫より時間がかかる傾向があります。公庫と制度融資を同時に進めると、両方の担当者に同じ創業計画書と資金繰り表を出すことになるので、数字をそろえておきます。
After
借りた後——据置期間の使い方と、元本返済は経費にならないこと
- 据置期間:元金の返済を待ってもらえる期間で、その間も利息は払います。据置を長くするほど、据置後の月々の返済額は重くなります。売上が立ち上がるまでの期間(多くの業種で6か月〜1年程度)に合わせて使い、据置中に手元資金を「余裕がある」と誤解しないことです。
- 元本返済は経費になりません:借入金の返済のうち利息は経費ですが、元本は経費にならないので、税引後の利益から返します。「利益は出ているのにお金が残らない」と感じる最大の理由で、借入金の元本返済は経費にならないで仕組みを解説しています。返済原資の目安は「税引後利益+減価償却費」です。
- 役員報酬との関係:法人の場合、役員報酬を高くするほど利益が減って返済原資が細く見え、低くするほど「社長の生活費はどこから」と聞かれます。創業計画書の人件費と、設立後に実際に決めた役員報酬がずれると、追加融資の審査で説明を求められることがあります(役員報酬の決め方)。
- 追加融資:1期目の決算と返済実績は有力な説明材料です。決算前でも、追加資金の必要性と返済可能性を説明できれば相談できる場合があります。計画と実績のずれを説明できる資料(月次の資金繰り表)を毎月作っておくと、追加融資でも制度融資でも話が早く進みます(資金繰りかんたんシミュレーター・資金繰り表の作り方)。
▶ 返済が重くなったときや資金が足りなくなりそうなときの手段は、資金繰りが苦しいときの対策一覧で、借換えや税金の猶予も含めて整理しています。
Kawasaki Support
創業融資と会社設立を「セット」で整える
創業融資は、創業計画書の作り込みで結果が変わります。当事務所の創業支援では、計画書を代わりに書くのではなく、見積書・資金繰り表・役員報酬・設立の届出を同じ数字で組み立て、経営者自身が面談で数字の根拠を語れる状態まで一緒に作ります。川崎で会社設立・創業を検討中の方は会社設立(創業支援プラン)を、料金は料金表をご覧ください。川崎市の特定創業支援等事業の証明書(特別利率・登録免許税の軽減)はこちらの記事で手順を解説しています。
FAQ
よくある質問
出典・参考(2026年11月3日確認・日本政策金融公庫ほか)
- 「新規開業・スタートアップ支援資金」(対象者・限度額7,200万円・返済期間・特別利率の要件・併用できる特例制度)/「融資のご案内」(令和8年4月8日時点)/「創業支援貸付利率特例制度」(0.65%・雇用拡大時0.9%)/「創業融資制度を拡充」(2024年4月1日)(旧制度との対比: 自己資金要件・限度額3,000万円→7,200万円〔うち運転資金1,500万円→4,800万円〕・据置2年→5年)/2025年4月25日のお知らせ(2025年3月に「新規開業資金」から名称変更)/「再挑戦支援関連」/「マル経融資」
- 「金利情報(国民生活事業)」(令和8年11月2日現在。担保を不要とする融資・税務申告を2期終えていない方の利率、経営者保証免除特例制度は上乗せ利率なし)
- 「創業予定の方」のお手続きの流れ(インターネット申込・必要書類・面談)/創業支援Q&A(申込みから融資が決まるまで平均3週間程度、創業予定地は申込み前に決める、法人は設立登記後、個人と法人で有利不利はない、創業期は原則無担保・無保証人、自己資金の割合は平均で2割程度)/創業計画書の様式・記入例/創業計画書セルフチェック
- 日本政策金融公庫総合研究所「2025年度新規開業実態調査」(2025年12月5日。開業費用の平均975万円・中央値600万円、資金調達額の平均1,219万円・金融機関等からの借り入れ827万円・自己資金279万円)
- 「賃上げ貸付利率特例制度」(−0.5%・貸付日から2年間・下限0.3%・対象者)/「企業活力強化資金」(パートナーシップ構築宣言関連・特別利率A・据置期間2年以内・併用できる特例制度)/「創業融資のご案内」(令和8年9月)/各種書式(創業特例・雇用拡大計画書/同報告書、賃上げ計画書〔利率特例用〕の記入例・賃上げ報告書)(2026年10月3日確認)
- 「パートナーシップ構築宣言」ポータルサイト(登録方法:登録から公開まで通常約10日)/経済産業省「パートナーシップ構築宣言のひな形を改正します」(令和8年1月1日改正)/内閣府・中小企業庁「公表要領の一部改正について」(令和7年12月)(2026年10月3日確認)
本記事は一般的な情報提供を目的としています。制度・利率は改正されることがあり、個別の状況により結論は異なります。実行前に必ず最新の公表情報と個別のご相談でご確認ください。
執筆:好川 寛(税理士・元国税調査官/東京国税局15年・調査・審理・国税不服審判所、IT企業でのプロダクトマネジメント経験)