個人事業を法人にすると、消費税は法人として一から判定し直します。個人のときの課税売上高は法人の判定に入らないので、個人で課税事業者だった方も、資本金1,000万円未満で設立した法人なら設立1期目・2期目は原則として免税です。一方で、インボイス(適格請求書発行事業者)の登録をすると売上の規模にかかわらず課税事業者になり、個人の登録番号は法人に引き継げません。
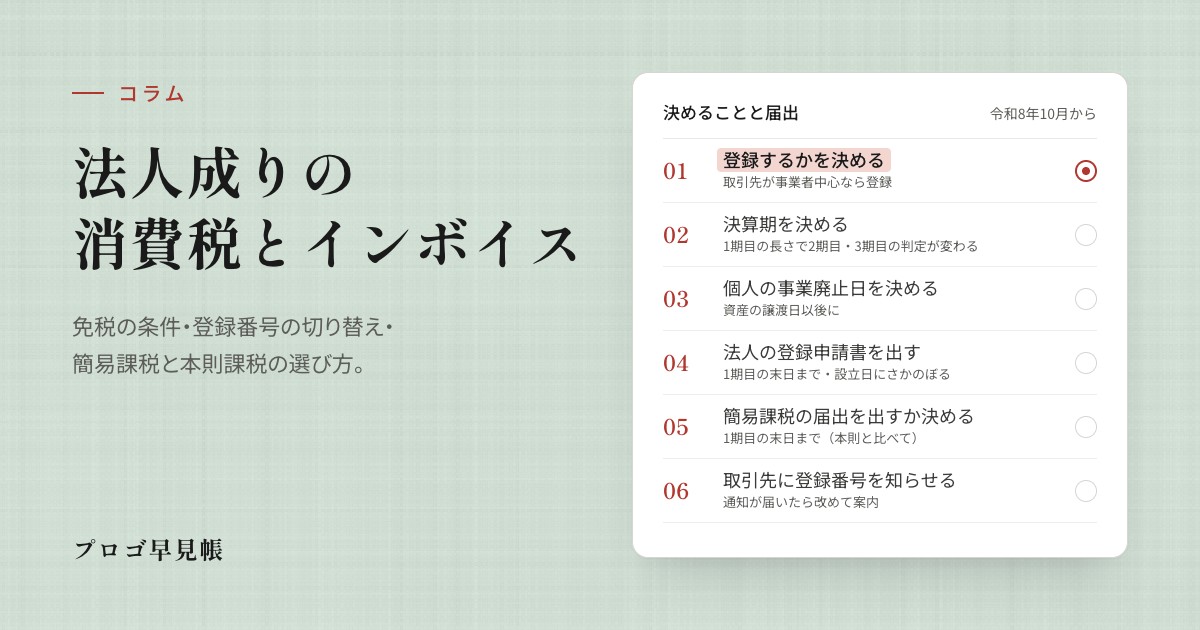
先に結論をお伝えします。法人成りの消費税は、「登録するか」「決算期」「簡易課税の届出」の3つを設立前にまとめて決めると、あとから直す手間がなくなります。登録した免税事業者の納付税額を売上税額の2割にする2割特例は令和8年9月30日を含む課税期間までの制度で、2026年10月以後に設立する法人は、登録するなら1期目から簡易課税か本則課税で申告します。簡易課税の届出は、新しく設立した法人なら設立した事業年度の末日までに出せば1期目から使えます。当事務所では、法人成りの日の2か月前までにこの3つを決めることをおすすめしています(当事務所の目安)。本記事では、2026年10月1日時点の法令と国税庁の公表資料にもとづいて、判定のしくみ・登録番号の切り替え・納付税額の比べ方・決算期の決め方を解説します。
▶ 法人にするかどうかの判断と、設立の前後に決めることの全体は法人成りの目安と手順で、個人事業を残して法人を併用する場合(二刀流)の社会保険と消費税はマイクロ法人の記事で解説しています。
この記事でわかること
- 法人で免税期間を使い直せるしくみ——基準期間と、個人の売上が法人の判定に入らない理由
- 設立1期目・2期目でも課税事業者になる5つの場合——資本金1,000万円以上、特定期間、インボイス登録ほか
- 登録するかの考え方——取引先と、令和8年10月からの「7割控除」
- 登録番号の切り替え——個人の事業廃止届出書と、法人の登録時期の特例
- 2割特例が使えるか——令和8年9月30日を含む課税期間まで、個人に残る3割特例
- 簡易課税と本則課税の比べ方——計算機と3つのケースの数字
- 決算期と届出の期限——免税期間を長くする1期目の置き方、個人側・法人側の届出
この記事とあわせて使う記事・ツール
| 記事・ツール | 確かめられること | 読む章 |
|---|---|---|
| 法人成りの目安と手順 | 個人事業のままか法人にするか、設立の前後に決めることの順番 | 決算期 |
| 法人成りシミュレーター | 法人化した場合の所得税・法人税・社会保険料・手取り(消費税は含まない) | 登録するか |
| 法人成りの分岐点 早見表 | 利益いくらから法人のほうが有利になるかの目安 | 登録するか |
| 役員報酬の決め方 | 設立後3か月以内に決める役員報酬(特定期間の給与の判定にも関わる) | 5つの場合 |
| マイクロ法人の記事 | 個人事業を残して法人を併用する場合の社会保険と消費税 | 2割特例 |
| 資金繰りかんたんシミュレーター | 消費税の納付月を含めた資金繰りの見通し | 決算期 |
Basics
法人成りで消費税はどう変わるか——法人として一から判定する
消費税の納税義務は、原則として基準期間(法人は前々事業年度)の課税売上高が1,000万円を超えるかで判定します。新しく設立した法人には1期目・2期目の基準期間がないので、この2期は原則として免税です。国税庁のタックスアンサーも、個人事業者が法人成りで新たに法人を設立した場合、個人事業者だった期間の課税売上高は法人の基準期間の課税売上高に含まれないとしています(No.6531)。個人で課税事業者だった方も、法人ではあらためて免税から始められます。
個人のときに決まっていたことは、次のとおり法人で決め直します。
| 個人で決まっていたこと | 法人ではどうなるか |
|---|---|
| 課税事業者か免税事業者か | 引き継がない。法人の1期目・2期目は基準期間がないので原則免税(次の章の5つの場合を除く) |
| インボイスの登録番号 | 引き継がない。法人で登録し直し、番号は「T+法人番号(13桁)」になる |
| 簡易課税の届出 | 引き継がない。法人で届出を出し直す(設立した事業年度の末日まで) |
| 2割特例 | 法人も要件を満たせば使えるが、令和8年9月30日を含む課税期間まで |
| 3割特例(令和9年分・10年分) | 個人事業者だけの制度。法人は使えない |
| 課税期間 | 個人は暦年(1〜12月)、法人は事業年度(決算期は自分で決める) |
「法人成りで免税期間を使い直せる」と言われるのはこのしくみです。ただし次の章の5つに当たると、1期目・2期目でも課税事業者になります。
Exceptions
設立1期目・2期目でも課税事業者になる5つの場合
| 場合 | 課税事業者になる期 | 見るところ |
|---|---|---|
| ①資本金1,000万円以上で設立した | 1期目から | 各期の期首の資本金で判定。1期目の途中で増資して1,000万円以上になると2期目から(消費税法12条の2) |
| ②特定新規設立法人に当たる | 1期目から | 課税売上高5億円超(または収益50億円超)の会社など(その特殊関係法人を含む)に、株式などの50%超を持たれている新設法人(同12条の3)。個人事業の法人成りで当たることはまれ |
| ③特定期間の売上と給与がどちらも1,000万円超 | 2期目 | 1期目の最初の6か月の課税売上高と給与等の支払額。どちらか一方が1,000万円以下なら免税のまま(どちらで判定するかは選べる。同9条の2) |
| ④インボイス登録をした | 登録日から | 売上の規模にかかわらず課税事業者。法人の登録時期の特例で、設立日から登録できる。登録すると、登録日から2年を経過する日を含む期までは、登録をやめても免税に戻れない。1期目が短いと3期目まで続くことがある(インボイスQ&A問7) |
| ⑤課税事業者選択届出書を出した | 届出の効力が生じる期から | 設備投資の消費税の還付を受けたい場合など。原則として2年間は免税に戻れない |
③の特定期間は、一人社長の法人成りで使いやすい規定です。給与等の支払額には役員報酬も従業員の給与も含まれますが、一人社長で役員報酬が月80万円なら最初の6か月で480万円です。売上が1,000万円を超えていても、給与の側で判定すれば2期目も免税のまま進めます。
詳しく見る:特定期間が「最初の6か月」にならない場合と、設備投資で免税・簡易課税が制限される場合
特定期間は、原則として前事業年度の開始の日から6か月の期間です。1期目が7か月以下のときは、2期目に特定期間はありません(7か月を超え8か月未満で、6か月の期間の末日の翌日から決算日までが2か月未満のときも同じ。消費税法9条の2第4項、同施行令20条の5)。月の途中で設立して決算日が月末のときは、6か月後の前月の末日までが特定期間になります(同施行令20条の6)。
資本金1,000万円以上の新設法人や特定新規設立法人が、基準期間のない期に調整対象固定資産(一の取引単位が税抜100万円以上の建物・機械・車両・備品など)を本則課税で仕入れると、その期の初日から3年を経過する日の属する期までは免税事業者に戻れず(消費税法12条の2第2項・12条の3第3項)、簡易課税も選べません(同37条3項)。課税事業者が税抜1,000万円以上の高額特定資産を本則課税で仕入れた場合も、同じように一定期間は免税事業者に戻れず、簡易課税も選べません(同12条の4・37条3項)。
法人成りの直後に多い誤りは、個人のときの課税・免税の扱いをそのまま法人に当てはめることです。資本金、特定期間の売上と給与、登録の日付を並べて、1期目・2期目の判定をそれぞれ書き出しておくと、申告の漏れも、要らない納付も防げます。特定期間を給与で判定したときは、その6か月の給与台帳を判定の根拠として残しておきます。
Registration
インボイス登録をするか——取引先と、令和8年10月からの「7割控除」で考える
免税のまま始めるか、設立日から登録するかは、取引先で決まります。売上の相手が事業者(BtoB)で、仕入税額控除のためにインボイスを求められるなら、登録を前提に考えます。相手が消費者中心(BtoC)なら、前の章の5つの場合に当たらず、登録も課税事業者の選択もしなければ、免税のまま2期を過ごせるので、法人成りの効果がいちばん大きく出ます。
| 売上の相手 | 考え方 |
|---|---|
| 事業者が中心(BtoB) | 設立日から登録する前提で、簡易課税か本則課税かを決める(2割特例は令和8年9月30日を含む課税期間まで) |
| 消費者が中心(BtoC) | 免税のまま2期を過ごせる。前の章の5つの場合に当たらなければ、1期目・2期目は消費税の申告と納付がない |
| 事業者と消費者の両方 | 事業者向けの売上の割合と、登録しない場合に求められる値引きの大きさで決める |
登録しない法人から仕入れた取引先は、経過措置による一部の控除しか受けられません。この割合は令和8年10月1日から7割(それまでは8割)になり、令和10年10月から5割、令和12年10月から3割に下がって、令和13年10月以後は控除できなくなります(令和8年度税制改正で2年延長されたうえでの割合)。取引先の負担が段階的に増えるので、登録しないなら値引きの相談が来る時期も見込んで、価格の決め方まで考えておきます。
▶ 法人にしたときの所得税・法人税・社会保険料の差は法人成りシミュレーターで試算できます(消費税は含まないので、この記事の計算機と合わせて見てください)。
Switching
登録番号の切り替え——個人の番号を止める日と、法人の登録日
個人の登録番号は法人に引き継げません。法人の登録番号は「T+法人番号(13桁)」で、法人として新たに登録します(インボイスQ&A問18)。切り替えは次の順で進めると、登録の空白ができません。
法人は1期目の末日までに登録申請書を出せば、設立日にさかのぼって登録を受けたものとみなされます
法人の設立日と、個人の事業を終える日(事業廃止日)を決める:法人成りの前に個人として行った商品の引渡しや役務の提供は、個人の取引です。請求書は個人の名前と個人の登録番号で出し、入金が法人成りの後になっても個人の売上として申告します。どちらの売上かは請求日や入金日ではなく、引渡しや役務の提供が終わった日で決まるので、法人成りをまたいで続く仕事は契約と完了の時期を確かめます。個人から法人へ資産を移すなら、事業廃止日はその譲渡の日(設立日以後)にそろえます。
設立したら、法人の登録申請書を出す:「課税期間の初日から登録を受けようとする旨」を書いて、設立した事業年度の末日までに出せば、設立日にさかのぼって登録を受けたものとみなされます(新たに設立された法人等の登録時期の特例。消費税法施行令70条の4、同施行規則26条の4、インボイスQ&A問11)。免税事業者の法人が令和11年9月30日を含む課税期間までに登録する場合は、課税事業者選択届出書は要りません。
個人の事業廃止届出書を出す:個人の登録は、事業廃止届出書を出すと事業を廃止した日の翌日に効力を失います(消費税法57条の2第10項、インボイスQ&A問14)。個人事業を続けながら法人を作る場合(二刀流)は、個人の登録はそのまま残します。
登録の通知が届くまでの請求書は、あとで番号を知らせる:登録日から通知が届くまでの間に出した請求書は、通知を受けた後に、登録番号などの足りない事項を書面やメールで取引先に知らせれば、先に出した請求書と合わせてインボイスになります(インボイスQ&A問36・問37)。e-Taxで申請し、通知を電子データで受け取る設定とメールアドレスの登録をしておくと、通知が届いたことをメールで知ることができます(インボイスQ&A問4)。
取引先に新しい名義・振込先・登録番号を知らせる:請求書の発行者と振込先の口座名義は法人成りの前に案内し、登録番号は通知を受けたら改めて知らせます。取引先は国税庁の適格請求書発行事業者公表サイトで番号を確かめるので、案内の文面に番号を書き添えておくと確実です。
詳しく見る:個人から法人へ資産を移すときの消費税
個人の棚卸資産や車・備品を法人に売ると、個人が課税事業者ならその譲渡は個人の課税売上になり、法人成りした年の個人の消費税の申告に入ります。譲渡の日は法人の設立日以後に置き、個人の事業廃止日(事業廃止届出書に書く日)はその譲渡の日以後にします。個人の登録は廃止日の翌日に効力を失うので、譲渡の請求書(明細)は個人の登録番号の入ったインボイスとして出せ、法人が本則課税なら仕入税額控除の対象になります。価格は時価を基準に決めます。移し方の選び方と時価の決め方、契約書と仕訳の例は法人成りの資産・負債の引き継ぎで解説しています。
個人がインボイス登録をしていなければ(免税事業者の場合も、課税事業者で未登録の場合も)、法人が本則課税で申告するときは、インボイスのない仕入れとして経過措置の割合(令和8年10月からは7割)で控除します。区分記載請求書と同じ事項を書いた請求書と、経過措置を使う旨を書いた帳簿の保存が要件です。個人が免税事業者なら、個人の側に消費税の申告はありません。
法人成りの年は、個人と法人の両方で消費税の申告が動くので、同じ売上が両方に入っている、どちらにも入っていない、という誤りが出やすくなります。法人成りの日を境に、請求書の名義、入金の口座、登録番号の3つがそろって切り替わっているかを確かめておくと、申告のときに迷いません。
Transition
2割特例は使えるか——令和8年9月30日を含む課税期間まで
2割特例は、インボイス登録をきっかけに免税事業者から課税事業者になった事業者が、納付税額を売上税額の2割にできる経過措置です。使えるのは令和8年9月30日を含む課税期間までです(平成28年改正法附則51条の2)。法人成りでこれから設立する法人は1期目が令和8年10月1日以後に始まるので使えず、すでに設立した法人は、この日を含む期までの各期で使えます。
1期目が令和8年9月30日を含む法人は、1期目の申告で2割特例を使えます
| 設立日と決算期の例 | 1期目の課税期間 | 2割特例 |
|---|---|---|
| 令和8年4月1日設立・3月決算 | 令和8年4月1日〜令和9年3月31日 | 1期目に使える |
| 令和8年7月1日設立・12月決算 | 令和8年7月1日〜12月31日 | 1期目に使える |
| 令和8年10月1日以後に設立 | 令和8年10月1日以後に始まる | 使えない(登録するなら簡易課税か本則課税) |
※資本金1,000万円未満・設立日から登録・特定期間で課税事業者にならない場合
資本金1,000万円以上の新設法人の期、特定期間で課税事業者になる期、課税期間を1か月・3か月に短縮している期などは、登録していても2割特例は使えません(インボイスQ&A問115)。
2割特例を使った期の次の期に簡易課税へ移るときは、その次の期の申告期限までに簡易課税制度選択届出書を出せば、その期から簡易課税で申告できます(令和8年度税制改正。インボイスQ&A問117)。3月決算の法人が令和9年3月期に2割特例を使ったなら、令和10年3月期の申告期限(原則として令和10年5月31日)までに出せば間に合います。
個人事業を残すなら、個人の側に3割特例がある
令和8年度税制改正で、インボイス登録をきっかけに課税事業者になった個人事業者は、令和9年分・令和10年分の申告で納付税額を売上税額の3割にできるようになりました(3割特例。平成28年改正法附則51条の3)。法人は対象外です。基準期間(2年前)と特定期間(前年1〜6月)の課税売上高が1,000万円以下であることなどが要件で、個人事業を残して法人を併用する二刀流では、個人の側だけが使えます。個人の基準期間と特定期間には法人成り前の個人の売上が入るので、そこで1,000万円を超えていれば、個人は課税事業者のままで3割特例も使えません。卸売・小売のようにみなし仕入率が高い業種は簡易課税のほうが納付税額が少なくなることもあるので、どちらも計算して選びます。
▶ 二刀流の組み方と、個人と法人の業務の分け方はマイクロ法人の記事で解説しています。
Compare
簡易課税と本則課税、どちらを選ぶか——計算機で比べる
2026年10月以後に始まる課税期間では、登録した法人は簡易課税か本則課税で申告します。簡易課税は、売上税額に業種ごとの「みなし仕入率」を掛けた額を仕入れの税額とする方法で、基準期間の課税売上高が5,000万円以下なら選べます(新しく設立した法人の1期目・2期目は基準期間がないので選べます)。本則課税は、実際に払った消費税を差し引く方法で、仕入れのインボイスと帳簿の保存が要件です。
| 事業区分 | 主な業種 | みなし仕入率 |
|---|---|---|
| 第1種 | 卸売業 | 90% |
| 第2種 | 小売業、農業・林業・漁業(飲食料品の譲渡) | 80% |
| 第3種 | 建設業、製造業、農業・林業・漁業(飲食料品以外)など | 70% |
| 第4種 | 飲食店業など(第1・2・3・5・6種以外) | 60% |
| 第5種 | サービス業(IT・コンサル・デザインなど)、運輸通信業、金融・保険業 | 50% |
| 第6種 | 不動産業 | 40% |
分かれ目は、給与以外の課税仕入れ(外注費・仕入れ・事務所家賃・通信費・広告費など)が売上の何割かです。この割合がみなし仕入率を超えれば本則課税、下回れば簡易課税のほうが納付税額が少なくなります。法人成りすると利益の多くを役員報酬として受け取りますが、役員報酬・給与・社会保険料は課税仕入れに入らないので、本則課税の控除は増えません。この比べ方は、標準税率の売上だけで事業区分が1つ、仕入れの税額を全額控除できる場合の目安です。軽減税率の売上、2つ以上の事業区分、非課税売上げ、インボイスのない仕入れがあるときは、実額で比べます。
1つの事業年度(課税期間)の税抜の売上と、給与以外の課税仕入れを入れてください。1期目が12か月に満たないときは、年換算せずにその期の見込み額を入れます。標準税率(10%)の売上だけの事業として、国と地方の合計で計算します。
| 申告の方法 | 納付税額 | 使える場合 |
|---|---|---|
| 計算中… | — | — |
計算中…
※課税仕入れに役員報酬・給与・社会保険料・住宅の家賃・保険料・利息・租税公課は入れません。軽減税率(8%)と、令和9年4月からの飲食料品の税率引下げ(法案の成立が前提)は含みません。本則課税は、入れた仕入れがすべて課税売上げのための仕入れで、仕入れの税額を全額控除できる前提です(非課税売上げがあって課税売上割合が95%未満の場合や、課税売上高が5億円を超える場合は控除額が変わります)。インボイスのない仕入れの控除は、一のインボイス発行事業者以外の者からの課税仕入れの合計額(税込み)がその事業年度で1億円を超える場合、超えた部分には使えません(令和8年10月1日以後に開始する課税期間から。計算機では扱いません)。仕入れの税額は税抜額×7.8%で、課税標準額は千円未満、納付税額は国と地方それぞれ100円未満を切り捨てて計算します。
第5種事業は、給与以外の課税仕入れが売上の50%を超えると本則課税のほうが少なくなります
3つのケースで見ると
| ケース(売上1,200万円・税抜) | 課税仕入れ | 簡易課税 | 本則課税 | 2割特例(参考) |
|---|---|---|---|---|
| IT・コンサル(第5種) | 240万円 | 60万円 | 96万円 | 24万円 |
| 外注の多い制作業(第5種) | 720万円 | 60万円 | 48万円 | 24万円 |
| 小売業(第2種) | 900万円 | 24万円 | 30万円 | 24万円 |
※標準税率(10%)の売上だけの場合。納付税額は国と地方の合計(年額)。課税仕入れは給与以外で、すべてインボイスのあるもの。太字は2026年10月以後に始まる課税期間で少ないほう
経費の多くが人件費のIT・コンサルは簡易課税が、外注費の大きい制作業は本則課税が有利になりやすい形です。小売業はみなし仕入率が80%と高いので、給与以外の課税仕入れ(仕入原価・家賃など)が売上の80%を超えないかぎり簡易課税のほうが少なくなります。
詳しく見る:簡易課税を選ぶ前に確かめること
- 2年間はやめられない:簡易課税は、事業を廃止した場合を除き、選んだ期の初日から2年を経過する日の属する期の初日以後でなければやめる届出を出せません。設備投資の予定がある期を含めないように選びます。
- 還付は本則課税だけ:仕入れの税額が売上の税額を上回ると、本則課税なら還付を受けられます。簡易課税・2割特例では、通常、還付は生じません。税抜1,000万円以上の高額特定資産を本則課税で取得すると、一定期間は免税事業者に戻れず簡易課税も選べなくなるので、大きな設備投資は購入の前に届出と合わせて確かめます(「5つの場合」の章の「詳しく見る」)。
- 事業区分は売上ごと:2つ以上の事業がある場合は区分ごとに計算し、1つの事業の売上が全体の75%以上ならそのみなし仕入率を全体に使えます。区分していない売上には、いちばん低いみなし仕入率が当たります。
- 飲食料品を売る事業:令和9年4月1日から2年間、飲食料品の税率を1%(国・地方の合計)に引き下げる方針が令和8年9月15日に閣議決定され、簡易課税の計算方法の特例や届出の特例も示されています(法案の成立が前提。国税庁のリーフレット)。飲食料品を売る事業は、この計算機(標準税率10%)とは別に確かめてください。
Fiscal year
決算期と設立日の決め方——免税期間と届出の期限から逆算する
法人は決算期を自分で決められます。登録せずに免税で始める場合(資本金1,000万円未満)、1期目の長さで2期目・3期目の判定が変わります。
| 1期目の長さ | 2期目の判定 | 3期目の判定 | 向いている場合 |
|---|---|---|---|
| 約12か月(設立月の前月末を決算日にする。月初に設立すればちょうど12か月) | 特定期間(最初の6か月)で判定。売上か給与のどちらかが1,000万円以下なら免税 | 1期目の課税売上高と、2期目の特定期間(最初の6か月)で判定 | 役員報酬と給与の合計が、最初の6か月で1,000万円以下に収まる場合 |
| 7か月以下 | 特定期間がないので免税 | 1期目の課税売上高を12か月分に換算した額(消費税法9条2項2号)と、2期目の特定期間で判定 | 最初の6か月の売上と給与が、どちらも1,000万円を超える見込みの場合 |
1期目を12か月にして特定期間を給与で判定すれば、基準期間のない1期目・2期目で最長で約24か月(月初に設立した場合)の免税になります。1期目を7か月以下にすると2期目の特定期間はなくなりますが、免税の期間はそのぶん短くなります。3期目の判定では1期目の売上を12か月分に換算するので、短い1期目に売上が集中すると3期目から課税事業者になる点も見ておきます。
設立日から登録する場合は、上の判定に関係なく登録日から課税事業者です。決算期は、消費税の納付の月(決算日から2か月以内)が資金繰りの厳しい月に重ならないか、決算の作業が本業の繁忙期に重ならないかで決めます。
法人成りの日の2か月前までに、「登録するか」「決算期」「簡易課税の届出」の3つを一緒に決めています。登録申請と簡易課税の届出の期限は設立した事業年度の末日ですが、請求書の名義と価格の案内は設立日から始まり、決算期は定款に書くため、3つを別々に決めると後から直すことになるからです。
▶ 設立の日程と、定款・登記・届出の順番は法人成りの目安と手順の「設立の実務と費用」「設立後の届出」の章にまとめています。
Filings
届出と期限——個人側・法人側
消費税とインボイスの届出は、納税地の税務署に出します(e-Taxでも出せます。登録申請書を郵送するときの送付先は各国税局のインボイス登録センターです)。
| 届出 | 期限 | 出す場合 |
|---|---|---|
| 【個人】事業廃止届出書 | 事業を廃止したら速やかに | 個人が課税事業者だった場合、またはインボイス登録をしていた場合。登録は廃止日の翌日に失効 |
| 【法人】適格請求書発行事業者の登録申請書 | 設立した事業年度の末日まで(設立日から登録する場合) | 登録する場合。「課税期間の初日から登録を受けようとする旨」を書く |
| 【法人】消費税簡易課税制度選択届出書 | 設立した事業年度の末日まで(その期から適用) | 簡易課税を選ぶ場合。2割特例を使った期の次の期は、その期の申告期限まで |
| 【法人】消費税課税事業者選択届出書 | 設立した事業年度の末日まで(その期から適用) | 登録せずに課税事業者になる場合(還付を受けたいときなど)。登録する免税事業者は、令和11年9月30日を含む課税期間までは不要 |
| 【法人】消費税課税事業者届出書(特定期間用) | 速やかに | 特定期間の売上と給与がどちらも1,000万円を超えた場合 |
| 【法人】消費税の新設法人に該当する旨の届出書 | 速やかに | 資本金1,000万円以上で設立した場合、1期目の途中の増資で2期目の期首に1,000万円以上になった場合(設立時は法人設立届出書に記載すれば出したものとして扱われる) |
※「事業年度の末日まで」の期限は、末日が土曜・日曜・祝日や12月29〜31日でも翌日に延びません。2割特例の次の期の簡易課税の届出(申告期限まで)は、申告期限の延長を受けている法人なら延長後の期限です。所得税の廃業の届出・青色申告の取りやめ・法人設立届出書などは法人成りの目安と手順の「設立後の届出」の章
▶ 個人の事業廃止届出書と、会社の登録申請書・簡易課税の届出を、ほかの届出と一緒に期限の日付で並べるなら、法人成りの届出チェックリストが使えます。
▶ 廃業した年の個人の消費税の申告(課税期間・中間申告・私用に移した資産)と、所得税の確定申告のまとめ方は、法人成りした年の確定申告と廃業手続きで解説しています。
消費税の届出の期限は、申告期限ではなく「その期の末日」や「その期の初日の前日」で決まるものが多く、ここを取り違えると、選びたかった方法を1期遅れで使うことになります。法人成りの年は、個人の事業廃止届出書と法人の登録申請書・簡易課税の届出を同じ日程表に並べ、控えを一緒に保存しておくと確実です。
FAQ
よくある質問
出典・参考(2026年10月1日確認)
- 消費税法9条(基準期間・課税事業者の選択)・9条の2(特定期間)・12条の2(新設法人)・12条の3(特定新規設立法人)・12条の4(高額特定資産)・37条(簡易課税)・57条(届出)・57条の2(登録と失効)/消費税法施行令20条の5・20条の6(特定期間)・57条(みなし仕入率)・70条の4、消費税法施行規則26条の4(新たに設立された法人等の登録時期の特例)
- 所得税法等の一部を改正する法律(平成28年法律第15号)附則51条の2(2割特例)・51条の3(3割特例。令和8年度税制改正で創設)ほか、インボイス制度の経過措置
- 国税庁「令和8年度税制改正特集」(3割特例、2割特例・3割特例の後の簡易課税への移行措置、7・5・3割控除)
- 国税庁「インボイス制度に関するQ&A」(問4 登録通知の受け取り、問7 免税事業者が登録する場合の経過措置と2年間の制限、問11 新たに設立された法人等の登録時期の特例、問14 事業の廃止の手続、問18 登録番号の構成、問36・問37 登録日から通知までの請求書、問115 2割特例の適用ができない課税期間、問117 2割特例や3割特例の後の簡易課税の選択)
- 国税庁タックスアンサー No.6501 納税義務の免除・No.6503 基準期間がない法人の納税義務の免除の特例・No.6505 簡易課税制度・No.6531 新規開業又は法人の新規設立のとき/質疑応答事例「特定期間の判定」
- 国税庁「飲食料品に係る2年間の消費税率引下げについて」(令和8年9月。令和8年9月15日閣議決定の大綱にもとづく改正案)
本記事は一般的な情報提供を目的としています。計算は標準税率の課税売上だけの事業を前提にした目安です。実際の判定と申告方法の選択は、事業の内容・取引先・設備投資の予定によって変わります。
執筆:好川 寛(税理士・元国税調査官/東京国税局15年・調査・審理・国税不服審判所、IT企業でのプロダクトマネジメント経験)