
住民税はいくらから?非課税になる年収と早見表【令和8年度・令和9年度】
住民税がかかり始める年収は、いま2年連続で動いています。令和8年度(令和7年の収入)は給与収入110万円まで、令和9年度(令和8年=2026年の収入)は119万円まで非課税(東京都特別区など・単身)。「100万円を超えたら住民税」という古い目安のまま働く時間を抑えると、19万円ぶん損をします。この記事では、非課税になる年収と年収別の税額を早見表にまとめ、令和8年度税制改正で生まれた「所得税は178万円までゼロなのに、住民税は119万円からかかる」ギャップを図で整理します。
Assumptions
前提——住民税のしくみと、この早見表の条件
「令和9年度の住民税」=令和8年(2026年)の収入に対する税金。本記事の早見表はこの年度が主対象
- 税額は東京都特別区(1級地)・単身で機械計算。標準税率は全国共通なので他の市区町村でもほぼ同じですが、均等割・所得割の超過課税や級地区分で差が出ます(下の折りたたみに神奈川・横浜の例)。
- 計算の手順(調整控除と区・都への按分、百円未満切捨て)は江東区の公式計算例(令和8年度)と照合しています。税額表そのものは令和9年度の控除額で計算しています。
詳しく見る:調整控除の計算、神奈川県・横浜市の上乗せ額、級地区分
調整控除は、所得税と住民税で人的控除(基礎控除など)の額が違うことによる負担増を調整する税額控除です。課税所得200万円以下なら「人的控除の差の合計額(単身・基礎控除のみなら5万円)と課税所得のいずれか小さい額×5%」、200万円超なら原則2,500円(差の合計額×5%−(課税所得−200万円)×5%、最低2,500円)。区民税3%・都民税2%に分けて計算します。年収120万円の行が「課税所得3万円×10%=3,000円」ではなく1,500円なのは、3万円×5%=1,500円の調整控除が引かれているためです。125万円以降の行は一律2,500円引かれています。
神奈川県・横浜市の例:神奈川県は水源環境保全税として県民税の均等割に+300円・所得割に+0.025%(令和4〜8年度。令和9〜13年度は+0.018%)の超過課税があります。横浜市はさらに横浜みどり税で市民税の均等割に+900円(令和6〜10年度)。横浜市にお住まいの方の定額部分は5,000円ではなく6,200円です。所得割の上乗せは年収が高いほど差が広がります。
級地区分:非課税の判定ラインは自治体の級地(1〜3級地)で異なります。本記事は1級地(東京23区や政令指定都市など大都市部)の基準です。2級地は35万円→31.5万円、3級地は28万円が基準額になります。
Quick Reference
住民税が非課税になる年収ライン——110万円から119万円へ
灰=令和8年度、青=令和9年度(いまの収入に効くライン)、紺=所得税。オレンジの帯が「所得税ゼロでも住民税は来る」年収帯
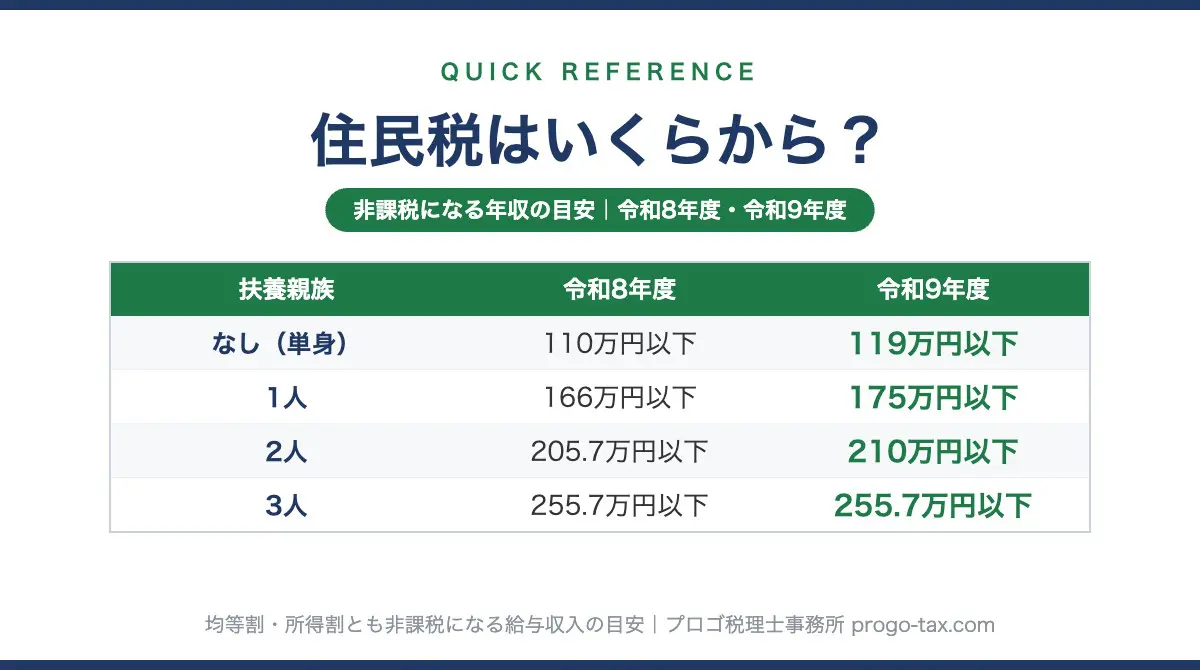
非課税の基準は合計所得金額45万円以下(単身・1級地)。この所得を給与収入に換算するラインが、給与所得控除の引き上げで動きました。青字が令和9年度=いま(令和8年・2026年)の収入に効くラインです。
| 扶養親族の数 | 均等割・所得割とも非課税(令和8年度=令和7年の収入) | 所得割のみ非課税(令和8年度) | 均等割・所得割とも非課税(令和9年度=令和8年の収入) | 所得割のみ非課税(令和9年度) |
|---|---|---|---|---|
| 扶養なし(単身) | 1,100,000円以下 | — | 1,190,000円以下 | — |
| 扶養1人 | 1,660,000円以下 | 1,770,000円以下 | 1,750,000円以下 | 1,860,000円以下 |
| 扶養2人 | 2,057,142円以下 | 2,214,285円以下 | 2,100,000円以下 | 2,214,285円以下 |
| 扶養3人 | 2,557,142円以下 | 2,714,285円以下 | 2,557,142円以下 | 2,714,285円以下 |
※ 単身(扶養親族なし)は、均等割と所得割の非課税限度額がどちらも45万円で同額のため「定額5,000円だけかかる」帯は生じません(「—」)。ラインを1円でも超えると定額分と所得割の両方がかかります。扶養親族がいる行は「35万円×(本人+扶養人数)+31万円(均等割)/+42万円(所得割)」の所得基準を給与収入に換算したもので、端数のある金額は理論値です。
詳しく見る:扶養親族の数え方(16歳未満も含む)、ラインが動いた理由、令和11年度以降の114万円
扶養親族には16歳未満の子も含みます。16歳未満は扶養控除(所得控除)の対象外ですが、非課税限度額の判定では人数に数えます。共働きで所得の低い側に16歳未満の子を付けると非課税になるケースがあり、実務でいちばん多い取りこぼしです。年末調整の「扶養控除等申告書」の16歳未満の欄(住民税に関する事項)に記載しないと判定に反映されません。なお厳密には、均等割は「同一生計配偶者および扶養親族」、所得割は「控除対象配偶者および扶養親族」の数で判定するため、本人の合計所得が1,000万円を超える場合は配偶者の数え方が変わります。
ラインが動いた理由:給与所得控除の最低保障額が、令和7年の税制改正で55万円→65万円(令和8年度の住民税から)、令和8年の税制改正で74万円(令和9年度から)へ引き上げられたためです。非課税の所得基準45万円に足すと110万円→119万円。「103万円」「100万円」を住民税の壁として覚えている方は知識の更新が必要です。
令和11年度以降:74万円のうち5万円は住民税では令和9・10年度分の特例のため、現行法のままなら令和11年度分から最低保障額は69万円・単身の非課税ラインは114万円に戻る予定です。ただし令和8年度税制改正で基礎控除と給与所得控除を物価上昇に連動して2年ごとに見直す仕組みも創設されました。次回の見直しは令和10年分・令和11年分(住民税は令和11年度分・令和12年度分)で、114万円という数字も物価の動き次第で変わります。
For Part-timers
パート・アルバイトの住民税早見表——119万円を超えるといくら?
ラインを超えたらいくらかかるのか。令和9年度(令和8年の収入)の税額です。ラインを1万円超えても年6,500円——住民税の壁はなだらかで、住民税だけを理由に働く時間をセーブする実益はほとんどありません。
| 年収(給与収入) | 住民税額(年) | 内訳 |
|---|---|---|
| 100万円 | 0円(非課税) | 均等割・所得割とも非課税 |
| 110万円 | 0円(非課税) | 均等割・所得割とも非課税 |
| 115万円 | 0円(非課税) | 均等割・所得割とも非課税 |
| 119万円 | 0円(非課税) | 均等割・所得割とも非課税 |
| 120万円 | 6,500円 | 定額5,000円+所得割1,500円(3万円×10%−調整控除1,500円) |
| 125万円 | 10,500円 | 定額5,000円+所得割5,500円(8万円×10%−2,500円) |
| 130万円 | 15,500円 | 定額5,000円+所得割10,500円(13万円×10%−2,500円) |
| 140万円 | 25,500円 | 定額5,000円+所得割20,500円(23万円×10%−2,500円) |
| 150万円 | 35,500円 | 定額5,000円+所得割30,500円(33万円×10%−2,500円) |
※ 定額5,000円=均等割4,000円+森林環境税1,000円。所得割は課税所得(給与収入−74万円−43万円)×10%から調整控除を引いた額です。
「壁を越えたら一気に手取りが減る」が実際に起きるのは社会保険の加入ラインの方です。社会保険は配偶者の扶養から外れる130万円と、従業員51人以上の勤務先で週20時間以上働くかどうかの2本で決まります(月額8.8万円の賃金要件=いわゆる「106万円の壁」は2026年10月1日に撤廃されます)。
詳しく見る:130万円以上の行は社会保険料控除でさらに下がる
この表は社会保険料控除がない前提です。年収130万円以上になると配偶者の扶養から外れ、勤務先の社会保険か国民健康保険・国民年金に加入するため、その保険料が社会保険料控除として住民税を大きく下げます。たとえば年収150万円で国民年金(令和8年度は月17,920円=年215,040円)と国民健康保険(年10万円前後)を負担すると、課税所得はほとんど残らず、住民税は年5,000〜6,000円程度まで下がります。130万・140万・150万円の行は「控除がなければこの額」という上限の目安として読んでください。
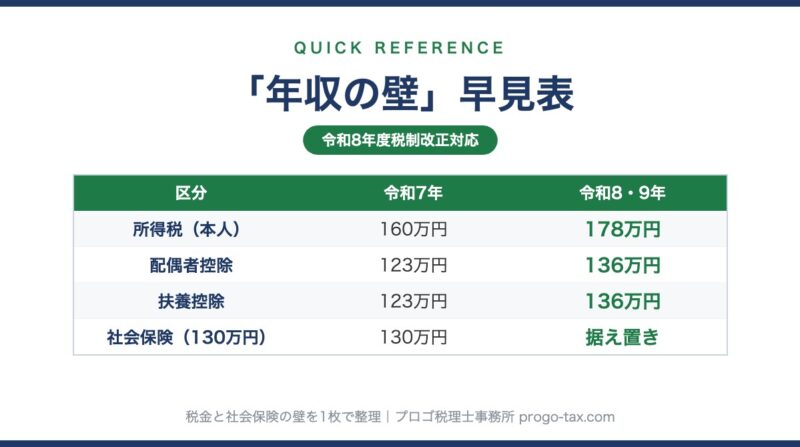
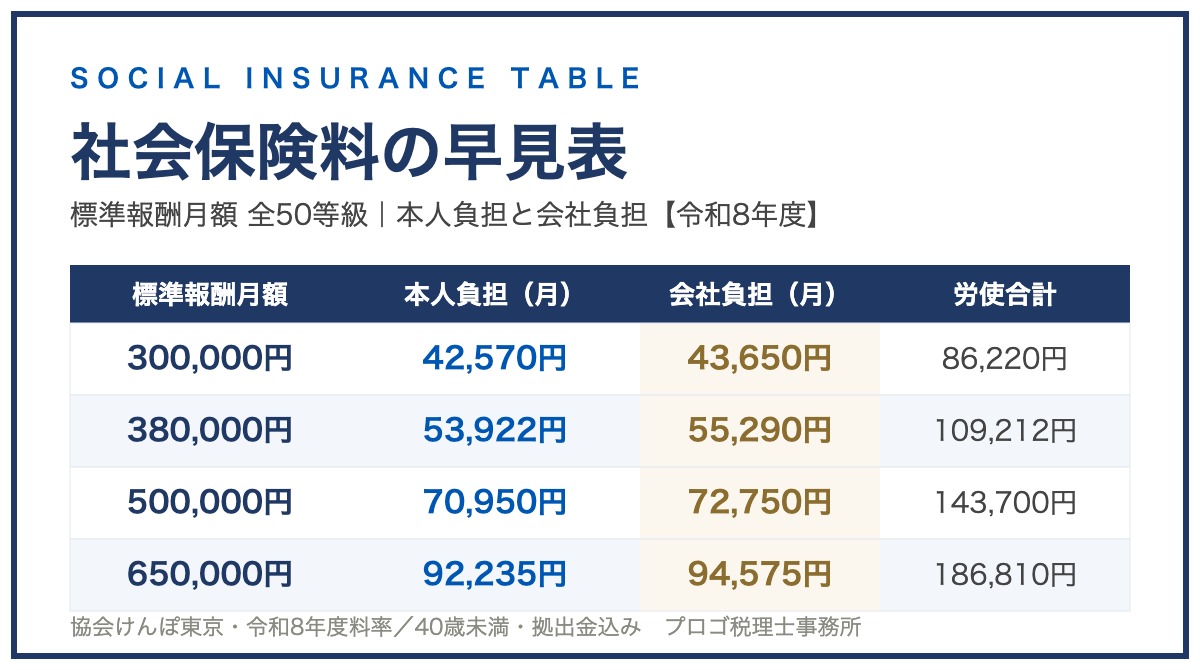
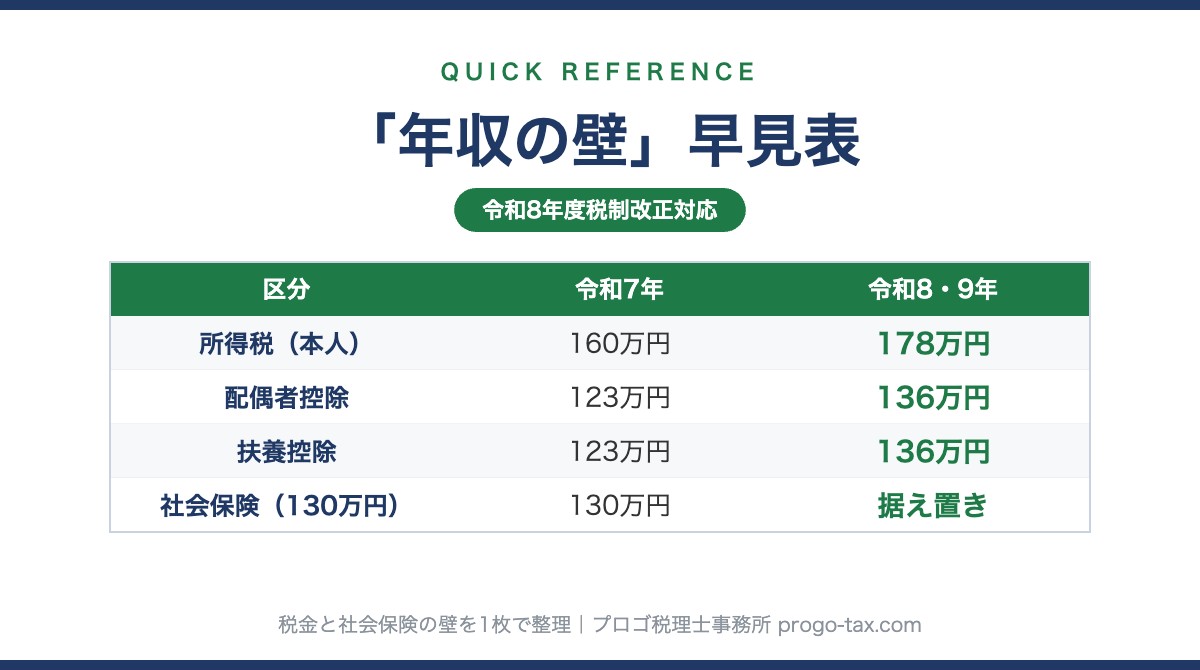
▶ 社会保険に加入した場合の保険料額(月収別の本人負担・会社負担・都道府県別)は社会保険料の早見表【令和8年度・都道府県別】で確認できます。税金・社会保険・扶養のラインを横断して確認したい方は年収の壁 早見表【令和8年度税制改正対応】をご覧ください。
Quick Reference 2
年収別の住民税早見表——会社員はいくら払っている?
社会保険に加入している会社員の早見表です。社会保険料を織り込んだ概算で、年収500万円なら年間約23.9万円・月あたり約2万円です。
| 年収 | 社会保険料(本人負担・年) | 課税所得 | 住民税額(年) | 月あたり(12回天引き換算) |
|---|---|---|---|---|
| 150万円 | 234,300 | 95,000 | 12,000 | 1,000 |
| 200万円 | 316,000 | 514,000 | 53,800 | 4,483 |
| 250万円 | 372,500 | 867,000 | 89,100 | 7,425 |
| 300万円 | 483,000 | 1,107,000 | 113,100 | 9,425 |
| 350万円 | 557,500 | 1,382,000 | 140,600 | 11,717 |
| 400万円 | 632,000 | 1,698,000 | 172,200 | 14,350 |
| 450万円 | 706,500 | 2,023,000 | 204,700 | 17,058 |
| 500万円 | 763,000 | 2,367,000 | 239,100 | 19,925 |
| 600万円 | 930,000 | 3,000,000 | 302,500 | 25,208 |
| 700万円 | 1,097,000 | 3,673,000 | 369,700 | 30,808 |
| 800万円 | 1,231,060 | 4,438,000 | 446,200 | 37,183 |
| 900万円 | 1,285,200 | 5,334,000 | 535,800 | 44,650 |
| 1000万円 | 1,346,360 | 6,273,000 | 629,700 | 52,475 |
詳しく見る:計算の前提(協会けんぽ東京・令和8年度料率)、40歳未満・控除がある方の見方
社会保険料は協会けんぽ東京・令和8年度料率(健康保険9.85%+介護保険1.62%、本人負担は折半)+厚生年金18.3%(折半)+雇用保険0.5%(労働者負担)で計算し、標準報酬月額の等級に当てはめています。厚生年金は標準報酬月額65万円で頭打ちのため、年収800万円以降は社会保険料の伸びが鈍ります。
40歳未満の方は介護保険料がない分、社会保険料控除が減るため住民税はわずかに上がります。生命保険料控除・扶養控除・iDeCoなどがある方はここから数千円〜数万円下がります。給与天引き(特別徴収)は6月〜翌年5月の12回で、端数調整により6月分だけ数百円多くなります。
The New Gap
「所得税は178万円までゼロ」なのに住民税がかかる理由
給与所得控除は共通。差がつくのはその上に乗る控除の大きさ
令和8年の税制改正で、単身・給与収入のみなら所得税は給与収入178万円まで課税されません。ところが住民税の非課税限度額45万円と基礎控除43万円は据え置かれ、非課税ラインは119万円。年収119万円超〜178万円の帯では「所得税はゼロなのに住民税だけかかる」状態です。令和9年6月に住民税の通知を見て「所得税はかからないはずでは?」と感じても、制度どおりの結果で誤りではありません。
詳しく見る:社会保険料を払っている人ほどギャップが広がる理由、副業の住民税申告
178万円と119万円の比較は「所得控除が基礎控除だけ」の場合の数字です。実際には社会保険料控除などがあるため、所得税がかからない上限はさらに上がります。一方、住民税の非課税ライン119万円は動きません。非課税かどうかは「合計所得金額」=社会保険料控除などの所得控除を差し引く前の金額で判定するためです。社会保険料を払っている方ほど、このギャップは広がります。
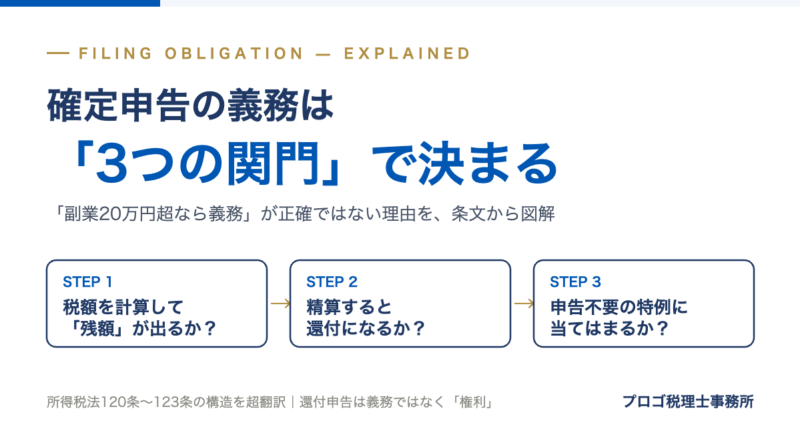
副業20万円以下で所得税の確定申告が不要な場合でも、住民税には20万円ルールがないため市区町村への申告が原則必要です。「そもそも自分は確定申告が必要なのか」は確定申告の義務があるのは誰?【元国税調査官が図解】で整理しています。
FAQ
よくある質問
住民税はいくらからかかりますか?
東京都特別区など1級地・単身・給与収入のみの場合、令和8年度(令和7年の収入)は110万円超、令和9年度(令和8年の収入)は119万円超からかかります。給与所得控除の引き上げで2年連続ラインが動いており、「100万円から」という従来の知識は古くなっています。
年収150万円のパートの住民税はいくらですか?
令和9年度(令和8年の収入・東京都特別区・単身・社会保険未加入・基礎控除のみ)で年35,500円(定額5,000円+所得割30,500円)です。社会保険料控除や生命保険料控除があればさらに下がり、国民年金・国民健康保険に加入している場合は年5,000〜6,000円程度になります。
所得税がゼロなのに住民税の通知が来たのはなぜですか?
所得税と住民税で控除額が違うためです。単身・給与収入のみの場合、所得税は基礎控除104万円+給与所得控除74万円により年収178万円までかかりませんが、住民税は非課税限度額45万円・基礎控除43万円のままのため、119万円を超えると住民税はかかります。制度どおりの結果で、誤りではありません。
住民税を安くする方法はありますか?
ふるさと納税(寄附金税額控除)、iDeCo(小規模企業共済等掛金控除)、生命保険料控除、医療費控除などが住民税にも効きます。ただし、ふるさと納税の控除枠は住民税の所得割の額に比例します。所得割が年1万〜3万円台の帯(年収120万〜150万円のパートなど)では、自己負担2,000円で収まる上限は数千円にとどまり、年収119万円以下で非課税の方には控除枠がありません。会社員の早見表の年収帯では有効な方法です。
退職した翌年の住民税が高いのはなぜですか?
住民税は前年の所得に課税されるためです。退職して収入が下がっても、働いていた前年分の住民税が翌年6月からの納付書で満額請求されます。退職・独立の資金計画には「前年分の住民税」を必ず織り込んでください。
出典・参考(2026年9月確認)
- 江東区「住民税の税率・計算例」(計算方法・調整控除の照合に使用)
- 江戸川区「令和8年度分住民税から適用されるもの(いわゆる「年収の壁」の変動)」
- 東京都主税局「個人住民税」/総務省「個人住民税」/地方税法第295条・第314条の2・同法施行令第47条の3(非課税限度額)、第37条・第314条の6(調整控除)、第37条の2(寄附金税額控除)
- 財務省「令和8年度税制改正の大綱」(給与所得控除・基礎控除の改正)/同「大綱の概要」(物価連動の見直し)
- 全国健康保険協会「令和8年度の協会けんぽの保険料率」/厚生労働省「雇用保険料率について」/日本年金機構「国民年金保険料の金額」
- 厚生労働省「『年収の壁』への対応」(106万円の壁の撤廃)
- 神奈川県「水源環境保全税」/横浜市「横浜みどり税の概要」
▶ 学生アルバイトの場合は、親の扶養(136万円・150万円)と本人の住民税(119万円)のラインが別々に動きます。大学生・学生バイトの年収の壁2026で学生本人と親の両方から整理しています。
他の早見表・判定表も見る:税金・社会保険の早見表 一覧(年収の壁・社会保険料・住民税・役員報酬・贈与税・源泉徴収の要否)

プロゴ税理士事務所 税理士。元国税調査官。国税(調査・相談2万件・審判実務)×民間(事業会社実務・PdM)の経験からの複眼的な視点が強み。