法人成りすると、社長1人だけの会社でも、役員報酬を受け取る社長は会社の健康保険と厚生年金に入ります。個人事業のときの国民健康保険と国民年金からの切り替えです。保険料は役員報酬の額で決まり、会社と本人で半分ずつ負担します。
先に結論をお伝えします。役員報酬の支給が始まり、社長が被保険者になった日から5日以内に年金事務所へ新規適用届と被保険者資格取得届を出し、14日以内に市区町村へ国民健康保険の資格喪失届を出します。保険料は、協会けんぽ東京支部・40歳未満で、役員報酬が月30万円なら、本人の報酬から天引きされる分が月42,570円、会社が負担する分が月43,650円、合わせて月86,220円です。配偶者や子は、収入の基準を満たせば保険料の負担なしで扶養に入れます。本記事では、2026年10月3日時点の法令と日本年金機構・協会けんぽの公表資料にもとづいて、加入する人、保険料、手続、国民健康保険からの切り替え、家族の扱い、加入した後の届出を解説します。
▶ 法人成りするかどうかの判断と、設立の前後に決めることの全体は法人成りの目安と手順で解説しています。
この記事でわかること
- 加入する人——報酬のある社長・役員、家族、70歳以上の扱い
- 保険料——役員報酬 月5万円〜80万円の例と、下限・上限
- 加入の手続——5日以内の新規適用届・資格取得届・被扶養者届
- 国民健康保険・国民年金からの切り替え——資格喪失届と保険料の精算
- 家族の扱い——配偶者・子・親を扶養に入れる基準
- 加入した後の届出——算定基礎届、報酬を変えたとき、賞与を払ったとき
- 社長のけがと、加入しない場合のリスク
この記事とあわせて使う記事・ツール
| 記事・ツール | 確かめられること | 読む章 |
|---|---|---|
| 役員報酬の手取り早見表 | 報酬ごとの社会保険料・税金・手取り | 保険料 |
| 社会保険料の早見表 | 都道府県別の料率と、等級ごとの保険料 | 保険料 |
| 法定福利費の計算ツール | 会社が負担する保険料の内訳 | 保険料 |
| 役員報酬の決め方 | 創業期に報酬をいくらにするかの順番 | 保険料 |
| マイクロ法人の社会保険料 | 報酬を低く抑えて個人事業と併用する形 | 加入する人 |
| 法人成りシミュレーター | 法人化した場合の税金・社会保険料・手取り | 保険料 |
Who
一人社長でも、役員報酬を受け取ると健康保険と厚生年金に入る
株式会社・合同会社などの法人の事業所は、従業員がいなくても、社長1人だけでも、健康保険と厚生年金の強制適用事業所です(健康保険法3条3項2号、厚生年金保険法6条1項2号)。法人の代表者や役員は、法人から報酬を受けて働く人として、被保険者になります(昭和24年7月28日保発第74号)。
| 人 | 会社の社会保険での扱い |
|---|---|
| 報酬を受け取る社長・役員 | 健康保険と厚生年金の被保険者。合同会社の業務執行社員も同じ |
| 報酬を受け取らない役員 | 被保険者にならない。それまでの健康保険・年金(個人事業のときの国民健康保険・国民年金など)を続ける |
| 非常勤の役員 | 出勤の状況、職務の内容、報酬の額などの実態で、被保険者になるかを判断する |
| 給与を払う家族・従業員 | 本人の加入要件を満たせば被保険者。パートなどは所定労働時間・所定労働日数などで判断する |
| 70歳以上の社長 | 厚生年金は70歳で被保険者でなくなり、健康保険だけに入る。70歳以上被用者該当届を出し、在職老齢年金の対象になる |
| 75歳以上の社長 | 後期高齢者医療制度に入り、会社の健康保険・厚生年金の保険料はかからない。会社は新規適用届と70歳以上被用者該当届を出す |
社長は、法人から報酬を受けて働く関係が始まった日に被保険者になります。報酬の対象期間や就任・勤務の始まりで判断し、初めて報酬を振り込む日とは別に考えるので、設立のときに役員報酬をいつの分から払うかを決めておくと、手続の日付がそろいます。役員報酬を払わない間は会社の社会保険に入らず、それまでの国民健康保険・国民年金などを続けます。報酬を低く抑えて個人事業と併用する形は、マイクロ法人の社会保険料で解説しています。
詳しく見る:個人事業のときに、従業員を社会保険に入れていた場合
常時5人以上の従業員がいる一定の業種の個人事業所や、任意で加入していた個人事業所は、事業主が個人から法人に変わるので、個人事業所としては適用事業所でなくなる届(適用事業所全喪届)を出し、法人で新規適用届を出します。従業員は、個人事業所での資格を失い、法人で資格を取得する手続になります。個人事業のときの事業主本人は、個人事業所の被保険者になれず国民健康保険に入っていましたが、法人成り後は報酬を受ける役員として法人の被保険者になります。従業員の雇用契約を法人に移す手続は、法人成りの資産・負債の引き継ぎの「名義を移しにくい契約」の章にまとめています。
詳しく見る:建設国保・医師国保など、国民健康保険組合に入っている場合
国民健康保険組合に入っている人は、法人成りして健康保険の適用事業所に使われるようになっても、事実の発生から14日以内に、加入している組合の理事長の証明を受けて健康保険の適用除外の承認を申請し、承認されれば国民健康保険組合に入り続けられます(健康保険法3条1項8号)。申請書は、事業主が資格取得届とあわせて年金事務所に出します。加入を続けられる条件は組合ごとに決まっています。適用除外になるのは健康保険だけで、厚生年金には入ります。手続の流れは日本年金機構の「国民健康保険組合の加入手続きについて」で確かめられます。
Cost
保険料は役員報酬で決まる——月5万円〜80万円の例
保険料は、役員報酬の月額を等級に当てはめた標準報酬月額に料率を掛けて計算します。令和8年度の協会けんぽ東京支部の料率は、健康保険9.85%、子ども・子育て支援金0.23%、介護保険1.62%(40歳以上65歳未満)、厚生年金18.3%で、それぞれ会社と本人で半分ずつ負担します。会社はこのほかに、子ども・子育て拠出金0.36%を全額負担します。
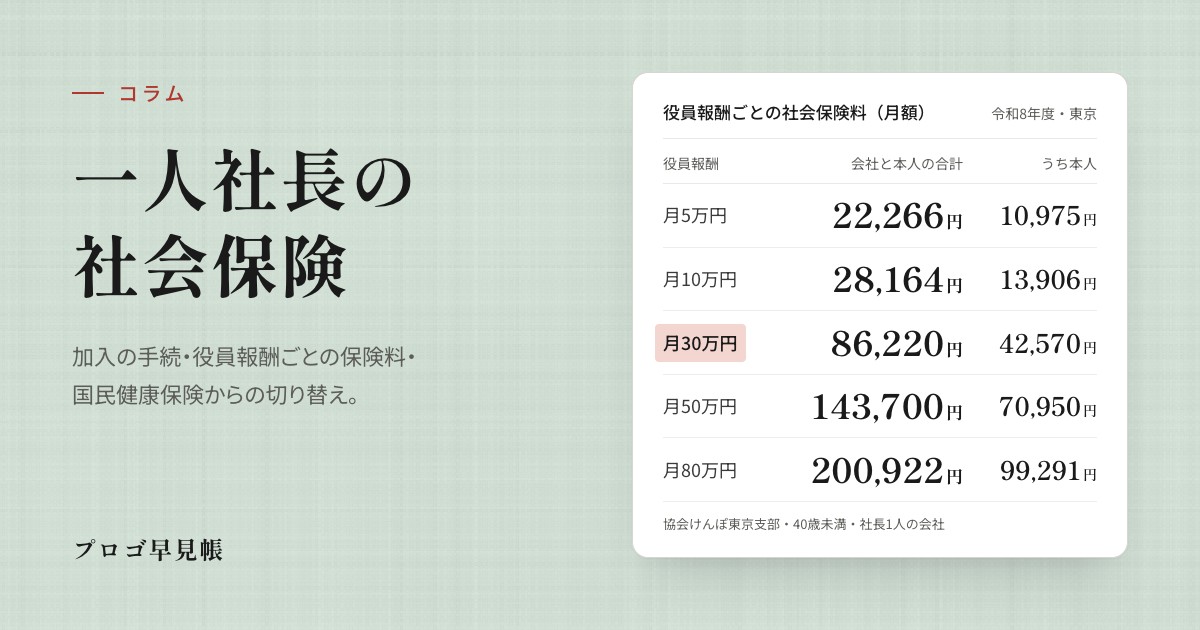
役員報酬が月30万円なら、会社と本人の合計で月86,220円です
| 役員報酬(月額) | 標準報酬月額(健保/厚年) | 本人の負担 | 会社の負担 | 合計(月) | 12か月分 |
|---|---|---|---|---|---|
| 5万円 | 58,000円/88,000円 | 10,975円 | 11,291円 | 22,266円 | 267,192円 |
| 10万円 | 98,000円/98,000円 | 13,906円 | 14,258円 | 28,164円 | 337,968円 |
| 20万円 | 200,000円/200,000円 | 28,380円 | 29,100円 | 57,480円 | 689,760円 |
| 30万円 | 300,000円/300,000円 | 42,570円 | 43,650円 | 86,220円 | 1,034,640円 |
| 50万円 | 500,000円/500,000円 | 70,950円 | 72,750円 | 143,700円 | 1,724,400円 |
| 80万円 | 790,000円/650,000円 | 99,291円 | 101,631円 | 200,922円 | 2,411,064円 |
※協会けんぽ東京支部・2026年4月分以後の料率・40歳未満。被保険者が社長1人で、賞与・通勤手当・現物給与がない会社の納付額(制度ごとに1円未満を切り捨て)。本人の負担は給与から控除する額、会社の負担は納付額から本人の負担を差し引いた額で、子ども・子育て拠出金を含む。12か月分は月額の12倍で、暦年・年度の実際の納付額とは別。40歳以上65歳未満は介護保険料が加わり、月30万円なら本人45,000円・会社46,080円。65歳以上は市区町村に介護保険料を納める。料率と等級は PG_TAX(当サイトの共通計算)から
- 下限:健康保険は役員報酬が月63,000円未満なら標準報酬月額58,000円、厚生年金は月93,000円未満なら88,000円の等級になり、報酬をそれより下げても保険料は変わりません。月5万円で合計22,266円です。
- 上限:厚生年金は標準報酬月額65万円が上限で、それより上の報酬では厚生年金保険料が増えません。この上限は、令和9年9月に68万円、令和10年9月に71万円、令和11年9月に75万円へ段階的に引き上げられます。健康保険の上限は139万円です。
- 賞与:賞与にも保険料がかかります。支給額の千円未満を切り捨てた標準賞与額に料率を掛け、厚生年金は1回(同じ月に2回以上払えば合算)150万円、健康保険は年度の累計573万円が上限です。
- 税金の扱い:会社の負担は法人の損金になり、本人の負担は所得税・住民税の社会保険料控除になります(所得税法74条)。
役員報酬は、会社と本人を合わせた社会保険料の年額を出してから決めています。月30万円なら東京・40歳未満で、本人の報酬から天引きされる分が月42,570円、会社が負担する分が月43,650円、合わせて12か月分で1,034,640円です。会社の支出は、報酬30万円に会社の負担を加えた月343,650円で、保険料は赤字の月にもかかります。この額を1年間払い続けられるかを確かめてから、報酬を決めます。
▶ 報酬ごとの手取りは役員報酬の手取り早見表、会社の負担の内訳は法定福利費の計算ツール、報酬の決め方は役員報酬の決め方で確かめられます。
Procedure
加入の手続——被保険者になった日から5日以内に年金事務所へ
会社が健康保険・厚生年金に入る手続は、事業所の所在地を管轄する年金事務所(事務センター)に届け出ます。協会けんぽの健康保険も、この届出で一緒に加入します。
最初の5日と14日の届出のあとは、毎年7月の算定基礎届と、報酬・賞与のつど届け出ます
| 届出 | 提出先 | 期限 | 添付・備考 |
|---|---|---|---|
| 健康保険・厚生年金保険 新規適用届 | 年金事務所(事務センター) | 事実の発生から5日以内 | 法人の登記事項証明書(提出日から90日以内に発行された原本)、法人番号指定通知書の写し(法人番号公表サイトの画面の印刷でもよい)。登記の所在地と違う場所で事業をしていれば、賃貸借契約書の写しなど。賞与を払う予定があれば支払予定月も登録する |
| 被保険者資格取得届 | 年金事務所(事務センター) | 5日以内 | 社長本人の分。マイナンバーか基礎年金番号を書く |
| 被扶養者(異動)届・国民年金第3号被保険者関係届 | 年金事務所(事務センター) | 5日以内 | 家族を扶養に入れる場合。続柄と収入を確かめる書類(マイナンバーの記載と事業主の確認・証明で省略できる場合がある) |
| 保険料口座振替納付申出書 | 年金事務所 | 希望する場合に、新規適用とあわせて | 保険料を口座振替で納める場合。金融機関の確認を受けてから出す |
| 国民健康保険の資格喪失届 | 市区町村 | 14日以内 | 会社の健康保険の資格を確かめられるもの |
| 健康保険被保険者適用除外承認申請書 | 組合の証明を受け、資格取得届とあわせて年金事務所 | 14日以内 | 国民健康保険組合に入り続ける場合だけ |
届出は、窓口・郵送のほか、電子申請(e-Gov)でもできます。期限が短いので、設立登記が終わり、登記事項証明書を取ったその週のうちに出すのが確実です。保険料は、加入した月の分から、翌月末日までに口座振替か納入告知書で納めます。
▶ 税務署・都道府県・市区町村への届出も含めた一覧は、法人成りの目安と手順の「設立後の届出」の章にまとめています。設立日から期限の日付を出すなら、法人成りの届出チェックリストが使えます。
Switch
国民健康保険・国民年金からの切り替え——喪失届と保険料の精算
会社の健康保険に入ると、国民健康保険の被保険者でなくなります(国民健康保険法6条)。切り替えには世帯主の届出が要るので、国民健康保険の資格喪失届を市区町村に出します。国民年金は、厚生年金に入ると第2号被保険者に切り替わり、本人の届出は要りません。
| 個人のときの保険 | 切り替えのときにすること |
|---|---|
| 国民健康保険 | 14日以内に資格喪失届。保険料は、会社の健康保険に入った月の前月分までの月割で計算し直される(月末日に入った場合も、その月の分は原則としてかからない)。納めすぎた分は還付される |
| 国民年金 | 届出は要らない。厚生年金に入った月から国民年金保険料はかからず、前納していた分は、日本年金機構から届く案内に従って手続をすると戻る |
| 国民年金基金・付加年金 | 国民年金基金は、厚生年金に入ると加入資格を失うので、加入している基金に連絡して手続をする。付加保険料も、厚生年金に入った月から納められなくなる |
| iDeCo | 国民年金の種別が変わったことを運営管理機関に届け出る。届けないと掛金の引落しが止まることがある |
| マイナ保険証 | 会社の健康保険の資格情報に切り替わる。マイナ保険証を持っていない人は、資格取得届で資格確認書の発行を希望すると早く受け取れる |
個人事業のときの国民健康保険料は前年の所得で決まるので、法人成りした年は高い額になりがちです。会社の健康保険に入った月の前月分までで終わるので、喪失届を早く出すほど、二重に払う期間と還付の手間が減ります。個人事業のときの国民年金保険料は月17,920円(令和8年度)で、厚生年金は報酬に応じた額になる代わりに、将来の年金に報酬比例の部分が加わります。
法人成りした年の個人の確定申告では、切り替えまでに払った国民健康保険料・国民年金保険料と、役員報酬から天引きされた社会保険料(源泉徴収票の社会保険料等の金額)の両方を社会保険料控除に入れます。前者は自分で集計し、後者は源泉徴収票から写すので、片方を落としたり、年末調整で控除した分を重ねて書いたりしやすいところです。国民健康保険の納付書と還付の通知は、年末までまとめて保管しておきます。
▶ 法人成りした年の確定申告の全体(廃業日までの事業所得と役員報酬のまとめ方、個人事業税、予定納税)は、法人成りした年の確定申告と廃業手続きで解説しています。
Family
家族の扱い——配偶者・子・親を扶養に入れる基準
社長が会社の健康保険に入ると、収入などの基準を満たす家族は被扶養者として、保険料の負担なしで健康保険の給付を受けられます(健康保険法3条7項)。被扶養者の数で保険料は変わりません。配偶者が20歳以上60歳未満で、社長が国民年金の第2号被保険者(厚生年金の被保険者)であれば、配偶者は国民年金の第3号被保険者になり、配偶者本人の国民年金保険料もかかりません。
| 家族 | 扶養に入る年間収入の基準(見込み) |
|---|---|
| 配偶者 | 130万円未満(60歳以上か、障害厚生年金を受けられる程度の障害がある場合は180万円未満)。20歳以上60歳未満なら国民年金の第3号被保険者にもなる |
| 19歳以上23歳未満の家族(配偶者を除く) | 150万円未満(令和7年10月から。年齢はその年の12月31日で判定) |
| 60歳以上の家族・障害厚生年金を受けられる程度の障害がある家族 | 180万円未満 |
| そのほかの子・父母・兄弟姉妹など | 130万円未満 |
| 会社が報酬・給与を払う家族 | 本人の加入要件を満たせば被保険者。満たさなければ、収入などの基準を満たすと被扶養者になれる |
どの家族も、同居なら社長の年収の2分の1未満、別居なら社長からの仕送りの額より少ないことも基準です。同居で2分の1以上でも、社長の年収を上回らず、社長が生計を支えていると認められれば扶養に入れる場合があります。役員報酬を低くする社長は、家族の収入が130万円未満でも、社長の年収との比べ方で扶養に入れないことがあるので、両方の収入を並べて確かめます。配偶者・子・孫・兄弟姉妹・父母などの直系尊属は別居でも扶養に入れ、そのほかの3親等内の親族は同居していることが条件です。75歳以上の家族は後期高齢者医療制度に入るので、会社の健康保険の扶養には入りません。社長が65歳以上で老齢年金を受けられる場合は、配偶者は第3号被保険者になりません。
年間収入は、これから1年間の見込みで判断し、給与のほか年金や失業給付など、税金のかからない収入も含めます。令和8年4月からは、給与収入だけの家族で、労働条件通知書などから年間収入を計算できる場合は、労働契約の内容で判断する取扱いが設けられました。労働契約の書類と「給与収入のみ」の申立てを出し、契約期間が1年未満のものや、労働時間・手当の額がはっきりしないものには使えません(日本年金機構「労働契約内容による年間収入での被扶養者の認定の取扱い」)。国内に住んでいることも要件で、留学や海外赴任への同行などには例外があります。
家族を役員や従業員にして報酬・給与を払う場合は、その家族が社会保険の加入要件を満たすかを確かめます。満たせば本人が被保険者になり、報酬・給与に応じた保険料がかかります。満たさなければ、収入などの基準を満たすと被扶養者になれます。家族への報酬の決め方は、法人成りの目安と手順の「法人だからできること」の章で解説しています。
After
加入した後の届出——算定基礎、報酬を変えたとき、賞与を払ったとき
加入した後は、報酬の変化に合わせて標準報酬月額を決め直します。一人社長の会社でも、従業員がいる会社と同じ届出が要ります。
| 届出 | 出すとき | 期限 |
|---|---|---|
| 算定基礎届 | 毎年。4〜6月に支払った報酬で、その年の9月から翌年8月までの標準報酬月額を決める(6月1日以後に加入した人や、7月に月額変更をする人などは対象外) | 7月1日〜7月10日 |
| 月額変更届 | 役員報酬を変えて、変更後の報酬を初めて払った月から3か月の平均で出した標準報酬月額が、それまでと原則2等級以上違うとき(3か月とも支払基礎日数などの要件がある。上限・下限にかかる場合は1等級の差でも対象になることがある)。4か月目から改定する | 速やかに |
| 賞与支払届 | 賞与(事前確定届出給与など)を払ったとき。支払予定月に払わなかったときは賞与不支給報告書 | 支給日から5日以内 |
| 被扶養者(異動)届 | 家族の扶養の追加・削除 | 5日以内 |
| 二以上事業所勤務届 | ほかの会社でも、加入要件を満たして社会保険に入るとき | 10日以内 |
役員報酬は、法人税では事業年度の開始から3か月以内に改定し、その後は同じ額を払い続ける定期同額給与が基本です(法人税法34条1項1号、法人税法施行令69条1項1号)。期首に報酬を改定すると、社会保険では3か月後に月額変更届が要るか確かめます。改定を見送った年は、算定基礎届で毎年の標準報酬月額が決まります。
詳しく見る:ほかの会社でも社会保険に入っている場合
会社員を続けながら自分の会社の役員になり、それぞれの会社で社会保険の加入要件を満たす場合は、両方の会社で資格を取得します。社長本人が、10日以内に二以上事業所勤務届を出して、主たる事業所を選びます。保険料は、2つの会社の報酬を合算した標準報酬月額で計算し、それぞれの会社の報酬の割合で按分して各社が納めます。
Risk
社長のけがと、加入しない場合のリスク
社長の仕事中のけがは、労災保険の外にある
労災保険と雇用保険は労働者のための保険なので、社長などの役員は原則として対象外です。被保険者が5人未満の会社では、役員が従業員と同じ内容の業務をしていて負ったけがや病気は、健康保険の給付の対象になります(健康保険法53条の2)。従業員を雇っている会社なら、労働保険事務組合を通じて、中小事業主等として労災保険に特別加入できます。従業員のいない一人社長で、企業から業務委託を受けて仕事をしている場合は、特定フリーランス事業の特別加入の対象になることがあるので、特別加入団体に加入できるかを確かめます。
加入しないと、さかのぼって保険料を納めることになる
加入の届出をしていない会社には、年金事務所から加入の指導があり、加入すべきだった時点にさかのぼって手続をします。保険料は原則として過去2年分までさかのぼって納めます(保険料を徴収する権利の時効。健康保険法193条1項、厚生年金保険法92条1項)。社長1人の会社でも、会社負担と本人負担の両方を一度に納めることになるので、報酬を払い始めたら届け出ておきます。
役員報酬は、株主総会の議事録の月額から、源泉徴収簿の毎月の支給額、算定基礎届の4〜6月の報酬、法人税申告書に添える役員給与等の内訳書の事業年度の合計へとつながります。期間と集め方が違うので数字そのものはそろいませんが、つながりと差の理由を説明できれば足ります。税務調査では議事録と支払の実績を見て、定期同額給与として認められるかを確かめます。社会保険の報酬には通勤手当や現物給与も入るので、税金の数字との違いもあわせて説明できるようにしておきます。
FAQ
よくある質問
出典・参考(2026年10月3日確認)
- 健康保険法3条1項8号・3項2号・7項(被保険者・適用事業所・被扶養者)・41条(定時決定)・43条(随時改定)・45条(標準賞与額)・48条(届出)・53条の2(法人の役員である被保険者の保険給付の特例)・164条(保険料の納付)・193条1項(時効)、健康保険法施行規則19条・24条・27条・38条(届出の期限)
- 厚生年金保険法6条1項2号(適用事業所)・9条(被保険者)・21条・23条・24条の4(標準報酬月額・標準賞与額)・27条(届出)・92条1項(時効)、国民健康保険法6条(適用除外)、国民年金法7条(被保険者の種別)、所得税法74条(社会保険料控除)、法人税法34条1項1号・法人税法施行令69条1項1号(定期同額給与)
- 昭和24年7月28日保発第74号(法人の代表者等の被保険者資格)
- 日本年金機構 適用事業所と被保険者・新規適用の手続き・標準報酬月額・標準賞与額とは・保険料の計算方法について・労働契約内容による年間収入での被扶養者の認定の取扱い・国民健康保険組合の加入手続きについて
- 全国健康保険協会(協会けんぽ)令和8年度の都道府県単位保険料率、厚生労働省フリーランスの労災保険の特別加入・年金制度改正法(標準報酬月額の上限の引上げ)
本記事は一般的な情報提供を目的としています。保険料は加入する健康保険(協会けんぽの都道府県支部・健康保険組合)と年齢で変わります。
執筆:好川 寛(税理士・元国税調査官/東京国税局15年・調査・審理・国税不服審判所、IT企業でのプロダクトマネジメント経験)