個人事業を法人にするときは、事業で使っている在庫・車・機械・売掛金などの資産と、買掛金・借入金などの負債について、法人に移すかどうか、移すならいくらで移すかを決めます。個人と法人は別の人格なので、主に「売る」「貸す」「出資する」の3つの取引で移します。どの取引も、個人の確定申告と法人の帳簿の両方に記録が残ります。
先に結論をお伝えします。移す資産と負債は一覧表にして、時価を基準に金額を決め、譲渡契約書と仕訳で個人と法人の両方に同じ金額・同じ日付で記録します。車や機械を時価の2分の1未満で法人に売ると時価で売ったものとみなされ、在庫は通常の販売価額のおおむね7割を下回ると、差額のうち実質的に贈与した部分が個人の事業所得の収入に加わります。自宅兼事務所のように個人の生活と分けにくいものは、売らずに個人のまま法人に貸す形も選べます。本記事では、2026年10月2日時点の法令と国税庁の公表資料にもとづいて、移し方の選び方・金額の決め方・資産と負債ごとの扱い・契約書と仕訳・名義を移しにくい契約・法人成り後の税務調査で確認されるところを解説します。
▶ 法人にするかどうかの判断と、設立の前後に決めることの全体は法人成りの目安と手順で、個人から法人へ資産を移すときの消費税と登録番号の切り替えは法人成りと消費税・インボイスで解説しています。
この記事でわかること
- 3つの移し方——売る・貸す・出資する(現物出資)と、それぞれの税金
- いくらで移すか——時価と、低すぎる価額(時価の2分の1・販売価額の7割)、高すぎる価額の扱い
- 資産・負債ごとの扱い——在庫・売掛金・車・機械・敷金・不動産・買掛金・借入金・リース
- 借入金の引き継ぎ——金融機関の承諾と、会社の側の承認
- 契約書と仕訳——一覧表、譲渡契約書、個人と法人の記録の例
- 名義を移しにくい契約——事務所の賃貸借・リース・許認可・従業員・口座
- 法人成り後の税務調査で確認されるところ——個人と法人のつなぎ目
この記事とあわせて使う記事・ツール
| 記事・ツール | 確かめられること | 読む章 |
|---|---|---|
| 法人成りの目安と手順 | 法人にするかの判断と、設立の前後に決めることの順番 | 移し方 |
| 法人成りと消費税・インボイス | 資産を移すときの消費税、登録番号の切り替え | 資産・負債ごと |
| 会社設立・創業支援 | 法人成りする年に、個人と法人でそれぞれやることの順番 | 契約書と仕訳 |
| 個人事業主の税務調査 | 税務調査の流れと、当日に聞かれること | 税務調査 |
| 借入返済シミュレーター | 引き継ぐ借入金の返済額と利息の見通し | 借入金 |
| 法人成りシミュレーター | 法人化した場合の税金・社会保険料・手取り | 移し方 |
Basics
法人成りでは、資産と負債を「売る・貸す・出資する」のどれかで法人に移す
個人事業の資産は、法人を設立しただけでは個人のものです。法人の帳簿に載せて法人の経費(減価償却費など)にするには、個人から法人へ所有を移す取引が要ります。移し方は次の3つです。
在庫と車は売り、事務所は個人のまま法人に貸す、という組み合わせがよくある形です
| 移し方 | 個人の税金 | 法人の側 | 向いているもの |
|---|---|---|---|
| 売る(売買) | 在庫は事業所得、車・機械などは譲渡所得。個人が消費税の課税事業者なら、在庫・車・機械は課税売上、売掛金は非課税 | 買った価額で資産に計上し、中古資産の耐用年数で償却する | 在庫・売掛金・車・機械・備品 |
| 貸す(個人のまま) | 受け取る賃料は、建物・土地なら不動産所得、車などなら雑所得(事業として行っていない場合) | 賃料を経費にする。資産は個人のものなので、減価償却は個人の側で行う | 自宅兼事務所、私用でも使う車 |
| 出資する(現物出資) | 譲渡所得など。受け取る株式の時価が対価になる | 資本金などに計上する。定款に記載し、株式会社は価額の調査が要る | 設立のときに資本を厚くしたい場合 |
3つは資産ごとに組み合わせられます。法人で使う資産は、売るか貸すかのどちらかにしておくと、法人の経費とする根拠がはっきりします。
自宅兼事務所や、私用でも使う車のように、個人の生活と切り分けにくいものは、売らずに個人のまま法人に貸す形から検討しています。売ると私用の部分まで法人の資産になり、その扱いを毎年決めることになります。貸す形なら、法人が使う部分の賃料だけを法人の経費にできます。
詳しく見る:現物出資の手続と税金
現物出資は、定款に出資する財産とその価額を書いて行います(会社法28条1号。合同会社は576条1項6号)。株式会社で現物出資の財産の価額の総額が500万円を超えるときは、原則として裁判所が選ぶ検査役の調査が要ります。総額が500万円以下の場合や、弁護士・公認会計士・税理士などの証明(不動産は不動産鑑定士の鑑定評価も)を受けた場合は不要です(同33条10項)。
個人の側は、受け取る株式(合同会社は持分)の時価を対価として資産を譲渡したことになり、在庫なら事業所得、車などなら譲渡所得です。個人が消費税の課税事業者なら課税売上にもなります。株式会社は、出資の額の2分の1以上を資本金にし、残りを資本準備金にできます(同445条2項・3項)。合同会社は、出資の額の範囲内で資本金の額を決め、残りは資本剰余金になります(会社計算規則44条)。資本金が1,000万円以上になると、法人は設立1期目から消費税の課税事業者です(法人成りと消費税・インボイスの「5つの場合」)。
Valuation
いくらで移すか——時価を基準にし、低すぎる・高すぎる価額を避ける
個人と法人のあいだの取引でも、価額は時価(第三者と取引するとしたらつく価額)が基準です。社長が自分の会社に売る取引は価額を自由に決められるように見えますが、時価から離れると、個人と法人の両方で税金の計算が変わります。
| 価額 | 個人の側 | 法人の側 |
|---|---|---|
| 時価 | 対価どおりに所得を計算する | 買った価額で資産に計上する |
| 時価の2分の1未満(車・機械など) | 時価で売ったものとみなされる(所得税法59条1項2号、同施行令169条) | 時価との差額が受贈益になる(法人税法22条2項) |
| 時価の2分の1以上で時価より低い(車・機械など) | 原則として対価どおり。同族会社の行為計算の否認で時価とされることがある(所得税基本通達59-3) | 時価との差額が受贈益になる |
| 通常の販売価額のおおむね7割未満(在庫) | 差額のうち実質的に贈与した部分が、事業所得の収入に加わる(所得税法40条1項2号、所得税基本通達40-2・40-3) | 時価との差額が受贈益になる |
| 時価より高い | 時価を超える部分は、社長への給与(賞与)として所得税の対象になり、法人は源泉徴収をする | 時価を超える部分は社長への給与(賞与)となり、損金にならない(法人税法34条1項・4項、法人税基本通達9-2-9(3)) |
2分の1・7割は、下回ると時価や販売価額で計算し直される線です。法人の側では、時価との差額はこの線に関係なく受贈益になるので、価額は時価に合わせるのが基本です。いくつかの資産を1つの契約でまとめて移すときは、2分の1の判定は契約ごとの対価の合計で行います(所得税基本通達59-4)。法人が引き受ける借入金や買掛金も、個人が受け取る対価に含まれます(所得税法36条1項、所得税基本通達59-2)。社長以外にも家族などの株主がいる会社に時価より著しく低い価額で移すと、株式の値上がり分を、その株主が社長から贈与を受けたものとして扱います(相続税法基本通達9-2(4))。
資産ごとの時価の決め方
- 在庫:通常の販売価額のおおむね7割以上の価額で移せば、個人の側で低額譲渡に当たりません(所得税基本通達40-2)。仕入れ値がこの額以上なら仕入れ値で移せ、下回るときはこの額以上にします。型崩れや流行遅れで値引きして売るのが通常の商品は、値引き後の価額を基準にできます。法人の側は、受け取った在庫の時価と払った額との差額が受贈益になるので、在庫の時価をどの価額で見たかを一覧表に書きます。
- 車・機械・備品:未償却残高(個人の帳簿の残り)と、中古の買取査定や市場の相場の両方を見ます。未償却残高が相場から大きく離れているときは、相場に寄せます。
- 売掛金・買掛金:額面です。回収の見込みが低い売掛金や、契約で譲渡を制限している売掛金は、移さずに個人で回収します。
- 建物・土地:不動産鑑定、固定資産税評価額、近隣の取引価格などで時価を決めます。売ると個人に分離課税の譲渡所得が、法人に不動産取得税と登録免許税がかかるので、まず貸す形を検討します。
価額を決めた根拠(査定書、販売価額の一覧、帳簿の写し)は、契約書と一緒に保存します。法人成り後の税務調査で確かめられやすいのが、この根拠です。
By asset
資産・負債ごとの移し方と税金
| 資産・負債 | よくある移し方 | 個人の税金 | 個人の消費税(課税事業者の場合) | 法人の側 |
|---|---|---|---|---|
| 在庫(商品・材料) | 売る | 事業所得(売上) | 課税売上 | 仕入れ(商品)に計上する |
| 売掛金 | 売るか、個人で回収する。売るときは取引先に通知し、振込先を変える(民法467条) | 額面で移せば所得は生じない | 非課税(金銭債権の譲渡) | 売掛金に計上して回収する |
| 車・機械・備品 | 売る | 譲渡所得(総合課税。取得の日から5年以内の譲渡は短期)。取得価額10万円未満の資産や一括償却資産(業務の性質上基本的に重要なものを除く)は事業所得 | 課税売上 | 中古資産の耐用年数で償却する |
| 敷金・保証金 | 貸主の承諾を得て移すか、返してもらい法人で新たに入れる | 額面で移せば所得は生じない | 非課税(金銭債権の譲渡) | 敷金・保証金に計上する |
| 建物・土地 | 個人のまま法人に貸す | 賃料は不動産所得 | 事務所の建物の賃料は課税。土地だけの貸付けは非課税(駐車場などの施設の利用は課税) | 賃料を経費にする |
| 買掛金・未払金 | 法人が引き受けるか、個人で払う | 引き受けてもらった額は対価の一部 | — | 負債に計上する |
| 借入金 | 法人が引き受ける・法人で借り換える・個人で返す | 引き受けてもらった額は対価の一部 | — | 負債に計上する(次の章) |
| リース | リース会社の承諾を得て、契約の地位を法人に移す | — | — | リース料を払う |
| 従業員の退職金(個人事業の期間の分) | 個人の期間の分をどう扱うか、法人成りの前に決める | 個人事業の最後の年の必要経費に算入できる場合がある(所得税基本通達63-1) | — | 個人の期間も通算して払うと、その期間に対応する部分は、設立から相当の期間が過ぎてからの退職を除き、法人の損金にならない(法人税基本通達9-2-39) |
個人が消費税の課税事業者なら、在庫・車・機械を法人に売った代金は、法人成りした年の個人の課税売上になります。負債を引き受けてもらい差額だけを受け取る場合も、課税売上は差額ではなく、在庫・車などの課税資産の対価の額です。簡易課税なら、事業用の車・機械の売却は第4種事業(みなし仕入率60%)です。売掛金・敷金・土地の譲渡は非課税なので、まとめて移すときは課税の資産と非課税の資産に分けて対価を決めます(国税庁の質疑応答事例「営業の譲渡をした場合の対価の額」)。課税事業者の個人が法人に移さずに手元に残した在庫・車・備品は、事業をやめた時点で私用に移したものとして時価で譲渡したものとみなされ、廃業した年の課税売上になります(消費税法4条5項1号・28条3項1号)。法人の側は、個人がインボイス発行事業者なら、法人が本則課税で申告する期の仕入税額控除の対象になります。登録番号の切り替えと合わせて、法人成りと消費税・インボイスの「登録番号の切り替え」の章で解説しています。
詳しく見る:車・機械を移すときの減価償却(個人の側・法人の側)
個人の側:法人に売った年の1月から売った日までの償却費は、事業所得の必要経費に入れることができます。入れた場合は、その分を差し引いた未償却残高が譲渡所得の取得費になります。入れない場合は、その分も取得費に含めて譲渡所得を計算します(所得税基本通達49-54)。本記事の例は、必要経費に入れた場合です。
法人の側:個人の帳簿の未償却残高は引き継がず、買った価額を取得価額にして、中古資産として償却します。耐用年数は、使える年数を見積もるのが難しいときは簡便法で、法人が使い始めた事業年度に算定します。法定耐用年数の一部を過ぎた資産は「法定耐用年数−経過年数+経過年数×20%」、全部を過ぎた資産は「法定耐用年数×20%」で計算します(1年未満の端数は切り捨て、2年未満なら2年。減価償却資産の耐用年数等に関する省令3条1項2号)。普通乗用車(法定6年)を3年使って移すと、(6−3)+3×20%=3.6で、耐用年数は3年です。事業に使うための改良の支出(資本的支出)が取得価額の50%を超えるときは、簡便法は使えません。
Loans
借入金の引き継ぎ——金融機関の承諾と、会社の側の承認
個人の事業用の借入金は、借りた人である個人の債務です。法人に移す方法は次の3つで、どれを選ぶかは借入先の金融機関と相談して決めます。
| 方法 | 内容 | 確かめること |
|---|---|---|
| 法人が引き受ける(債務引受) | 法人が借入金を引き受けて返済する。個人が債務から外れる免責的債務引受と、個人も残る併存的債務引受がある | 金融機関の承諾。社長の連帯保証・担保・信用保証協会の保証をどう扱うか |
| 法人で借り換える | 法人が新たに借りて、個人の借入金を返す | 法人の審査。設立直後は法人の実績がないので、個人の実績と事業計画で説明する |
| 個人で返す | 個人の借入金のまま、個人が返す | 返済の原資を役員報酬から確保できるか |
日本政策金融公庫の融資や信用保証協会の保証付きの融資も、法人成りすることを借入先に伝え、法人に引き継げるかを相談します。法人が引き受けた借入金の額は個人が受け取る対価の一部になるので、資産の合計から差し引いて、法人が個人に払う額を計算します(所得税法36条1項、所得税基本通達59-2)。併存的債務引受では、金融機関に対しては個人も債務者として残るので、法人が全額を返済し、社長には求めないことを契約書に書きます。
法人が引き受ける負債は、移す資産の時価の合計までにします。上回る部分を法人が対価なしに引き受けると、その部分は社長への給与(経済的利益)になります(法人税基本通達9-2-9(5)、所得税基本通達36-15(5))。上回る部分は個人で返すか、法人が引き受けるなら社長に対する貸付金として返済の約定を結びます。
会社と社長の取引は、会社の承認を記録する
法人が社長から資産を買う取引と、社長の借入金を引き受ける取引は、会社法の利益相反取引に当たります(会社法356条1項2号・3号)。株式会社は株主総会(取締役会を置く会社は取締役会)で承認し、議事録を残します。合同会社は、取引をする社員以外の社員の過半数で承認します(同595条1項。定款で別の定めを置くこともできます)。社員が1人の合同会社は、定款の定めを確かめ、取引の内容を書面に残します。株式会社が成立から2年以内に、成立前からある財産で事業に続けて使うもの(車・機械など)を取得し、その対価の帳簿価額が純資産額(500万円を下回るときは500万円)の5分の1を超えるときは、取得の効力が生じる日の前日までに、株主総会の特別決議で契約を承認します(事後設立。同467条1項5号・309条2項11号、会社法施行規則135条)。資本金の小さい会社では、100万円を超える車の買い取りでも当たります。株主が社長1人の会社でも、議事録は取引の日付と金額を示す記録になります。
▶ 引き継ぐ借入金の返済額は借入返済シミュレーターで、法人で新たに借りる場合の制度は日本政策金融公庫の創業融資で確かめられます。
Contract & Journal
契約書と仕訳——一覧表、譲渡契約書、個人と法人の記録
移す資産と負債は、まず一覧表にまとめます。この一覧表が、譲渡契約書の別紙、法人の帳簿の最初の仕訳、個人の最後の確定申告の根拠を兼ねます。
| 一覧表の列 | 書くこと |
|---|---|
| 資産・負債の名前 | 車なら車名と登録番号、機械なら型番、在庫は品目と数量 |
| 取得日と取得価額 | 個人の帳簿・固定資産台帳から |
| 未償却残高 | 引き継ぎの日までの償却をしたあとの額 |
| 移す価額と根拠 | 時価。根拠(中古の査定、販売価額、額面)を1行で |
| 移し方 | 売る・貸す・出資する・個人に残す |
| 消費税 | 課税・非課税(個人が課税事業者の場合) |
移す資産と負債は一覧表にして、金額の根拠を1行ずつ書いています。在庫は仕入れ値(通常の販売価額のおおむね7割を下回るときは7割以上)、車・機械は未償却残高と中古相場の両方、売掛金・買掛金は額面です。根拠を書いた一覧表が1枚あれば、契約書・仕訳・確定申告の数字がそろい、税務調査で聞かれたときもその1枚で説明できます。
譲渡契約書に書くこと
- 当事者:個人(売る人)と法人(買う人)
- 契約を結ぶ日と譲渡の日:一覧表と金額は設立の前に準備し、譲渡契約は設立の登記の後に、法人の代表者として結ぶ。設立の前に、会社が成立後に買うことを約束する契約(財産引受)は、定款に書いたときに効力を生じる(会社法28条2号)。個人の事業を廃止する日は、譲渡の日以後に置く
- 対象の資産と負債:一覧表を別紙として付ける
- 価額と支払の方法・時期:すぐに払わないなら、未払いとして残すことと返済の予定
- 引き受ける負債:借入金なら金融機関の承諾を得たこと
- 引渡しの時期と消費税:所有権が移る日と、個人が課税事業者なら税込みか税抜きか
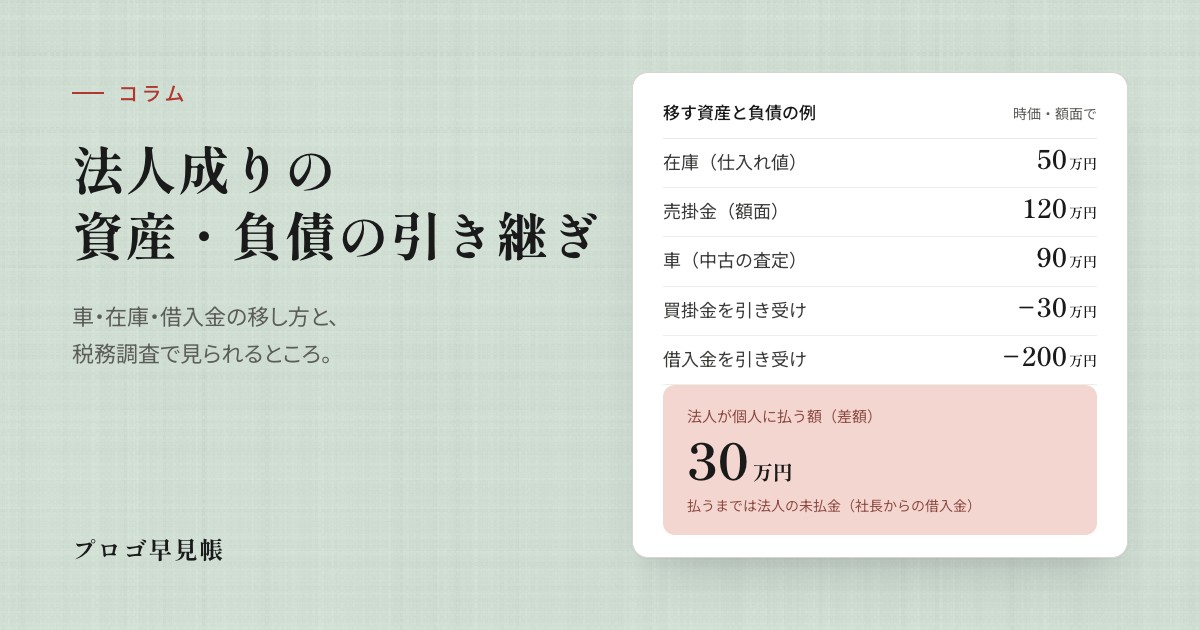
例:在庫50万円・売掛金120万円・車90万円を移し、買掛金30万円と借入金200万円を法人が引き受ける
資産260万円から負債230万円を引いた30万円が、法人が個人に払う額です
法人は資産260万円を受け取り、負債230万円を引き受けるので、差額の30万円を個人に払います。すぐに払わない場合は、法人の未払金(社長からの借入金)として残し、資金に余裕ができたときに返します。法人の帳簿の最初の仕訳は次のとおりです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 商品 | 500,000 | 買掛金 | 300,000 |
| 売掛金 | 1,200,000 | 長期借入金 | 2,000,000 |
| 車両運搬具 | 900,000 | 未払金(社長) | 300,000 |
| 合計 | 2,600,000 | 合計 | 2,600,000 |
※消費税を考慮しない例(個人・法人とも免税事業者)。買掛金・借入金は仕入先・金融機関の承諾を得て法人が引き受け、車は未償却残高80万円、中古の査定90万円で、90万円で移した場合
個人の側は、同じ取引を次のように扱い、法人成りした年の最後の確定申告に入れます。
| 移したもの | 個人の側の扱い |
|---|---|
| 在庫 50万円 | 事業所得の売上50万円。仕入れ値で移すので利益は出ない(仕入れ値が通常の販売価額の7割を下回らない場合) |
| 売掛金 120万円 | 額面で移すので所得は生じない。回収は法人が行う |
| 車 90万円 | 譲渡所得:90万円−取得費80万円=10万円。ほかに総合課税の譲渡所得がなければ、特別控除50万円の範囲に収まり、課税される額は0円 |
| 買掛金 30万円・借入金 200万円 | 法人が引き受けて返済する。免責的債務引受なら個人の負債から外れ、併存的債務引受なら金融機関に対しては個人も債務者として残る。引き受けてもらった額は対価の一部 |
| 差額 30万円 | 法人に対する未収金。法人から返してもらう |
Names
名義を移しにくい契約——新しく結ぶ、引き継ぐ、当面は精算する
契約や許認可は、相手の承諾や行政の手続を経て法人に移ります。法人成りの前に一覧にして、法人で新しく結ぶか、引き継ぐかを決めます。
| 契約・名義 | 法人での扱い |
|---|---|
| 事務所の賃貸借 | 貸主の承諾を得て法人名義に切り替えるか、法人で新たに契約する。敷金は返してもらうか、法人に移す |
| リース・割賦 | リース会社・販売会社の承諾を得て、契約の地位を法人に移す |
| 許認可 | 法人で新たに取るものと、事業の譲渡による承継の手続があるものがある。建設業は、事業の全部を法人に移す場合に、承継の予定日より前に認可を受ければ許可を引き継げる(建設業法17条の2)。審査に時間がかかるので、設立日の数か月前から許可行政庁に相談する |
| 従業員の雇用 | 本人の同意を得て法人に移る(民法625条1項)。法人での労働条件を書面で示し、社会保険・労働保険の手続を法人で行う |
| 銀行口座・クレジットカード | 法人で新たに作る。切り替えまでに個人の口座・カードで払った法人の経費は、立替金として精算する |
| 電話・ネット・ドメイン・サブスク | 名義を法人に変更するか、法人で契約し直す |
| 保険 | 法人契約に切り替えるか、法人で新たに加入する |
名義を切り替えるまでのあいだ、法人の経費を個人のカードで払うことはよくあります。そのつど立替金として法人の帳簿に記録し、月ごとに精算すれば、法人の経費として説明できます。
▶ 法人成りする年に、個人と法人でそれぞれやることの順番は、会社設立・創業支援の「法人成りする年に、お引き受けすること」にまとめています。個人と会社の届出の期限は、設立日と廃業日を入れると法人成りの届出チェックリストで日付まで出せます。
Audit
法人成り後の税務調査で確認されるところ——個人と法人のつなぎ目
法人成りの後に税務調査を受けると、個人の帳簿と法人の帳簿がつながる部分が確認されます。とくに確認されやすいのは次の5つです。
売上は、引渡し・役務の提供が終わった日で個人と法人に分けます
引き継いだ金額の根拠:一覧表・譲渡契約書・中古の査定書など、価額を説明できる資料があるか。個人の確定申告の譲渡所得と、法人の帳簿の取得価額が同じ金額になっているか。
売上の切れ目:引き継ぎの日の前後の売上を、個人と法人のどちらで申告したか。売上は、商品の引渡しや役務の提供が終わった日で分けるのが原則です。月額の報酬のように期間に応じて受け取る約束のものはその期間ごとに分け、現金主義の特例を使っている場合は入金の日で分けます。売掛金を移していないのに入金が法人の口座に入ったときは、法人では社長からの預り金として記録します。
役員貸付金・役員借入金:会社のお金を生活費に使うと役員貸付金が、資産の対価を未払いにすると社長への未払金(役員借入金)が残ります。どちらも残高の動きを説明できるようにし、役員貸付金には利息を付けます。
名義のずれた経費:個人名義の契約のまま法人が払っている家賃・リース料・通信費。法人の経費とする根拠(名義の切り替えの予定、立替の精算)を残します。
消費税:個人が課税事業者のとき、資産の譲渡が個人の申告に入っているか。法人の1期目・2期目の課税・免税の判定が合っているか。
法人成りの後の調査では、法人成りした年の個人の確定申告書と、法人の最初の決算書を並べて見ます。資産の価額、引き継ぎの日、売上の切れ目の3つが、両方の書類で同じ数字・同じ日付になっていれば、説明がしやすくなります。設立の前に一覧表を作り、設立後に結ぶ契約書と個人・法人の帳簿に同じ金額と日付で記録しておくのが、いちばんの備えです。
▶ 税務調査の流れと当日に聞かれることは個人事業主の税務調査で、法人成りの後に確認されることの全体は法人成りの目安と手順の「法人成り1年目に税務署が見るところ」の章で解説しています。
▶ 法人成りした年の個人の確定申告で、事業所得と役員報酬をまとめる方法と、廃業した年の経費にするものは、法人成りした年の確定申告と廃業手続きで解説しています。
FAQ
よくある質問
出典・参考(2026年10月2日確認)
- 所得税法33条(譲渡所得)・38条(取得費)・40条(棚卸資産の贈与等の場合の総収入金額算入)・59条1項2号(法人に対する低額譲渡)・157条(同族会社等の行為又は計算の否認)、所得税法施行令169条
- 所得税基本通達39-1・40-2・40-3(棚卸資産の低額譲渡)/同49-54(年の中途で譲渡した減価償却資産の償却費)/同59-2・59-3・59-4(低額譲渡の対価・同族会社に対する低額譲渡・複数の資産の判定)
- 所得税法36条1項、所得税基本通達36-15(5)・63-1、相続税法基本通達9-2(4)
- 消費税法4条5項1号・28条3項1号(事業用資産の家事消費)
- 法人税法22条2項・34条1項・4項、法人税基本通達9-2-9(3)(5)・9-2-39、減価償却資産の耐用年数等に関する省令3条1項2号
- 国税庁タックスアンサー No.3105 譲渡所得の対象となる資産と課税方法・No.5404 中古資産の耐用年数・No.6145 資産の譲渡の具体例・No.6201 非課税となる取引・No.6931 消費税等と譲渡所得・No.6603 個人事業者が事業を廃止した場合/質疑応答事例「営業の譲渡をした場合の対価の額」
- 会社法28条1号・2号(現物出資・財産引受)・33条10項(検査役)・356条1項・365条1項・595条1項(利益相反取引)・445条2項・3項(資本金と資本準備金)・467条1項5号・309条2項11号(事後設立)・576条1項6号、会社法施行規則135条、会社計算規則44条(持分会社の設立時の資本金)、民法467条(債権譲渡の対抗要件)・470条〜472条の4(債務引受)・625条1項(雇用の権利の譲渡)、建設業法17条の2(事業の譲渡等による地位の承継)
本記事は一般的な情報提供を目的としています。時価の決め方と移し方は、資産の内容・事業の状況・会社の形態によって変わります。
執筆:好川 寛(税理士・元国税調査官/東京国税局15年・調査・審理・国税不服審判所、IT企業でのプロダクトマネジメント経験)