賞与(ボーナス)から源泉徴収する所得税は、国税庁の「賞与に対する源泉徴収税額の算出率の表」で率を引いて計算します。率は、前月に支払った給与から社会保険料を引いた額と、扶養親族等の数で決まり、賞与から社会保険料を引いた額にその率を掛けたものが税額です。
このページには、支給日が2026年中の賞与に使う令和8年分の表と、支給日が2027年中の賞与に使う令和9年分の表を、どちらもそのまま引ける形で載せました。金額を入れると率と税額が出る計算欄もあります。前月の給与がないときや、賞与が前月の給与の10倍を超えるときの月額表を使う計算、扶養親族等の数え方もまとめています。
Calculator
賞与の所得税を計算する
前月に支払った給与とその社会保険料、賞与の額と賞与から引く社会保険料を入れると、算出率の表で率を引いて税額を出します。社会保険料は給与計算で出した額を入れてください。初めに入っている数字は、次の節の計算例です。
金額を入力すると、率と税額が表示されます
※税額は所得税と復興特別所得税(令和9年分は防衛特別所得税も)を合わせた額です。前月に給与の支払がないときと、賞与が前月の給与の10倍を超えるときは、月額表で計算する手順と、月額表に当てはめる金額を表示します。同じ期間の賞与を分けて支払うとき(10倍の判定は合計額)や、給与を2か月ごとなど月の整数倍の期間で支払っているとき(前月の給与は直前の給与をその倍数で割った額)は、本文の説明に沿った金額を入れてください。
How to
賞与の所得税の計算方法(3ステップ)
国税庁のタックスアンサー(No.2523 賞与に対する源泉徴収)の手順は次の3つです。扶養控除等申告書を出している人は甲欄、出していない人は乙欄を使います。
- 前月に支払った給与の額から、その給与から引いた社会保険料等を差し引きます。
- 算出率の表の甲欄で、扶養親族等の数の列から1.の金額が入る行を探し、その行の「賞与の金額に乗ずべき率」を読みます。扶養控除等申告書を出していない人は、扶養親族等の数に関係なく乙欄で率を読みます。
- 賞与の額から、賞与から引く社会保険料等を差し引き、2.の率を掛けます。1円未満は切り捨てます。
例:前月の給与30万円・扶養親族等1人・2026年12月に賞与50万円
図の例を表にすると次のとおりです。社会保険料は協会けんぽ東京・40歳未満・雇用保険は一般の事業として、令和8年度の料率で計算しました。
| 手順 | 計算 |
|---|---|
| ① 前月の給与 | 300,000円 − 44,070円(社会保険料)= 255,930円 |
| ② 率 | 令和8年分の甲欄・扶養1人の列で「250〜289」(250千円以上289千円未満)の行 → 4.084% |
| ③ 賞与の社会保険料 | 健康保険 25,200円(子ども・子育て支援金を含む)+ 厚生年金 45,750円 + 雇用保険 2,500円 = 73,450円 |
| ④ 税額 | (500,000円 − 73,450円)× 4.084% = 426,550円 × 4.084% = 17,420円 |
前月の給与・賞与と、それぞれから引く社会保険料等をこの例と同じ額とすると、令和9年分の表でも同じ4.084%の行(253千円以上292千円未満)に入るので、税額は17,420円です。2027年に支払う賞与は、そのときの料率と本人の加入状況で社会保険料を計算してから、令和9年分の表に当てはめます。
詳しく見る:賞与から引く社会保険料の計算
健康保険料と厚生年金保険料は、賞与の額の1,000円未満を切り捨てた「標準賞与額」に料率を掛け、本人と会社で半分ずつ負担します。厚生年金の標準賞与額は1か月150万円が上限、健康保険は年度(4月〜翌年3月)の累計573万円が上限です。雇用保険料は、賞与の額そのものに本人負担の率を掛けます。40歳以上65歳未満の方は介護保険料も加わります。
例の料率は、協会けんぽ東京の健康保険9.85%と子ども・子育て支援金0.23%、厚生年金18.3%(いずれも本人と会社で折半)、雇用保険の本人負担0.5%(一般の事業)です。給与から引く本人負担分に1円未満の端数が出たときは、特約がなければ50銭以下を切り捨て、50銭を超えると切り上げます。
Quick Reference 2026
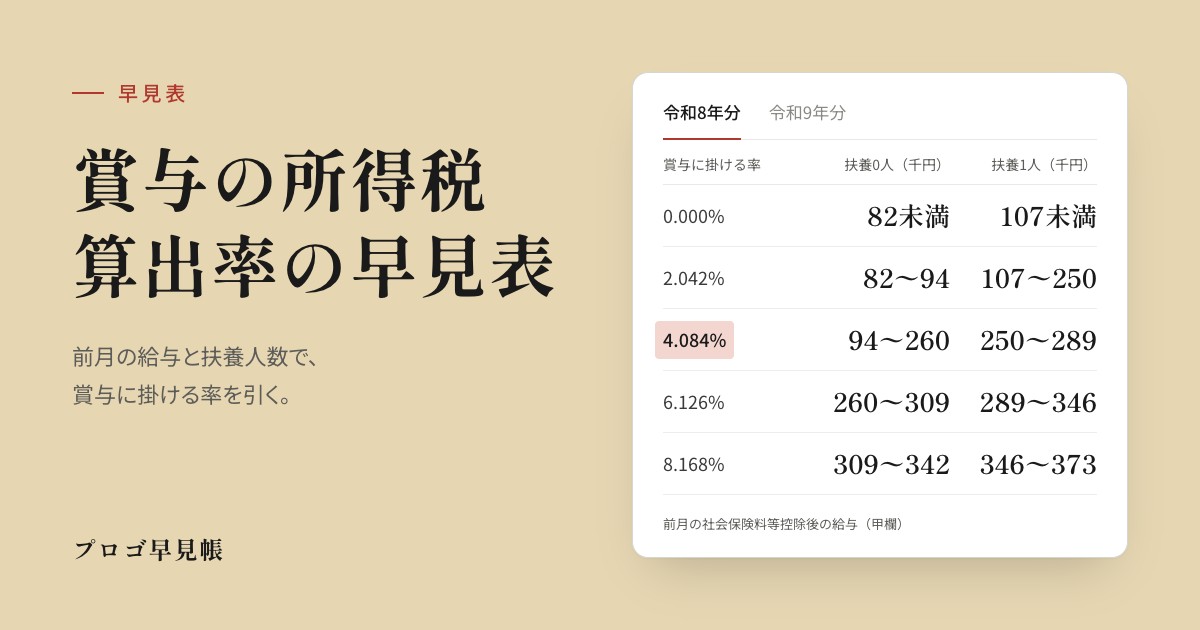
賞与に対する源泉徴収税額の算出率の表(令和8年分)
支給日が2026年1月1日から12月31日までの賞与に使います。各欄の数字は前月の社会保険料等控除後の給与等の金額(千円)で、「82未満」は82千円未満、「94〜260」は94千円以上260千円未満、「3,495以上」は3,495千円以上を表します。扶養親族等の数の列で前月の金額が入る欄を探し、その行の左端の率を使います。
| 賞与の金額に 乗ずべき率 |
扶養親族等の数(前月の社会保険料等控除後の給与等の金額・千円) | |||||||
|---|---|---|---|---|---|---|---|---|
| 0人 | 1人 | 2人 | 3人 | 4人 | 5人 | 6人 | 7人以上 | |
| 0.000% | 82未満 | 107未満 | 143未満 | 181未満 | 218未満 | 251未満 | 284未満 | 317未満 |
| 2.042% | 82〜94 | 107〜250 | 143〜276 | 181〜300 | 218〜300 | 251〜304 | 284〜343 | 317〜383 |
| 4.084% | 94〜260 | 250〜289 | 276〜321 | 300〜354 | 300〜387 | 304〜412 | 343〜438 | 383〜463 |
| 6.126% | 260〜309 | 289〜346 | 321〜377 | 354〜405 | 387〜431 | 412〜457 | 438〜483 | 463〜508 |
| 8.168% | 309〜342 | 346〜373 | 377〜400 | 405〜424 | 431〜452 | 457〜479 | 483〜505 | 508〜529 |
| 10.210% | 342〜372 | 373〜401 | 400〜426 | 424〜452 | 452〜477 | 479〜503 | 505〜527 | 529〜552 |
| 12.252% | 372〜402 | 401〜430 | 426〜457 | 452〜484 | 477〜509 | 503〜531 | 527〜553 | 552〜578 |
| 14.294% | 402〜433 | 430〜463 | 457〜492 | 484〜517 | 509〜540 | 531〜564 | 553〜589 | 578〜614 |
| 16.336% | 433〜520 | 463〜520 | 492〜525 | 517〜550 | 540〜577 | 564〜604 | 589〜630 | 614〜657 |
| 18.378% | 520〜605 | 520〜621 | 525〜636 | 550〜651 | 577〜666 | 604〜681 | 630〜697 | 657〜708 |
| 20.420% | 605〜684 | 621〜705 | 636〜728 | 651〜751 | 666〜774 | 681〜798 | 697〜821 | 708〜845 |
| 22.462% | 684〜715 | 705〜739 | 728〜764 | 751〜788 | 774〜813 | 798〜838 | 821〜862 | 845〜887 |
| 24.504% | 715〜752 | 739〜778 | 764〜804 | 788〜830 | 813〜856 | 838〜881 | 862〜907 | 887〜933 |
| 26.546% | 752〜795 | 778〜821 | 804〜848 | 830〜876 | 856〜903 | 881〜930 | 907〜957 | 933〜985 |
| 28.588% | 795〜854 | 821〜882 | 848〜910 | 876〜938 | 903〜966 | 930〜994 | 957〜1,022 | 985〜1,051 |
| 30.630% | 854〜922 | 882〜952 | 910〜983 | 938〜1,013 | 966〜1,044 | 994〜1,074 | 1,022〜1,104 | 1,051〜1,135 |
| 32.672% | 922〜1,318 | 952〜1,342 | 983〜1,367 | 1,013〜1,391 | 1,044〜1,416 | 1,074〜1,440 | 1,104〜1,464 | 1,135〜1,489 |
| 35.735% | 1,318〜1,521 | 1,342〜1,526 | 1,367〜1,526 | 1,391〜1,538 | 1,416〜1,555 | 1,440〜1,555 | 1,464〜1,555 | 1,489〜1,583 |
| 38.798% | 1,521〜2,621 | 1,526〜2,645 | 1,526〜2,669 | 1,538〜2,693 | 1,555〜2,716 | 1,555〜2,740 | 1,555〜2,764 | 1,583〜2,788 |
| 41.861% | 2,621〜3,495 | 2,645〜3,527 | 2,669〜3,559 | 2,693〜3,590 | 2,716〜3,622 | 2,740〜3,654 | 2,764〜3,685 | 2,788〜3,717 |
| 45.945% | 3,495以上 | 3,527以上 | 3,559以上 | 3,590以上 | 3,622以上 | 3,654以上 | 3,685以上 | 3,717以上 |
扶養控除等申告書を出していない人は、扶養親族等の数に関係なく次の乙欄を使います。
| 賞与の金額に 乗ずべき率 |
乙欄前月の社会保険料等控除後の給与等の金額(千円) |
|---|---|
| 10.210% | 224未満 |
| 20.420% | 224〜295 |
| 30.630% | 295〜527 |
| 38.798% | 527〜1,118 |
| 45.945% | 1,118以上 |
※この表を使うのは、前月に給与の支払があり、賞与(社会保険料等控除後)が前月の給与(社会保険料等控除後)の10倍以下の場合です。それ以外は月額表で計算します。
Quick Reference 2027
令和9年分の算出率の表(支給日が2027年中の賞与)
令和9年分の表は、令和8年度の税制改正で基礎控除と給与所得控除の最低保障額が引き上げられたことに伴って改正されたものです。率の段階(0%〜45.945%)は令和8年分と同じで、各列の金額の区切りが変わっています。
- 扶養0人の列では、率が0%になる範囲が82千円未満から87千円未満に、2.042%の上限が94千円から100千円に上がります。
- 32.672%の行までは、各列の区切りの多くが1千〜6千円上がっています。35.735%の行の上限から上は同じです。
- 乙欄は、20.420%と30.630%の境目が295千円から296千円に、30.630%と38.798%の境目が527千円から528千円に変わります。
率が同じなのは、所得税の税率は変わらず、令和9年分から防衛特別所得税(所得税額の1%)が加わる一方で復興特別所得税が2.1%から1.1%になり、合わせた倍率が102.1%のまま変わらないためです。どちらの年の表を使うかは賞与の支給日で決めます。支給日は給与規程や決議などで決まっている日で、決まっていなければ実際に支給した日です。利益を基に支給額を決める役員賞与は、決議などで支給額が決まった日で判定します(防衛特別所得税及び復興特別所得税(源泉徴収関係)Q&A Q1)。
| 賞与の金額に 乗ずべき率 |
扶養親族等の数(前月の社会保険料等控除後の給与等の金額・千円) | |||||||
|---|---|---|---|---|---|---|---|---|
| 0人 | 1人 | 2人 | 3人 | 4人 | 5人 | 6人 | 7人以上 | |
| 0.000% | 87未満 | 112未満 | 147未満 | 185未満 | 222未満 | 255未満 | 287未満 | 320未満 |
| 2.042% | 87〜100 | 112〜253 | 147〜279 | 185〜300 | 222〜300 | 255〜308 | 287〜347 | 320〜387 |
| 4.084% | 100〜263 | 253〜292 | 279〜325 | 300〜357 | 300〜390 | 308〜415 | 347〜440 | 387〜466 |
| 6.126% | 263〜313 | 292〜349 | 325〜380 | 357〜408 | 390〜434 | 415〜460 | 440〜486 | 466〜510 |
| 8.168% | 313〜346 | 349〜376 | 380〜402 | 408〜427 | 434〜455 | 460〜482 | 486〜508 | 510〜532 |
| 10.210% | 346〜375 | 376〜404 | 402〜429 | 427〜454 | 455〜480 | 482〜505 | 508〜530 | 532〜555 |
| 12.252% | 375〜405 | 404〜432 | 429〜460 | 454〜487 | 480〜511 | 505〜533 | 530〜555 | 555〜580 |
| 14.294% | 405〜436 | 432〜466 | 460〜495 | 487〜519 | 511〜542 | 533〜567 | 555〜592 | 580〜617 |
| 16.336% | 436〜520 | 466〜520 | 495〜528 | 519〜553 | 542〜580 | 567〜607 | 592〜633 | 617〜660 |
| 18.378% | 520〜607 | 520〜622 | 528〜637 | 553〜653 | 580〜668 | 607〜683 | 633〜698 | 660〜710 |
| 20.420% | 607〜686 | 622〜707 | 637〜730 | 653〜753 | 668〜777 | 683〜800 | 698〜824 | 710〜847 |
| 22.462% | 686〜717 | 707〜742 | 730〜766 | 753〜791 | 777〜816 | 800〜840 | 824〜865 | 847〜889 |
| 24.504% | 717〜755 | 742〜781 | 766〜807 | 791〜832 | 816〜858 | 840〜884 | 865〜910 | 889〜936 |
| 26.546% | 755〜797 | 781〜824 | 807〜851 | 832〜878 | 858〜906 | 884〜933 | 910〜960 | 936〜988 |
| 28.588% | 797〜857 | 824〜885 | 851〜913 | 878〜941 | 906〜969 | 933〜997 | 960〜1,025 | 988〜1,054 |
| 30.630% | 857〜925 | 885〜956 | 913〜986 | 941〜1,016 | 969〜1,047 | 997〜1,077 | 1,025〜1,108 | 1,054〜1,138 |
| 32.672% | 925〜1,321 | 956〜1,345 | 986〜1,369 | 1,016〜1,394 | 1,047〜1,418 | 1,077〜1,443 | 1,108〜1,467 | 1,138〜1,491 |
| 35.735% | 1,321〜1,521 | 1,345〜1,526 | 1,369〜1,526 | 1,394〜1,538 | 1,418〜1,555 | 1,443〜1,555 | 1,467〜1,555 | 1,491〜1,583 |
| 38.798% | 1,521〜2,621 | 1,526〜2,645 | 1,526〜2,669 | 1,538〜2,693 | 1,555〜2,716 | 1,555〜2,740 | 1,555〜2,764 | 1,583〜2,788 |
| 41.861% | 2,621〜3,495 | 2,645〜3,527 | 2,669〜3,559 | 2,693〜3,590 | 2,716〜3,622 | 2,740〜3,654 | 2,764〜3,685 | 2,788〜3,717 |
| 45.945% | 3,495以上 | 3,527以上 | 3,559以上 | 3,590以上 | 3,622以上 | 3,654以上 | 3,685以上 | 3,717以上 |
| 賞与の金額に 乗ずべき率 |
乙欄前月の社会保険料等控除後の給与等の金額(千円) |
|---|---|
| 10.210% | 224未満 |
| 20.420% | 224〜296 |
| 30.630% | 296〜528 |
| 38.798% | 528〜1,118 |
| 45.945% | 1,118以上 |
支給日の年で率が変わる例
前月の給与305,000円(社会保険料44,095円)・扶養0人の場合、前月の社会保険料等控除後の給与は260,905円です。令和8年分の表では「260〜309」の行で6.126%、令和9年分の表では「100〜263」の行で4.084%になります。
| 支給日 | 率 | 賞与60万円の税額 |
|---|---|---|
| 2026年12月 | 6.126% | 511,860円 × 6.126% = 31,356円 |
| 2027年中 | 4.084% | 511,860円 × 4.084% = 20,904円 |
給与と社会保険料は同じ額に置き、表の違いだけを比べています。賞与60万円の社会保険料は88,140円(健康保険30,240円・厚生年金54,900円・雇用保険3,000円)で計算しました。賞与から源泉徴収する所得税は1年分の所得税の前払いにあたり、年末調整を受ける人は、どちらの年に支払っても、その年の年末調整で1年分の税額に合わせて精算されます。
▶ 令和8年分の年末調整で変わる点と還付額の目安は年末調整2026の還付金の早見表にまとめています。
Monthly Table
月額表で計算する場合(前月の給与がない・賞与が10倍を超える)
次のどれかに当たるときは、算出率の表は使わず、給与の「月額表」で計算します(所得税法186条1項・2項、188条。算出率の表の備考4)。
- 前月に給与の支払がない
- 前月の給与が、前月の社会保険料等以下
- 賞与(社会保険料等控除後)が、前月の給与(社会保険料等控除後)の10倍を超える
前月に給与の支払があり、賞与が前月の給与の10倍以下なら算出率の表、それ以外は月額表で計算します
前月に給与の支払がない場合
賞与から社会保険料等を引いた額を6で割り(1円未満切捨て)、月額表に当てはめた税額を6倍します。休職していて前月の給与がない人や、入社した月に賞与を支払う人がこれに当たります。
| 手順 | 例:賞与80万円・扶養0人・支給日が2026年中 |
|---|---|
| ① 社会保険料を引く | 800,000円 − 117,520円 = 682,480円 |
| ② 6で割る | 682,480円 ÷ 6 = 113,746円 |
| ③ 月額表 | 令和8年分の月額表で113,000円以上115,000円未満の行、甲欄0人の税額 580円 |
| ④ 6倍する | 580円 × 6 = 3,480円 |
賞与の社会保険料117,520円は、健康保険40,320円・厚生年金73,200円・雇用保険4,000円です。
賞与が前月の給与の10倍を超える場合
賞与から社会保険料等を引いた額を6で割り、前月の給与(社会保険料等控除後)を足した額を月額表に当てはめます。その税額から、前月の給与(社会保険料等控除後)を月額表に当てはめた税額を引き、6倍した額が賞与の税額です。前月の給与が少なく、決算賞与などで大きな賞与を支払うときに当たることがあります。
| 手順 | 例:月給15万円・扶養0人・計算期間6か月の賞与200万円・支給日が2026年中 |
|---|---|
| ① 判定 | 前月の給与 150,000円 − 22,035円 = 127,965円。賞与 2,000,000円 − 248,050円 = 1,751,950円は、127,965円の10倍(1,279,650円)を超える |
| ② 6で割って前月を足す | 1,751,950円 ÷ 6 = 291,991円、291,991円 + 127,965円 = 419,956円 |
| ③ 月額表 | 419,000円以上422,000円未満の行の甲欄0人は 17,370円。前月の給与(社会保険料等控除後)127,965円を当てはめると、127,000円以上129,000円未満の行で 1,300円 |
| ④ 6倍する | (17,370円 − 1,300円)× 6 = 96,420円 |
賞与の社会保険料248,050円は、健康保険100,800円・厚生年金137,250円(標準賞与額の上限150万円で計算)・雇用保険10,000円です。この賞与に算出率の表の率(4.084%)を当てはめると71,549円になり、月額表で計算した額との差が出ます。月額表の計算は、大きな賞与を何か月分かの給与として扱い、累進の税率に沿って税額を出すしくみです。
詳しく見る:計算期間が6か月を超える賞与・分けて支払う賞与・支給期が1か月を超える給与
賞与の計算の基礎となった期間が6か月を超えるときは、6のかわりに12で割り、12倍します(No.2523)。計算の基礎となった期間は、賞与の額を決める基準になった勤務の期間です。はっきりしないときは、同じ性質の給与の直前の支給期からその賞与の支給期までとし、期間の途中で入社・退職した人は入社以後・退職までの期間で数えます(所得税基本通達186-2)。上の10倍を超える例の賞与の計算期間が12か月なら、1,751,950円 ÷ 12 = 145,995円に前月の127,965円を足した273,960円で月額表を引き、税額は67,920円です。
同じ期間を基にした賞与を分けて支払うときは、10倍を超えるかどうかを分けた額の合計で判定します(同186-4)。給与を2か月ごとなど月の整数倍の期間で支払っている人は、賞与の直前に支払った給与と社会保険料等をその倍数で割った額を、前月の給与と社会保険料等とみなします(算出率の表の備考5)。
Dependents
扶養親族等の数と、差し引く社会保険料等
甲欄の「扶養親族等の数」は、扶養控除等申告書に書かれた源泉控除対象配偶者と源泉控除対象親族の合計に、次の人数を足したものです。源泉控除対象配偶者は、本人のその年の所得の見積額が900万円以下で、配偶者の所得の見積額が95万円以下の人です。源泉控除対象親族は、16歳以上の控除対象扶養親族と、19歳以上23歳未満の特定親族のうち所得の見積額が100万円以下の人です(令和8年分・令和9年分の「給与所得の源泉徴収税額の求め方」)。数えるのは賞与を支払うべき日の現況です(所得税基本通達186-1)。
- 本人が障害者(特別障害者を含む)・寡婦・ひとり親・勤労学生に当たるときは、当たるものごとに1人
- 同一生計配偶者や扶養親族(16歳未満を含む)に障害者(特別障害者を含む)や同居特別障害者がいるときは、当たるものごとに1人
国外に住む親族は、年齢・所得などの要件を満たし、親族であることを示す書類が申告書に添付されているか、提出のときに提示された人を数えます。30歳以上70歳未満で留学により国外に住む控除対象扶養親族は、留学していることを示す書類も添付・提示します(算出率の表の備考1)。算出率の表の甲欄は「7人以上」の列までなので、8人以上の人も7人以上の列を使います。月額表で計算するときは、7人の列の税額から、7人を超える1人ごとに1,610円を引きます(給与所得の源泉徴収税額の求め方)。
2026年12月に支払う賞与の扶養人数
令和8年度の税制改正で、扶養親族の所得要件が58万円以下から62万円以下(給与だけなら年収136万円以下)に引き上げられ、12月1日以後に支払う給与等から適用されます。2026年12月に支払う賞与では、改正で新たに扶養親族等に当たる家族も、扶養控除等(異動)申告書の提出を受けていれば人数に含めます。11月30日以前に支払う賞与では含めません(令和8年度税制改正Q&A Q2-1)。率の表は12月の賞与も令和8年分を使います。
差し引く社会保険料等
前月の給与と賞与から差し引くのは、健康保険料(子ども・子育て支援金を含む)・介護保険料・厚生年金保険料・雇用保険料と、給与から引いている小規模企業共済等掛金(iDeCoの掛金など)です(所得税法74条2項・75条2項、算出率の表の注2)。前月の給与の額には、通勤手当などの非課税の部分と、前月に支払った賞与を含めません。
FAQ
よくある質問
出典・参考(2026年10月確認)
- 国税庁「賞与に対する源泉徴収税額の算出率の表」令和8年分/令和9年分
- 国税庁「給与所得の源泉徴収税額表(月額表)」令和8年分/令和9年分、「給与所得の源泉徴収税額の求め方」令和8年分/令和9年分
- 国税庁 タックスアンサー No.2523 賞与に対する源泉徴収/No.2505 源泉所得税及び復興特別所得税の納付期限と納期の特例
- 国税庁 所得税基本通達 法第186条《賞与に係る徴収税額》関係(186-1・186-2・186-4)
- 国税庁 「防衛特別所得税及び復興特別所得税(源泉徴収関係)Q&A」
- 国税庁「令和8年分 年末調整のしかた」より「昨年と比べて変わった点」/「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」
- 全国健康保険協会 「令和8年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表(東京支部)」/厚生労働省 「令和8(2026)年度 雇用保険料率のご案内」