COMPANY HOUSING SIMULATOR
役員社宅の賃貸料相当額シミュレーター
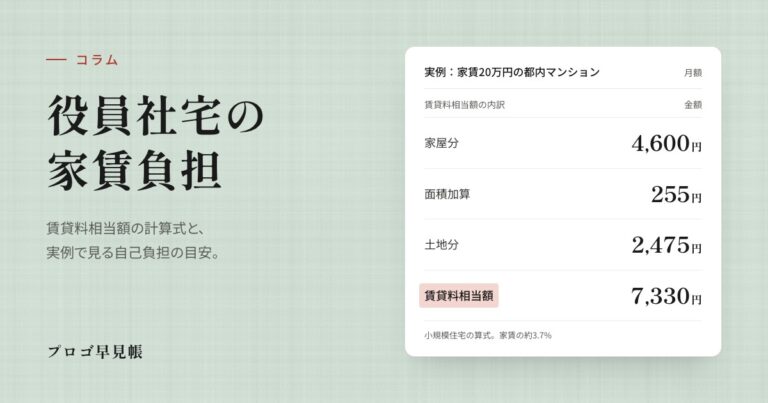
役員社宅で、会社にいくら払えばよいかを計算します。小規模住宅なら、実際の家賃の1割以下で足りるケースが少なくありません。固定資産税の課税標準額から正確に計算し、報酬とセットの節税効果まで確認できます。
元国税調査官の税理士が監修。役員社宅専用の計算です。
対象は役員に貸与する社宅(賃貸料相当額は管理費・共益費を除く家賃本体で判定)。従業員社宅は基準が異なります(賃貸料相当額の50%以上の徴収で課税なし)。床面積240㎡超などの豪華社宅は時価評価となり本ツールの対象外です。
小規模住宅(99㎡/132㎡)の簡易チェックに使います。マンションは課税明細書・評価証明書の「現況床面積」(共用部分を按分して加えた面積)を入れてください。契約書・登記の面積は専有部分だけの面積なので、共用部分を加えると99㎡を超えることがあります
TAX IMPACT
節税効果を試算する(借上げ社宅×役員報酬の見直し)
「いま自分で払っている家賃を会社契約の社宅に切り替え、会社負担分だけ役員報酬を下げる」場合の効果です。報酬が下がることで所得税・住民税・社会保険料が減り、個人の実質手取りと会社のトータルコストの両方が改善します。
賃貸料相当額以上に設定(上の計算結果が自動で入ります)
都道府県(協会けんぽ)
年齢
社会保険の現物給与(住宅)を考慮
現物給与は共用部分を除いた面積(契約書・登記の専有面積)で計算します。税務の小規模判定に使う課税床面積とは別の面積です
計算の前提・ご注意
- 賃貸料相当額:所得税基本通達36-40・36-41(小規模住宅=法定耐用年数30年以下は132㎡以下・30年超は99㎡以下)。端数は項目ごとに1円未満四捨五入
- 床面積:小規模住宅の判定は共用部分を按分して加えた課税床面積(課税明細書の現況床面積)、社会保険の現物給与は共用部分を除いた専有面積で計算
- マンションの土地は、課税明細書に持分で按分済みの課税標準額があればその額を使い(二重按分しない)、なければ「土地全体の課税標準額×敷地権割合」で按分。課税標準額は固定資産評価証明書・課税明細書の「固定資産税」欄の額(都市計画税欄ではありません)
- 税・社保:令和8年分所得税・令和8年度協会けんぽ料率(子ども・子育て支援金込み)・厚生年金18.3%。独身・扶養なし・他の所得控除なしの概算。役員のため雇用保険は非対象
- 非対応:豪華社宅(時価)・使用人社宅・水道光熱費等の付随費用・賃貸料のプール計算(所基通36-44)・消費税の詳細(住宅家賃は非課税・仕入税額控除の対象外)
- 本シミュレーションは概算です。実際の設計は契約名義・社宅規程・徴収方法・現物給与の届出まで含めてご確認ください
▶ 報酬全体の設計は、役員報酬 手取り逆算シミュレーターと役員報酬の決め方【創業期の型】をどうぞ。