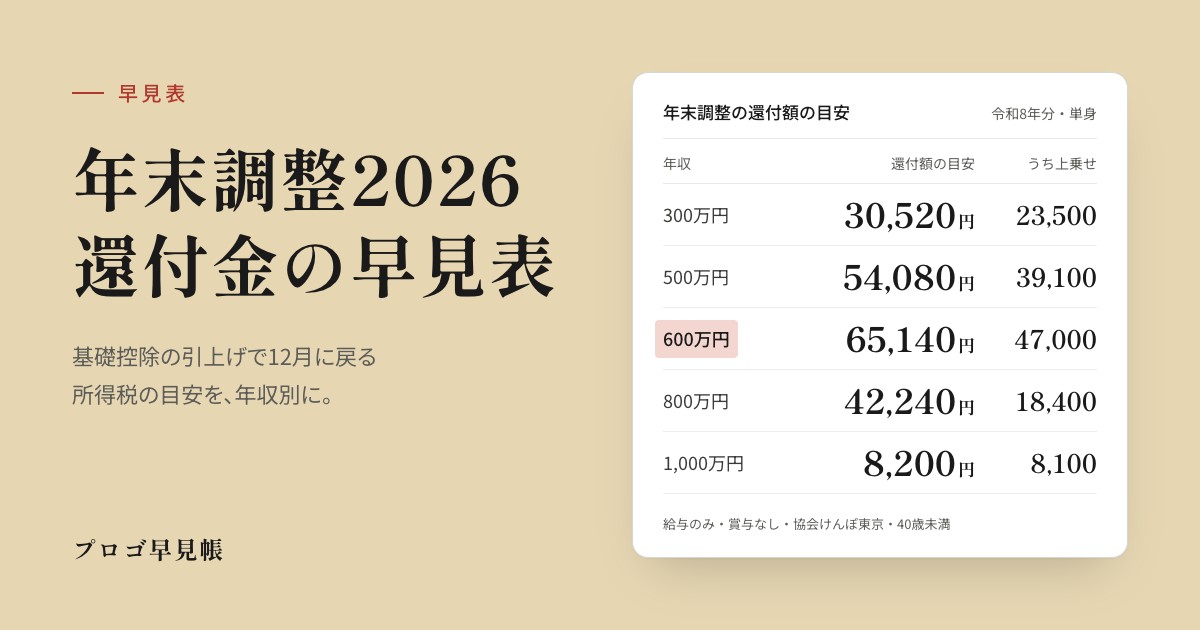
令和8年(2026年)の年末調整は、例年と計算が変わります。令和8年度の税制改正で基礎控除が最大104万円に、給与所得控除の最低額が74万円に引き上げられ、12月1日に施行されて令和8年分以後の所得税に適用されるためです。毎月の天引きに使う税額表は基礎控除58万円を前提にしているので、改正後の控除との差は12月の年末調整でまとめて精算されます。年収300万円の単身の方なら、年末調整の還付金は30,520円(うち控除の上乗せによる分23,500円)、年収600万円なら65,140円(同47,000円)が目安です。下の早見表で年収別に確かめられます。
給与担当者の方に向けて、申告書の回収や過納額の還付など、今年の年末調整で確認しておくことも国税庁の資料に沿ってまとめました。
Changes
令和8年分の年末調整で変わる点
国税庁の「昨年と比べて変わった点」の内容を4つに分けると、次のとおりです。このうち基礎控除・給与所得控除・家族の所得要件の3つは令和8年度の税制改正によるもので、12月1日に施行され、令和8年分以後の所得税に適用されます。
| 変わる点 | 令和8年分の内容(カッコ内は昨年) |
|---|---|
| 基礎控除 | 合計所得489万円以下は104万円、489万円超655万円以下は67万円、655万円超2,350万円以下は62万円(昨年は所得に応じて95万円〜58万円) |
| 給与所得控除の最低額 | 給与収入220万円以下は74万円(昨年は最低65万円) |
| 家族の所得要件 | 扶養親族・同一生計配偶者は合計所得62万円以下(給与だけなら年収136万円以下)。特定親族と配偶者特別控除の対象になる所得の下限も62万円に、勤労学生は89万円以下に(昨年は58万円以下・年収123万円以下など) |
| 生命保険料控除 | 23歳未満の扶養親族がいる方は、新契約の一般生命保険料控除の上限が6万円(昨年は4万円)。新契約と旧契約の両方で控除する場合の上限も6万円で、旧契約だけなら5万円のままです。令和7年度の税制改正で設けられ、令和8年度の改正で令和9年分まで延長された特例です。一般生命・介護医療・個人年金の3つの控除の合計の上限は12万円のまま |
改正の施行が12月1日なので、11月までの給与の天引きは変わりません。12月の年末調整で、1年分の所得税を改正後の控除で計算し直し、それまでに天引きした所得税との差を精算します。2027年1月以後に支払う給与は、改正後の「令和9年分 源泉徴収税額表」で天引きします。
11月までの天引きは基礎控除58万円の前提のまま。改正後の控除との差は12月の年末調整で精算されます
詳しく見る:2027年分以後の控除と、ひとり親控除
基礎控除104万円・67万円と給与所得控除の最低74万円は、令和8年分と令和9年分の特例です。現行の規定では、令和10年分以後は基礎控除が合計所得132万円以下で99万円、132万円超2,350万円以下で62万円、給与所得控除の最低額が69万円になります。令和10年分以後の基礎控除と給与所得控除の最低額は、2年ごとに消費者物価指数の動きをもとに見直すことを基本とする仕組みも設けられました。
2027年1月からの「令和9年分 源泉徴収税額表」(電算機計算の特例も同じ)は、基礎控除を年62万円(月51,667円)、給与所得控除の最低額を年69万円(月57,500円)として計算します。毎月の天引きは今年より少し下がりますが、104万円・67万円との差や74万円との差は、令和9年分も12月の年末調整で精算されます。
ひとり親控除は38万円(改正前35万円)に引き上げられましたが、令和9年分からの適用で、令和8年分の年末調整には影響しません。
Quick Reference
年収別 年末調整の還付金の早見表(令和8年分)
給与収入150万〜2,000万円について、毎月同額の給与から天引きされる所得税の1年分と、令和8年分の所得税(年末調整で精算する年税額)を並べ、その差を「還付額の目安」にしました。「うち上乗せ分」は、税額表が前提にする控除(基礎控除58万円・給与所得控除の最低65万円)と令和8年分の控除との差による分です。残りは、税額表が社会保険料を引いた後の給与に給与所得控除を当てはめて天引きを計算するために、例年の年末調整でも出る分です。
表の年収では、上乗せ分は年収550万〜650万円の47,000円前後がいちばん大きく、年収665万5,556円の手前では所得税率の境目(10%と20%)にかかるため約49,300円になります。年収665万5,556円を超えると基礎控除が67万円に下がって上乗せ分は18,400円以下に、850万円を超えると62万円になって8,100円〜13,500円になります。年収200万円以下は、もともと天引きされている所得税が少ないため、還付額も小さくなります。
| 年収(給与収入) | 基礎控除(令和8年分) | 天引き(1年分) | 所得税(令和8年分) | 還付額の目安(単身) | うち上乗せ分(控除の差) | 還付額の目安(配偶者あり) |
|---|---|---|---|---|---|---|
| 150万円 | 104万円 | 2,400 | 0 | 2,400 | 2,300 | 0 |
| 180万円 | 104万円 | 15,600 | 0 | 15,600 | 15,500 | 0 |
| 200万円 | 104万円 | 24,000 | 0 | 24,000 | 22,400 | 4,680 |
| 250万円 | 104万円 | 43,080 | 14,000 | 29,080 | 23,500 | 23,640 |
| 300万円 | 104万円 | 57,120 | 26,600 | 30,520 | 23,500 | 30,600 |
| 350万円 | 104万円 | 72,480 | 40,800 | 31,680 | 23,500 | 31,640 |
| 400万円 | 104万円 | 87,840 | 57,200 | 30,640 | 23,500 | 30,600 |
| 450万円 | 104万円 | 109,200 | 74,000 | 35,200 | 23,500 | 30,360 |
| 500万円 | 104万円 | 145,680 | 91,600 | 54,080 | 39,100 | 34,600 |
| 550万円 | 104万円 | 177,960 | 114,000 | 63,960 | 47,000 | 51,780 |
| 600万円 | 104万円 | 214,440 | 149,300 | 65,140 | 47,000 | 65,060 |
| 650万円 | 104万円 | 264,360 | 184,800 | 79,560 | 46,900 | 66,040 |
| 700万円 | 67万円 | 328,920 | 276,100 | 52,820 | 18,400 | 33,380 |
| 750万円 | 67万円 | 401,880 | 357,000 | 44,880 | 18,400 | 44,840 |
| 800万円 | 67万円 | 476,640 | 434,400 | 42,240 | 18,400 | 42,200 |
| 850万円 | 67万円 | 564,720 | 522,000 | 42,720 | 18,400 | 42,680 |
| 900万円 | 62万円 | 651,720 | 628,800 | 22,920 | 8,200 | 22,880 |
| 1,000万円 | 62万円 | 830,400 | 822,200 | 8,200 | 8,100 | 8,280 |
| 1,100万円 | 62万円 | 1,027,080 | 1,017,400 | 9,680 | 9,400 | 67,280 |
| 1,200万円 | 62万円 | 1,253,640 | 1,244,000 | 9,640 | 9,400 | — |
| 1,500万円 | 62万円 | 2,108,760 | 2,095,100 | 13,660 | 13,500 | — |
| 2,000万円 | 62万円 | 3,760,560 | 3,746,800 | 13,760 | 13,400 | — |
※ 天引きは令和8年分の電算機計算の特例(月額表の甲欄)で月額を出して12倍しました。税額表(月額表)で求めた額とは月に数十円〜数百円違うことがあります。賞与がある場合、生命保険料控除・地震保険料控除などの申告がある場合、年の途中で給与が変わった場合は、実際の還付額は表と大きく違うことがあります。「うち上乗せ分」は、税額表が前提にする控除(基礎控除58万円・給与所得控除の最低65万円)との差です。令和8年度改正による分は次の節に示しています。社会保険料は令和8年度の料率を12か月に当てはめた試算で、年の途中の料率改定や端数処理は反映していません。配偶者ありの列は所得のない70歳未満の配偶者がいて配偶者控除を受ける場合です。本人の合計所得が900万円(年収1,095万円)を超えると毎月の天引きでは配偶者の分を差し引かず、年末調整でまとめて控除するので、還付額が大きくなります。合計所得が1,000万円(年収1,195万円)を超えると配偶者控除は受けられません(—)。
Why
還付額が年収で違う理由
還付額は、①控除の上乗せ分と、②税額表の仕組みで例年も出る分に分かれます。①は、おおむね「令和8年分の基礎控除と58万円の差 × 所得税率 × 102.1%(復興特別所得税)」です。基礎控除は、合計所得489万円(年収665万5,556円)以下なら104万円で差は46万円、655万円(年収850万円)以下なら67万円で差は9万円、それを超えると62万円で差は4万円です。
給与だけで所得金額調整控除などがない場合、基礎控除は年収665万5,556円以下で104万円、850万円以下で67万円、それを超えると62万円(年収2,545万円まで)。上乗せ分の目安は「差×所得税率×102.1%」
年収600万円なら、差の46万円に税率10%がかかって約47,000円です。年収700万円では差が9万円に縮む一方で税率が20%になり約18,400円、年収1,500万円は差4万円に税率33%で約13,500円です。年収200万円以下では給与所得控除の最低額の引上げ(65万円→74万円)も効きますが、天引きされている所得税そのものが少ないので、天引きされた額が還付額の上限になります。
①のうち、昨年の制度(令和7年度改正による基礎控除95万〜58万円)のままでも年末調整で戻っていた分を除いた、令和8年度改正による分は、年収300万円で約8,200円、600万円で約36,800円、700万円で約8,200円です。
②は、税額表が社会保険料を引いた後の給与に給与所得控除を当てはめて天引きを計算するために、毎年の年末調整で還付される分です。年収600万円で約18,140円、年収650万〜850万円では23,840円〜34,420円になります。
詳しく見る:年収665万5,556円を少し超えたときの段差
基礎控除は合計所得489万円を超えると104万円から67万円に、37万円下がります。年収が665万5,556円から666万円に上がると、所得税は約38,200円増え、社会保険料と所得税を引いた手取りは約33,780円減ります。手取りが元の水準に戻るのは年収約670万円です(住民税は含めていません。基礎控除の段差は所得税だけです)。昇給や残業で年収がこの近くになる方は、年末調整の結果を見るときに知っておくと戸惑いません。
詳しく見る:試算の前提と計算の方法
給与は毎月同額で賞与はなく、給与以外の所得がない居住者として計算しています。社会保険料は協会けんぽ東京・40歳未満(介護保険なし)・雇用保険(一般の事業)の本人負担で、令和8年度の健康保険・子ども・子育て支援金・厚生年金・雇用保険の料率を12か月に当てはめています(料率は社会保険料の早見表と同じです)。年の途中の料率改定や、給与計算での保険料の端数処理は反映していないため、実際の給与明細から出る還付額とは差が出ます。所得控除は社会保険料控除・基礎控除と、右端の列の配偶者控除(所得のない70歳未満の配偶者)だけで、所得金額調整控除は適用していません。
令和8年分の所得税は、改正後の給与所得控除(「年末調整等のための給与所得控除後の給与等の金額の表」と同じ計算)と基礎控除で求めました。①の上乗せ分は、給与収入に改正前の給与所得控除(最低65万円)を当てはめ、基礎控除58万円で計算した所得税との差です。令和8年度改正による分は、改正前の令和8年分の基礎控除(95万・88万・68万・63万・58万円)で計算した所得税との差です。いずれも課税所得の1,000円未満を切り捨て、復興特別所得税を含めて100円未満を切り捨てました。
毎月の天引きは、令和8年分の電算機計算の特例(給与所得控除の最低 月54,167円、基礎控除 月48,334円、配偶者 月31,667円)で月額を求め、10円未満を四捨五入して12倍しています。
For Employees
従業員の方が申告書で確かめること
年末調整の申告書は勤務先が配ります。今年は次の点を確かめてから提出してください。
- 基礎控除申告書:合計所得に応じた改正後の基礎控除額を書きます。給与だけで所得金額調整控除や特定支出控除がない方なら、年収665万5,556円以下は104万円、850万円以下は67万円、2,545万円以下は62万円です。これらの控除がある方や給与以外の所得がある方は、控除後の給与所得とほかの所得を合計して判定します。
- 扶養控除等(異動)申告書:家族の所得要件が62万円以下(給与だけなら年収136万円以下)に上がりました。16歳以上の子や親などの年収が123万円超136万円以下で、これまで扶養控除の対象にしていなかった場合は、新たに対象になります。勤務先に異動の申告書を出し、「異動月日及び事由」欄に「令和8年12月1日 改正」などと書きます。
- 配偶者控除等申告書:配偶者がパートなどで給与を受けている場合は、改正後の給与所得控除(最低74万円)で配偶者の所得を計算します。配偶者の年収が136万円以下なら配偶者控除、136万円超207万円以下なら配偶者特別控除の対象です(本人の合計所得が1,000万円以下の場合)。年収123万円超136万円以下の配偶者は、昨年の基準の配偶者特別控除から配偶者控除に変わりますが、本人の合計所得が900万円以下なら控除額はどちらも38万円です。
- 特定親族特別控除申告書:19歳以上23歳未満の子などの年収が136万円超197万円以下なら特定親族特別控除、136万円以下なら扶養控除(特定扶養親族・63万円)の対象です。年収123万円超136万円以下の子は特定親族特別控除から扶養控除に変わるので(控除額は63万円で同じ)、異動の申告書を出します。
- 保険料控除申告書:23歳未満の扶養親族がいる方は、一般生命保険料控除(新契約)の上限が6万円です(新生命保険料が年12万円以上で6万円)。
詳しく見る:家族の所得要件の新旧(給与だけの場合の年収)
| 区分 | 令和8年分 | 昨年(令和7年分) |
|---|---|---|
| 扶養親族・同一生計配偶者・ひとり親の子 | 所得62万円以下(年収136万円以下) | 所得58万円以下(年収123万円以下) |
| 特定親族(19歳以上23歳未満) | 所得62万円超123万円以下(年収136万円超197万円以下) | 所得58万円超123万円以下(年収123万円超188万円以下) |
| 配偶者特別控除の対象の配偶者 | 所得62万円超133万円以下(年収136万円超207万円以下) | 所得58万円超133万円以下(年収123万円超201万5,999円以下) |
| 勤労学生 | 所得89万円以下(年収163万円以下) | 所得85万円以下(年収150万円以下) |
年収は、給与だけの場合にそれぞれの年の給与所得控除で計算した額です。ひとり親の子は総所得金額等の合計額で判定します。
▶ 配偶者の年収と配偶者控除・社会保険の扶養の関係は扶養内パートの年収の上限、学生の子の年収と特定親族特別控除は学生バイトの年収の壁で詳しく説明しています。
For Payroll
給与担当者の方が確認しておくこと
国税庁の「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」と法定調書の手引に沿って、今年の年末調整で例年と違う点を時期の順に並べました。カッコ内はQ&Aの番号です。
| 時期 | 確認すること |
|---|---|
| 11月 申告書の配布と回収 |
改正を反映した申告書は、12月1日より前に提出を受けてかまいません(Q1-2)。令和8年分の扶養控除等申告書は、裏面の注意書きが改正前の内容のことがあります(Q2-1) |
| 11月までの給与 | 源泉徴収は改正前の税額表のままです。改正で新たに扶養親族等に当たる家族は、11月30日以前に支払う給与の「扶養親族等の数」に含めません(Q2-1) |
| 12月 年末調整 |
改正後の基礎控除と、「令和8年分の年末調整等のための給与所得控除後の給与等の金額の表」(「令和8年分 年末調整のしかた」に掲載)で年税額を計算します(Q3-1)。23歳未満の扶養親族がいる場合の生命保険料控除の特例を適用した人は、源泉徴収票の摘要欄に「租税特別措置法第41条の15の5第1項適用」と書きます |
| 12月 過納額の還付 |
還付する額は、12月分(納期の特例の承認を受けている場合は7月〜12月分)として納める源泉所得税から差し引いて充てます。足りなければ翌月以降に納める分から順に差し引き、還付することになった日の翌月から2か月を過ぎても還付しきれない見込みなら「年末調整過納額還付請求書兼残存過納額明細書」を税務署に出します(Q3-1) |
| 2027年1月からの給与 | 「令和9年分 源泉徴収税額表」で天引きします(Q4-1) |
| 2027年1月 法定調書 |
令和8年9月の国税システムの更改で、書面で税務署に出す法定調書の様式が変わっています(国税庁のホームページから最新の様式を使う)。令和8年分の源泉徴収票は、市区町村に給与支払報告書を出せば税務署への提出は要りません(本人への交付は必要。Q3-3)。令和8年1月1日以後に支払う退職手当は、受け取る全ての居住者の分の退職所得の源泉徴収票を税務署に出します |
今年は基礎控除の上乗せが大きくなったため、年収665万円程度までの従業員を中心に、昨年より還付が増える人が多くなります。従業員の少ない会社では12月分の源泉所得税だけでは還付しきれないことがあるので、還付する総額と翌月以降に納める額を前もって見比べておくと段取りがつけやすくなります。
その年最後の給与を11月30日以前に支払って年末調整をした人(死亡退職した人、海外勤務で非居住者になった人など)には、改正後の控除は適用されません。本人(死亡の場合は相続人)が確定申告などで改正後の控除を受けることになります(Q1-3)。
詳しく見る:給与収入69万1,000円以上220万円未満の給与所得の金額
令和8年分と令和9年分は、給与収入がこの範囲のとき、給与所得の金額を次のとおりとする特例があります。国税庁の「年末調整等のための給与所得控除後の給与等の金額の表」はこれを織り込んだ表になっています(Q3-1)。
| 給与収入 | 給与所得の金額 |
|---|---|
| 69万1,000円以上74万1,000円未満 | 0円 |
| 74万1,000円以上219万1,000円未満 | 給与収入−74万円 |
| 219万1,000円以上219万3,000円未満 | 145万1,000円 |
| 219万3,000円以上219万6,000円未満 | 145万3,000円 |
| 219万6,000円以上220万円未満 | 145万6,000円 |
公的年金は、2026年12月の年金の支払いのときに、年金の支払者が改正後の基礎的控除額で1年分の税額を精算します(確定給付企業年金法による年金などは対象外。Q5-1)。▶ 年金を受け取りながら働く方の税金と社会保険は60歳以上の年収の壁にまとめています。
Tax Return
年末調整で精算されない方は確定申告で
次の方は、改正後の控除による精算を年末調整で受けられないため、確定申告で精算します。源泉徴収された所得税がない方は、確定申告をしても戻る税金はありません。
- 年の途中で退職し、年末調整を受けていない方
- その年最後の給与を11月30日以前に受け、その時に年末調整を受けた方(死亡退職した方、非居住者になった方、休業や休職をしていて年末までに復職していない方など)
- 給与の年収が2,000万円を超える方(年末調整の対象外)
- 公的年金を受け取っていて、改正で新たに扶養親族などに当たる家族の控除を受けたい方。12月に年金の支払いがなく精算が行われなかった方も、確定申告で精算できます
医療費控除、寄附金控除(ふるさと納税でワンストップ特例を使わない場合)、住宅ローン控除の1年目も年末調整では受けられないので、確定申告で受けます。▶ 還付額の目安と用意する書類は還付申告チェックリストで確かめられます。
FAQ
よくある質問
出典・参考(2026年10月確認)
- 国税庁 「令和8年度税制改正による所得税の基礎控除の引上げ等について」/「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」/「令和8年4月 源泉所得税の改正のあらまし」
- 国税庁 「令和8年分 年末調整のしかた」より「昨年と比べて変わった点」/「年末調整を受ける際の注意事項(給与所得者用)」
- 国税庁 「月額表の甲欄を適用する給与等に対する源泉徴収税額の電算機計算の特例」(令和8年分)/同(令和9年分)
- 国税庁 「令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」/「源泉徴収票のみなし提出の特例」
- 全国健康保険協会 「令和8年度 健康保険・厚生年金保険の保険料額表(東京都)」/厚生労働省 「令和8(2026)年度 雇用保険料率のご案内」
▶ 年収ごとの手取り(社会保険料・住民税を含む)は年収別 手取り早見表、家族の年収と扶養の境目は年収の壁 早見表で確かめられます。