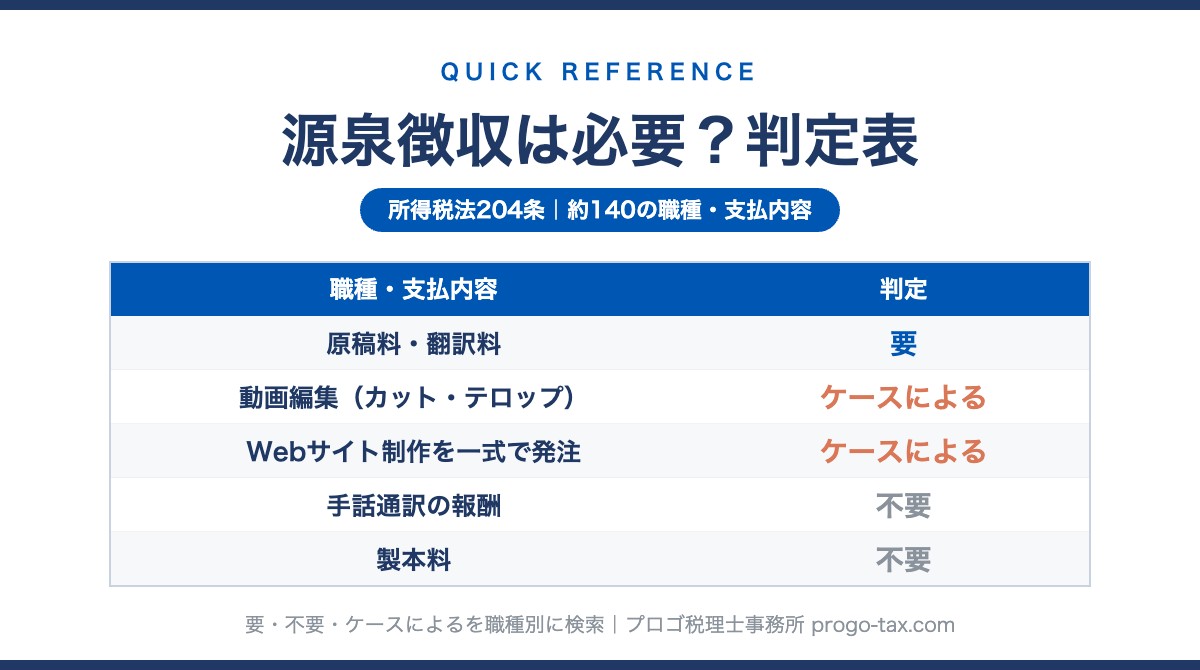
フリーランスや個人に仕事を頼んで請求書が届いたとき、経理が最初に迷うのは「この支払い、源泉徴収がいるのか」です。答えの出し方は一つで、所得税法204条に列挙されている報酬・料金に当たるかどうか。この条文は限定列挙なので、一覧にない支払いは原則として源泉徴収不要です。本記事では、条文・政令・通達をもとに約140の職種・支払内容を「要・不要・ケースによる」で引ける判定表にまとめ、動画編集・YouTuber・コンサルタント・Webサイト制作・外交員のように判断が割れる支払いは、なぜ割れるのかまで整理しました。
Step by Step
源泉徴収が必要かどうかの判定手順(4ステップ)
| STEP0 支払う側 | あなた(支払者)は給与の源泉徴収義務がありますか。従業員のいない個人事業主が1〜5号・7号・8号の報酬を支払う場合は、そもそも源泉徴収の対象外です(所得税法204条2項2号)。フリーランスが別のフリーランスに原稿料を払うケースがこれに当たります。6号(ホステス等)だけはこの除外がありません。 |
|---|---|
| STEP1 支払先 | 支払先は個人ですか。法人(税理士法人・弁護士法人・制作会社など)への支払いは原則不要です。例外は馬主法人に支払う競馬の賞金だけです。 |
| STEP2 給与か報酬か | 雇用契約・指揮命令・時間的拘束のもとで働く人への支払いは「給与」で、報酬の源泉徴収ではなく給与の源泉徴収(別ルート)になります。 |
| STEP3 8類型に当たるか | 204条1項の8つの類型(原稿・デザイン・講演等/士業/社会保険診療報酬/プロスポーツ・モデル・外交員等/芸能・出演/ホステス等/契約金/広告宣伝の賞金)のどれかに当たれば要、当たらなければ不要。下の判定表で引けます。 |
| STEP4 複合契約 | 「デザイン+開発」「出演+台本」「設計+施工」のように役務が混ざる契約は、職種名ではなく役務ごとに分解して判定します。 |
How to Read
判定表の見方と、この表の性格
判定は3種類です。要は所得税法204条1項の各号に該当するもの、不要は列挙外のもの、ケースによるは支払内容や契約形態で結論が分かれるものです。根拠欄は、法文(所法)・政令(所令320条)・通達(所基通204-x)を区別して書いています。
この表は、所得税法204条・施行令320条・所得税基本通達をもとに、元国税調査官の税理士である当事務所が実務上の判定の目安として整理したものです。「ケースによる」の項目は契約内容と役務の実態で結論が変わり、法令・通達に明文のない論点については当事務所の見解を含みます。個別の支払いについては契約書に基づいてご判断いただき、迷う場合はご相談ください。なお本表の「不要」は204条の報酬に係る源泉徴収が不要という意味で、給与としての源泉徴収、非居住者への支払いの源泉徴収、支払調書の提出は別に判断が必要です。
Quick Reference
源泉徴収が必要な報酬・料金 判定表(職種・支払内容から検索)
検索欄に職種や支払内容を入れると絞り込めます。「ケースによる」だけを表示して、自社の支払いに当てはまるものがないか確認するのもおすすめです。
| 職種・支払内容 | 判定 | 理由 | 根拠 |
|---|---|---|---|
| 制作・クリエイティブ系(1号が中心) | |||
| 原稿料(記事・コラム執筆) | 要 | 原稿の報酬 | 所法1号 |
| 書籍の編さん料・監修料 | 要 | 原稿の報酬に含む | 所基通204-6 表6 |
| 校正料 | 要 | 校正の報酬(政令列挙) | 所令320① 所基通204-6 |
| 翻訳料・通訳料 | 要 | 政令列挙 | 所令320① |
| 手話通訳の報酬 | 不要 | 通訳に類似するが該当しない | 所基通204-6 表6 |
| 台本・脚本・シナリオ(YouTube動画の台本を含む) | 要 | 演劇・演芸の台本/脚本の報酬 | 所法1号 所令320① 所基通204-6 |
| 脚色(潤色料・プロット料) | 要 | 脚色の報酬に含む | 所基通204-6 表6 |
| 試験問題の出題料・答案の採点料 | 不要 | 原稿料に類似するが該当しない | 所基通204-6 表6 |
| 懸賞応募作品の選稿料・審査料 | 不要 | 同上 | 所基通204-6 表6 |
| ライターへの取材費・謝礼名目の支払い | 要 | 名義が謝礼・取材費でも原稿料の性質なら対象 | 所基通204-2 |
| 作曲料 | 要 | 作曲の報酬 | 所法1号 |
| 編曲料 | 要 | 作曲の報酬に含む | 所基通204-6 表6 |
| レコード・音源の吹込み(歌唱・演奏の録音) | 要 | レコード吹込みは法文、テープ・ワイヤーは政令。デジタル音源も「吹込み」に読み込むのが通例 | 所法1号 所令320① |
| ナレーション録音 | ケースによる | 映画用は要(吹込み報酬・表6)。テレビCM・番組用は5号「テレビジョン放送に係る出演」または「録音」(所令320④に明記)で要。個別判断が残るのはWeb動画・企業VP・ゲーム用のみ(「映画」の範囲の問題) | 所基通204-6 表6 所法5号 所令320④ |
| グラフィックデザイン(ロゴ・チラシ・ポスター・バナー) | 要 | デザインの報酬 | 所法1号 所基通204-7(3) |
| Webデザイン(見た目のデザイン部分) | 要 | デザインの報酬 | 所法1号 所基通204-7 |
| Webサイト制作のうちHTML/CSSコーディング・CMS構築・プログラム開発・サーバー設定 | 不要 | 役務単位で見ると列挙外(デザインではない) | 列挙外 |
| Webサイト制作を「一式」で発注(デザイン+開発) | ケースによる | 見積書で「デザイン50万・開発100万」と区分されていればデザイン部分に源泉。「制作一式150万」なら区分を求めるか、区分不能としてデザイン報酬扱いになりうる。デザイン部分が極めて少額なら省略可(204-8の考え方) | 所基通204-8 |
| イラスト・挿絵・キャラクターデザイン | 要 | 挿絵・デザインの報酬 | 所法1号 |
| 写真撮影(雑誌・広告・カタログ等の印刷物掲載用) | 要 | 法文に「写真」はなく、政令の「雑誌、広告その他の印刷物に掲載するための写真」が根拠 | 所令320① |
| 写真撮影(Web専用: ECの商品写真・サイト用素材) | ケースによる | 文理上は「印刷物に掲載するための写真」に当たらず列挙外。実務では保守的に源泉する例が多い | 所令320① |
| 個人カメラマンへの動画撮影委託 | ケースによる | 所令320④に「撮影」が明記されているので、論点は「映画」の範囲だけ。①著作権法2条3項(視聴覚的効果+物への固定)を借用してWeb動画も映画と読む ②所法204の「映画」を劇場・興行用に限定して読む、の2通り | 所令320④ |
| 映像制作会社(個人事業)への動画制作一括発注 | ケースによる | 製作の対価として一括なら204-28の3の考え方(製作対価は5号非該当)。個人の製作者本人が演出・編集を行う場合は所令320④の製作・演出・編集に当たりうる | 所基通204-28の3 所令320④ |
| 動画編集(カット・テロップ・BGM付け) | ケースによる | 所令320④に「編集」が明記。「映画」にWeb動画を含めて読むかで結論が変わる。含めないと読めば列挙外で不要。台本執筆分・サムネ分は分解して要 | 所令320④ 所基通204-26 |
| サムネイル画像制作 | 要 | デザインの報酬 | 所法1号 |
| 版下・DTPオペレーション | ケースによる | 版下は要(政令列挙。写真製版用原板の修整を含む)。政令括弧書きで「写真植字を除く」とされており、単純な組版・DTPオペレーションは除外側に寄せる根拠になる | 所令320① 所基通204-9 |
| 書籍の装丁 | 要 | 政令列挙 | 所令320① |
| 製本料 | 不要 | 装丁に類似するが該当しない | 所基通204-6 表6 |
| 著作権使用料(原作使用・上演料・楽曲使用料) | 要 | 著作権の使用料 | 所法1号 |
| 著作隣接権の使用料(実演家・レコード製作者) | 要 | 著作隣接権の使用料(商業用レコードの二次使用料を除く) | 所法1号 所基通204-6 表6 |
| 工業所有権(特許・実用新案・意匠・商標)の使用料 | 要 | 工業所有権の使用料(法文) | 所法1号 |
| ノウハウ・特別の技術による生産方式の使用料 | 要 | 「技術に関する権利、特別の技術による生産方式若しくはこれらに準ずるものの使用料」 | 所令320① |
| 著作権・特許権そのものの譲渡対価 | 不要 | 1号は「使用料」のみ。譲渡対価は列挙外(161条1項11号が「使用料又はその譲渡による対価」と書き分けているのと対比) | 所法1号 |
| ソフトウェア関連の支払い(個人開発者へ) | ケースによる | 3分岐: ①複製・改変・再配布の許諾=著作権の使用料→要 ②複製物の購入・SaaS利用料=使用料に当たらない→不要 ③著作権の譲渡→不要 | 所法1号 |
| 看板の文字書き・絵書き料 | 不要 | デザインに類似するが該当しない | 所基通204-6 表6 |
| 織物の意匠料・紋切料・プレス型の彫刻料 | 不要 | デザイン・版下に類似するが該当しない | 所基通204-6 表6 |
| 速記料 | 要 | 政令列挙 | 所令320① |
| 放送謝金(一般人のテレビ出演・街頭インタビューの謝礼) | 要 | 法文に「放送謝金」 | 所法1号 |
| ロゴ・標語・キャッチコピー・写真コンテストの入賞金 | 要(1号扱い) | 8号の広告宣伝賞金ではなく、原稿・デザイン・写真の報酬として1号(表6「懸賞の入賞金」)。50万円控除は使えない。1回5万円以下は省略可 | 所基通204-6 表6 204-10 |
| 従業員・役員に支払う原稿料・講演料 | 給与 | 給与等に該当するものは204条の対象外 | 所法204②一 |
| 講演・指導・コンサル系(1号・2号) | |||
| 講演料(セミナー講師・登壇) | 要 | 法文に「講演料」 | 所法1号 |
| 社内研修の外部講師料 | 要 | 講演料(法文)。雇用関係下で継続的に行えば給与(最判昭56.4.24の基準) | 所法1号 所法204②一 |
| 技芸・スポーツ・知識の教授・指導料(英会話・ヨガ・ピアノ・書道等の個人講師) | 要 | 「技芸、スポーツその他これらに類するものの教授若しくは指導又は知識の教授」の報酬 | 所令320① |
| 学習塾・予備校の個人講師(業務委託) | ケースによる | 知識の教授として要。ただし勤務実態が雇用に近ければ給与 | 所令320① 給与との区分 |
| ラジオ・テレビのモニター謝金 | 不要 | 講演料・原稿料に類似するが該当しない | 所基通204-6 表6 |
| 経営コンサルタント(経営診断・改善指導) | 要 | 政令の「企業診断員(企業経営の改善及び向上のための指導を行う者を含む)」。通達で経営士・経営コンサルタント・労務管理士等と称する者も含むと例示。肩書不問は政令括弧書きそのもの | 所令320② 所基通204-15 |
| 中小企業診断士 | 要 | 企業診断員 | 所令320② 所基通204-15 |
| ITコンサル・システムコンサル | ケースによる | 技術的な導入支援・要件定義・開発支援は列挙外。経営状況を分析して経営改善のための診断・指導(DX戦略・業務改善)なら企業診断員に当たりうる。肩書ではなく役務で判定 | 所基通204-15 |
| マーケティングコンサル・営業コンサル | ケースによる | 「企業の状況を調査・診断し経営改善の指導」なら企業診断員で要。施策の実行代行(広告運用・営業代行)なら不要。契約書の役務内容で判定 | 所基通204-15 |
| 人事・労務コンサル(社労士資格なし) | ケースによる | 「労務管理士等と称する者」は企業診断員に含まれる旨の例示あり → 経営改善指導の性質なら要 | 所基通204-15 |
| キャリアコンサルタント・コーチング(個人向け) | ケースによる | 個人向けのキャリア相談・コーチングは企業診断ではなく列挙外。ただし「知識の教授」(所令320①)に当たる講座型なら要 | 列挙外 所令320① |
| 投資助言(投資顧問業の個人) | 要 | 投資助言業務の報酬(政令列挙) | 所令320① |
| 顧問料(元役員・有識者へのアドバイザリー) | ケースによる | 内容が経営診断・指導なら企業診断員。単なる名目的顧問料や、実態が雇用なら給与 | 所基通204-15 給与との区分 |
| 士業・専門資格(2号) | |||
| 弁護士・公認会計士・税理士(個人事務所) | 要 | 2号列挙 | 所法2号 |
| 税理士法人・弁護士法人・監査法人への支払い | 不要 | 内国法人への支払いは204条の対象外 | 所法204①柱書(居住者) 212③ |
| 社会保険労務士 | 要 | 2号列挙 | 所法2号 |
| 弁理士 | 要 | 2号列挙 | 所法2号 |
| 司法書士 | 要(1回1万円控除・20.42%段階なし) | 法文2号に列挙。同一人に1回に支払う金額から1万円を控除した残額×10.21% | 所法2号 所法205② 所令322 |
| 土地家屋調査士 | 要(1万円控除) | 法文2号 | 所法2号 所令322 |
| 海事代理士 | 要(1万円控除) | 2号列挙・控除あり | 所法2号 所令322 |
| 行政書士 | 不要(原則) | 2号にも政令にも列挙なし。例外: 建築確認申請等の書類作成・手続代理は政令の「建築代理士(…建築に関する申請若しくは届出の書類を作成し、又はこれらの手続を代理することを業とするものを含む)」として要 | 列挙外 所令320② |
| 不動産鑑定士・不動産鑑定士補 | 要 | 鑑定士は法文、鑑定士補は政令 | 所法2号 所令320② |
| 建築士(設計料) | 要 | 2号列挙。事務所未登録でも含む | 所法2号 所基通204-13 |
| 建築士に設計+施工を一括発注 | ケースによる | 設計部分を区分して源泉。設計部分が極めて少額なら省略可 | 所基通204-14 |
| 測量士・測量士補 | 要 | 測量士は法文、測量士補は政令。無資格業者でも有資格使用人を使う場合は含む | 所法2号 所令320② 所基通204-12 |
| 技術士・技術士補 | 要 | 技術士は法文、技術士補は政令(技術士と同一の業務を行う無資格者を含む。他法で制限された業務を除く) | 所法2号 所令320② 所基通204-17 |
| 火災損害鑑定人・自動車等損害鑑定人 | 要 | 政令列挙 | 所令320② 所基通204-16 |
| 士業に払う登録免許税・印紙代・手数料の実費 | 不要 | 本来納付すべき登録免許税等に充てるものと明らかなもの | 所基通204-11 |
| 士業への旅費・宿泊費 | ケースによる | 報酬に含めて源泉が原則。支払者が交通機関・ホテルに直接支払う通常必要な範囲は源泉不要 | 所基通204-4 |
| 計理士・会計士補 | 要 | 政令列挙 | 所令320② |
| 一般の記帳代行・経理代行(個人事業主へ) | 不要 | 2号・政令に列挙された職業の業務に該当しない(通常の記帳代行は列挙外)。税理士業務に当たる行為は税理士法の問題であり本表の対象外 | 列挙外 |
| 医療(3号) | |||
| 社会保険診療報酬支払基金から医師等への診療報酬 | 要(月20万円控除) | 3号。基金が支払うものに限る | 所法3号 所法205② |
| 健保組合・市町村国保・国保連合会が直接支払う診療報酬 | 不要 | 基金経由でないため該当しない | 所基通204-19 |
| 産業医の報酬(個人開業医へ) | ケースによる | 204条3号(社会保険診療報酬)とは別問題。204条の報酬源泉の対象ではないが、嘱託契約の内容によっては給与所得として給与の源泉が必要。「報酬名目なら源泉不要」と読まないこと | 給与との区分(所法28) |
| 講演・執筆を医師に依頼 | 要 | 1号(講演料・原稿料は法文) | 所法1号 |
| スポーツ・モデル・外交員・集金人(4号) | |||
| 職業野球選手・監督・コーチ・トレーナー・マネージャー(選手契約に基づく手当・賞金) | 要 | 4号 | 所法4号 所基通204-20 |
| 競馬の騎手 | 要 | 法文4号 | 所法4号 |
| プロサッカー・プロテニス・プロレスラー・プロゴルファー・プロボウラー・自動車レーサー(二輪・三輪含む)・自転車競技・小型自動車競走・モーターボート競走の選手 | 要 | 政令列挙(この9つで閉じている。「その他これらに類する」の受け皿はない) | 所令320③ 所基通204-20の2 |
| プロバスケ・プロバレー・卓球・eスポーツ・総合格闘技(キックボクシング等) | 不要(4号としては) | 所令320③に列挙なし→4号非該当。限定列挙の説明に一番効く例。給与・1号の指導料・5号の出演は別途検討 | 所令320③ |
| アマチュア選手への出場謝礼 | 不要 | プロ選手の業務でない。ただしスポーツ教室の指導料は1号「スポーツの指導」で要 | 列挙外 所令320① |
| 職業拳闘家 | 要(1回5万円控除・20.42%段階なし) | 法文4号。(支払額−5万円)×10.21% | 所法4号 所法205② 所令322 |
| ファッションモデル・広告モデル(撮影1回ごとの契約) | 要 | 法文4号「モデル」(政令で「雑誌、広告その他の印刷物にその容姿を掲載させて報酬を受ける者」を含む) | 所法4号 所令320③ |
| デパート等で常時役務を提供するマネキン | ケースによる | 職員の勤務状態に類似すれば給与として源泉して差し支えない | 所基通204-21 |
| 保険外交員(募集人・生保レディ) | 要(月12万円控除) | 4号「外交員」。固定給部分は給与 | 所法4号 所法205② 所基通204-22 |
| 外交員の報酬が固定給とそれ以外に区分されている | ケースによる | 固定給は給与、それ以外は外交員報酬 | 所基通204-22(2) |
| 外交員の報酬が区分されていない | ケースによる | 旅費等の負担状況などを総合勘案し、給与か報酬かを判定 | 所基通204-22(3) |
| 特約店の専属セールスマンにメーカーが払う取扱数量に応じた金員 | 要 | 外交員報酬に該当 | 所基通204-22の2 |
| 特約店セールスマンへの運動会・旅行・慶弔費 | 不要 | 課税しなくて差し支えない | 所基通204-22の3 |
| 生保代理店(個人)への募集手数料 | 要 | 外交員の業務に関する報酬 | 所基通204-23 注 |
| 保険料の集金手数料(団体代表者・代理店へ) | 不要 | 4号に該当しない | 所基通204-23 |
| 訪問販売の個人販売員(成果報酬) | ケースによる(要が多い) | 「外交員」の定義は法令・通達にない。事業主の委託で継続的に商品の販売勧誘を行い成果報酬を受ける者は外交員と見るのが実務上の理解 | 所法4号 |
| 個人への紹介手数料・営業代行の成功報酬 | ケースによる | 継続性・専属性・販売勧誘業務か・報酬体系を総合判断。単発だから不要と断定はしない | 所法4号 |
| 集金人(新聞・NHK等の集金委託) | 要(12万円控除) | 4号 | 所法4号 所法205② |
| 電力量計の検針人 | 要(12万円控除) | 4号 | 所法4号 |
| 芸能・出演(5号)——YouTube・配信を含む | |||
| テレビ・ラジオ番組への出演料 | 要 | 5号「ラジオ放送若しくはテレビジョン放送に係る出演」 | 所法5号 |
| テレビのクイズ番組・のど自慢の審査員謝礼 | 要 | 出演の報酬に含む | 所基通204-24 |
| 舞台・演劇・コンサートへの出演料(歌手・俳優・演奏家・落語家・漫才師等) | 要 | 政令の芸能(映画、演劇、音楽、音曲、舞踊、講談、落語、浪曲、漫談、漫才、腹話術、歌唱、奇術、曲芸、物まね)に係る出演 | 所法5号 所令320④ |
| 映画・演劇の監督・演出・振付・製作・編集 | 要 | 政令列挙。監修料(カット料)・選曲料も含む | 所令320④ 所基通204-26 |
| 芸能プロダクション(個人事業主)への出演料 | 要 | 芸能人の役務提供事業の報酬。他の芸能人を供給・あっせんして受ける対価も含む | 所法5号 所基通204-27 28 |
| 芸能プロが自ら主催する公演の入場料 | 不要 | 法文括弧書き「不特定多数の者から受けるものを除く」 | 所法5号 所基通204-28の4 |
| 広告制作を広告業者に依頼し、その対価にタレント出演料が含まれる | 不要 | 製作・放送・印刷物作成の対価は5号に該当しない(出演料の源泉は広告業者がタレントに支払う段階で行う) | 所基通204-28の3 |
| YouTuber(個人)への自社動画・イベント出演料(トーク・商品紹介・企画出演) | ケースによる | YouTubeは放送法上の「ラジオ放送・テレビジョン放送」ではなく、トークや商品紹介は政令の「芸能」にも当たらない → 列挙外。ただし①出演内容が歌唱・演奏・漫才・物まね等の「芸能」なら5号で要 ②相手が芸能人(タレント・芸人・歌手)で、芸能人の役務提供事業として出演するなら要 ③台本執筆分は1号で要。国税庁の公表見解は見当たらないため、列挙からの判定 | 所法5号 所令320④ 所基通204-28 |
| 自社YouTubeチャンネルに出演するタレントへの出演料 | ケースによる | 支払先が法人の芸能プロなら不要(大半はこれ)。タレント個人または個人事業の芸能プロに支払う場合は、芸能人の役務提供事業の報酬として要(媒体がYouTubeでも「芸能人の役務の提供に関して受ける対価」)。入口②は「その人が所令320⑤の芸能人(俳優・歌手・放送演技者等、閉じた列挙)に当たるか」で判定できる | 所法5号 所令320⑤ 所基通204-28 |
| ライブ配信者(ライバー)への配信出演謝礼 | ケースによる | YouTuberと同じ整理。歌枠・演奏配信なら芸能、雑談配信なら列挙外 | 所法5号 所令320④ |
| インフルエンサーへのPR投稿料(SNS) | ケースによる | PR投稿そのものは列挙外。ただし1つの契約に投稿文の執筆(1号)・写真撮影(1号)・容姿の掲載(4号モデルの検討)・動画出演(5号の可能性)・タレントとしての出演(5号)が混在しうるので一律判定しない | 列挙外 所法1号 4号 5号 |
| 声優(アニメ・ゲームの収録) | 要 | 映画(アニメを含む)の出演/吹込み | 所法5号 1号 |
| 料亭で客の求めに応じて軽易な芸を披露した者への祝儀(専属者を除く) | 不要 | 5号に含まれない | 所基通204-25 |
| 楽曲の作曲+演奏指揮を芸能事業者が一括して受ける対価 | ケースによる | 著作権対価と役務対価が契約上明確に区分され適正評価なら役務部分のみ5号。区分不能なら全額5号 | 所基通204-28の2 |
| 司会(MC) | ケースによる | 芸能人(放送演技者等)のMCは5号。一般の司会業は列挙外との整理もあるが、演芸的要素があれば芸能 | 所法5号 所令320⑤ |
| 展示会・モーターショー・受付のコンパニオン | 不要(6号としては) | 措法41の20の「バンケットホステス・コンパニオン」は「飲食を伴う会合において専ら客の接待等を行う者」に限られ、展示会コンパニオンは外れる。被写体になるなら4号モデルの検討 | 措法41の20 |
| ホステス等(6号) | |||
| キャバレー・ナイトクラブ・バー等のホステス(報酬制) | 要(5,000円×日数控除) | 6号 | 所法6号 所法205② 所令322 |
| バンケットホステス・コンパニオン(宴会派遣) | 要(同上) | ホテル・旅館・飲食店等で行われる飲食を伴う会合で専ら客の接待等を行う者を、6号のホステス等とみなす | 措法41の20 措令26の29 |
| ホストクラブのホスト(報酬制) | 要(5,000円×日数控除) | 6号の法文は「客に侍してその接待をすることを業務とするホステスその他の者」。性別ではなく業務で判定するため、ホストも該当。施設要件も「これらに類する施設」 | 所法6号 |
| 客からホステスに直接渡されるチップ | 不要 | バー等の経営者以外の者から支払われるもの(経営者を通じるものを除く) | 所法204②三 |
| 客が店を通じて支払う指名料・同伴料 | 要 | 経営者を通じて支払われるものは経営者を支払者とみなす | 所法204③ |
| 「計算期間の日数」の数え方 | — | 出勤日数ではなく暦日(最判平22.3.2) | 所令322 |
| 派遣会社(法人)経由で支払うコンパニオン料 | 不要 | 支払先が内国法人 | 所法204①柱書 |
| ホステスを雇用契約で雇う場合 | 給与 | 給与所得として給与の源泉 | 所法183条 |
| 契約金・賞金(7号・8号) | |||
| プロ選手・芸能人等との専属契約の契約金(一時金) | 要(100万円超は20.42%) | 7号「役務の提供を約することにより一時に取得する契約金」 | 所法7号 205① |
| 従業員の採用時に「専属」を約して一時に支払う契約金 | 要(7号) | 政令の契約金は「一定の者に専属して役務を提供する者が…専属を約することにより一時に受ける契約金」。雇用契約に基づく入社契約金も7号で源泉(通達「役務の提供の対価が給与等とされる者の受ける契約金」・タックスアンサーNo.2810。受給者側は雑所得)。転居実費の支度金は非課税旅費(所法9①四)で別扱い | 所令320⑥ 所基通204-29 |
| 広告宣伝のための賞金(キャンペーン懸賞・コンテスト賞金) | 要(50万円控除) | 8号「事業の広告宣伝のために賞として支払う金品」 | 所法8号 所法205② 所令322 |
| 金銭以外の賞品(車・家電等の物品) | 要(評価して50万円控除) | 「金品その他の経済上の利益」。評価は受けた日に譲渡したとした場合の通常の対価(所令321)。物品は通常の販売価額の60%相当で差し支えない旨の通達(所基通205-9・要照合) | 所令320⑦ 所令321 |
| 旅行招待など役務提供型の賞(金品との選択不可) | 不要 | 政令括弧書きで「旅行その他役務の提供を内容とするもので、金品との選択をすることができないもの」は除外。金品と選べるなら金額で対象 | 所令320⑦ |
| 社内の永年勤続表彰・社内コンテスト賞金 | 給与 | 従業員への支払いは給与(永年勤続の記念品・旅行招待は一定の条件で非課税。現物給与の非課税条件の一覧) | 所法28条 |
| 馬主に支払う競馬の賞金(個人・法人とも) | 要(控除: 賞金×20%+60万円) | 8号。法人馬主にも適用される唯一のケース | 所法8号 所令320⑦ 322 212③ |
| 直木賞・芥川賞等の文学賞の賞金 | 不要 | 原稿料に類似するが該当しない(8号の広告宣伝賞金にも該当しない) | 所基通204-6 表6 |
| 懸賞応募作品の入選者への少額賞金・読者投稿謝金(1回おおむね5万円以下) | 不要(省略可) | 源泉徴収をしなくて差し支えない | 所基通204-10 |
| その他・よく迷う支払い | |||
| プログラマー・システムエンジニア(開発委託) | 不要 | 列挙外 | 列挙外 |
| データ入力・事務代行・秘書代行 | 不要 | 列挙外 | 列挙外 |
| 清掃・運送・建設工事などの請負 | 不要 | 列挙外 | 列挙外 |
| 不動産の仲介手数料(個人の宅建業者へ) | ケースによる | 外交員に当たるかが論点。独立した宅建業者の仲介は列挙外と整理されることが多いが、特定の売主に専属して販売勧誘を行う形態は外交員になりうる | 所法4号 |
| 内国法人への支払い(全般) | 不要 | 204条は居住者個人が対象。法人は馬主賞金のみ | 所法204① 212③ |
| 人格のない社団等(研究会・劇団・楽団名義)への支払い | ケースによる | 法人税納付義務・定款等で団体性を立証できない限り204条を適用 | 所基通204-1 |
| 非居住者への報酬 | 別条文 | 212条(20.42%・租税条約)。本記事の対象外 | 所法212 |
| 謝礼・車代・記念品代の名目 | 要(性質で判定) | 名義にかかわらず報酬の性質があれば対象 | 所基通204-2 |
| 報酬の支払者が負担する旅費・宿泊費 | ケースによる | 報酬に含めて源泉が原則。支払者が交通機関・ホテルに直接支払う通常必要な範囲は源泉不要 | 所基通204-4 |
| 消費税込みの請求書 | 要(税込額が原則) | 税込額に10.21%。請求書で本体と消費税が明確に区分されていれば税抜額で計算可 | 平元直法6-1 |
| 現物(物品・権利)で支払う報酬 | ケースによる | 専属者(外交員・ホステス等)は給与の経済的利益に準じる。それ以外は評価して源泉、少額なら省略可 | 所基通204-3 |
| 源泉徴収を要しない旨の証明書を提示した芸能事業者 | 不要 | 5号の事業を営む居住者で、自ら主催して演劇の公演を行っていること等の要件を備え、税務署長の証明書を提示した者に限る | 所法206 |
| 支払者が「給与の源泉徴収義務のない個人」(従業員のいないフリーランス等)が1〜5・7・8号の報酬を支払う | 不要 | 204条2項2号。常時2人以下の家事使用人のみの個人(所法184)も同じ。フリーランスが別のフリーランスに原稿料を払う場合は源泉不要。6号だけはこの除外がなく、従業員のいない個人経営のバーでもホステス報酬は源泉が必要 | 所法204②二 三 184 |
| 決算で未払計上した報酬 | — | 204条は「支払の際」。未払計上時ではなく支払時に源泉。役員賞与の「みなし支払」(183②)のような規定は報酬にはない | 所法204① |
| 「手取り○円」で契約した報酬 | 要(逆算) | 税引手取額により支払う場合は、手取額を(1−0.1021)で割り戻して総額を求める。手取り10万円→総額111,370円・源泉11,370円。100万円超は算式が変わる | 所基通181〜223共-4 |
▶ 報酬ではなく「給与」と判定した場合の社会保険料額は社会保険料の早見表【令和8年度・都道府県別】で確認できます。
Gray Zones
判断が割れる支払い——なぜ割れるのか
動画の撮影・編集・ナレーション:「映画」にWeb動画を含めて読むか
施行令320条4項には「映画若しくは演劇の製作、…撮影、演奏、録音、編集」が明記されています。つまり撮影も編集も録音も条文にはあり、論点は「映画」の範囲だけです。映画館やテレビで流す作品用なら要。迷うのはYouTubeや企業サイト用のWeb動画で、著作権法2条3項の「映画の著作物」(視聴覚的効果+物への固定)を借用してWeb動画も映画と読む立場と、所得税法の「映画」を劇場・興行用に限定して読む立場があります。国税庁の公表見解は見当たらないため、当事務所では「ケースによる」とし、同じ人への支払いでも台本執筆分は原稿料(1号)で要、サムネイル制作はデザイン(1号)で要と分解して考えることをおすすめしています。
YouTuberへの出演料:5号には「2つの入口」がある
5号に当たるルートは2つあります。入口①は「映画・演劇・政令で定める芸能(音楽、舞踊、講談、落語、漫才、歌唱、奇術、物まね等)またはラジオ放送・テレビジョン放送に係る出演」。入口②は「政令で定める芸能人(俳優、映画監督、演出家、放送演技者、楽士、歌手、落語家など閉じた列挙)の役務提供を内容とする事業の報酬」です。
YouTubeは放送法上の放送ではなく、トークや商品紹介は政令の芸能にも当たらないので、一般のYouTuberへの企画出演料は入口①には入りません。一方、出演内容が歌唱・演奏・漫才なら入口①で要。相手が俳優・歌手など政令の芸能人で、その役務提供事業として出演するなら媒体がYouTubeでも入口②で要。つまり「YouTuberは芸能人かクリエイターか」という問いではなく、その支払いが買っている役務の中身で決まります。なお支払先が法人の芸能プロダクションなら、そもそも源泉徴収は不要です。
コンサルタント:肩書では判定しない
施行令320条2項の「企業診断員」には括弧書きで「企業経営の改善及び向上のための指導を行う者を含む」とあり、通達(204-15)は中小企業診断士に限らず経営士・経営コンサルタント・労務管理士等と称する者も含むとしています。したがって、企業の状況を調査・診断して経営改善を指導する役務なら「経営コンサルタント」でも「マーケティングコンサル」でも要。逆に、システム導入支援・広告運用・営業代行のような実行業務は経営診断ではないので列挙外です。契約書の役務内容で判定します。
Webサイト制作:デザイン部分だけが対象
見た目のデザイン(ビジュアル・UI・バナー・ロゴ)は1号のデザイン報酬で要。HTML/CSSコーディング・CMS構築・プログラム開発・サーバー設定は列挙外です。「制作一式150万円」のように区分のない請求では、通達(204-8)の考え方に沿って見積書・請求書でデザイン部分を区分してもらうのが実務的で、区分がなければデザイン報酬として扱われうる点に注意が必要です。
外交員:定義は法令にない
「外交員」の定義は法令にも通達にもありません。通達にあるのは外縁だけで、固定給部分は給与でそれ以外が外交員報酬(204-22)、メーカーが特約店の専属セールスマンに数量に応じて払う金員は外交員報酬(204-22の2)、保険料の集金手数料は非該当だが生保代理店への募集手数料は該当(204-23)。実務上は「事業主の委託を受けて継続的に商品・サービスの販売勧誘を行い、成果に応じた報酬を受ける者」と理解されており、保険募集人と訪問販売員が典型です。単発の紹介手数料や個人への営業代行は、継続性・専属性・勧誘業務か・報酬体系を総合して判断します。
▶ 海外在住の個人に支払う報酬は204条ではなく212条(非居住者)の話です。非居住者とは?居住者との違い・海外在住者の所得税と源泉徴収で整理しています。
Article 204
所得税法204条1項の8類型(参照用)
| 号 | 法文に列挙 | 政令(施行令320条)で追加 | 控除・税率 |
|---|---|---|---|
| 1号 | 原稿・さし絵・作曲・レコード吹込み・デザインの報酬、放送謝金、著作権(著作隣接権を含む)・工業所有権の使用料、講演料 | テープ・ワイヤーの吹込み、脚本、脚色、翻訳、通訳、校正、書籍の装丁、速記、版下(写真植字を除く)、印刷物掲載用の写真、技術・ノウハウの使用料、技芸・スポーツ・知識の教授・指導、投資助言業務 | 10.21%/100万円超の部分20.42% |
| 2号 | 弁護士、司法書士、土地家屋調査士、公認会計士、税理士、社会保険労務士、弁理士、海事代理士、測量士、建築士、不動産鑑定士、技術士 | 計理士、会計士補、企業診断員(経営改善の指導を行う者を含む)、測量士補、建築代理士(建築の申請書類作成・手続代理を業とする者を含む)、不動産鑑定士補、火災損害鑑定人、自動車等損害鑑定人、技術士補 | 10.21%/100万円超20.42%。司法書士・土地家屋調査士・海事代理士は1回1万円控除(20.42%段階なし) |
| 3号 | 社会保険診療報酬支払基金が支払う診療報酬 | — | 月20万円控除・10.21% |
| 4号 | 職業野球の選手、職業拳闘家、競馬の騎手、モデル、外交員、集金人、電力量計の検針人 | プロサッカー、プロテニス、プロレスラー、プロゴルファー、プロボウラー、自動車のレーサー、自転車競技、小型自動車競走、モーターボート競走の選手(この9つで閉じている) | 10.21%/100万円超20.42%。拳闘家は1回5万円控除、外交員・集金人・検針人は月12万円控除(いずれも20.42%段階なし) |
| 5号 | 映画・演劇・政令の芸能、ラジオ放送・テレビジョン放送に係る出演・演出・企画の報酬。芸能人の役務提供事業の報酬 | 芸能=音楽、音曲、舞踊、講談、落語、浪曲、漫談、漫才、腹話術、歌唱、奇術、曲芸、物まね。演出等=製作、振付け、舞台装置、照明、撮影、演奏、録音、編集、美粧、考証。芸能人=俳優、映画監督・舞台監督、演出家、放送演技者、音楽指揮者、楽士、舞踊家、講談師、落語家、浪曲師、漫談家、漫才家、腹話術師、歌手、奇術師、曲芸師、物まね師 | 10.21%/100万円超20.42% |
| 6号 | キャバレー・ナイトクラブ・バー等で客に侍して接待するホステスその他の者(ホストを含む) | 租税特別措置法41条の20でバンケットホステス・コンパニオンを追加 | 5,000円×日数控除・10.21% |
| 7号 | 役務提供を約して一時に取得する契約金 | 一定の者に専属して役務を提供する者が専属を約して一時に受ける契約金(雇用契約の入社契約金を含む) | 10.21%/100万円超20.42% |
| 8号 | 広告宣伝のための賞金、馬主が受ける競馬の賞金 | 賞として支払う金品その他の経済上の利益(金品と選べない旅行招待等を除く) | 賞金は50万円控除・10.21%。馬主は賞金×20%+60万円控除 |
Calculation
税率と計算(10.21%と100万円超の20.42%)
原則は支払額×10.21%(所得税10%+復興特別所得税0.21%)。同一人に対して1回に支払う金額が100万円を超える部分は20.42%になります。ただし控除のある区分(司法書士等・診療報酬・拳闘家・外交員等・ホステス等・賞金)にはこの20.42%の段階がありません。
| 区分 | 計算 |
|---|---|
| 原則(1号・2号・4号・5号・7号) | 支払額×10.21%。100万円超の部分は20.42% |
| 例:講演料150万円を1回で支払う | 100万円×10.21%+50万円×20.42%=102,100円+102,100円=204,200円 |
| 司法書士・土地家屋調査士・海事代理士 | (1回の支払額−1万円)×10.21% |
| 社会保険診療報酬 | (その月の支払額−20万円)×10.21% |
| 職業拳闘家 | (1回の支払額−5万円)×10.21% |
| 外交員・集金人・電力量計検針人 | (その月の支払額−12万円〔給与があればその分を差し引いた額〕)×10.21% |
| ホステス等 | (支払額−5,000円×計算期間の日数〔暦日。給与があれば控除〕)×10.21% |
| 広告宣伝のための賞金 | (賞金額−50万円)×10.21%。物品は評価額 |
| 「手取り○円」で契約した場合 | 総額=手取額÷(1−0.1021)。手取り10万円→総額111,370円・源泉11,370円(100万円超は算式が変わります) |
消費税は税込額に対して源泉徴収するのが原則ですが、請求書で本体価格と消費税が明確に区分されていれば税抜額で計算して差し支えありません。旅費・宿泊費は報酬に含めるのが原則で、支払者が交通機関やホテルに直接支払う通常必要な範囲のものは対象外です。
納期の特例が使える報酬・使えない報酬
納期の特例(半年ごとの納付)が使えるのは、給与と2号の士業報酬だけです。原稿料・講演料・デザイン料・出演料は特例の対象外で、翌月10日までに毎月納付します。納付書も違い、2号の士業報酬は「給与所得・退職所得等の所得税徴収高計算書」、1・4・5・6号などは「報酬・料金等の所得税徴収高計算書」を使います。
| 支払い | 納期の特例 |
|---|---|
| 給与・賞与・退職手当 | ○ |
| 税理士・弁護士・司法書士・社労士など2号の士業報酬(建築士・企業診断員も) | ○ |
| 原稿料・講演料・デザイン料(1号) | ×(毎月納付) |
| 外交員報酬・モデル料(4号) | × |
| 出演料(5号)・ホステス報酬(6号) | × |
| YouTuber等クリエイターへの支払い | 内容次第(1号・5号に当たれば×) |
Caveats
実務で間違いが起きやすい9つのポイント
① 法人への支払いに源泉していないか
税理士法人・弁護士法人・デザイン会社・制作会社への支払いに源泉徴収は不要です(例外は馬主法人の競馬賞金のみ)。これは調査で指摘される性質のものではなく、支払側が手間と資金繰りで損をしているケースです。ただし支払調書は法人宛でも提出が必要です(源泉税額0で提出)。
② 給与と報酬の境界
最高裁昭和56年4月24日判決(弁護士顧問料事件)の基準は、指揮命令に服するか、時間的・空間的拘束があるか、自己の計算と危険において行っているか。外交員・モデル・講師・産業医で頻出します。元国税調査官の立場で言えば、調査で「報酬」が「給与」に認定されるのはこの基準を外したときで、契約書の名称では決まりません。
▶ 給与と判定した場合の源泉徴収は給与のルートです。通勤手当・食事・社宅など現金以外で支給する給与(現物給与)の非課税枠は現物給与の非課税限度額 早見表【2026年4月改正対応】で整理しています。
③ 消費税は税込で判定するのが原則
請求書で本体と消費税が区分されているときだけ税抜計算ができます。区分のない請求書に税抜額で源泉していると徴収不足になります。
④ 名目ではなく性質で判定
謝礼・車代・取材費・記念品代という名目でも、原稿料や講演料の性質があれば対象です(所基通204-2)。
⑤ 納期の特例は2号だけ
士業報酬と同じ感覚で原稿料・講演料を半年ごとに納めていると、毎月分が不納付加算税の対象になります。実務でよく見る誤りです。
⑥ 100万円超は「1回に支払う金額」で判定
契約上の分割払いは各回の支払額で判定するのが条文の文理です。前渡金や仮払後の精算は通達(205関係)の扱いを確認してください。
⑦ 手取り契約の割戻し漏れ
「手取り10万円で」という契約は、10万円に10.21%を掛けるのではなく、10万円を(1−0.1021)で割り戻した111,370円が総額で、源泉税額は11,370円です。
⑧ 支払時に源泉する
204条は「支払の際」。決算で未払計上した原稿料は、支払ったときに源泉します。役員賞与のような「みなし支払」の規定は報酬にはありません。
⑨ 源泉漏れの責任は支払者
徴収漏れは支払者が納付義務を負い(所法221条)、受給者に求償します(222条)。不納付加算税は法定納期限から1か月以内の納付で、直前1年に遅滞がなければ課されません。源泉の過不足は支払者と国の間で精算し、受給者が確定申告で是正することはできません(最高裁平成4年2月18日判決)。
▶ 従業員を雇う側の社会保険・労働保険を含めた総負担額は従業員を1人雇う費用はいくら?会社負担の早見表にまとめています。
FAQ
よくある質問
出典・参考(2026年9月確認)