Assumptions
試算の前提(令和8年分・東京23区・単身)
- 個人事業のまま:事業の利益から青色申告特別控除65万円を引いた事業所得に、所得税(復興特別所得税込み)・住民税・国民健康保険料・国民年金保険料・個人事業税がかかるものとして計算しています。国民健康保険は東京23区の統一保険料率・単身世帯の標準ケース(軽減措置なし)、個人事業税は事業主控除290万円・税率5%の業種です。
- 法人成り:同じ利益を法人が受け取り、本人に毎月同額の役員報酬を払います(賞与なし・配偶者への役員報酬なし)。社会保険は協会けんぽ東京支部の令和8年度料率と厚生年金・子ども・子育て拠出金、法人は東京23区の中小法人(資本金1,000万円以下)として、法人税・地方法人税・法人事業税・特別法人事業税・法人住民税(均等割年7万円を含む)を計算しています。役員報酬には本人の所得税・住民税がかかります。
- 税制:所得税は令和8年分(基礎控除・給与所得控除の令和8・9年分の上乗せを反映)、住民税は令和8年の所得に対する令和9年度分で、均等割と森林環境税の年5,000円を含みます。
- 差額の出し方:「個人事業のままの税・社会保険料の合計」から「法人成りの税・社会保険料の合計(本人負担と会社負担の社会保険料、本人の所得税・住民税、法人税等)」を引いた額です。プラスなら法人成りのほうが負担が軽くなります。
- 会社に残るお金:役員報酬と会社負担の社会保険料、法人税等を払ったあとに会社に残るお金も、手取りに含めて比べています(シミュレーターと同じ考え方)。表の金額は万円未満を四捨五入しています。
▶ 売上・経費・役員報酬を自分の数字で入れて、明細まで確かめたい場合は法人成りシミュレーター(令和8年版)で計算できます。
▶ 個人事業のままの場合の手取りと、所得税・住民税・個人事業税・国民健康保険・国民年金の内訳は、個人事業主・フリーランスの手取り早見表で利益別に確認できます。
▶ 法人側の税金(法人税・地方法人税・事業税・住民税)が所得ごとにいくらになるかは、法人税の早見表で税目別に確認できます。
Quick Reference
法人成りの分岐点 早見表(40歳未満・介護保険なし)
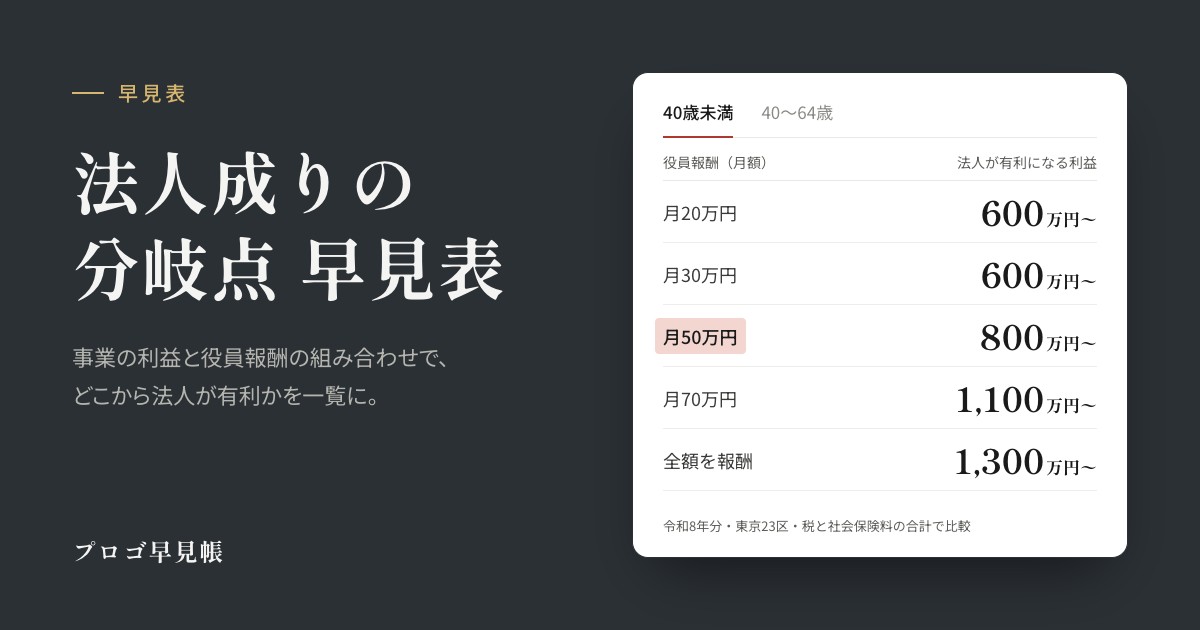
行は事業の利益、列は法人成りしたあとに本人へ払う役員報酬の月額です。マスの数字は、個人事業のままと比べた税金と社会保険料の年間の差(万円)で、+は法人成りのほうが軽く、−は個人事業のままのほうが軽いことを示します。色の濃いマスが、その報酬で法人成りが有利に変わる行(分岐点)です。薄いグレーの数字は、役員報酬と会社負担の社会保険料が利益を上回り、会社が赤字になる組み合わせです。報酬を払うには、別にお金を会社へ入れる必要があります。この赤字は青色申告なら翌年以降に繰り越して法人税等を減らせますが、表は1年分だけで比べています。
| 事業の利益(売上−経費・年) | 個人事業のまま(税・社保の合計・年) | 法人成り後に本人へ払う役員報酬(月額) | 全額を報酬(利益を使い切る額) | |||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 20万円 | 30万円 | 40万円 | 50万円 | 60万円 | 70万円 | 80万円 | 90万円 | 100万円 | 120万円 | |||
| 400万円 | 97万 | −17 | −33 | −83 | −129 | −185 | −242 | −287 | −333 | −383 | −501 | −26月29万 |
| 500万円 | 129万 | −7 | −20 | −50 | −96 | −153 | −209 | −255 | −301 | −351 | −469 | −29月36万 |
| 600万円 | 173万 | +14 | 互角 | −18 | −53 | −109 | −166 | −211 | −257 | −308 | −425 | −22月44万 |
| 700万円 | 215万 | +34 | +21 | +2 | −13 | −67 | −123 | −169 | −215 | −265 | −382 | −12月51万 |
| 800万円 | 259万 | +53 | +42 | +24 | +8 | −23 | −79 | −125 | −171 | −221 | −339 | −17月58万 |
| 900万円 | 302万 | +71 | +61 | +44 | +29 | +3 | −37 | −82 | −128 | −178 | −296 | −16月66万 |
| 1,000万円 | 343万 | +87 | +77 | +62 | +47 | +21 | −5 | −41 | −87 | −137 | −255 | −13月73万 |
| 1,100万円 | 382万 | +98 | +90 | +75 | +63 | +37 | +11 | −7 | −48 | −99 | −216 | −11月81万 |
| 1,200万円 | 426万 | +105 | +110 | +95 | +83 | +59 | +33 | +15 | −4 | −55 | −172 | −2月89万 |
| 1,300万円 | 474万 | +117 | +123 | +119 | +106 | +84 | +59 | +41 | +24 | −6 | −123 | +5月97万 |
| 1,400万円 | 523万 | +129 | +135 | +137 | +130 | +107 | +84 | +68 | +50 | +28 | −75 | +17月105万 |
| 1,500万円 | 572万 | +141 | +147 | +148 | +153 | +131 | +108 | +94 | +76 | +54 | −26 | +16月113万 |
| 1,600万円 | 621万 | +153 | +159 | +160 | +164 | +155 | +132 | +117 | +103 | +81 | +20 | +17月121万 |
| 1,800万円 | 718万 | +176 | +182 | +184 | +188 | +182 | +174 | +165 | +151 | +132 | +72 | +15月137万 |
| 2,000万円 | 815万 | +200 | +206 | +208 | +212 | +205 | +198 | +199 | +198 | +179 | +125 | +25月153万 |
| 2,500万円 | 1,105万 | +306 | +312 | +314 | +318 | +311 | +304 | +304 | +305 | +301 | +277 | +87月195万 |
| 3,000万円 | 1,400万 | +403 | +411 | +425 | +429 | +423 | +415 | +416 | +416 | +412 | +388 | +98月237万 |
※ 「全額を報酬」の列の下段は、その利益で払える役員報酬の月額(会社負担の社会保険料を含めて利益を使い切る額)。差額には会社に残るお金も含みます。
詳しく見る:会社に残るお金(法人税等を払ったあと・40歳未満)
上の表の差額には、役員報酬と会社負担の社会保険料、法人税等を払ったあとに会社に残るお金が含まれています。報酬を低くした列ほど差額が大きく見えるのは、このお金が増えるためです。たとえば利益1,000万円で報酬を月20万円にすると差額は+87万円ですが、そのうち約548万円は会社の中に残っていて、個人で使うには報酬・配当・退職金などとして受け取る必要があります。薄いグレーのマイナスは会社が赤字になる組み合わせで、赤字の額に法人住民税の均等割(年7万円)を加えた、会社からの持ち出しです。
| 事業の利益(売上−経費・年) | 役員報酬(月額) | |||||||||
|---|---|---|---|---|---|---|---|---|---|---|
| 20万円 | 30万円 | 40万円 | 50万円 | 60万円 | 70万円 | 80万円 | 90万円 | 100万円 | 120万円 | |
| 400万円 | 90万 | −19万 | −159万 | −294万 | −430万 | −564万 | −689万 | −814万 | −940万 | −1,194万 |
| 500万円 | 168万 | 61万 | −59万 | −194万 | −330万 | −464万 | −589万 | −714万 | −840万 | −1,094万 |
| 600万円 | 245万 | 139万 | 31万 | −94万 | −230万 | −364万 | −489万 | −614万 | −740万 | −994万 |
| 700万円 | 322万 | 216万 | 108万 | 3万 | −130万 | −264万 | −389万 | −514万 | −640万 | −894万 |
| 800万円 | 397万 | 294万 | 186万 | 80万 | −30万 | −164万 | −289万 | −414万 | −540万 | −794万 |
| 900万円 | 473万 | 369万 | 263万 | 158万 | 53万 | −64万 | −189万 | −314万 | −440万 | −694万 |
| 1,000万円 | 548万 | 444万 | 340万 | 236万 | 130万 | 26万 | −89万 | −214万 | −340万 | −594万 |
| 1,100万円 | 620万 | 520万 | 415万 | 313万 | 208万 | 104万 | 7万 | −114万 | −240万 | −494万 |
| 1,200万円 | 683万 | 595万 | 490万 | 388万 | 286万 | 182万 | 85万 | −14万 | −140万 | −394万 |
| 1,300万円 | 746万 | 659万 | 565万 | 463万 | 361万 | 259万 | 162万 | 65万 | −40万 | −294万 |
| 1,400万円 | 810万 | 723万 | 635万 | 538万 | 436万 | 336万 | 240万 | 143万 | 45万 | −194万 |
| 1,500万円 | 873万 | 786万 | 698万 | 612万 | 512万 | 411万 | 317万 | 220万 | 122万 | −94万 |
| 1,600万円 | 936万 | 849万 | 761万 | 675万 | 587万 | 486万 | 392万 | 298万 | 200万 | 3万 |
| 1,800万円 | 1,062万 | 975万 | 887万 | 802万 | 716万 | 631万 | 542万 | 448万 | 354万 | 158万 |
| 2,000万円 | 1,189万 | 1,102万 | 1,014万 | 928万 | 842万 | 758万 | 679万 | 599万 | 504万 | 313万 |
| 2,500万円 | 1,505万 | 1,418万 | 1,330万 | 1,244万 | 1,158万 | 1,074万 | 995万 | 915万 | 836万 | 675万 |
| 3,000万円 | 1,806万 | 1,721万 | 1,646万 | 1,560万 | 1,474万 | 1,390万 | 1,311万 | 1,231万 | 1,152万 | 991万 |
Quick Reference
法人成りの分岐点 早見表(40〜64歳・介護保険あり)
40〜64歳は、個人事業のままなら国民健康保険の介護分が、法人成りなら健康保険の介護保険料が加わります。どちらにもかかるため、差額が動くのは多くのマスで数万円(最大で約9万円)で、分岐点の行は40歳未満とすべて同じです。
| 事業の利益(売上−経費・年) | 個人事業のまま(税・社保の合計・年) | 法人成り後に本人へ払う役員報酬(月額) | 全額を報酬(利益を使い切る額) | |||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 20万円 | 30万円 | 40万円 | 50万円 | 60万円 | 70万円 | 80万円 | 90万円 | 100万円 | 120万円 | |||
| 400万円 | 104万 | −12 | −31 | −83 | −130 | −187 | −246 | −293 | −340 | −392 | −512 | −23月29万 |
| 500万円 | 138万 | 互角 | −16 | −49 | −96 | −153 | −212 | −259 | −306 | −358 | −478 | −26月36万 |
| 600万円 | 182万 | +21 | +5 | −15 | −52 | −110 | −168 | −215 | −262 | −314 | −434 | −20月43万 |
| 700万円 | 227万 | +42 | +27 | +7 | −9 | −65 | −124 | −171 | −218 | −269 | −390 | −9月51万 |
| 800万円 | 271万 | +62 | +49 | +29 | +13 | −21 | −79 | −126 | −173 | −225 | −345 | −13月58万 |
| 900万円 | 314万 | +80 | +68 | +50 | +33 | +6 | −37 | −83 | −131 | −182 | −302 | −13月65万 |
| 1,000万円 | 354万 | +95 | +83 | +66 | +51 | +24 | −4 | −43 | −90 | −142 | −262 | −8月73万 |
| 1,100万円 | 393万 | +106 | +97 | +80 | +67 | +40 | +12 | −7 | −52 | −103 | −223 | −7月81万 |
| 1,200万円 | 435万 | +112 | +115 | +98 | +85 | +60 | +32 | +13 | −9 | −61 | −181 | −4月89万 |
| 1,300万円 | 484万 | +124 | +128 | +122 | +108 | +85 | +58 | +40 | +21 | −12 | −132 | +2月96万 |
| 1,400万円 | 533万 | +136 | +140 | +140 | +132 | +109 | +84 | +66 | +47 | +24 | −84 | +13月104万 |
| 1,500万円 | 581万 | +148 | +152 | +152 | +155 | +133 | +108 | +92 | +73 | +50 | −35 | +13月112万 |
| 1,600万円 | 630万 | +159 | +164 | +164 | +167 | +156 | +131 | +116 | +100 | +76 | +14 | +14月120万 |
| 1,800万円 | 727万 | +183 | +188 | +188 | +191 | +184 | +175 | +164 | +148 | +128 | +66 | +9月136万 |
| 2,000万円 | 825万 | +207 | +211 | +212 | +215 | +207 | +199 | +198 | +195 | +175 | +119 | +19月152万 |
| 2,500万円 | 1,113万 | +311 | +316 | +316 | +319 | +312 | +303 | +303 | +302 | +297 | +271 | +82月194万 |
| 3,000万円 | 1,409万 | +408 | +415 | +427 | +430 | +423 | +414 | +414 | +413 | +408 | +382 | +93月236万 |
※ 介護保険料は、協会けんぽ・国民健康保険とも、40歳の誕生日の前日が属する月の分から加わります。
3 Points
分岐点は役員報酬の決め方で動く:表の読み方3つ
同じ利益でも、役員報酬をいくらにするかで結論が入れ替わります。利益1,000万円なら、利益のほぼ全額を報酬で受け取ると個人事業のままのほうが13万円軽く、報酬を月20万円に抑えると法人成りのほうが87万円軽くなります。
100万円刻みの表で、差額がプラスに変わる行をつないだもの。月60万円は利益800万円では報酬を払いきれないため、払える最初の行(900万円)で有利になっています
① 利益のほぼ全額を報酬で受け取ると、分岐点は利益1,300万円前後
法人成りの主な利点は、役員報酬に給与所得控除(最大195万円)が使えることと、個人事業税がかからなくなることです。一方で、健康保険と厚生年金の保険料は本人負担と会社負担を合わせて報酬のおよそ3割(標準報酬月額の上限まで)かかります。利益を全部報酬で受け取ると社会保険料の重さが上回りやすく、この前提では利益1,200万円までは個人事業のままのほうが軽くなります。
② 報酬を抑えて会社に残すほど、分岐点は下がる
会社に残した利益には社会保険料がかからず、法人税等(中小法人の軽減税率)だけがかかります。報酬を月50万円にすると利益800万円、月30万円なら利益600万円前後から法人成りが有利になります。報酬をかなり低くして社会保険料を抑える考え方はマイクロ法人の設立ガイドで取り上げています。
③ 会社に残したお金を受け取るときにも税金がかかる
表の差額は、会社に残ったお金も手取りとして数えています。このお金を個人で使うには、翌期以降の役員報酬、配当、退職金などとして受け取る必要があり、そのときに所得税・住民税がかかります。退職金は退職所得控除を引いた残りの2分の1に課税されますが、役員としての勤続年数が5年以下の場合は2分の1になりません。役員退職金の手取りの目安は役員退職金の早見表で引けます。
Beyond the Table
この表に入っていない、でも判断を左右すること
早見表は税金と社会保険料の差だけを比べています。実際に法人成りするかどうかは、次の点を合わせて決まります。
- 法人だから使える手段:役員社宅(会社が借りた住宅を役員に貸す)、出張旅費規程にもとづく日当、役員退職金など、法人にすると使える手段があり、差額はこの表より広がることがあります。社宅の家賃の決め方は役員社宅の賃貸料相当額の解説と役員社宅シミュレーターで確かめられます。
- 消費税:法人成りのタイミングやインボイス登録の有無で、課税事業者になるかどうかが変わります。
- 社会保険:法人は社長1人でも原則として健康保険・厚生年金に加入します。保険料が増える一方で、将来の厚生年金にも反映されます。
- 役員報酬を決める期限:事業年度開始の日から3か月以内に決め、その年度は原則として毎月同額にします(定期同額給与)。手取りから報酬を逆算するなら役員報酬の手取り逆算シミュレーターが使えます。
- 設立と維持の費用:登記の費用、税理士報酬、社会保険の手続きなど、法人を持つための費用は表に含めていません。
- 個人事業税がかからない業種:個人事業のままの負担が表より軽くなるため、分岐点は表より上がります。
- 配偶者への役員報酬:家族に報酬を払って所得を分けると結果が変わります。シミュレーターで配偶者の報酬を入れて試算できます。
詳しく見る:東京23区以外にお住まいの場合
地域で変わるのは主に、協会けんぽの健康保険料率(都道府県ごと)、国民健康保険料(市区町村ごと)、住民税の均等割(神奈川県の水源環境保全税などの上乗せ)です。国民健康保険料は市区町村によって料率や上限の構成が違うため、個人事業のままの負担は数万円前後することがあります。差額が大きいマスでは有利・不利が入れ替わることはほとんどありませんが、分岐点のすぐ近く(差額が±10万円程度)のマスは、お住まいの地域の料率で確かめてください。法人事業税・法人住民税は中小法人の標準的な税率で計算しています。
▶ 税額以外の判断材料と、設立前後に決めることの順番は、法人成りの目安と手順にまとめています(18項目のチェックリストつき)。
FAQ
よくある質問
▶ 会社設立・法人成りの手続きから経理の立ち上げまでの支援内容は、会社設立・開業支援のページにまとめています。