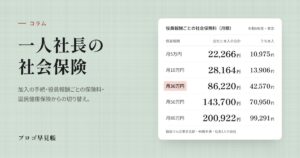
「社会保険料の負担が重すぎる」「手取りをもっと増やしたい」——個人事業主・フリーランスの方が検討されるテーマのひとつが「マイクロ法人」です。うまく設計すれば社会保険料と税金の合計負担を下げられる一方、事業実態を伴わない形だけの法人は、税務では所得の分散を否認され、社会保険では被保険者資格そのものを認められないリスクがある、判断の難しいテーマでもあります。
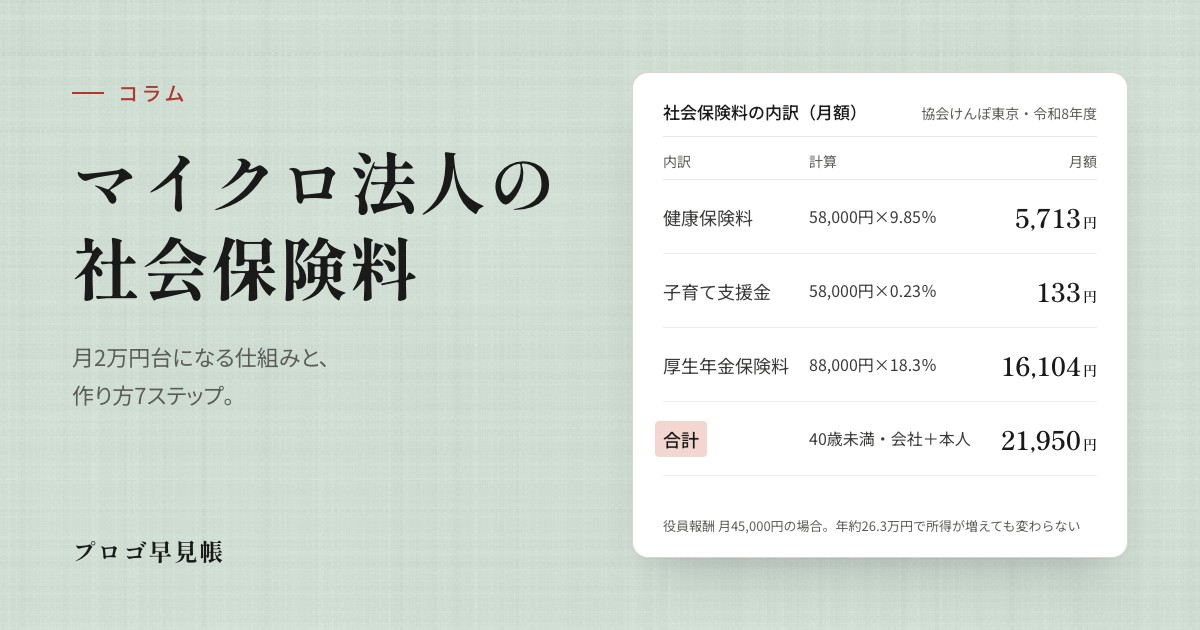
最初に結論だけお伝えします。マイクロ法人の社会保険料は「所得」ではなく役員報酬の額で決まり、役員報酬を月45,000円に設定した場合(後述のとおり、月63,000円未満であれば保険料は同額です)、会社負担と本人負担を合わせて月21,950円・年間約26.3万円(40歳未満・協会けんぽ東京支部の令和8年度料率、令和8年4月分から加わった子ども・子育て支援金を含む)に固定されます。個人事業の所得がその後いくら増えても、この金額は所得に連動しません(変わるとすれば料率の改定によってです)。役員報酬そのものにかかる所得税・住民税は、令和8年分・令和9年分なら月61,666円(年74万円)以下で0円です。個人事業のまま国民健康保険・国民年金を払う場合と比べると、東京都特別区の令和8年度料率・40歳未満・単身という前提で、所得200万円なら年約18.5万円、所得500万円なら年約50万円の差になります(保険料だけの比較で、法人の維持コストを差し引く前の当事務所の試算です。「年収いくらから得になるか」の章で維持コストを引いた残りまで見ます)。
作り方も先にお伝えすると、手続きは7ステップ、設立実費は電子定款を使えば合同会社で約6〜10万円(市区町村の特定創業支援等事業の証明書があれば登録免許税が半額)、登記完了までの目安は1〜2週間(管轄法務局によります)、そのあとの社会保険への加入と国民健康保険の脱退までがワンセットです。
本記事では、この金額がどう決まるのかを等級表から順に説明したうえで、年収いくらから得になるか、役員報酬をいくらにするか、作り方7ステップと設立後1年の手続き、そして令和8年3月18日に厚生労働省が出した通知(同年9月14日に一部改正)を含めて、2026年10月時点の制度にもとづいて解説します。
この記事でわかること
- マイクロ法人と「個人事業との二刀流」のしくみ
- 社会保険料が月いくら・年いくらになるのか(実額と計算根拠)
- 国民健康保険・国民年金と比べて何がどう変わるのか(扶養の扱いを含む)
- 年収(所得)いくらから得になるのか——維持コストを引いた残りの目安
- 役員報酬をいくらにするか——保険料が変わらない帯、0円が成立しない理由、売上がまだない法人の扱い
- 作り方7ステップと費用の内訳、設立後1年に出す書類のカレンダー、年間の維持費
- 消費税とインボイス——免税期間、登録の要否、2割特例のあとの選択
- 令和8年3月18日の厚労省通知(9月14日改正)で示された、役員の被保険者資格の判断基準
- やめるときの手続きと費用
この記事で使う早見表と無料ツール
本記事の数字は次の道具で確かめられます。読みながら手元の数字に置き換えてください。
| 道具 | 確かめられること | 読む章 |
|---|---|---|
| かんたん計算(この記事の中) | 役員報酬と個人事業の所得を入れて、個人のままと二刀流の年間の保険料負担を比較 | 社会保険料はいくら |
| 社会保険料の早見表 | 標準報酬月額の等級ごとの保険料(本人・会社・都道府県別) | 社会保険料はいくら |
| 個人事業主の手取り早見表 | 個人事業のままの国民健康保険・国民年金・税金と手取り | 年収いくらから |
| 役員報酬の手取り早見表/手取り逆算シミュレーター | 役員報酬を上げたときの手取りと社会保険料 | 役員報酬をいくらに |
| 法人税の計算シミュレーター | 法人側にかかる法人税・住民税(均等割を含む)・事業税 | 年収いくらから/維持費 |
| 法人成りシミュレーター | 個人事業をやめて事業をまるごと法人へ移す場合の税・社会保険料・手取り | 二刀流かフル法人成りか |
Basics
マイクロ法人とは——「二刀流」で負担を最適化するしくみ
マイクロ法人とは、経営者1人(またはごく少人数)で運営する小規模な法人のことです。本記事で扱うのは、個人事業を残したまま、別の事業でマイクロ法人を設立する「二刀流」と呼ばれる形です。
ポイントは社会保険にあります。法人の役員になると、国民健康保険・国民年金に代わって健康保険・厚生年金(社会保険)に加入します。社会保険料は役員報酬の額を基準に決まるため、役員報酬を低く設定すれば、個人事業でどれだけ稼いでいても社会保険料は低い水準に抑えられます。国民健康保険料が所得に応じて上がっていくのと対照的です。
本業の稼ぎは個人事業で確保しつつ、社会保険はマイクロ法人側で最低水準の役員報酬にもとづいて加入する——これが二刀流の基本設計です。ただし後述のとおり、個人事業と法人の事業内容が同一では成立しません。
※個人事業と法人の事業内容が明確に区分できていることが前提です(同一の事業では成立しません)
なお、法人の事業所で常時従業員(報酬を受ける役員を含みます)を使用するものは、業種や人数にかかわらず社会保険の強制適用事業所です(健康保険法3条3項2号、厚生年金保険法6条1項2号)。社長ひとりの会社でも「入るかどうか」を選べません。この点は、マイクロ法人を「社会保険の入り口を作る手段」として使えることの裏返しでもあります。
▶ 個人事業をやめて事業をまるごと法人へ移す「法人成り」と迷っている方は、法人成りの目安と手順で分岐点とタイミングを先に確認してください。本記事の二刀流は、本業を個人事業に残す前提です。
Premiums
マイクロ法人の社会保険料はいくら?——等級表の「下限」で決まる
本記事の中心はここです。社会保険料は報酬の額そのものではなく、報酬月額を等級(標準報酬月額)に当てはめて計算します。そして、この等級表には下限があります。
役員報酬と個人事業の所得を入れると、①個人事業のまま(国民年金+国民健康保険)と②二刀流(マイクロ法人の社会保険)の年間負担を比較します。協会けんぽ東京支部・令和8年度の料率と、東京都特別区の国民健康保険料率で試算します。
| 年間の負担 | ①個人事業のまま | ②二刀流 |
|---|---|---|
| 計算中… | — | — |
| ②マイクロ法人の社会保険料の内訳 | |||
|---|---|---|---|
| 内訳 | 計算 | 月額 | 年額 |
| 計算中… | — | — | — |
※標準報酬月額は健康保険・厚生年金それぞれの等級表で別に決まります。子ども・子育て拠出金(厚生年金の標準報酬月額×0.36%・会社のみ負担)は含めていません。国民健康保険料は東京都特別区の統一保険料率・単身世帯・所得割の標準ケースで、軽減措置は反映していません。市区町村により料率が異なります。実際の報酬額は、法人側の業務の内容・量と釣り合っていることが前提です。
まず役員報酬を等級(標準報酬月額)に当てはめる
| 制度 | いちばん下の等級 | 対象となる報酬月額 | 根拠 |
|---|---|---|---|
| 健康保険 | 第1級:標準報酬月額 58,000円 | 63,000円未満 | 健康保険法40条1項 |
| 厚生年金保険 | 第1級:標準報酬月額 88,000円 | 93,000円未満 | 厚生年金保険法20条1項 |
※保険料は協会けんぽ東京支部・令和8年度・40歳未満(会社負担+本人負担の合計)。93,000円より右は縮尺どおりではありません。
つまり、役員報酬を月10,000円にしても月45,000円にしても、健康保険は58,000円・厚生年金は88,000円の等級として扱われ、保険料は同じになります。「限界まで下げれば下げるほど安くなる」わけではない、という点がまず重要です。
言い換えると、役員報酬が月63,000円未満であれば、健康保険・厚生年金とも最下等級のままで保険料は変わりません。45,000円でも60,000円でも社会保険料は同額で、報酬として支払った分だけ法人の損金は増えます。社会保険料を最小にしながら法人の損金を確保するという観点では、63,000円の直下がひとつの目安になります。所得税・住民税まで含めると、令和8年分・令和9年分は月61,666円(年74万円)以下が目安です(「役員報酬をいくらにするか」の章)。ただし報酬額は、法人側の業務の内容・量と釣り合っていることが前提です(後述の令和8年3月18日通知を参照)。なお本記事の試算は、計算例として月45,000円を置いています。実際にいくらに設定するかは、法人側の業務実態と資金繰りをふまえて個別に決める必要があります(「役員報酬をいくらにするか」の章)。
なお、「マイクロ法人の社会保険料は最低いくらになるのか」という観点で言い直すと、役員報酬を支払う以上、月21,950円(40歳未満・会社負担+本人負担の合計)が下限です。健康保険は標準報酬月額58,000円、厚生年金は88,000円が最下等級で、それより下の等級が存在しないためです。役員報酬を0円にすれば保険料もかかりませんが、その場合は社会保険の被保険者として取り扱われず、国民健康保険・国民年金に残ることになります。最低額を狙うなら、報酬を限界まで削るのではなく、保険料が変わらない範囲で高めに取る——同じ保険料で法人の損金と手取りだけが増えるためです。
次に令和8年度の料率を掛ける
令和8年度の料率は次のとおりです。協会けんぽの健康保険料率は毎年3月分(4月納付分)から見直されます。東京支部は令和8年度に9.91%から9.85%へ引き下げられました。子ども・子育て支援金率は令和8年4月分(5月納付分)からの適用です。
- 健康保険料率(協会けんぽ東京支部):9.85%
- 介護保険料率(40歳〜64歳の方のみ加算・全国一律):1.62%
- 子ども・子育て支援金率:0.23%(令和8年4月分=5月納付分から。全国一律で、年齢を問わず健康保険の被保険者全員に加算されます)
- 厚生年金保険料率:18.3%(平成29年9月分以降、固定)
▶ 標準報酬月額の全50等級ごとの保険料額(本人負担・会社負担・勤務地の都道府県別)は、社会保険料の早見表【令和8年度・都道府県別】で一覧できます。
合計するといくらになるか
役員報酬を月45,000円に設定した場合(協会けんぽ東京支部・令和8年度)の金額です。会社負担分と本人負担分の合計で示しています。ひとり社長のマイクロ法人では会社負担分も実質的にご自身の財布から出るためです。
| 内訳 | 計算 | 月額 | 年額 |
|---|---|---|---|
| 健康保険料(40歳未満) | 58,000円 × 9.85% | 5,713円 | 68,556円 |
| 子ども・子育て支援金 | 58,000円 × 0.23% | 133円 | 1,596円 |
| 厚生年金保険料 | 88,000円 × 18.3% | 16,104円 | 193,248円 |
| 合計(40歳未満) | — | 21,950円 | 約26.3万円 |
| 介護保険料(40〜64歳の方) | 58,000円 × 1.62% | +940円 | +11,280円 |
| 合計(40〜64歳) | — | 22,890円 | 約27.5万円 |
協会けんぽ東京支部・令和8年度/標準報酬月額は健康保険58,000円・厚生年金88,000円
国民健康保険・国民年金と比べるとどうなるか
比較の相手は、個人事業主のままだったときに払う国民年金保険料と国民健康保険料です。なお下表には基礎となる金額が2つ出てきます。同じ役員報酬でも、健康保険は標準報酬月額58,000円、厚生年金は88,000円と、当てはまる等級が制度ごとに別に決まるためです(前掲の等級表をご覧ください)。
| 項目 | 個人事業のまま(国保+国民年金) | 二刀流(マイクロ法人の社会保険) | 差 |
|---|---|---|---|
| 年金の保険料 | 国民年金 年215,040円(定額。所得に関係なく同額) | 厚生年金 年193,248円(標準報酬月額88,000円) | マイクロ法人が年21,792円安い |
| 年金の給付 | 老齢基礎年金のみ | 老齢基礎年金+老齢厚生年金の上乗せ | 1年の加入につき年約5,788円の上乗せ(10年で年約5.8万円)。会社員時代など他の期間の分は当時の標準報酬で計算されます |
| 医療の保険料 | 国民健康保険。前年の所得に応じて増える | 健康保険料+子ども・子育て支援金で年70,152円に固定。所得が増えても変わらない | 所得が増えるほど差が開く |
| 医療の保険料の上限 | 賦課限度額 年96万円(40〜64歳は113万円) | 年70,152円。そもそも所得で増えないため上限という概念がない | 上限に達している方なら年約89万円(40〜64歳は約105万円) |
| 家族の保険料 | 「扶養」の考え方がなく加入者一人ひとりに保険料。配偶者は国民年金も自分で納付 | 被扶養者・国民年金第3号被保険者(20歳以上60歳未満の配偶者)は追加負担なし | 家族が増えても月21,950円は変わらない |
※「差」欄は当事務所が計算した概算です。医療の保険料の上限の差は、国民健康保険料が賦課限度額に達している場合の最大値で、所得がそこに届かない方の差はこれより小さくなります。
この差は小さくありません。特別区の令和8年度でいえば、配偶者を国民健康保険の同一世帯に加えると、均等割(医療分47,600円+後期高齢者支援金等分17,600円+子ども・子育て支援納付金分1,873円=年67,073円)と配偶者自身の国民年金保険料(年215,040円)が加わります。被扶養者・国民年金第3号被保険者にできる場合との差はおおむね年28.2万円広がる計算です(配偶者に所得がない前提での当事務所の試算。所得があれば所得割も増えるため差はさらに広がります)。
ただし被扶養者の要件は、原則として年間収入130万円未満(60歳以上または障害厚生年金の受給要件に該当する程度の障害者は180万円未満)で、同居の場合は被保険者の年間収入の2分の1未満です。役員報酬を月45,000円(年54万円)にすると、この2分の1要件はかなり厳しくなります。扶養に入れられる前提で試算しないでください。認定は保険者の判断によるため、事前に年金事務所でご確認ください。
※関係を示すイメージ図です。縦軸・横軸に縮尺はありません
東京都特別区の料率で試算——年間いくら違うのか
東京都特別区の令和8年度の統一保険料率(医療分 所得割7.51%+均等割47,600円、後期高齢者支援金等分 所得割2.80%+均等割17,600円、子ども・子育て支援納付金分 所得割0.27%+均等割1,873円〈1人あたり1,800円+18歳以上の加算73円〉)で試算した概算です。なお一部の区は独自の料率を設定しているため、お住まいの区の料率をご確認ください。40歳未満・単身・所得は事業所得のみ・所得割の基礎は「所得−43万円」という前提で、端数処理と軽減措置は考慮していません。
| 個人事業の所得 | 個人事業のまま (国保+国民年金) |
二刀流 (マイクロ法人の社会保険) |
差 |
|---|---|---|---|
| 200万円 | 約44.8万円 | 約26.3万円 | 約18.5万円 |
| 300万円 | 約55.4万円 | 約26.3万円 | 約29.1万円 |
| 500万円 | 約76.6万円 | 約26.3万円 | 約50.2万円 |
| 700万円 | 約97.7万円 | 約26.3万円 | 約71.4万円 |
※上表は特別区が公表している令和8年度の統一保険料率をもとに当事務所が独自に計算した概算であり、各区が公表している金額ではありません。端数処理・保険料の軽減措置・世帯人数は考慮していないため、実際の金額とは異なります。
東京都特別区・令和8年度/40歳未満・単身・所得は事業所得のみの概算。二刀流側は役員報酬で決まるため所得が増えても変わりません
所得が増えるほど差が開き、所得が小さいほど差は縮みます。上表より所得が低い場合は国民健康保険料の軽減(7割・5割・2割)が適用されることもあり、差はさらに小さくなります。ここから法人の維持コストを引いた残りが、実際の手残りの差です。次の章で見ます。
後述の令和8年3月18日の厚生労働省通知が示す判断要素(経常的な労務の提供と、その対価として法人から経常的に支払われる報酬)に照らすと、実務上、役員報酬を0円にすると健康保険・厚生年金の被保険者として取り扱われません。国民健康保険・国民年金のままとなり、二刀流そのものが成立しません。「報酬をゼロにすれば保険料もゼロ」という設計は取れない、とご理解ください。
▶ 本記事は「下限に張り付けたとき保険料が実額いくらになるか」を扱っています。役員報酬の決め方そのもの(資金繰り→社会保険→税の順で決める型)は、役員報酬の決め方【創業期の型】で解説しています。
Break-even
年収(所得)いくらから得になるか——維持コストを引いた残りで判断する
「マイクロ法人は年収いくらから」という問いに、金額で一律の線は引けませんが、計算の形は決まっています。保険料の差から、法人を持ち続けるためのコストを引いた残りが、手残りの差です。
保険料の差を出す:(現在の国民健康保険料+国民年金保険料 年215,040円)−(マイクロ法人の社会保険料 年約26.3万円)。国民健康保険料は保険料納入通知書の年額か、お住まいの市区町村の試算ページで確認できます。
法人の維持コストを引く:法人住民税の均等割 年7万円(赤字でもかかります)+税理士報酬+会計ソフト等。設立実費(合同会社で約6〜10万円)は初年度だけかかります。
税金の増減を見る:保険料が減ると個人の社会保険料控除も減るため、所得税・住民税は「保険料の差 × 税率(所得税率+住民税10%)」の分だけ増えます。一方、役員報酬(年54万円)は法人の損金になり、本人側は給与所得控除の最低額(令和8年分・令和9年分は74万円)の範囲内なので、給与所得は0円で、報酬の分の所得税・住民税も0円です。
特別区の試算(前章の前提)で、均等割の7万円と、税理士報酬を仮に年30万円(決算・申告と毎月の相談を含めた目安)と置いた場合の残りは次のとおりです。
| 個人事業の所得 | 保険料の差 | 均等割7万円を引いた残り | 税理士報酬を年30万円と置いた残り |
|---|---|---|---|
| 200万円 | 約18.5万円 | 約11.5万円 | 約−18.5万円 |
| 300万円 | 約29.1万円 | 約22.1万円 | 約−7.9万円 |
| 500万円 | 約50.2万円 | 約43.2万円 | 約13.2万円 |
| 700万円 | 約71.4万円 | 約64.4万円 | 約34.4万円 |
※当事務所の概算。税理士報酬の額は依頼内容で変わります。社会保険料控除が減ることによる所得税・住民税の増加(所得500万円なら概ね10万〜15万円)は含めていません。
読み方はこうです。所得300万円台までは、税理士に依頼すると維持コストのほうが大きく、手残りはマイナスです。ご自身で記帳・申告まで行って税理士報酬を抑えれば残りますが、その手間を時給に直して比べてください。所得500万円で年10万円強、700万円で年30万円台の差が残ります。ここからさらに所得税・住民税の増加分を引くので、税理士に依頼する前提なら、所得600万〜700万円あたりが「意味のある差が残る」ラインです。国民健康保険料が賦課限度額(年96万円)に達する所得層では、差は最大になります。
もうひとつ見落とされがちな条件があります。役員報酬(年54万円)と社会保険料の会社負担分(年約13万円)と均等割は、法人側の事業の売上から払うのが本来の形です。法人側の売上がそれに届かないと、個人から法人へお金を入れて(役員借入金や増資)報酬を払い戻す形になり、資金が個人と法人を往復するだけになります。二刀流を組む前に、法人側に年間で80万〜100万円程度の粗利が見込める事業があるかを確かめてください。
▶ 個人事業のままの国民健康保険・国民年金と税金・手取りは、個人事業主の手取り早見表で所得ごとに引けます。上の「かんたん計算」に維持コストの実額を入れると、ご自身の残りが出ます。
▶ 法人側にかかる法人税・住民税(赤字でもかかる均等割を含む)・事業税の額は、法人税の計算シミュレーターに法人の所得を入れると、納める先ごとに確認できます。
▶ 個人事業をやめて事業をまるごと法人へ移す場合は、比べる相手が変わります。法人成りシミュレーターと法人成りの目安と手順で確認してください。法人成りした年の個人の確定申告と廃業の手続は、法人成りした年の確定申告と廃業手続きで解説しています。
Eligibility
マイクロ法人の社会保険は、どこまで認められるか——令和8年3月18日通知と「役員の実態」
この通知は、社会保険料の削減を名目に個人事業主等を法人の役員としながら、会費等と称して役員報酬を上回る額を支払わせている事業所が存在することを背景に出されたものです。そのうえで、法人役員の被保険者資格を次の2点で総合的に判断するとしています。
- その業務が「法人の経営に対する参画を内容とする経常的な労務の提供」であるか
- 報酬が「当該業務の対価として当該法人より経常的に支払いを受ける」ものであるか
そして、法人に使用されている実態がない者については被保険者資格を有さないものとし、確認された場合は資格喪失の届出を提出させて資格を喪失させる、とされています。
あわせてこの通知は、「法人の役員である個人事業主等」については、役員報酬を上回る会費等の支払があるかどうかに加えて、役員としての業務に指揮命令権を有する職員や決裁権を有する所管業務があるか、役員間の調整や会議への出席状況はどうか——こうした点も総合的に確認するとしています。通知が確認の対象として挙げているのは「法人の役員である個人事業主等」という区分であり、二刀流の設計と重なります。会費徴収型のスキームだけの話として読まないほうが安全です。
なお、この通知は令和8年9月14日に一部改正されました(保保発0914第1号・年管管発0914第1号)。改正で加わったのは、①会費等が報酬と同額かそれを下回っていても、役員相互間の研さんや業務の互助的な紹介といった相互互助的な連携にすぎない活動しか行っていなければ、常用的な使用関係があるとは認められない場合があること、②関連法人への会費等の支払いが役員となるための実質的な条件になっているときは、その関連法人を実質的に同一の法人として取り扱い、被保険者資格を有さないこと、の2点です。「会費が報酬を上回っていなければ問題ない」とは限らないことが、この改正ではっきりしました。
当事務所としては、ご自身で設立し、実際に経営に関与している法人が、この通知によって直ちに被保険者資格を否定されるものではないと考えています。ただし、資格が「経常的な労務の提供」と「業務の対価としての経常的な報酬」で判断されるという枠組みは、すべての法人役員に共通して効きます。役員報酬の水準を下げること自体は否定されていませんが、法人側に実際の業務・意思決定があることを説明できる状態にしておく必要がある、ということです。
ひとり社長の法人には、指揮命令の対象となる職員が通常いません。ただし当事務所は、通知がこれらを総合的に判断する要素として挙げており、ひとつでも欠ければ直ちに資格を失うとは書いていない、と読んでいます。決裁権を有する所管業務——契約の締結、価格の決定、外注先の選定など——が実際にご自身にあり、それを説明できる状態であることが実務上の備えになります。なお被保険者資格の最終的な判断は保険者(年金事務所)が行います。ご自身の設計が説明できる状態かどうか迷う場合は、年金事務所にもご確認ください。
税務でも社会保険でも、判断の軸は名義ではなく実態です。所得の帰属は名義人ではなく実質的にその収益を享受する者で判断され(所得税法12条、法人税法11条=実質所得者課税の原則)、同族会社については行為・計算の否認規定も置かれています(法人税法132条)。したがって、名刺や契約書の名義だけを分けても、業務の流れ・取引先とのやり取り・お金の動きが一体であれば、ひとつの事業として扱われます。逆にいえば、事業ごとに契約・請求・入金口座・帳簿が分かれ、法人側にも実際の業務があるなら、二刀流は制度上否定される取扱いではありません。ただし成否は個別の事実認定によりますので、区分が説明できる状態かどうかは実際の契約・請求の形を見て判断する必要があります。
Compensation
役員報酬をいくらにするか——最低額の帯、0円が成立しない理由、売上がまだない法人
月63,000円未満なら保険料は同じ——最低額の帯
社会保険料の観点だけなら、月63,000円未満の範囲であれば保険料は月21,950円で同じです(40歳未満・東京)。この帯の中でどこに置くかは、次の3つで決めます。
- 法人側の業務の内容・量と釣り合っているか:前章の通知が求める「業務の対価」であることが前提です。月に数時間の管理業務なら数万円、実際に受注・納品まで担っているなら6万円台まで、という考え方になります。
- 法人の資金繰り:報酬と社会保険料(会社負担分・本人負担分の合計 月21,950円)を法人の口座から毎月払えるかを見ます。
- 本人側の税金:役員報酬は給与所得です。給与所得控除の最低額は、令和8年分・令和9年分が74万円です(本則69万円に5万円を上乗せする特例。住民税も令和9年度・令和10年度は74万円)。年74万円以下(月61,666円以下)の報酬は給与所得が0円になり、報酬の分の所得税・住民税も0円です。月45,000円(年54万円)はこの範囲に収まります。現行法では、令和10年分以後の最低額は本則の69万円(月57,500円)です。
この3つを満たす帯の上のほう——令和8年分・令和9年分なら月50,000〜61,666円——に置くと、同じ保険料で法人の損金と本人の手取りが増え、本人の税金も0円のままです。「最低額を狙って月1万円」にする理由は、社会保険料の面ではありません。
0円にすると二刀流そのものが成立しない
役員報酬を0円にすれば社会保険料は0円ですが、その場合は健康保険・厚生年金の被保険者として取り扱われず、国民健康保険・国民年金のままです。令和8年3月18日の通知も、被保険者資格の判断要素として「業務の対価として法人から経常的に支払いを受ける報酬」を挙げています。報酬を払わない設計は、社会保険料を下げる目的とは両立しません。
売上がまだない法人でも、報酬は払えるか
払えます。役員報酬は法人の売上とは関係なく支払うことができ、法人が赤字になれば欠損金として翌期以降10年間繰り越せます(青色申告)。設立直後で売上がない時期は、資本金や役員からの借入金を原資に報酬を払うことになります。ただし、この状態が続くと「個人のお金を法人に入れて、報酬として戻している」だけになり、前章の通知が求める業務の実態と対価の関係を説明しにくくなります。年金事務所の新規適用の手続きでは、報酬の根拠(株主総会・社員総会の議事録や報酬の決定書)を求められることがありますので、設立時に作っておきます。
売上ゼロの法人で社会保険に入ること自体は制度上可能ですが、法人側の事業が立ち上がる見込みがあることが、二刀流を続けられるかどうかの分かれ目です。「年収いくらから」の章で書いたとおり、法人側に年間80万〜100万円程度の粗利が見込める事業を用意してから設立するのが安全です。
決めたら1年間は動かせない——定期同額給与
役員報酬は、毎月同じ額を払う「定期同額給与」でないと法人の損金になる範囲が限られます。設立後3か月以内に決め、その後の変更は原則として各事業年度の開始から3か月以内です(法人税法34条1項1号、法人税法施行令69条1項1号)。期の途中で増額すると、増えた分は損金になりません。等級表の下限に置く設計では期中の変更はまず起きませんが、法人側の事業が伸びて報酬を上げたいときは、事業年度の始まりに合わせて改定します。すでに月45,000円などで決めている場合、引き上げは次の事業年度の開始から3か月以内の改定で行います。月63,000円未満の範囲での引き上げなら、健康保険・厚生年金とも1等級のままなので、月額変更届は要りません。
毎月・毎年の手続き——源泉徴収・年末調整・算定基礎届
- 源泉徴収:扶養控除等申告書を法人に提出していれば、社会保険料等控除後の月額が105,000円未満の給与の源泉所得税は0円です(令和8年分の月額表・甲欄・扶養親族等0人)。0円でも、納期の特例の承認を受けている法人は年2回(7月・1月)、受けていなければ毎月、所得税徴収高計算書(納付書)の提出は必要です(e-Taxで送れます)。
- 年末調整と給与支払報告書:役員1人でも年末調整を行い、翌年1月31日までに給与支払報告書を市区町村へ、法定調書合計表を税務署へ提出します。
- 算定基礎届:毎年7月1日〜10日に、4〜6月の報酬を年金事務所へ届け出ます。報酬が63,000円未満のままなら等級は変わりませんが、提出は毎年必要です。
- 賞与:二刀流の設計では賞与を出さないのが普通です。出す場合は事前確定届出給与の届出が要り、賞与にも社会保険料がかかります。
▶ 役員報酬を上げた場合の手取りと社会保険料は、役員報酬の手取り早見表【令和8年版】で月10万〜150万円まで一覧できます。「手取りでいくら欲しい」から逆算するなら手取り逆算シミュレーターが使えます。
▶ 決め方の手順そのもの(資金繰り→社会保険→税の順で決める型、期中に変更が認められる場合)は、役員報酬の決め方【創業期の型】で解説しています。
Pros and cons
メリット・デメリットと、合同会社と株式会社のどちらで作るか
マイクロ法人の主なメリット
- 社会保険料の最適化:保険料が役員報酬で決まるため、等級表の下限に収まれば年約26.3万円で固定されます。所得に応じて上がる国民健康保険と違い、稼いでも増えません(金額が動くとすれば料率の改定によってです)。配偶者を被扶養者にできる場合の違いは「社会保険料はいくら」の章のとおりです。
- 税負担の分散:所得税は累進課税(最高45%)ですが、中小法人の法人税は年800万円以下の所得金額について15%の軽減税率があります(措法42条の3の2)。所得を個人と法人に分けることで、全体の税率を抑えられる可能性があります。ただし本記事の二刀流のように法人側の事業を小さく保つ設計では、法人に残る所得自体が小さいため、この効果は限定的です。
- 経費・制度の幅が広がる:出張旅費規程による日当、社宅制度、退職金の損金算入など、法人ならではの選択肢が使えます。いずれも規程の整備と、その内容が社会通念上相当な範囲であることが前提です。日当や社宅は通常必要と認められる範囲を超える部分が給与として課税され、役員退職金は不相当に高額な部分が損金になりません。取引先によっては、法人であることを取引の条件としている場合があります。
なお法人税の軽減税率は恒久措置ではなく、現行の適用期限は令和9年3月31日までの間に開始する各事業年度です(措法42条の3の2第1項)。これまで延長が繰り返されていますが、恒久措置ではありません。また令和7年4月1日以後に開始する事業年度からは、所得金額が年10億円を超える事業年度について、年800万円以下の部分の税率が17%に引き上げられています(国税庁タックスアンサーNo.5759)。マイクロ法人の規模では通常15%のままです。
デメリットと注意点——「作れば得」ではない
維持コストが毎年かかる:赤字でも法人住民税の均等割(資本金等1,000万円以下・従業者50人以下なら道府県民税2万円+市町村民税5万円の年7万円が標準税率。地方税法52条1項・312条1項。東京23区内では、これらをあわせて法人都民税として都に納めます)が発生します。税理士報酬を含めると、メリットが年間コストを上回るかの見極めが必要です(「年収いくらから」の章)。
事務負担の増加:法人税・法人住民税・法人事業税等の申告、社会保険の手続き、役員報酬の改定ルールなど、個人事業より格段に複雑になります(「設立後1年のカレンダー」)。
事業実態の区分が必須:個人事業と同一の事業を形式的に法人へ付け替えただけでは、所得の不当な分散と判断されるリスクがあります。契約・請求・入金口座・業務実態を明確に分けることが大前提です。
役員の被保険者資格が問われる場合がある:令和8年3月18日の厚生労働省通知(同年9月14日一部改正)は、実態のない役員の被保険者資格を認めない扱いを明確にしました。詳細は「どこまで認められるか」の章をご覧ください。
2割特例は令和8年9月30日を含む課税期間まで:インボイス登録をした免税事業者の納付税額を売上税額の2割にできる経過措置は、令和8年9月30日を含む課税期間まで使えます。令和8年10月1日以後に始まる課税期間からは、法人側で登録している場合は原則課税か簡易課税を選びます(「消費税とインボイス」の章)。
給付も最低水準になる:保険料が下がるということは、給付の算定基礎も下がるということです(下の折りたたみ)。
やめるときにもコストがかかる:解散・清算結了の登記、官報公告、清算に係る申告が必要です(「やめるとき」の章)。所得が伸びるかどうかを見極めてから設立するほうが安全です。
役員報酬は自由に変えられない:期中の増減額は原則損金になりません(定期同額給与)。低すぎる報酬設定も、業務実態との整合性を問われることがあります。
詳しく見る:保険料が下がる分、将来の年金と傷病手当金も下がる
社会保険料は標準報酬月額をもとに計算されますが、給付の額も同じ標準報酬月額をもとに決まります。等級表の下限に張り付けるということは、給付の算定基礎も下限に張り付けるということです。
保険料と給付は同じ標準報酬月額で決まるため、片方だけを下げることはできません
老齢厚生年金:報酬比例部分は、平均標準報酬額(標準報酬月額と標準賞与額の平均)に5.481/1000と被保険者期間の月数を乗じて計算します(厚生年金保険法43条1項)。標準報酬月額88,000円で加入した期間は、1年につき年約5,788円(88,000円×5.481/1000×12か月)の上乗せにとどまり、10年続けても年約5.8万円です。ただし計算の基礎は被保険者期間全体の平均であり、会社員時代など標準報酬月額が高かった期間はその額で計算されます。老齢厚生年金の全体が小さくなるわけではなく、小さいのはマイクロ法人に在籍している期間の分です。なお老齢基礎年金の額は保険料の納付済期間で決まるため、国民年金第1号被保険者でも厚生年金の被保険者でも変わりません(国民年金法27条)。
傷病手当金・出産手当金:1日あたりの額は、標準報酬月額を平均した額の30分の1の3分の2です(健康保険法99条2項・102条2項)。標準報酬月額58,000円なら1日あたり1,287円です。さらに、報酬を受けられる期間はこれらの手当金は支給されず、報酬額が手当金の額より少ないときにその差額だけが支給されます(健康保険法108条1項・2項)。役員報酬を月45,000円(日額換算1,500円)にしていると日額1,287円を上回るため、報酬が支払われ続けるかぎり実際には支給されません。
国民健康保険ではこれらは任意給付で、条例で定めた場合に限られます(国民健康保険法58条2項)。健康保険では法定給付ですが、低額の役員報酬では実質的に機能しにくい——保険料の安さと引き換えに手放すものがある、とご理解ください。
合同会社と株式会社、どちらで作るか
| 項目 | 合同会社 | 株式会社 |
|---|---|---|
| 設立費用の目安 | 約6〜10万円(定款認証不要) | 約17〜21万円 |
| 役員の任期 | なし(重任登記不要) | 原則あり(登記費用が発生) |
| 決算公告 | 義務なし | 義務あり |
| 資金調達の手段 | 株式を発行できない | 株式の発行による調達が可能 |
| 向いているケース | コスト最優先のマイクロ法人 | 事業拡大・対外取引を重視する場合 |
設立・維持コストを最優先するなら合同会社が選択肢になります。定款認証が不要で、役員の任期がないため重任登記の費用も発生しないためです。対外的な信用や将来の資金調達を重視するなら株式会社を選びます。税金と社会保険の扱いは、どちらの形態でも同じです。なお、市区町村の特定創業支援等事業の証明書を受けると登録免許税が半額になります(合同会社は6万円→3万円)。制度の使い方は特定創業支援等事業の証明書の取り方で解説しています。
How to start
マイクロ法人の作り方——設立から社会保険の切替まで7ステップ
設立手続き自体は通常の会社設立と同じですが、マイクロ法人は「社会保険の切替」までがワンセットである点が違います。合同会社なら、ご自身で進めて2〜4週間、実費は約6〜10万円が目安です。全体の流れは次のとおりです。
各ステップの費用・期限の詳細は下の表と見出しをご覧ください
| ステップ | やること | 必要なもの・費用 | 期限・目安の日数 |
|---|---|---|---|
| STEP1 | 会社の基本事項を決める | 商号・本店所在地・事業目的・資本金・決算期・役員。事業目的は個人事業側と明確に区分できる内容に | 1〜3日 |
| STEP2 | 定款を作成する | 合同会社は認証不要。株式会社は公証役場で認証(1万5千円〜5万円)。電子定款なら印紙代4万円が不要 | 1〜5日 |
| STEP3 | 資本金を払い込む | 発起人(社員)個人の口座に振込。通帳の写し(表紙・見開き・振込のページ)で払込証明書を作る | 1日 |
| STEP4 | 法務局で設立登記 | 登録免許税は合同会社6万円・株式会社15万円(証明書があれば半額)。登記申請日が会社の設立日 | 完了まで1〜2週間 |
| STEP5 | 税務署・都道府県・市区町村へ届出 | 法人設立届出書ほか(下の表)。青色申告の承認申請は設立から3か月以内 | 設立から2〜3か月以内 |
| STEP6 | 年金事務所で社会保険に加入 | 新規適用届・被保険者資格取得届(扶養家族がいれば被扶養者届も)。事実の発生から5日以内 | 設立から5日以内 |
| STEP7 | 国民健康保険をやめる/法人口座・経理体制を整える | 市区町村で国民健康保険の資格喪失の届出(原則14日以内)。法人口座の開設と個人事業との分離 | 資格確認書が届いたらすぐ |
STEP1 会社の基本事項を決める
- 商号:合同会社なら「合同会社○○」または「○○合同会社」。同一の本店所在地に同じ商号の会社があると登記できません。法務局の「オンライン登記情報検索」で調べられます。
- 本店所在地:自宅を本店にすることもできますが、賃貸物件なら賃貸借契約で法人登記が認められるかを先に確認してください。本店所在地は登記事項として公開されるので、自宅住所を出したくない方はバーチャルオフィスやレンタルオフィスを本店にする方法があります。ただし許認可が要る事業や、法人口座の開設で実態を問われることがあるため、事業内容に合わせて選びます。
- 事業目的:個人事業側と明確に区分できる内容にします。ここが後の「事業実態の区分」の出発点です。本業が制作受託なら、法人側は自社メディアの運営・物販・不動産賃貸・セミナー運営など、取引先・業務内容・収益構造が本業と異なるものを選びます。目的は後から追加できますが、変更登記に登録免許税3万円がかかるので、始める可能性のある事業は最初から書いておきます。
- 資本金:1円でも設立できます。ただし資本金が1,000万円以上だと、基準期間がない事業年度でも消費税の納税義務が免除されません(消費税法12条の2第1項)。株式会社で定款認証手数料を1万5千円にしたい場合は100万円未満という要件もあります。当面の運転資金と社会保険料の原資を考えると、数十万〜100万円未満に置く例が多いです。
- 決算期:個人事業の12月決算と決算作業が重ならない月を選ぶと、二刀流の事務負担が平準化されます。設立日から最初の決算日までを7か月以下にすると、2年目の消費税の判定で特定期間の判定を受けません(「消費税とインボイス」の章)。
- 役員:合同会社は代表社員1人で設立できます。配偶者を役員に加える場合は、その人にも役員報酬と社会保険の話が出てくるので、扶養に入れるかどうかと合わせて設計します。
STEP2 定款を作成する
合同会社の定款には、事業目的・商号・本店所在地・社員の氏名と住所・社員の全員が有限責任社員であること・出資の目的とその価額を必ず記載します(会社法576条)。合同会社は公証役場の認証が不要なので、作った定款はそのまま登記に使えます。電子定款(PDFに電子署名したもの)にすると収入印紙4万円が要りません。ご自身で電子署名するにはマイナンバーカードと対応ソフトが必要ですが、会計ソフト各社の会社設立サービスを使うと、定款の作成から電子署名まで無料〜数千円で済みます。
株式会社の場合は公証役場の認証が必要で、手数料は資本金の額等に応じて3万円・4万円・5万円です。令和6年12月1日以降は、資本金100万円未満で発起人が3人以下、取締役会を置かないなどの要件をすべて満たせば1万5千円になります。
STEP3 資本金を払い込む
設立前は法人口座がないため、発起人(合同会社では社員)個人の口座に資本金を振り込みます。「入金」ではなく「振込」で、振込人の名前が記録に残る形にしてください。通帳の表紙・見開き(口座情報)・振込が記帳されたページのコピーを添えて払込証明書を作ります。ネット銀行なら取引明細の画面を印刷します。
STEP4 法務局で設立登記
登記申請書・定款・払込証明書・代表社員の就任承諾書(合同会社で定款に定めがない場合)・印鑑届書・登録免許税の納付用台紙(収入印紙を貼る)を本店所在地を管轄する法務局へ提出します。オンライン申請(登記・供託オンライン申請システム)も使えます。登記を申請した日が会社の設立日です。登録免許税は資本金の額の0.7%で、合同会社は最低6万円、株式会社は最低15万円。市区町村の特定創業支援等事業の証明書があると半額になります(証明書は設立前に取得しておく必要があります)。完了までの目安は1〜2週間で、完了したら登記事項証明書と印鑑カード・印鑑証明書を取得します。法人口座の開設、税務署・年金事務所の届出、取引先との契約でそれぞれ必要になります。
STEP5 税務署・都道府県・市区町村への届出
| 提出先 | 書類 | 期限 |
|---|---|---|
| 税務署 | 法人設立届出書(定款の写しを添付) | 設立から2か月以内 |
| 税務署 | 青色申告の承認申請書 | 設立から3か月を経過した日と最初の事業年度終了日の、いずれか早い日の前日まで |
| 税務署 | 給与支払事務所等の開設届出書 | 開設から1か月以内 |
| 税務署 | 源泉所得税の納期の特例の承認に関する申請書 | 随時(提出した月の翌月から適用。年2回納付になる) |
| 都道府県税事務所・市区町村 | 法人設立届出書(自治体の様式) | 自治体の条例による(設立から15日〜1か月以内など) |
この中で最も痛いのが青色申告の承認申請の失念です。期限を過ぎると初年度は白色申告となり、設立初年度に出やすい赤字を翌期以降に繰り越せません。法人設立届出書と同じ日に出してしまうのが確実です。
STEP6 年金事務所で社会保険に加入する
年金事務所へ出すのは、健康保険・厚生年金保険の新規適用届と被保険者資格取得届です。扶養に入れる方がいれば健康保険被扶養者(異動)届(配偶者は国民年金第3号被保険者関係届を兼ねる)も同時に提出します。期限は事実の発生(設立日)から5日以内で、登記事項証明書の写しが添付書類になります。資格取得届の「報酬月額」には、決めた役員報酬の額(例:45,000円)を書きます。届出後、資格確認書(またはマイナ保険証の登録)が届き、保険料は翌月末から口座振替や納付書で納めます。
あわせて、役員報酬を決めた社員総会(株式会社は株主総会)の議事録か報酬の決定書を作っておきます。年金事務所から報酬の根拠を求められることがあり、税務でも定期同額給与の決定時期の証拠になります。
STEP7 国民健康保険をやめる/法人口座と経理体制を整える
社会保険に加入しても、国民健康保険は自動では脱退になりません。市区町村の窓口で資格喪失の届出(原則14日以内)を行います。国民年金は、厚生年金の資格取得の届出によって第1号から第2号へ自動的に切り替わるので、本人分の届出は不要です。配偶者を扶養に入れた場合は、STEP6の届出で第3号被保険者への切替が同時に行われます。国民健康保険料は月割りで精算され、払い過ぎがあれば還付されます。
▶ 事業を法人にまとめる場合の加入の手続、役員報酬ごとの保険料、国民健康保険からの切り替えは一人社長の社会保険で解説しています。
同時に、法人口座を開き、個人事業のお金・売上・経費と混ぜない仕組みを作ります。契約・請求書・入金口座・帳簿が事業ごとに分かれていることが、二刀流が実態として説明できるかどうかの土台です。法人口座は審査に2〜4週間かかることがあるので、登記完了後すぐに申し込みます。
設立費用の内訳
| 費用 | 合同会社 | 株式会社 |
|---|---|---|
| 登録免許税 | 6万円(資本金の0.7%と比べて高い方) | 15万円(同) |
| 同・特定創業支援等事業の証明書がある場合 | 3万円 | 7万5千円 |
| 定款認証の手数料 | 不要 | 1万5千円〜5万円(資本金100万円未満・発起人3人以下などの要件で1万5千円) |
| 定款の収入印紙 | 電子定款なら0円(紙は4万円) | 電子定款なら0円(紙は4万円) |
| 法人の印鑑・登記事項証明書・印鑑証明書 | 数千円〜1万円程度 | 数千円〜1万円程度 |
| 合計の目安 | 約6〜10万円 | 約17〜21万円 |
※電子定款で設立し、司法書士等に依頼しない場合の実費。依頼する場合は報酬が加わります。
設立後1年に出す書類のカレンダー
| 時期 | やること |
|---|---|
| 設立直後 | 登記事項証明書・印鑑カードの取得、法人口座の開設、税務署・自治体・年金事務所への届出、国民健康保険の脱退(上の表) |
| 設立後3か月以内 | 役員報酬の決定(議事録・決定書を残す)。青色申告の承認申請 |
| 毎月 | 役員報酬の支払(定期同額)。社会保険料は翌月末に口座振替。源泉所得税が0円でも徴収高計算書は期限内に提出(納期の特例なら7月10日・1月20日) |
| 7月1日〜10日 | 算定基礎届(4〜6月の報酬)を年金事務所へ |
| 12月〜翌1月 | 年末調整。1月31日までに給与支払報告書(市区町村)と法定調書合計表(税務署)。償却資産があれば償却資産申告 |
| 事業年度の開始から3か月以内 | 役員報酬を変えるならこの期間に改定 |
| 決算日から2か月以内 | 法人税・地方法人税・法人住民税・法人事業税の申告と納付(均等割7万円はここで納める)。課税事業者なら消費税の申告。令和8年4月1日以後に開始する事業年度からは防衛特別法人税の申告も同じ申告書で行う(所得が小さければ税額は0円) |
| 随時 | 本店移転・役員変更などがあれば変更登記。合同会社は役員の任期がないので重任登記は不要 |
▶ 設立日と決算日から会社の届出の期限を日付で出すなら、法人成りの届出チェックリストが使えます。個人事業を続ける二刀流では、個人側の廃業の届出は出しません。
年間の維持費
| 項目 | 年額の目安 | 備考 |
|---|---|---|
| 法人住民税の均等割 | 7万円 | 赤字でもかかる(東京23区は法人都民税として都へ) |
| 社会保険料(会社負担分) | 約13.2万円 | 本人負担分と合わせて約26.3万円。ひとり社長では両方ともご自身の負担 |
| 税理士報酬 | 年30万円前後〜 | 決算・申告と毎月の相談を含めた目安(当事務所の料金は料金表)。ご自身で行うなら会計ソフト代のみ |
| 会計ソフト・給与計算 | 1万〜5万円程度 | 法人向けプランの料金 |
| 登記事項証明書・印鑑証明書など | 数千円 | 口座開設・許認可・契約で求められたときに取得 |
合計すると、税理士に依頼しない場合で年20万円台前半(均等割+社会保険料の会社負担分+ソフト代)、税理士に依頼する場合で年50万円台が目安です。「年収いくらから」の章の残りの計算に、この実額を入れてください。
ご自身で進められること/専門家に相談したほうがよいこと
| ご自身で進められること | 相談したほうがよいこと |
|---|---|
| 合同会社の設立手続き(電子定款・登記) | 個人事業と法人の事業区分が実態として成立しているかの判定 |
| 協会けんぽの保険料額表で、ご自身の支部の等級と料率を確認すること(月63,000円未満なら保険料が同額であることの確認) | 役員報酬をいくらに設定するか(法人側の業務実態と釣り合っているかの判断を含む) |
| 年金事務所への新規適用届・資格取得届、市区町村での国保脱退の届出 | インボイス登録の要否と、2割特例のあとの課税方式の選択 |
| 設立後の記帳・法人口座と個人事業口座の分離 | 二刀流とフル法人成りのどちらが有利かの試算、役員報酬の改定タイミング |
▶ 設立手続きから初期の経理設計までまとめて任せたい方は、会社設立・開業支援サービスをご覧ください。創業融資を合わせて考える方は日本政策金融公庫の創業融資ガイドも参考になります。
Consumption tax
消費税とインボイス——免税期間、登録の要否、2割特例のあと
マイクロ法人は個人事業とは別の事業者なので、消費税も法人として判定し直します。二刀流で法人側の売上を小さく保つ設計では、次の3点を押さえておけば足ります。
- 設立1期目・2期目は原則として免税:資本金1,000万円未満で設立すれば、基準期間(前々事業年度)がない設立1期目・2期目は消費税の納税義務がありません。ただし1期目の前半6か月の課税売上高と給与等の支払額がどちらも1,000万円を超えると2期目から課税事業者になります(特定期間の判定)。1期目を7か月以下にすると、この判定は行われません。
- インボイス登録が要るかどうかは、法人側の取引先で決まる:法人側の顧客が事業者(BtoB)で、仕入税額控除のためにインボイスを求められるなら登録が要り、登録すると売上規模にかかわらず課税事業者になります。物販・広告収入・個人向けサービスなどBtoCが中心なら、免税のままで支障がない場合が多いです。個人事業で取った登録番号は法人に引き継げません。法人で登録する場合は別の番号になります。
- 2割特例は令和8年9月30日を含む課税期間まで:インボイス登録によって課税事業者になった免税事業者の納付税額を売上税額の2割にできる経過措置は、令和8年9月30日を含む課税期間まで使えます(3月決算なら令和9年3月31日に終わる期まで)。令和8年10月1日以後に始まる課税期間からは、原則課税か簡易課税(基準期間の課税売上高5,000万円以下)を選びます。簡易課税の届出は原則としてその課税期間の開始前に必要ですが、2割特例の適用を受けた課税期間の翌課税期間については、その課税期間の申告期限までに提出すれば間に合います。なお個人事業者側には、令和8年度税制改正で令和9年分・令和10年分に限り納付税額を売上税額の3割にできる「3割特例」が設けられました(登録により免税事業者から課税事業者になった個人事業者で、基準期間の課税売上高1,000万円以下の方が対象。法人は対象外)。二刀流では法人側と個人側で扱いが分かれます。
▶ 免税期間・登録番号の付け替え・2割特例のあとの選択は、法人成りの目安と手順の「消費税とインボイス」の章でも扱っています。
▶ 法人で登録するかどうか、簡易課税と本則課税の選び方、決算期と届出の期限は、法人成りと消費税・インボイスで詳しく解説しています。二刀流で個人事業を続ける場合の個人側の登録と3割特例も扱っています。
Exit
やめるとき——解散・清算、休眠、国民健康保険への戻り方
法人側の事業が育たなかった、本業を法人にまとめることにした、会社員に戻る——マイクロ法人をやめる場面はいくつかあります。出口は2つです。
- 解散・清算:社員総会(株主総会)で解散を決め、解散と清算人の登記(登録免許税3万9千円)、官報への解散公告(掲載料約4万円・債権者への催告期間2か月以上)、清算結了の登記(登録免許税2千円)の順に進めます。税務では、解散の日までの事業年度と清算中の事業年度について、それぞれ申告が必要です。費用と手間は個人の廃業届1枚とは比べものになりません。
- 休眠:登記は残したまま、税務署・都道府県・市区町村に休業の異動届を出して活動を止める方法です。設立や清算の費用がかからず、再開も届出だけで済みます。ただし法人住民税の均等割は、休業中の免除・減免の扱いが自治体によって異なるため、事前に確認が要ります。役員報酬を止めれば社会保険の被保険者資格は失われるので、資格喪失届を年金事務所へ出し、14日以内に市区町村で国民健康保険・国民年金に加入し直します。
どちらの場合も、法人に残った資産や役員からの借入金の精算、個人事業側との取引の整理が先です。赤字が続く見込みなら、均等割と社会保険料を払い続ける前に早めに決めるほうが傷は浅く済みます。
FAQ
よくある質問
出典・参考(2026年9月30日確認)
- 健康保険法40条1項(標準報酬月額の等級)/厚生年金保険法20条1項(同)/健康保険法3条3項2号・厚生年金保険法6条1項2号(法人の強制適用事業所)/所得税法12条・法人税法11条(実質所得者課税の原則)/法人税法132条(同族会社等の行為又は計算の否認)/地方税法52条1項・312条1項(法人住民税均等割)/会社法576条(合同会社の定款の記載事項)
- 全国健康保険協会(協会けんぽ)「令和8年度保険料額表」(東京支部・令和8年3月分〜。健康保険料率9.85%・介護保険料率1.62%・子ども・子育て支援金率0.23%)
- 日本年金機構「厚生年金保険の保険料」(保険料率18.3%・標準報酬月額32等級)/同「国民年金保険料」(令和8年度 月額17,920円)
- 全国健康保険協会「傷病手当金」(標準報酬月額の平均÷30×3分の2。健康保険法99条2項・102条2項。報酬を受けられる期間の不支給は同法108条1項・2項)/国民健康保険法58条2項(傷病手当金・出産手当金は任意給付)
- 厚生労働省「法人の役員である個人事業主等に係る被保険者資格の取扱いについて」(令和8年3月18日 保保発0318第1号・年管管発0318第1号。通知本文PDF/令和8年9月14日一部改正(保保発0914第1号・年管管発0914第1号))
- 全国健康保険協会「協会けんぽの子ども・子育て支援金率について」(0.23%・令和8年4月分=5月納付分〜)
- 東京都保健医療局「国民健康保険事業費納付金及び標準保険料率」/足立区「令和8年度の国民健康保険料」(特別区統一保険料率・均等割額・賦課限度額・職場の健康保険加入時の脱退届)
- 日本年金機構「新規適用の手続き」(新規適用届は事実発生から5日以内)/同「健康保険の被扶養者」(年間収入130万円未満・被保険者の年間収入の2分の1未満)/同「算定基礎届の提出」(毎年7月1日〜10日)
- 消費税法12条の2第1項(資本金1,000万円以上の新設法人の納税義務の免除の特例)/消費税法9条の2(特定期間の判定)/厚生年金保険法43条1項(老齢厚生年金の額)・国民年金法27条(老齢基礎年金の額)
- 国税庁 タックスアンサー No.5759「法人税の税率」(措法42条の3の2)/同 No.1410「給与所得控除」(令和8年分・令和9年分は74万円。措法29条の4)/同 No.2511「税額表の種類と使い方」/同「令和8年分 給与所得の源泉徴収税額表(月額表)」(甲欄・扶養親族等0人は社会保険料等控除後105,000円未満で税額0円)
- 国税庁「インボイス制度の見直し(令和8年度税制改正)」(2割特例の適用期間・3割特例の創設・簡易課税の届出の特例)
- 国税庁 タックスアンサー No.5211「役員に対する給与(定期同額給与)」(法人税法34条1項1号、法人税法施行令69条1項1号)/同「青色申告書の承認の申請」(法人税法122条2項1号)/同 No.5100「新設法人の届出書類」
- 国税庁 タックスアンサー No.7191「登録免許税の税額表」(設立・解散・清算結了・目的変更の登録免許税)/日本公証人連合会「定款認証手数料の改定」(令和6年12月1日〜の1万5千円)/中小企業庁「産業競争力強化法に基づく創業支援等事業計画」(特定創業支援等事業による登録免許税の軽減)
本記事は一般的な情報提供を目的としています。制度は改正されることがあり、個別の状況により結論は異なります。実行前に必ず個別にご相談ください。
執筆:好川 寛(税理士・元国税調査官/東京国税局15年・調査・審理・国税不服審判所、IT企業でのプロダクトマネジメント経験)