
役員退職金はいくらまで?損金算入の目安と税金・手取り早見表【功績倍率・退職所得控除対応】
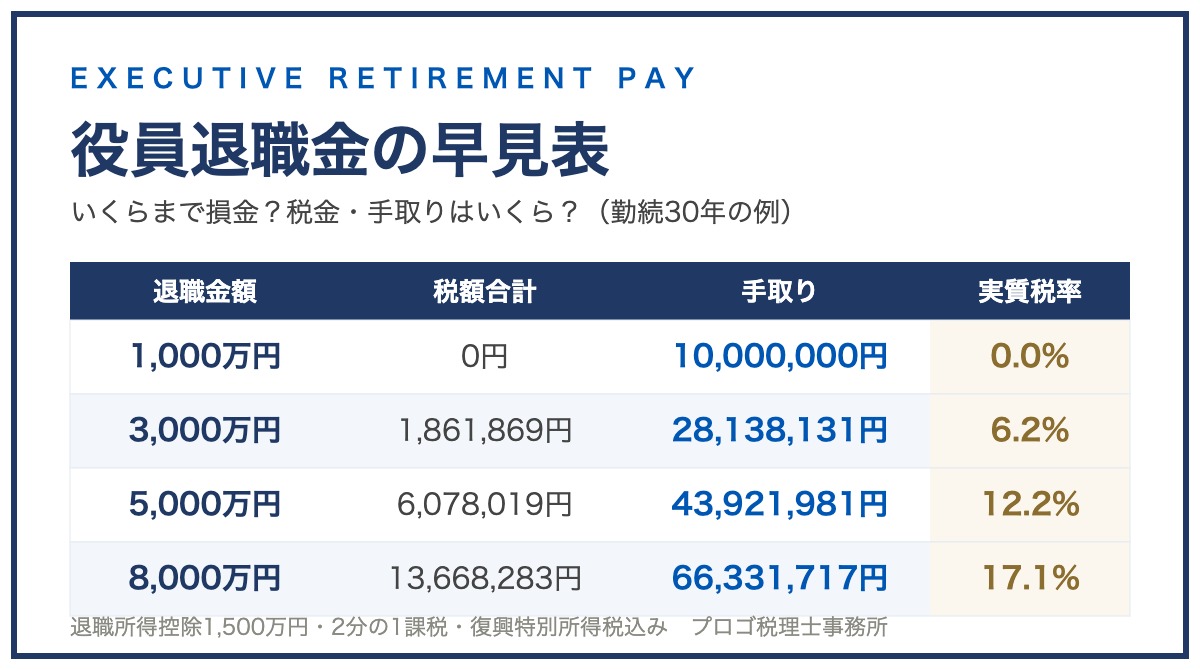
役員退職金には「いくらまで会社の損金にできるか」と「受け取った個人の税金・手取りはいくらか」という2つの計算があります。本記事はその両方を早見表にしました。勤続30年なら退職金1,000万円は所得税・住民税とも無税(退職所得控除1,500万円)、3,000万円でも税金は約186万円・手取り約2,814万円(実質税率6.2%)。役員報酬や配当で受け取る場合に比べ、退職金の税負担は際立って軽くなります。
Two Questions
役員退職金の2つの計算——「出せる額」と「残る額」
左が「出せる額」、右が「残る額」。両方が揃って初めて役員退職金の設計になる
- 会社側:法律上の上限はありませんが、不相当に高額な部分は損金不算入(法人税法34条2項)。「不相当」かどうかは施行令70条2号の3要素——業務従事期間・退職の事情・類似法人の支給状況——で判断されます。
- 個人側:退職所得控除、控除後の2分の1課税(役員勤続5年以下の特定役員退職手当等には適用なし)、分離課税の三重の優遇。以下、①→②の順に早見表で確認します。
詳しく見る:2分の1課税が使えないケース(特定役員・短期退職手当等)
特定役員退職手当等:役員等としての勤続年数が5年以下の場合、退職所得控除後の全額が課税対象です(所得税法30条5項)。例えば勤続4年で3,000万円を受け取ると、税額は約1,158万円(2分の1課税が使えれば約464万円)まで跳ね上がります。
短期退職手当等:役員等ではない従業員で勤続5年以下の場合は、退職所得控除後の金額のうち300万円を超える部分について2分の1課税が適用されません(同条4項・令和4年分以後)。役員は300万円の枠なく全額が2分の1不適用で、使用人兼務役員や役員就任前の使用人期間がある場合は判定が分かれます。
Deductible Limit
損金算入の目安 早見表(功績倍率法)
まず役位別の功績倍率の目安です。
| 役位 | 功績倍率の目安 | 備考 |
|---|---|---|
| 社長(代表取締役) | 2.0〜3.0 | 3.0が実務上の上限の目安。超える場合は個別の合理性説明が必要 |
| 専務・常務 | 2.0〜2.5 | 職責・在任実績に応じて設定 |
| 取締役(平取) | 1.0〜1.8 | 非常勤はさらに低め |
| 監査役 | 1.0〜1.8 | 常勤・非常勤で差 |
※ この幅は、昭和55年の東京地裁判決で用いられた倍率(社長3.0・専務2.4・常務2.2・平取締役1.8・監査役1.6)や、その後の裁判例をもとにした実務上の目安です。法令・通達で定められた数値ではありません。
次に、実務上の上限の目安とされる功績倍率3.0(社長)で計算した損金算入の目安額です。専務・常務なら2.5、平取締役なら1.5前後を掛け直してください。
| 最終報酬月額 | 勤続10年 | 勤続15年 | 勤続20年 | 勤続25年 | 勤続30年 | 勤続35年 |
|---|---|---|---|---|---|---|
| 30万円 | 9,000,000 | 13,500,000 | 18,000,000 | 22,500,000 | 27,000,000 | 31,500,000 |
| 50万円 | 15,000,000 | 22,500,000 | 30,000,000 | 37,500,000 | 45,000,000 | 52,500,000 |
| 70万円 | 21,000,000 | 31,500,000 | 42,000,000 | 52,500,000 | 63,000,000 | 73,500,000 |
| 100万円 | 30,000,000 | 45,000,000 | 60,000,000 | 75,000,000 | 90,000,000 | 105,000,000 |
| 150万円 | 45,000,000 | 67,500,000 | 90,000,000 | 112,500,000 | 135,000,000 | 157,500,000 |
功績倍率法は「目安」であり、この金額以内なら必ず認められるという基準ではありません。報酬の推移・在任実績・同業他社水準・議事録等の整備とセットで判断されます。
▶ 分掌変更(社長→会長)での支給や、否認されない「完全退職」の条件は事業承継の税務|株価対策と役員退職金は一体で設計するで詳しく解説しています。
Tax and Net
役員退職金の税金・手取り早見表
控除で半分が消え、残りの半分がさらに半分になる。3,000万円の課税対象は750万円だけ
前提:役員としての勤続30年(退職所得控除1,500万円)・同じ年および前年以前4年内に他の退職手当等の受給なし・一般退職手当等(勤続5年以下の特定役員退職手当等ではない)・「退職所得の受給に関する申告書」を提出。青字が手取り、右端が実質税率。退職金5,000万円でも実質税率は12.2%に収まります。
| 退職金額 | 課税退職所得 | 所得税(復興税込み) | 住民税 | 手取り | 実質税率 |
|---|---|---|---|---|---|
| 1,000万円 | 0 | 0 | 0 | 10,000,000 | 0.0% |
| 1,500万円 | 0 | 0 | 0 | 15,000,000 | 0.0% |
| 2,000万円 | 2,500,000 | 155,702 | 250,000 | 19,594,298 | 2.0% |
| 2,500万円 | 5,000,000 | 584,522 | 500,000 | 23,915,478 | 4.3% |
| 3,000万円 | 7,500,000 | 1,111,869 | 750,000 | 28,138,131 | 6.2% |
| 4,000万円 | 12,500,000 | 2,643,369 | 1,250,000 | 36,106,631 | 9.7% |
| 5,000万円 | 17,500,000 | 4,328,019 | 1,750,000 | 43,921,981 | 12.2% |
| 6,000万円 | 22,500,000 | 6,334,284 | 2,250,000 | 51,415,716 | 14.3% |
| 8,000万円 | 32,500,000 | 10,418,284 | 3,250,000 | 66,331,716 | 17.1% |
| 1億円 | 42,500,000 | 14,629,909 | 4,250,000 | 81,120,091 | 18.9% |
所得税は退職所得の源泉徴収税額の速算表({(課税退職所得×税率−控除額)×102.1%}、1円未満切捨て)、住民税は課税退職所得×10%(市町村民税6%・道府県民税4%を各100円未満切捨て)。住民税は翌年課税ではなく、退職金の支払時に会社が特別徴収して市区町村へ納入します。
勤続年数でどう変わるか
| 退職金額 | 勤続20年控除800万円 | 勤続25年控除1,150万円 | 勤続30年控除1,500万円 | 勤続35年控除1,850万円 |
|---|---|---|---|---|
| 1,000万円 | 9,848,950 | 10,000,000 | 10,000,000 | 10,000,000 |
| 1,500万円 | 14,371,778 | 14,735,663 | 15,000,000 | 15,000,000 |
| 2,000万円 | 18,611,278 | 19,143,628 | 19,594,298 | 19,886,713 |
| 2,500万円 | 22,803,301 | 23,383,128 | 23,915,478 | 24,442,723 |
| 3,000万円 | 26,762,026 | 27,526,654 | 28,138,131 | 28,687,328 |
| 4,000万円 | 34,577,376 | 35,342,004 | 36,106,631 | 36,871,259 |
| 5,000万円 | 42,178,316 | 43,068,016 | 43,921,981 | 44,686,609 |
| 6,000万円 | 49,636,316 | 50,526,016 | 51,415,716 | 52,305,416 |
| 8,000万円 | 64,552,316 | 65,442,016 | 66,331,716 | 67,221,416 |
| 1億円 | 79,162,016 | 80,141,054 | 81,120,091 | 82,099,129 |
詳しく見る:申告書を出さないと20.42%、前年以前4年内の他の退職金、住民税の特別徴収
「退職所得の受給に関する申告書」:本表の税額は、退職金の支払を受ける日までに会社へこの申告書を提出していることが前提です。提出がないと退職所得控除も2分の1課税も適用されず、支払額の20.42%が一律で源泉徴収されます(3,000万円なら6,126,000円。手取りは2,814万円→2,387万円)。本人が確定申告すれば精算できますが、会社側が回収・保管する書類(税務署へは原則提出せず7年間保存)なので、支給の実務では最初に押さえる1枚です(所得税法203条、国税庁No.1420)。
前年以前4年内の他の退職手当等:小規模企業共済の一括受取や他社からの退職金を前年以前4年内に受け取っている場合、勤続期間の重複部分が退職所得控除から除かれ、控除額は本表より小さくなります(所得税法施行令70条1項)。iDeCo・企業型DCの老齢一時金を先に受け取った場合は「前年以前9年内」が対象です(注意点④)。
住民税:退職所得の住民税は現年分離課税で、支払時に会社が特別徴収して市区町村へ納入します(地方税法328条・328条の5)。「住民税は翌年6月から」の原則の例外で、手取りは支払時点で本表の金額になります。
Tax-Free Line
退職所得控除の早見表——「無税ライン」
控除額までは所得税・住民税ともゼロ。勤続年数の1年未満は切り上げ
| 勤続年数 | 退職所得控除額(無税ライン) |
|---|---|
| 5年 | 2,000,000 |
| 10年 | 4,000,000 |
| 15年 | 6,000,000 |
| 20年 | 8,000,000 |
| 25年 | 11,500,000 |
| 30年 | 15,000,000 |
| 35年 | 18,500,000 |
| 40年 | 22,000,000 |
計算式:勤続20年以下=40万円×勤続年数(最低80万円)、20年超=800万円+70万円×(勤続年数−20年)。
Decision Points
早見表の次に考えること
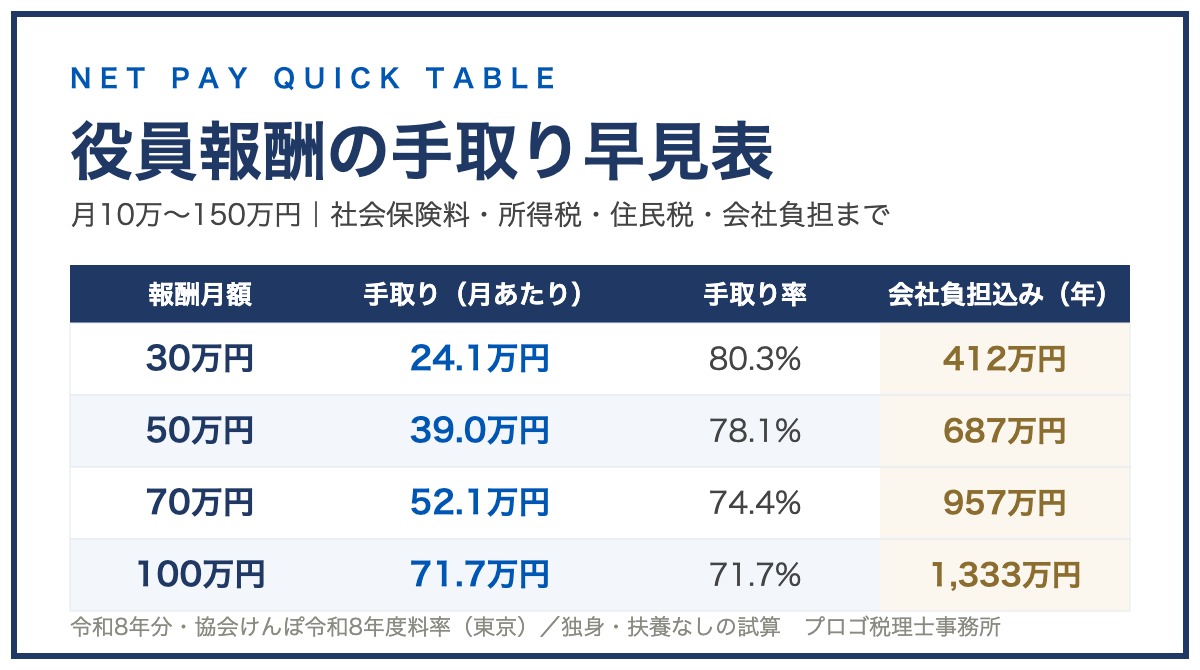
- 最終報酬月額を先に設計する:功績倍率法の起点。退職直前だけ報酬を引き上げるのは典型的な否認パターンで、勇退の数年前からの計画的な報酬設計が退職金の上限を決めます。▶ 役員報酬の手取り早見表【令和8年版】
- 株価対策・事業承継と一体で設計する:退職金の支給は利益と純資産を減らし、自社株の評価を下げます。株価が下がった事業年度に後継者へ株式を移すのが王道。▶ 事業承継の税務(株価対策×役員退職金)
- 財源を準備する:数千万円の退職金は、支給を決めた期に現金がなければ払えません。生命保険・共済・内部留保の積み立ては勇退の5〜10年前から。相続まで見据える場合は相続税申告・相続対策の総合案内へ。
Caveats
早見表を使うときの注意点
- ① 功績倍率は「法定の基準」ではない。倍率3.0以内でも最終報酬月額の妥当性や在任実績が伴わなければ否認され得ます。逆に3.0超でも合理性を立証して認められた例はあります。
- ② 役員勤続5年以下は2分の1課税なし。勤続4年・3,000万円なら税額約1,158万円(2分の1課税が使えれば約464万円)。
- ③ 損金算入の時期は「株主総会等で確定した日」の事業年度。支払った事業年度の損金経理も可。取締役会で内定した金額を未払計上しただけでは損金算入できません(法基通9-2-28)。
- ④ 令和8年1月から「10年ルール」が施行済み。iDeCo・企業型DCの一時金を先に受け取り、その後10年以内に役員退職金を受け取ると、重複期間分の退職所得控除が減ります。
- ⑤ 「退職所得の受給に関する申告書」を必ず提出する。ないと20.42%の一律源泉徴収(上の折りたたみ参照)。
- ⑥ 死亡退職金は相続税の対象。役員が在任中に亡くなり遺族に支払う死亡退職金は、退職所得(所得税)ではなく相続税。「500万円×法定相続人の数」の非課税枠があり、本表の計算はあてはまりません(会社側の功績倍率法の考え方は同じ)。
詳しく見る:10年ルールの中身、制度の前提日、分掌変更の要件
10年ルール:令和7年度税制改正により、令和8年1月1日以後にiDeCo・企業型DCの老齢一時金を受け取り、その後に退職手当等を受け取る場合の調整期間が「前年以前4年内」から「前年以前9年内」に延長されました。DC一時金を先に受け取ってから10年以内に役員退職金を受け取ると、勤続期間の重複部分が退職所得控除から除かれます。逆に退職手当等を先に受け取ってDC一時金を後に受け取る場合は、従来どおり前年以前19年内が調整対象です(所得税法施行令70条)。小規模企業共済・iDeCo・企業型DCを併用している役員では、受け取り順序の設計が中心論点になります。
制度の前提:本表は令和8年9月時点の制度(退職所得控除・速算表とも現行どおり)で計算しています。勤続年数による控除の差の見直し議論は続いており、改正があれば本表も更新します。
分掌変更:社長→会長などで会社に残っても、「実質的に退職したのと同様の事情」(給与のおおむね50%以上減少・代表権返上・経営への関与解消など)があれば退職金として支給できます(法基通9-2-32)。形式だけ整えて実権を持ち続けると否認されます。
FAQ
よくある質問
役員退職金はいくらまで出せますか?
法律上の上限はありませんが、損金にできるのは適正額までです。実務では功績倍率法(最終報酬月額×勤続年数×功績倍率)で検討し、社長の功績倍率は3.0が上限の目安とされます。最終報酬月額100万円・勤続30年・倍率3.0なら9,000万円が目安です。なお功績倍率は法定の上限ではなく、業務従事期間・退職の事情・類似法人の支給状況を含めた相当性の判断が前提です。
役員退職金3,000万円の税金と手取りはいくらですか?
勤続30年の場合、退職所得控除1,500万円を引いた残りの2分の1(750万円)に課税され、所得税1,111,869円・住民税750,000円の合計約186万円。手取りは28,138,131円、実質税率6.2%です。「退職所得の受給に関する申告書」を提出していることが前提で、提出がないと20.42%(6,126,000円)が源泉徴収されます。
勤続年数はどこから数えますか?
役員としての在任期間で数え、1年未満の端数は切り上げます。使用人から役員になった場合の使用人期間の扱いや、退職金規程との整合は個別判断が必要な論点です。前年以前4年内(DC一時金は9年内)に他の退職手当等を受け取っていると、重複期間分の控除が減ります。
会長として会社に残っても退職金を受け取れますか?
分掌変更でも「実質的に退職したのと同様の事情」(給与のおおむね50%以上減少・代表権返上・経営への関与解消など)があれば支給できます。形式だけ整えて実権を持ち続けると否認されます。
退職金と役員報酬、どちらで受け取るのが有利ですか?
同じ金額なら退職金が圧倒的に有利です。役員報酬は給与所得として最高55%程度の総合課税+社会保険料がかかりますが、退職金は控除・2分の1課税・分離課税の三重の優遇があり、3,000万円でも実質税率は一桁%台に収まります(勤続30年の場合)。だからこそ適正額の設計と完全退職の実態が厳しく見られます。
出典・参考(2026年9月確認)
- 国税庁 タックスアンサー No.1420「退職金を受け取ったとき(退職所得)」/「退職所得の源泉徴収税額の速算表」/No.5208「役員の退職金の損金算入時期」
- 法人税法34条2項・法人税法施行令70条2号(不相当に高額な退職給与の損金不算入)/法人税基本通達9-2-28(損金算入時期)・9-2-32(分掌変更等の場合の退職給与)
- 所得税法30条(退職所得・特定役員退職手当等・短期退職手当等)・201条・203条(退職所得の受給に関する申告書)/所得税法施行令70条(退職所得控除額の調整、令和7年度改正で前年以前9年内へ)
- 地方税法50条の2・328条(退職所得の分離課税に係る所得割)・328条の5(特別徴収)/相続税法3条1項2号・12条1項6号(死亡退職金)
他の早見表・判定表も見る:税金・社会保険の早見表 一覧(年収の壁・社会保険料・住民税・役員報酬・贈与税・源泉徴収の要否)

プロゴ税理士事務所 税理士。元国税調査官。国税(調査・相談2万件・審判実務)×民間(事業会社実務・PdM)の経験からの複眼的な視点が強み。