FINANCIAL STATEMENT BENCHMARK
決算書の数字を、同業・同規模と比べる
財務省の最新統計から、金融機関がよく見る指標(経常利益率・自己資本比率)で同業・同規模とあなたの決算書を比べます。
元国税調査官の税理士が、調査官と銀行が見るポイントをコメントします。
売上高と経常利益だけで収益性(売上高経常利益率)を診断。総資産・純資産・借入金も入れると、金融機関がよく見る安全性(自己資本比率・借入金依存度)まで診断できます。
万円
万円
貸借対照表の数字任意
入れると、金融機関が重視する「自己資本比率」「借入金依存度」も同業・同規模と比べられます
万円
万円
万円
年間売上高と経常利益を入力してください
収益性:売上高経常利益率
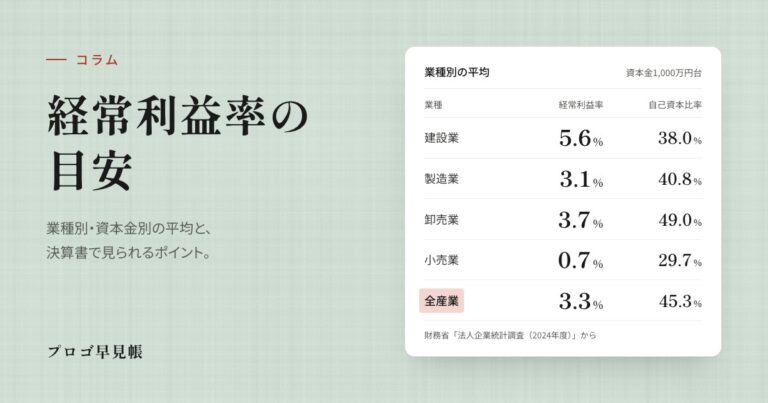
業種平均は業種×資本金の合算値から計算した比率です(1社ごとの単純平均ではありません)
安全性:金融機関がよく見る貸借対照表の指標
自己資本比率は「純資産÷総資産」、借入金依存度は「借入金合計÷総資産」で資金調達の構成を示す指標です(低いほど望ましいとは限りません)
適正な利益率や自己資本比率は、業種・成長段階・投資方針によって大きく異なります。統計との比較は一つの目安であり、決算書の評価は事業の内容とあわせて総合的に判断する必要があります。
集計の前提
- 出典:財務省「法人企業統計調査(2024年度・年次別調査)」より当事務所作成。金融業・保険業を除く営利法人が対象です。
- 業種平均の各指標は、業種×資本金区分の合算値(総額)から計算した比率です。1社ごとの比率の平均ではありません。
- 母集団の少ない区分(結果に表示される社数をご確認ください)は、大きな企業の影響を受けやすいため参考値としてご覧ください。
- 減価償却の方法や役員報酬の計上方針など、会計処理の違いにより比率は変動します。
- 利益率は経常利益ベースです。営業利益率とは異なります。
- 借入金依存度の適正水準は資金調達方針によって異なります。成長のための適切な借入もあり、低いほど望ましい・無借金=優良とは限りません。
- この診断は統計上の比較であり、税務調査の対象になりやすさや融資の可否を示すものではありません。
調査の現場で決算書を見るとき、最初に追っていたのは利益率の水準そのものより「前期からどこが動いたか」でした。水準は業種や規模の影響を大きく受けます。動いた科目とその理由を説明できれば、決算書の議論で慌てることはありません。