Summary
結論——控除と非課税の判定で効く壁は3本。本人の「500万」「135万」と、子の「136万」
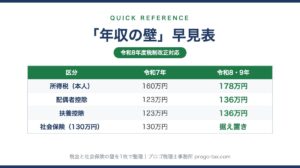
一般の人より右に壁がある。所得税は178万→213万、住民税は119万→209万に伸びる
| 壁 | 金額(令和8年分) | 誰の収入 | 超えると |
|---|---|---|---|
| 控除の上限 | 合計所得500万円 給与なら約678万円 |
本人 | ひとり親控除(35万円)も寡婦控除(27万円)も使えなくなる |
| 住民税の非課税 | 合計所得135万円 給与なら209万円 |
本人 | ひとり親・寡婦の特例では非課税にならない(扶養なしの一般の人は119万円から課税。扶養親族が2人以上なら一般の限度額のほうが高いことがある) |
| 本人の所得税 | 213万円 寡婦は205万円 |
本人 | 所得税がかかり始める(一般の人は178万円から。社会保険料控除など他の控除がある人はさらに上) |
| 子の収入 | 総所得金額等62万円 給与なら136万円 |
子 | その子は「生計を一にする子」から外れる。要件を満たす子がほかにいなければ、ひとり親控除が消える |
| 社会保険 | 週20時間以上 | 本人 | 短時間で働く本人の加入要件。月額賃金8.8万円(年収106万円)の要件は2026年10月1日に撤廃。以後は週20時間以上・2か月超の雇用見込み・学生でないこと・厚生年金の被保険者51人以上の企業等(2027年10月から36人以上に拡大)で加入が決まる |
▶ 「103万円」「130万円」はひとり親控除・寡婦控除の判定基準ではありません(130万円は、本人が親などの健康保険の被扶養者になっている場合の原則的な収入基準です)。控除と非課税の判定は、本人の「500万」「135万」、子の「136万」の3本で覚えてください。
Requirements
ひとり親控除・寡婦控除の要件——12月31日の状況で判定する
ひとり親控除は性別を問わず、生計を一にする子がいる人が対象です。寡婦控除は女性限定で、夫と死別した人(夫の生死が明らかでない一定の場合を含む)か、離婚後に扶養親族がいる人が対象です。どちらもその年の12月31日時点で判定し、本人の合計所得金額が500万円以下であることと、事実婚の相手がいないことが共通の条件です。
上の箱から順にたどる。ひとり親に当てはまれば寡婦の判定には進まない
| 項目 | ひとり親控除 | 寡婦控除 |
|---|---|---|
| 控除額 | 所得税35万円/住民税30万円 | 所得税27万円/住民税26万円 |
| 性別 | 問わない | 女性のみ |
| 婚姻歴 | 問わない(未婚でも可) | 離婚または死別(生死不明を含む) |
| 扶養する人 | 生計を一にする子(所得62万円以下)が必要 | 離婚型は扶養親族が必要。死別型は不要 |
| 本人の所得 | 合計所得金額500万円以下 | 合計所得金額500万円以下 |
| 事実婚 | 相手がいると不可 | 相手がいると不可 |
詳しく見る:要件の細かい論点(事実婚・別居の子・元配偶者との重なり)
事実婚の判定は、住民票の続柄に「夫(未届)」「妻(未届)」の記載があるかどうかで行います。記載があれば、ひとり親控除も寡婦控除も受けられません。
「生計を一にする子」は同居が条件ではありません。進学で別居していても、生活費を送っていれば生計を一にしています。年齢の上限もないので、成人した子でも所得要件を満たせば対象です。
子が元配偶者の扶養親族になっていると使えません。ひとり親控除の子は「他の人の同一生計配偶者や扶養親族になっていない人」に限られます。離婚した相手が養育費を払っていて、その相手が子を扶養親族として申告している場合、こちらのひとり親控除の「子」には数えられません。どちらが子を扶養親族にするかは離婚時に決めておき、毎年の年末調整で重複していないことを確認してください。
寡婦の離婚型で必要な「扶養親族」は子に限りません。同居の親や祖父母でも、合計所得62万円以下で生計を一にしていれば要件を満たします。一方で死別型は扶養親族がいなくても対象です。
ひとり親と寡婦の両方に当てはまる人はひとり親控除(35万円)を受けます。寡婦控除は「ひとり親に該当しない人」の制度なので、重ねては受けられません。
令和2年分から未婚のひとり親も対象になり、寡夫控除は廃止されてひとり親控除に統合されました。古い記事の「寡夫控除」「特別の寡婦」は現在の制度にはありません。
Wall 1
控除の上限——合計所得金額500万円、給与なら約678万円
ひとり親控除・寡婦控除は、本人の合計所得金額が500万円を超えた年は使えません。給与収入だけの人なら、令和8年分の給与所得控除で換算して6,777,778円(約678万円)が上限です。1円でも超えると35万円(または27万円)の控除が丸ごと消えるので、賞与や残業で年収が680万円前後になる人は、12月の時点で見込みを確認しておく価値があります。
詳しく見る:「合計所得金額」に何が入るか(遺族年金・自宅の売却・退職金)
遺族年金・児童扶養手当・養育費は入りません。いずれも非課税なので、500万円の判定にも住民税の135万円の判定にも影響しません。遺族厚生年金を受け取りながら働く寡婦の方は、給与だけで判定して構いません。
自宅を売った年は要注意です。合計所得金額は、居住用財産の3,000万円特別控除などの特別控除を差し引く前の金額で計算します。離婚に伴って自宅を売却し、譲渡益が出た年は、税額がゼロでも合計所得金額が500万円を超えて控除が使えないことがあります。
退職金も入ります。退職所得は分離課税ですが合計所得金額には含まれます。原則として退職所得控除を引いたあとの2分の1の金額で判定します(勤続5年以下の役員退職金など、2分の1にならない場合があります)。
株の利益は、特定口座(源泉徴収あり)で申告しなければ入りません。申告して損益通算や配当控除を受けると合計所得金額に加わり、500万円を超えることがあります。
純損失や雑損失の繰越控除がある人は、繰越控除を適用する前の金額で判定します。
Wall 2
住民税の非課税——合計所得135万円、給与なら209万円
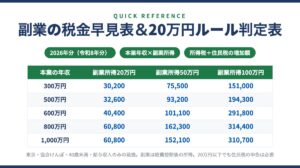
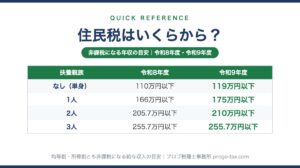
ひとり親・寡婦(と障害者・未成年者)には、前年の合計所得金額が135万円以下なら住民税が均等割・所得割ともに非課税になる特例があります。扶養親族のいない一般の人の非課税ラインが給与収入で119万円(東京23区など1級地の場合)なのに対し、ひとり親・寡婦は給与収入209万円までこの特例で非課税になります。ひとり親の所得税は213万円を超えるまでかからないので、209万円超〜213万円以下の帯では「所得税はゼロなのに、住民税の特例からは外れる」という逆転が起きます。なお扶養親族が2人以上いる人は、扶養人数で決まる一般の非課税限度額のほうが135万円より高くなることがあり、その場合はそちらで判定します。
ひとり親は所得税・住民税とも壁が右に寄る。住民税は扶養なしの一般の人の119万円に対し、特例で209万円まで非課税
詳しく見る:年度のずれ・非課税世帯のメリット・条文
住民税は前年の所得で決まります。令和8年分の所得で計算されるのは令和9年度(令和9年6月から納める分)の住民税です。令和8年度の住民税は令和7年分の所得で判定され、令和7年分の「給与所得控除後の給与等の金額の表」では給与収入204万4千円未満なら給与所得135万円以下になるため、非課税ラインは給与204万4千円未満でした(204万円以上204万4千円未満で給与所得134万8千円、204万4千円以上204万8千円未満で135万8百円)。令和9年度は同じ表の令和8年分で「給与741,000円以上2,191,000円未満は収入−74万円」となるため、給与209万円で給与所得がちょうど135万円になります。
「住民税非課税」は税金以外の判定材料にもなります。非課税世帯向けの給付金、保育料や就学支援、高額療養費の自己負担区分、国民健康保険料の軽減などで住民税の課税状況が使われることがあります。ただし「本人が非課税」と「世帯全員が非課税」は別で、制度ごとに判定単位も年度も異なります。給与が209万円を少し超える見込みの人は、超えた分の手取りと影響する制度を確認してから決める価値があります。
根拠は地方税法24条の5第1項2号(道府県民税)と295条1項2号(市町村民税)。「障害者、未成年者、寡婦又はひとり親で前年の合計所得金額が135万円以下の人」は均等割・所得割とも非課税です。寡婦・ひとり親の定義は所得税法と同じです。
ひとり親控除・寡婦控除の住民税の控除額は30万円・26万円で、所得税より少し小さい設定です。
Wall 3
子の収入——要件を満たす子が1人なら、136万円を超えるとひとり親控除が消える
ひとり親控除の「生計を一にする子」は、子の総所得金額等が62万円以下(給与なら136万円以下)の人に限られます。要件を満たす子がその1人だけの場合、子が大学生でアルバイト収入が136万円を超えると、その年はひとり親控除35万円を受けられません。
ここで注意したいのが、親の扶養控除とは判定が違う点です。19〜22歳の子は136万円を超えても197万円までは特定親族特別控除で親の控除が段階的に残りますが、ひとり親控除にはその緩和がありません。子の収入が137万円になった瞬間に、特定親族特別控除は残るのにひとり親控除だけが消えます。
| 子(19〜22歳)の給与収入 | 親の扶養控除・特定親族特別控除 | 親のひとり親控除 |
|---|---|---|
| 136万円以下 | 特定扶養控除 63万円 | 35万円 |
| 136万円超〜159万円 | 特定親族特別控除 63万円(満額) | なし |
| 159万円超〜197万円 | 特定親族特別控除 61万円→3万円に逓減 | なし |
| 197万円超 | なし | なし |
▶ 子が136万円を超えた年は「扶養控除は段階的に減るだけ」でも、ひとり親控除の35万円は一気に消えます。所得税率10%で住民税がすでに課税されている人なら、所得税3万5千円と住民税3万円で6万5千円ほどの差です(復興特別所得税を除く概算。その結果ひとり親にも寡婦にも該当しなくなる人は住民税の135万円の特例も使えなくなるので、影響がもっと大きいことがあります)。
詳しく見る:子の判定の細かい論点(年齢・複数の子・寡婦の扶養親族)
子の年齢に上限はありません。16歳未満の子(扶養控除の対象外)でも、成人した子でも、所得62万円以下で生計を一にしていればひとり親控除の「子」になります。
子が2人以上いるなら、1人でも要件を満たせばひとり親控除は受けられます。長子のアルバイト収入が多くても、下の子が要件を満たしていれば控除は残ります。
判定は「総所得金額等」で、給与だけなら「給与収入136万円以下」と同じ意味です。子に株の譲渡益などがあれば、申告した分は加わります。
寡婦控除の離婚型で必要な「扶養親族」も合計所得62万円以下で判定します。こちらも特定親族特別控除の緩和はありません。子が136万円を超え、ほかに扶養親族がいなければ、寡婦控除も消えます。
大学生の子の側の壁(親の社会保険の扶養150万円、本人の所得税178万円など)は、大学生・学生バイトの年収の壁2026にまとめています。
Own Tax
本人の所得税——213万円までゼロ(寡婦は205万円)
ひとり親本人の所得税は、給与所得控除74万円+基礎控除104万円+ひとり親控除35万円で、給与収入213万円まではかかりません(寡婦はひとり親控除に代えて寡婦控除27万円なので205万円。ほかの所得控除がない場合)。一般の人の178万円より35万円(27万円)右に寄ります。社会保険料控除や扶養控除、生命保険料控除がある人はその分さらに上がるので、実際のゼロラインはもう少し上です。
詳しく見る:213万円の計算と、毎月の天引きが減る仕組み
令和8年分・令和9年分の基礎控除は、合計所得金額489万円以下なら104万円です。給与収入213万円のとき給与所得は139万円で、基礎控除104万円とひとり親控除35万円を引くと課税所得はちょうどゼロになります。なおひとり親控除は令和9年分から38万円(住民税は令和10年度分から33万円)に引き上げられるので、令和9年分のゼロラインは216万円に動きます。
毎月の源泉徴収でも効きます。扶養控除等申告書で「ひとり親」または「寡婦」に印を付けると、源泉徴収税額表の「扶養親族等の数」が1人増え、毎月の天引きが減ります。年末調整で精算されるので年間の税額は同じですが、手取りのタイミングが早まります。
住民税の135万円の特例(給与209万円)と所得税のゼロライン(給与213万円)は別の制度です。給与収入のみ・ほかの所得控除がない場合、ひとり親の所得税は213万円以下、住民税はこの特例で209万円以下がそれぞれの目安です。209万円を超えて213万円以下の帯では、所得税はゼロでも135万円の特例からは外れます(扶養人数で決まる一般の非課税限度額に当てはまれば、そちらで非課税になります)。社会保険料控除などがあれば、所得税側の課税開始額だけがさらに上がります。
Procedure
手続き——年末調整の申告書に印を付けるだけ。忘れた分は5年さかのぼれる
ひとり親控除・寡婦控除は、扶養控除等(異動)申告書の「ひとり親」「寡婦」欄にチェックを入れれば年末調整で受けられます。添付書類は不要です。離婚や死別があった年は、その年の12月31日の状況で判定するので、離婚した年の年末調整から使えます。
年末調整で漏れた場合は確定申告(還付申告)で受けられ、確定申告をしていない年なら翌年1月1日から5年間はさかのぼって還付を受けられます(申告済みの年は更正の請求で対応します)。「離婚してから何年も控除を受けていなかった」という相談は実際に多く、まとめて申告すると数万円から十数万円が戻ることがあります。
詳しく見る:年の途中の変化・再婚・死亡した年の扱い
年の途中で再婚した場合は、12月31日時点で婚姻しているので、その年はひとり親控除も寡婦控除も受けられません。逆に12月に離婚が成立すれば、その年は1年分の控除が使えます。
本人が年の途中で亡くなった場合は、死亡の日の状況で判定します(準確定申告)。
子が年の途中で就職して所得要件を超えた場合は、12月31日時点で判定するため、その年のひとり親控除は受けられません。子の年間収入の見込みを年末調整前に確認してください。
勤務先への年末調整上の申告を避けたい場合は、扶養控除等申告書に印を付けず、確定申告で控除を受ける方法もあります。年末調整で受けなかった控除を確定申告で追加することは問題ありません。
年末調整後に控除漏れに気づいた場合、翌年1月の源泉徴収票を交付する時までなら勤務先の再年末調整で直せます。それ以降は本人の確定申告で対応します。
Related
あわせて確認したい表
▶ 配偶者・学生・親・年金受給者を含めた壁の全体像は年収の壁 早見表 2026・令和8年【一覧】で確認できます。
▶ 一般の人の住民税がかかり始める年収と級地ごとの違いは住民税はいくらから?非課税になる年収と早見表【令和8年度・令和9年度】にまとめています。
▶ 本人が社会保険に加入したときの保険料は社会保険料の早見表【令和8年度・都道府県別】で年収別に引けます。
FAQ