
Summary
結論——壁は7本。いちばん先に来るのは社会保険
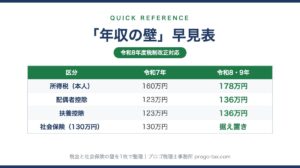
「103万円」「150万円」は過去の数字。税の壁(136万・169万)は上がったが、社会保険の130万円は動いていない
| 壁 | 金額 | 誰に影響 | 超えると |
|---|---|---|---|
| 勤務先の社会保険 | 週20時間 | 本人・世帯 | 51人以上の勤務先なら年収を問わず加入(2026年10月に賃金要件が撤廃予定) |
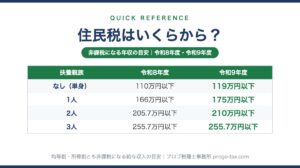
| 本人の住民税 | 119万円 | 本人 | 住民税がかかり始める(令和9年度分) |
| 社会保険の扶養 | 130万円未満 | 本人・世帯 | 健康保険・年金の扶養から外れ、本人が保険料を負担 |
| 配偶者控除 | 136万円 | 扶養する側 | 配偶者特別控除に切り替わる(控除額38万円は同じ) |
| 配偶者特別控除 満額 | 169万円 | 扶養する側 | 控除額が38万円から段階的に減り始める |
| 本人の所得税 | 178万円 | 本人 | 所得税がかかり始める |
| 配偶者特別控除 消失 | 207万円 | 扶養する側 | 控除が0円になる |
「扶養内」を社会保険まで守るなら130万円未満かつ週20時間未満(51人以上の勤務先)。税の控除だけ守るなら169万円まで満額です。もう1本、勤務先の配偶者手当の基準(103万・130万など)が残っている会社があります。法律ではなく規程なので、扶養する側の就業規則で確認してください。
Spouse Deduction
配偶者控除・配偶者特別控除——169万円までは38万円のまま
令和6年分までは103万円・150万円、令和7年分は123万円・160万円だった
配偶者の給与収入が136万円以下なら配偶者控除38万円、136万円超169万円以下なら配偶者特別控除38万円。控除額が変わらないので、扶養する側の税金は169万円まで同じです。「150万円まで」で時間を抑えている方は、19万円分を使い切れていません。
詳しく見る:逓減表(169万円超〜207万円)
| 配偶者の給与収入 | 控除額 |
|---|---|
| 169万円超 174万円以下 | 36万円 |
| 174万円超 179万円以下 | 31万円 |
| 179万円超 184万円以下 | 26万円 |
| 184万円超 189万円以下 | 21万円 |
| 189万円超 194万円以下 | 16万円 |
| 194万円超 199万円以下 | 11万円 |
| 199万円超 204万円以下 | 6万円 |
| 204万円超 207万円以下 | 3万円 |
| 207万円超 | 0円 |
扶養する側の合計所得が900万円超950万円以下では各段階が約3分の2、950万円超1,000万円以下では約3分の1に減り、1,000万円超(給与収入1,195万円超)ではどちらも使えません。
詳しく見る:住民税の控除、令和10年分以降の数字
住民税の配偶者控除・配偶者特別控除は33万円が上限。配偶者の給与収入174万円以下まで33万円が満額で残り、207万円を超えると0円(207万円ちょうどなら3万円が残る)。所得税が169万円で減り始めるのに対し、住民税は174万円まで満額です。
この記事の136万円・169万円・178万円・119万円は令和8・9年分限りの数字です。基礎控除の加算42万円と給与所得控除の上乗せ5万円は2年間の特例で、現行法のままなら令和10年分から基礎控除99万円・給与所得控除69万円に戻り、配偶者控除131万円、配偶者特別控除の満額164万円(消失202万円)、本人の所得税168万円、住民税の非課税119万円→114万円(令和11年度分)になります。物価連動の引上げ仕組みが創設されたため、実際の額は今後の物価次第で変わります。
▶ 本人・配偶者・扶養親族・社会保険の壁を1枚にまとめた表は年収の壁 早見表 2026・令和8年【一覧】で確認できます。
Social Insurance
社会保険の130万円——税とは別の判定で、いちばん手取りに効く
配偶者が会社員・公務員なら、パート本人は保険料なしで健康保険の被扶養者・国民年金の第3号被保険者になっています。この上限が年間収入130万円未満(月約108,334円)。税の壁とは制度も判定も別で、押さえるのは3点です。
- 判定は「今後1年間の見込み」。1〜12月の合計ではなく、雇用契約から見込む年収で判断します(2026年4月以降は契約に定めのない残業代は算定に含めない)。
- 収入の範囲が広い。通勤手当・賞与・失業給付・傷病手当金・公的年金も数えます(税の給与収入には非課税の通勤手当を含めない)。
- 130万円を超えたら本人が保険料を払う側。勤務先の社会保険なら労使折半、入れなければ国民健康保険・国民年金(第1号)で全額自己負担です。
週20時間・従業員51人以上なら、130万円を待たずに加入する
いわゆる「106万円の壁」は、月額賃金8.8万円以上という要件を年換算した数字でした。この賃金要件は2026年10月に撤廃されます。以後は「週20時間以上・雇用見込み2か月超・学生でない・従業員51人以上」の4つで加入が決まり、該当すれば130万円未満でも扶養から外れて勤務先の社会保険に加入します(労使折半なので国保より負担は軽い)。
詳しく見る:一時的な超過の扱い、国保の納付義務者、企業規模要件、保険料調整制度
人手不足による一時的な収入増で130万円以上になった場合は、勤務先の事業主の証明があれば原則として連続2回まで被扶養者のままでいられます(年収の壁・支援強化パッケージ。期限を区切らず継続)。
国民健康保険料は世帯単位で計算され、納付義務者は世帯主です。配偶者が世帯主なら納付書は配偶者宛てに届きます(配偶者が会社の健康保険に入っていて国保の被保険者でない場合も擬制世帯主として納付義務を負う)。国民年金保険料は本人が納めますが、世帯主・配偶者にも連帯納付義務があります。
企業規模の要件は2027年10月に36人以上、2029年10月に21人以上、2032年10月に11人以上へ段階的に引き下げられ、2035年10月に撤廃される予定です。
2026年10月からは、標準報酬月額12万6,000円以下の短時間労働者の本人負担分の一部を事業主が肩代わりできる「保険料調整制度」が始まります。ただし対象は、2026年10月1日以降に任意特定適用事業所になった勤務先(従業員50人以下で労使合意により適用拡大を選んだ事業所)と、2027年10月以降に企業規模要件の引下げで新たに強制適用となる勤務先。51人以上ですでに特定適用事業所になっている勤務先は対象外なので、賃金要件撤廃で新たに加入する方の多くは使えません。軽減は3年間(3年目は半減)で、将来の年金額は減りません。
▶ 加入した場合の保険料額は社会保険料の早見表【令和8年度・都道府県別】で確認できます。
Your Own Tax
本人の税金——所得税は178万円まで0円、住民税は119万円から
パート本人の所得税は給与収入178万円まで0円(基礎控除104万円+給与所得控除74万円)。月々天引きされていても年末調整で戻ります。住民税は別で、1級地・扶養親族なしなら119万円を超えるとかかります(令和9年度分)。年収130万円で年1万円台と小額ですが、「所得税はゼロなのに住民税の納付書が来た」は毎年6月にいちばん多いご相談です。
詳しく見る:2026年の天引きと年末調整の還付
令和8年度改正は令和8年分から適用されますが、源泉徴収税額表が改まるのは2027年1月以後の給与からです。2026年中の天引きは令和8年分の税額表(月額表・甲欄・扶養親族等0人なら社会保険料控除後の月給105,000円未満まで税額0円)によるもので、増えた控除は月々に反映されていません。今年に限って年末調整の還付が大きめに出ます。
▶ 年収別の住民税額は住民税はいくらから?非課税になる年収と早見表【令和8年度・令和9年度】にまとめています。
How Much To Work
結局いくらまで働くのが得か——狙ってはいけないのは136万円
概算(協会けんぽ東京・40歳未満・1級地)。②は社会保険に加入した場合。①に手取りが戻るのは年収150万〜160万円程度が目安
| 線引き | 年収 | 月額 | 守れるもの/失うもの |
|---|---|---|---|
| ① 社会保険の扶養まで守る | 130万円未満 | 約108,000円 | 健康保険・第3号を維持。配偶者控除も満額。最も効率がよい |
| ② 配偶者控除まで守る | 136万円以下 | 約113,000円 | 社会保険は130万円で外れるため、保険料だけ先に発生。狙ってはいけない線 |
| ③ 税の控除を満額で守る | 169万円以下 | 約140,000円 | 配偶者特別控除38万円は満額。本人は社会保険に加入 |
130万円を超えるなら、136万円で止めずに169万円かそれ以上まで働いたほうが手取りの落ち込みを取り返せます。社会保険に入ることは損だけでもなく、将来の厚生年金の上乗せと傷病手当金・出産手当金の対象になります。「扶養内」は目先の手取りと将来の保障の両方で考える論点です。
Year-End Adjustment
扶養する側の年末調整——「配偶者控除等申告書」に書く数字
配偶者控除・配偶者特別控除は、扶養する側が勤務先の年末調整で「配偶者控除等申告書」(基礎控除・特定親族特別控除・所得金額調整控除と兼用の1枚)に、配偶者のその年の給与収入の見込み額(額面)を書いて申告します。給与のみなら「136万円以下=所得62万円以下」「169万円以下=所得95万円以下」と覚えておけば足ります。
詳しく見る:源泉控除対象配偶者、見込みが変わったとき、社会保険の届出
扶養する側の合計所得900万円以下(給与収入1,095万円以下)で配偶者の給与収入169万円以下なら「源泉控除対象配偶者」に当たり、年初の「扶養控除等申告書」にも記入すると毎月の源泉徴収から控除が反映されます。
年末に見込みが変わった場合は年末調整のやり直しか翌年の確定申告で修正します。136万円を超えそうなら早めに勤務先に伝えると手戻りがありません。
社会保険の被扶養者の届出(130万円)は年末調整とは別の手続きで、扶養する側の勤務先の健康保険窓口に出します。税の申告書に書いても社会保険の扶養は自動で処理されません。
▶ 事業主の立場でパート従業員から「扶養内で働きたい」と言われたときは、年収の壁 早見表の「従業員から『扶養内で働きたい』と言われたら」をご覧ください。学生アルバイトは大学生・学生バイトの年収の壁2026、60歳以上で年金を受け取りながら働く方(扶養の基準は年金込み180万円未満)は年金をもらいながら働く60歳以上の年収の壁【2026年】で整理しています。
FAQ