Summary
結論——押さえる壁はこの6つ
| 系統 | 壁 | 金額 | ひとこと |
|---|---|---|---|
| 税金 | 所得税(給与のみ) | 178万円 | 現役世代と同じ |
| 所得税(年金のみ) | 214万円/約175万円 | 65歳以上/65歳未満 | |
| 住民税(年金のみ) | 155万円/105万円 | 65歳以上/65歳未満(1級地) | |
| 社会保険 | 家族の扶養に入る | 180万円未満 | 60歳以上。年金を含めて数える |
| 勤務先で加入 | 週20時間 | 51人以上の勤務先。厚生年金70歳・健保75歳まで | |
| 年金 | 在職老齢年金 | 月65万円 | 年金+給与の月額。超えた分の半分が停止 |
ポイントは2つ。年金と給与は控除の種類が違うので「給与のみ・年金のみ・両方」で壁の位置が変わること。そして社会保険の180万円は年金込みなので、年金が多い方は少しの給与で扶養を外れることです。
詳しく見る:令和10年分以降に動く数字・動かない数字
基礎控除の加算42万円と給与所得控除の上乗せ5万円は令和8・9年分限りの特例です。公的年金等控除(110万円/60万円)は変わらないため、住民税の非課税155万円/105万円、税の扶養172万円/122万円は令和10年分以降も同じです。一方、基礎控除に連動する数字は下がります(年金のみの所得税 214万円→209万円、約175万円→約169万円/給与のみ 178万円→168万円/給与のみの住民税非課税 119万円→114万円〈令和11年度分〉)。物価連動の引上げ仕組みがあるため、実際の額は今後の物価で変わります。
Income Tax
所得税——年金と給与は「別々に控除して、合計してから」引く
年金は雑所得、給与は給与所得。控除を別々に引いてから合計し、最後に基礎控除104万円(令和8・9年分)を引く
両方ある方は、控除も両方使えるうえ所得金額調整控除で最大10万円が追加で引けます。年金150万円+給与120万円(合計270万円)でも所得税は0円。給与だけで270万円なら課税されますから、収入が2つに分かれていることは税では有利です。
| 設例 | A:68歳・年金150万+給与120万 | B:63歳・年金100万+給与200万 |
|---|---|---|
| 年金の所得 | 150−110=40万円 | 100−60=40万円 |
| 給与の所得 | 120−74=46万円 | 200−74=126万円 |
| 所得金額調整控除 | −10万円 | −10万円 |
| 合計所得金額 | 76万円 | 156万円 |
| 所得税 | 0円 | 課税所得52万円 → 約2.6万円 |
| 住民税(目安) | 約3.5万円 | 約11.5万円 |
※ 社会保険料控除を入れる前の額。勤務先の社会保険に加入していれば、A:住民税約1万円、B:住民税約8.5万円・所得税約1.1万円まで下がります
詳しく見る:65歳の判定、65歳未満の「約175万円」の根拠
年齢はその年の12月31日時点で判定します。65歳になる年から公的年金等控除が60万円→110万円に上がるため、同じ年金額でも65歳の前後で税額が変わります。
65歳未満は年金収入130万円以上で控除が「収入×25%+27.5万円」に切り替わるため、所得税がかからない上限は60万円+104万円=164万円ではなく、計算上約175万円になります。
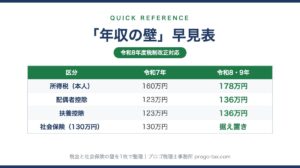
▶ 給与のみの方の壁(178万円)は年収の壁 早見表 2026・令和8年【一覧】で確認できます。
Resident Tax
住民税——年金だけなら155万円/105万円まで非課税
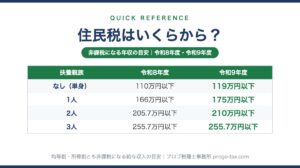
非課税ラインは合計所得45万円以下(1級地・扶養親族なし)。年金収入に直すと65歳以上155万円、65歳未満105万円、給与のみなら119万円です。両方ある方は所得を合計して45万円以下かどうかで判定します。
年金受給者にとって155万円は、税額そのものより介護保険料の段階・高額療養費の区分・非課税世帯向け給付金への影響が大きいラインです。給与を少し増やして超えると、住民税以外の負担も動きます。
詳しく見る:何が連動して、何が連動しないか/年金からの天引き
住民税非課税に連動するのは、介護保険料の保険料段階(第1〜第3段階)、高額療養費の自己負担限度額の低所得者区分、住民税非課税世帯向けの給付金など。国民健康保険料・後期高齢者医療保険料の軽減は世帯の所得金額で判定するため、別基準です。
65歳以上で年金額が年18万円以上の方は、住民税と介護保険料が年金から特別徴収されます。給与分の住民税は給与から、年金分は年金から、別々に引かれます。「納付書が来ない」のは非課税だからとは限りません。
▶ 年収別の住民税額は住民税はいくらから?非課税になる年収と早見表【令和8年度・令和9年度】にまとめています。
Social Insurance
社会保険——扶養に入るなら「年金込みで」180万円未満
老齢・遺族・障害年金はすべて(非課税のものも)収入に数える
家族の扶養に入る基準は、60歳以上なら年間収入180万円未満。現役世代と違い年金が収入に含まれるため、年金が多い方は少しの給与で外れます。自分で勤務先の社会保険に加入する基準は現役と同じで、正社員の4分の3以上、または従業員51人以上の勤務先で週20時間以上(2026年10月からは年収を問いません)。ただし厚生年金は70歳、健康保険は75歳が上限です。
詳しく見る:同居・別居の追加要件、収入の見込み方、70歳以降の扱い
180万円未満に加えて、同居なら本人の収入が被保険者(子など)の年収の2分の1未満、別居なら仕送り額より少ないことが必要です。年金が180万円近い親を収入の多くない子の扶養に入れようとすると、同居でも2分の1要件で認定されないことがあります(世帯の状況により認められる場合もあるため、保険者に確認)。
給与の見込額は、2026年4月以降の認定から、労働条件通知書・雇用契約書に書かれた賃金(基本給・諸手当・記載のある賞与)で算定し、契約に規定のない時間外労働の賃金は含めない取扱いに統一されました。通勤手当は含みます。
70歳以降は厚生年金保険料の負担がなくなりますが、厚生年金の適用事業所で働き続ける方は「70歳以上被用者」として勤務先が届出を行い、次の項の在職老齢年金による支給停止は同じ計算式で続きます。60歳以降の加入分は将来の年金に上乗せされ、65歳以上70歳未満の方は毎年9月1日を基準日に、前年9月〜その年8月の加入分が10月分から年金額に反映されます(在職定時改定)。
▶ 加入した場合の保険料額は社会保険料の早見表【令和8年度・都道府県別】で確認できます。
Pension
在職老齢年金——月65万円を超えた分の半分が止まる
令和7年度は51万円。令和8年4月分から65万円に引き上げ
厚生年金に加入して働く方だけが対象です。週20時間未満のパートや個人事業など厚生年金に加入しない働き方なら、収入がいくらでも年金は止まりません。年金が月10万円の方なら、給与・賞与が年660万円(月55万円)を超えたあたりから停止が始まります。月収50万円前後で止まっていた役員・管理職の方は、令和8年4月分から自動的に見直されています(手続き不要)。
詳しく見る:加給年金・繰下げ・標準報酬上限の引上げ・高年齢雇用継続給付
基本月額は加給年金額を除いた報酬比例部分の月額。経過的加算額も停止の対象外ですが、老齢厚生年金が全額停止になると加給年金も一緒に止まります。65万円は令和8年度の額で毎年度改定されます(改正法の条文上の62万円〈令和6年度価格〉を挙げる解説もありますが、令和8年度に適用されるのは65万円)。
繰下げ受給を検討している方は、支給停止される部分は繰下げ増額(月0.7%)の対象にならない点に注意。また厚生年金の標準報酬月額の上限は、令和9年9月68万円→令和10年9月71万円→令和11年9月75万円へ引き上げられます。報酬が月65万円を超える役員は保険料と総報酬月額相当額が同時に増えるため、支給停止額も増えます。
雇用保険の高年齢雇用継続給付(60〜64歳・賃金が60歳時の75%未満・最大10%)を受けながら65歳前の老齢厚生年金(特別支給分)を受けている間は、別に標準報酬月額の最大4%が停止されます。特別支給の老齢厚生年金は男性は昭和36年4月2日以降、女性は昭和41年4月2日以降生まれは対象外のため、2026年時点でこの調整が生じるのは女性(おおむね63〜64歳)と繰上げ受給者に限られます。給付率は令和7年4月に15%→10%に縮小され、将来的には廃止の方向です。
Being Supported
逆に、子の扶養に入るなら——税は年金172万円、社会保険は180万円
| 扶養の種類 | 基準 | 補足 |
|---|---|---|
| 税(子の扶養控除) | 合計所得62万円以下 =年金172万円/122万円 |
65歳以上/未満。給与があればその所得も合算。70歳以上は老人扶養親族48万円(同居58万円) |
| 社会保険(子の被扶養者) | 年金込み180万円未満 | 同居なら子の年収の1/2未満、別居なら仕送り額未満。74歳まで(75歳から後期高齢者医療) |
基準が違うので片方だけ入れることがあります。年金172万円超180万円未満なら社会保険の扶養には入れるが税の扶養には入れない。逆に、別居で仕送りが少なければ税の扶養には入れるが社会保険には入れません。
Procedures
手続き——年金と給与の両方から引かれた税金は確定申告で精算
- 扶養親族等申告書(年金)と扶養控除等申告書(給与)を両方出すと、基礎控除が二重に使われて天引きが少なめになります。二重払いではなく、確定申告で精算します。
- 確定申告が不要なのは、年金400万円以下・全部が源泉徴収対象・他の所得20万円以下の方。給与所得20万円超(給与収入約94万円超)なら申告が必要です。年末調整で精算されるのは給与分だけです。
- 医療費控除の足切りは10万円ではなく5%(総所得金額等200万円未満)。設例Aなら3.8万円超から使えます。
詳しく見る:年金の源泉徴収が始まる額、申告書の送付対象拡大、ふるさと納税
年金から所得税が源泉徴収されるのは、令和8年分では65歳以上214万円以上、65歳未満164万円以上から(令和7年分は205万円・155万円)。65歳未満で課税が始まるのは約175万円からなので、164万〜175万円の方は源泉徴収されても確定申告で全額戻ります。
扶養親族等申告書の送付対象は令和9年分から住民税の課税対象になり得る方にも広がり、令和8年10月から65歳以上148万円以上・65歳未満98万円以上の方に順次届きます。この金額は3級地基準で、1級地では155万円/105万円まで非課税ですから、届いても住民税がかかるとは限りません。
確定申告不要制度は、外国から支払われる年金など源泉徴収の対象外のものがあると使えません。不要でも住民税の申告が必要なことがあります。
所得税0円の設例Aのような方は、ふるさと納税の控除枠が住民税分だけになり、上限は1万円弱(試算約8,800円。社会保険料控除を入れるとさらに下がる)です。
▶ 配偶者がパートで働いている場合は扶養内パートの年収はいくらまで?2026年の配偶者控除・配偶者特別控除と社会保険の壁をご覧ください。
FAQ