

ふるさと納税の上限額シミュレーターのご案内|令和8年分の改正に対応【2026年の寄付から】
ふるさと納税の上限額は、令和8年分の税制改正によって、これまでの早見表や昨年の実績がそのまま使えなくなりました。「去年と同じ金額なら大丈夫だろう」と考えて寄付をすると、自己負担が2,000円で収まらないことがあります。
プロゴ税理士事務所のウェブサイトでは、ふるさと納税 上限額シミュレーターを公開しています。年収と家族構成を入力していただくだけで、令和8年分(2026年中の寄付)の控除上限額の目安がわかります。
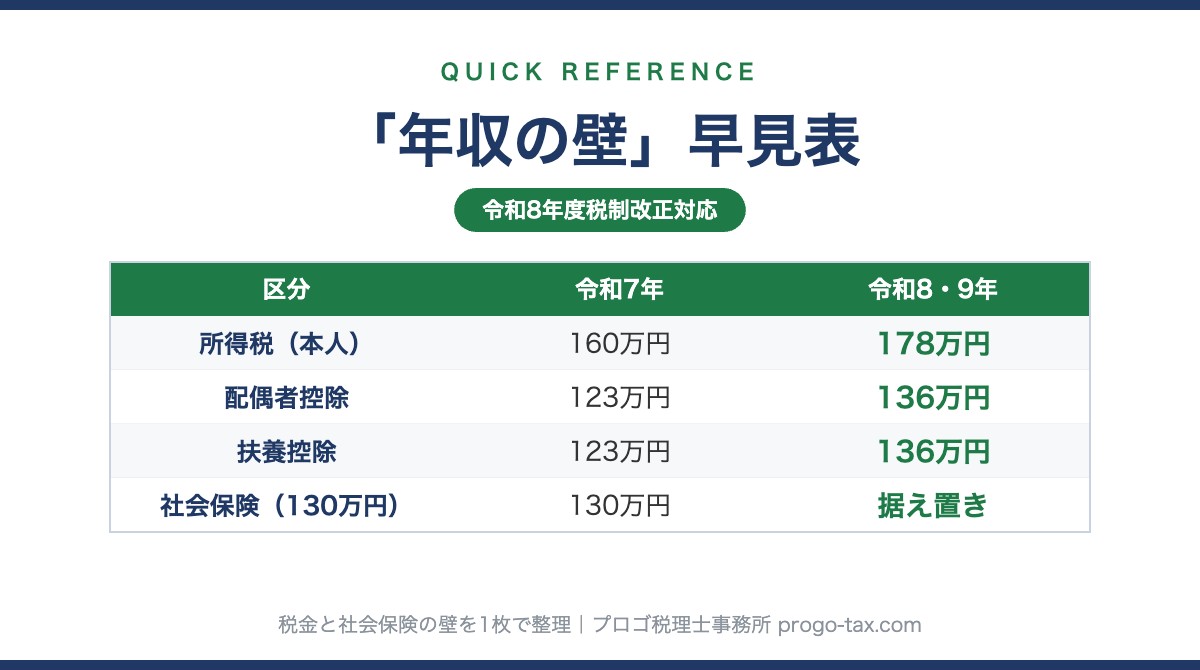
令和8年分の改正を反映しています。所得税は令和8年分、住民税は令和9年度分の制度で計算しています。基礎控除は、令和7年分の段階的な区分から「合計所得金額489万円以下は一律104万円」に整理され、給与所得控除の最低保障額も令和8年・令和9年分に限って74万円(給与収入220万円以下)に引き上げられています。一方で住民税の基礎控除は据え置きのため、所得税の限界税率が一段下がった方は、特例控除の算式の関係で上限額がかえって前年より下がることがあります。改正=有利、とは限らない点にご注意ください。
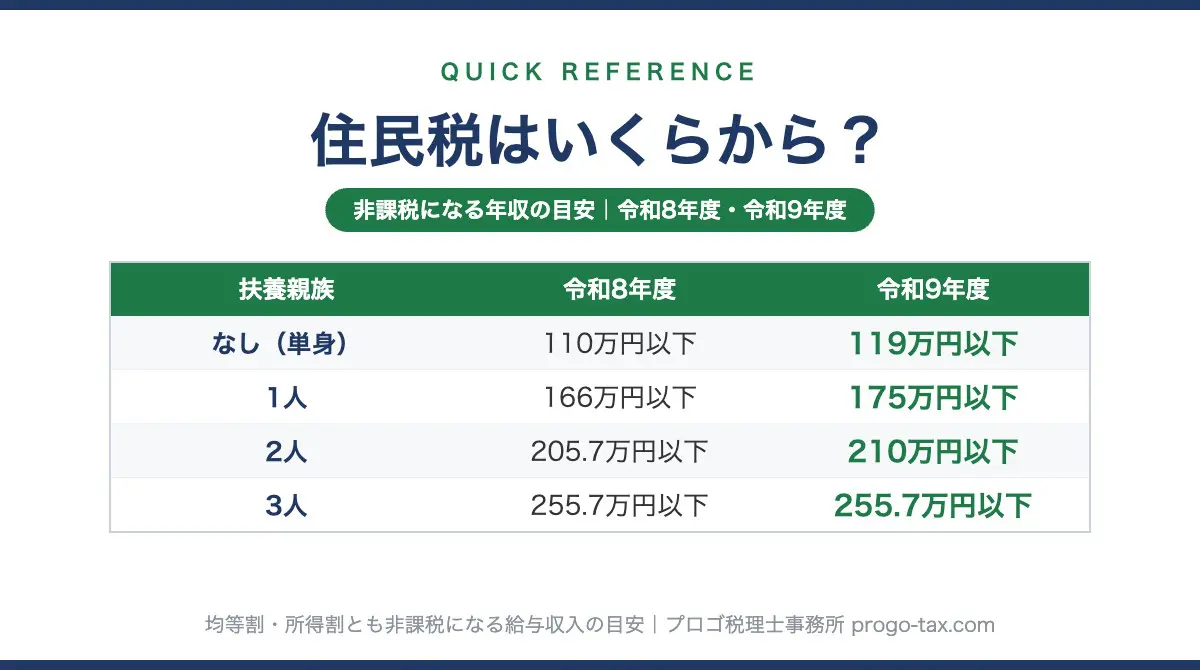
給与以外の所得にも対応しています。給与所得のほか、個人事業・不動産所得、上場株式等の譲渡所得・配当所得(申告分離課税を選択した場合)を入力できます。あわせて、ワンストップ特例が使えるかどうか、住宅ローン控除との関係(確定申告で申告する場合に控除しきれなくなる可能性)、寄付額が総所得金額の30%を超えていないか、住民税の所得割が非課税になる方かどうかも、その場で判定します。
次のような方にお使いいただけます。
- 今年の上限額を、改正後の制度で確認しておきたい方
- 給与のほかに事業所得・不動産所得・株式の譲渡益がある方
- 住宅ローン控除を受けていて、ふるさと納税と併用してよいか迷っている方
- ワンストップ特例で済ませられるのか、確定申告が必要なのかを知りたい方
会員登録は不要、無料でご利用いただけます。入力は1分ほどで終わります。
シミュレーターの結果はあくまで概算です。土地建物の譲渡所得や退職所得がある年、平均課税を適用する年など、個別の事情がある場合は結果が変わります。ふるさと納税と住宅ローン控除・医療費控除の併用、確定申告が必要かどうかのご相談も承っております。お気軽にお問い合わせください。