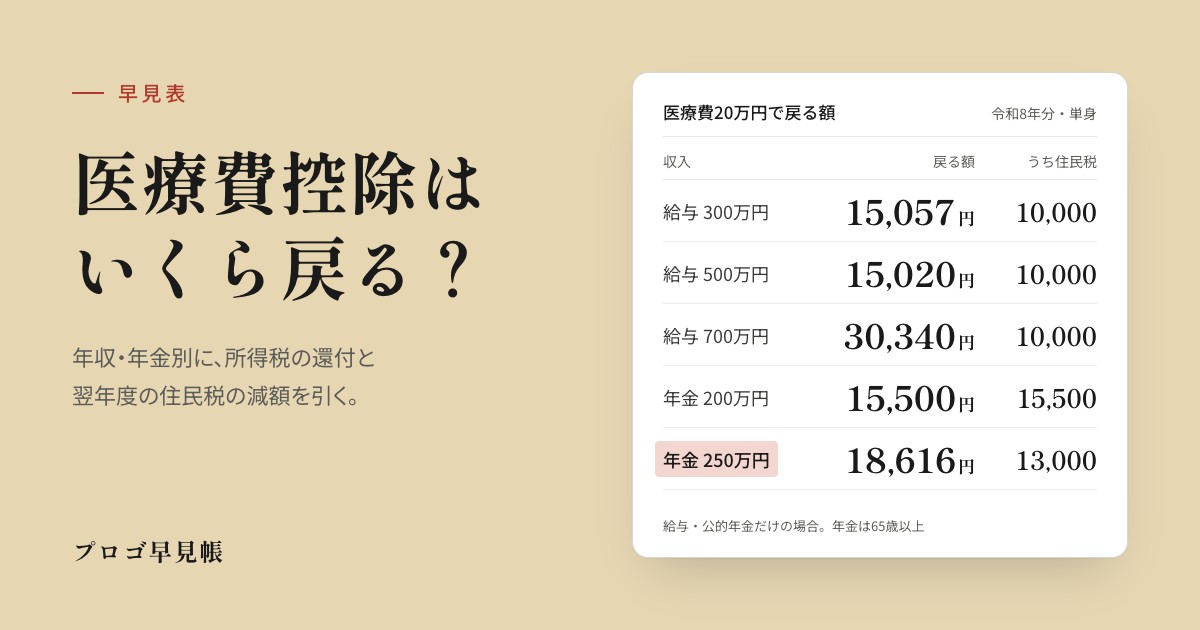
医療費控除で戻る税金の目安は、1年間に支払った医療費(保険金などで補填される分を除きます)から10万円(総所得金額等が200万円未満の方はその5%)を差し引いた控除額に、所得税と住民税の税率を掛けた額です。実際に戻る所得税は、天引きなどで納めた所得税と、控除後の年税額との差になります。年収500万円の会社員が医療費を20万円支払った場合、確定申告で所得税が5,020円戻り、翌年度の住民税が10,000円下がって、合わせて15,020円が目安です。65歳以上で年金収入250万円の方は差し引く額が70,000円になり、医療費20万円なら合わせて18,616円です。
下の早見表で、給与の年収と公的年金の収入ごとに確かめられます。ご自身の源泉徴収票の数字で計算するときは還付申告チェックリストを使ってください。
How It Works
戻るのは所得税の還付金と、翌年度の住民税
医療費控除は所得から差し引く控除なので、控除の額に税率を掛けた分だけ税金が減ります。所得税は確定申告をすると還付され、住民税は翌年度の分(令和8年分の医療費なら令和9年度分)が下がります。
医療費控除の額(最高200万円)
(支払った医療費 − 保険金などで補填される金額)− 10万円
総所得金額等が200万円未満の方は、10万円の代わりに総所得金額等の5%を差し引きます
所得税の税率が5%の方(課税所得195万円以下)は、住民税(税率10%)の下がる額が、所得税の還付のおよそ2倍になります。年収500万円・医療費20万円の例では、戻る額15,020円のうち10,000円が住民税の分です。確定申告の還付額だけを見ていると、戻る額の3分の2を見落とすことになります。
年収500万円・単身の会社員の目安(令和8年分)。所得税は確定申告で還付され、住民税は令和9年度分が下がります
詳しく見る:控除1万円あたりの戻る額(所得税の税率別)
| 課税所得 | 所得税率 | 所得税 | 住民税 | 合計 |
|---|---|---|---|---|
| 195万円以下 | 5% | 約511円 | 1,000円 | 約1,511円 |
| 195万円超330万円以下 | 10% | 約1,021円 | 1,000円 | 約2,021円 |
| 330万円超695万円以下 | 20% | 約2,042円 | 1,000円 | 約3,042円 |
| 695万円超900万円以下 | 23% | 約2,348円 | 1,000円 | 約3,348円 |
| 900万円超1,800万円以下 | 33% | 約3,369円 | 1,000円 | 約4,369円 |
| 1,800万円超4,000万円以下 | 40% | 約4,084円 | 1,000円 | 約5,084円 |
| 4,000万円超 | 45% | 約4,595円 | 1,000円 | 約5,595円 |
所得税は復興特別所得税(2.1%)を含めた額、住民税は所得割の標準税率10%で計算しています。課税所得が税率の境目をまたぐときや、税額が控除で0円になるときは、表の額を掛けたものとずれます。
Quick Reference
会社員の早見表(給与の年収×医療費)
給与の年収150万〜1,000万円の方が、1年間に医療費を10万〜100万円支払った場合の、所得税の還付と住民税の減額の合計です。各マスの下の数字は、そのうち住民税の分です。
| 年収給与収入 | 医療費10万円 | 医療費15万円 | 医療費20万円 | 医療費30万円 | 医療費50万円 | 医療費100万円 |
|---|---|---|---|---|---|---|
| 150万円 | 5,900住民税 5,900 | 8,100住民税 8,100 | 8,100住民税 8,100 | 8,100住民税 8,100 | 8,100住民税 8,100 | 8,100住民税 8,100 |
| 200万円 | 3,800住民税 3,800 | 8,800住民税 8,800 | 13,800住民税 13,800 | 23,800住民税 23,800 | 43,800住民税 43,800 | 50,500住民税 50,500 |
| 250万円 | 2,227住民税 1,500 | 9,780住民税 6,500 | 17,332住民税 11,500 | 32,437住民税 21,500 | 55,500住民税 41,500 | 100,000住民税 86,000 |
| 300万円 | 0 | 7,505住民税 5,000 | 15,057住民税 10,000 | 30,162住民税 20,000 | 60,372住民税 40,000 | 116,600住民税 90,000 |
| 350万円 | 0 | 7,462住民税 5,000 | 15,014住民税 10,000 | 30,119住民税 20,000 | 60,329住民税 40,000 | 130,800住民税 90,000 |
| 400万円 | 0 | 7,526住民税 5,000 | 15,078住民税 10,000 | 30,183住民税 20,000 | 60,393住民税 40,000 | 135,918住民税 90,000 |
| 500万円 | 0 | 7,467住民税 5,000 | 15,020住民税 10,000 | 30,125住民税 20,000 | 60,335住民税 40,000 | 135,860住民税 90,000 |
| 600万円 | 0 | 10,033住民税 5,000 | 20,138住民税 10,000 | 40,348住民税 20,000 | 80,768住民税 40,000 | 160,786住民税 90,000 |
| 700万円 | 0 | 15,130住民税 5,000 | 30,340住民税 10,000 | 59,739住民税 20,000 | 100,159住民税 40,000 | 201,209住民税 90,000 |
| 800万円 | 0 | 15,175住民税 5,000 | 30,385住民税 10,000 | 60,805住民税 20,000 | 121,645住民税 40,000 | 273,745住民税 90,000 |
| 1,000万円 | 0 | 15,199住民税 5,000 | 30,409住民税 10,000 | 60,829住民税 20,000 | 121,669住民税 40,000 | 273,769住民税 90,000 |
※ 給与だけ(毎月同額・賞与なし)、協会けんぽ東京・40歳未満・雇用保険あり、単身で、所得控除は社会保険料控除・基礎控除と医療費控除だけの場合の試算です(社会保険料と医療費控除前の税額は年収別 手取り早見表と同じ前提で、社会保険料は令和8年度の料率を12か月分に当てはめた概算です)。医療費は本人が支払い、保険金などの補填はない場合です。所得税は、年末調整で天引きされた年税額と、医療費控除を入れて計算し直した税額(復興特別所得税を含む)の差です。住民税は令和9年度分の所得割(東京都・標準税率)の差で、均等割は変わりません。生命保険料控除などほかの控除がある方は課税所得が少なくなるので、年収の低い行では表より少なくなることがあります。
年収300万〜500万円の方は、医療費20万円で約1万5,000円、50万円で約6万円が目安です。この表の前提では、年収530万円前後から所得税の税率が10%、670万円前後から20%に上がるので、同じ医療費でも戻る額が大きくなります。年収200万円以下の方は所得税がかからないので、戻るのは住民税の分だけです。年収300万円以上の方は、医療費が10万円以下なら戻る額はありません。
詳しく見る:住宅ローン控除を受けている方
住宅ローン控除を受けている方は、表より戻る額が少なくなることがあります。年末調整で住宅ローン控除によって所得税が0円になっている方は、医療費控除で戻る所得税はありません。所得税から引ききれなかった住宅ローン控除は翌年度の住民税から差し引かれますが、その上限は原則として所得税の課税総所得金額等の5%(最高97,500円。入居の時期などにより7%・最高136,500円)です。課税総所得金額等が195万円未満の方は、医療費控除で課税所得が下がるとこの上限も下がるので、住民税の下がる額が表より小さくなることがあります。
Pension
公的年金を受け取っている方の早見表(65歳以上)
65歳以上で公的年金だけを受け取っている方(単身)の目安です。「差し引く額」は医療費から差し引く10万円または総所得金額等の5%の額で、年金収入310万円未満の方は10万円より少なくなります。
| 年金収入1年分 | 差し引く額10万円か5% | 医療費5万円 | 医療費10万円 | 医療費15万円 | 医療費20万円 | 医療費30万円 | 医療費50万円 |
|---|---|---|---|---|---|---|---|
| 150万円 | 20,000 | 0 | 0 | 0 | 0 | 0 | 0 |
| 180万円 | 35,000 | 1,500住民税 1,500 | 6,500住民税 6,500 | 11,500住民税 11,500 | 16,500住民税 16,500 | 24,300住民税 24,300 | 24,500住民税 24,500 |
| 200万円 | 45,000 | 500住民税 500 | 5,500住民税 5,500 | 10,500住民税 10,500 | 15,500住民税 15,500 | 25,500住民税 25,500 | 43,800住民税 43,800 |
| 220万円 | 55,000 | 0 | 5,777住民税 4,500 | 11,542住民税 9,500 | 16,542住民税 14,500 | 26,542住民税 24,500 | 46,542住民税 44,500 |
| 250万円 | 70,000 | 0 | 3,511住民税 3,000 | 11,063住民税 8,000 | 18,616住民税 13,000 | 33,721住民税 23,000 | 60,357住民税 43,000 |
| 300万円 | 95,000 | 0 | −200※住民税 500 | 7,287住民税 5,500 | 14,840住民税 10,500 | 29,945住民税 20,500 | 60,155住民税 40,500 |
| 350万円 | 100,000 | 0 | 0 | 7,297住民税 5,000 | 14,850住民税 10,000 | 29,955住民税 20,000 | 60,165住民税 40,000 |
| 400万円 | 100,000 | 0 | 0 | 7,298住民税 5,000 | 14,850住民税 10,000 | 29,955住民税 20,000 | 60,165住民税 40,000 |
※ 公的年金等の収入だけ(年金以外の所得なし)・65歳以上・単身で、所得控除は基礎控除と医療費控除だけの場合の試算です。年金から天引きされている介護保険料や後期高齢者医療保険料(国民健康保険料)などの社会保険料控除は入れていません。社会保険料の分だけ課税される所得が少なくなるので、年金収入の少ない行では表より少なくなることがあります。所得税は、令和8年12月の年金支払時に精算された後の天引き額(扶養親族等申告書を提出している場合)から、医療費控除を入れて計算した年税額(復興特別所得税を含む)を引いた額で、天引きされた額より多くは戻りません。年金は一つの支払者から1年を通して受け取る場合の試算で、支払者が複数ある方や、年の途中から受け取り始めた方は天引きの額が変わります。※を付けたマスは、確定申告をすると所得税が納付になる場合で、住民税の下がる額から所得税の納付額を引いた数字です。住民税は令和9年度分の所得割(東京都・標準税率)の差です。
この表の前提(単身・東京都)では、年金収入155万円以下(所得45万円以下)の方は住民税もかからないので、医療費控除で戻る税金はありません。年金収入214万円以下の方は所得税がかからないので、戻るのは住民税の分だけです。年金収入220万〜400万円の方は、医療費20万円で約1万5,000〜1万9,000円が目安です。医療費控除の額が少ないと、確定申告でかえって所得税を納めることになる場合があります。そのときは、確定申告が不要な方であれば、所得税の確定申告をせずに市区町村へ住民税の申告をして、住民税だけを下げられます。
詳しく見る:令和8年分の年金の天引き(12月の精算)と、戻る所得税
令和8年分は、基礎控除の引上げに伴い、令和8年12月の年金支払時に、1年分の源泉徴収税額が精算されます。精算に使う基礎的控除額は1か月あたり「公的年金等の月割額×25%+110,000円」で、65歳以上の方はこれが180,000円に満たなければ180,000円です。年金収入336万円以下の方は、1年で216万円になります。
年金収入330万円以下の方の年税額は、公的年金等控除110万円と基礎控除104万円の合計214万円を差し引いて計算します。精算で差し引く216万円の方が2万円多いため、年金収入がおよそ216万〜330万円の方は、精算後の天引き額が年税額より約1,000円少なくなります(下の表の例では1,021円)。年金収入が330万円を超えると差は小さくなり、表の350万・400万円の例では255円です。差の額は、年金収入の端数や社会保険料、年金の支払者などによって変わります。
| 年金収入65歳以上 | 年税額 | 精算後の 天引き額 |
差 |
|---|---|---|---|
| 220万円 | 3,063円 | 2,042円 | 1,021円 |
| 250万円 | 18,378円 | 17,357円 | 1,021円 |
| 300万円 | 43,903円 | 42,882円 | 1,021円 |
| 350万円 | 66,875円 | 66,620円 | 255円 |
| 400万円 | 86,019円 | 85,764円 | 255円 |
確定申告をすると、医療費控除を入れた年税額と天引き額との差が精算されるので、戻る所得税は、年税額の減る額よりこの差の分だけ少なくなります。年金収入250万円で医療費を8万円支払った方は、医療費控除10,000円で年税額が511円減りますが、天引き額の方が少ないため、確定申告をすると所得税を500円納めることになります。
公的年金等の収入が400万円以下で、それ以外の所得が20万円以下の方は、確定申告をしなくてもかまいません(源泉徴収の対象にならない公的年金等を受け取っている方を除きます)。この場合は、所得税の確定申告をせずに、お住まいの市区町村へ住民税の申告書と医療費控除の明細書を出せば、住民税だけを下げられます。住民税の申告をした場合も、ふるさと納税のワンストップ特例は使われなくなるので、寄附も申告書に書きます。
※ 扶養親族等申告書を提出していて、年金の支払者が令和8年12月に精算する場合(厚生労働大臣や共済組合などが支給する公的年金等)の試算です。12月に年金の支払がない場合や、確定給付企業年金法に基づく年金などは、この精算の対象になりません。実際に天引きされた額は、公的年金等の源泉徴収票の「源泉徴収税額」で確かめられます。
詳しく見る:65歳未満で年金を受け取っている方
65歳未満の方は公的年金等控除が少なく(年金収入130万円未満は60万円)、同じ年金収入でも所得が多くなります。総所得金額等が200万円未満になるのは、年金収入がおよそ303万円未満の方です。所得がわかれば、次の節の表で差し引く額を確かめられます。令和8年12月の天引きの精算も、基礎的控除額の最低額が140,000円になるほかは、65歳以上の方と同じです。
Threshold
10万円に届かなくても対象になる人——「所得の5%」の線
医療費から差し引く額は、10万円と総所得金額等の5%のうち少ない方です。総所得金額等が200万円未満の方は5%の方が少ないので、医療費が10万円に届かなくても控除を受けられます。給与だけの方なら年収297万2,000円未満、65歳以上で公的年金だけの方なら年金収入310万円未満が目安です。
総所得金額等が200万円未満の方は、差し引く額が10万円より少なくなります(給与は所得金額調整控除などがない場合)
| 収入 | 総所得金額等 | 差し引く額 |
|---|---|---|
| 給与の年収100万円 | 26万円 | 13,000円 |
| 給与の年収150万円 | 76万円 | 38,000円 |
| 給与の年収200万円 | 126万円 | 63,000円 |
| 給与の年収250万円 | 167万円 | 83,500円 |
| 年金収入150万円65歳以上 | 40万円 | 20,000円 |
| 年金収入200万円65歳以上 | 90万円 | 45,000円 |
| 年金収入250万円65歳以上 | 140万円 | 70,000円 |
| 年金収入300万円65歳以上 | 190万円 | 95,000円 |
たとえば65歳以上で年金収入250万円の方が医療費を8万円支払った場合、差し引く額は70,000円なので、10,000円が医療費控除になり、翌年度の住民税が1,000円下がります。ただしこの例では、年金から天引きされた所得税が医療費控除後の年税額より少ないため、確定申告をすると所得税を500円納めることになります。この方は確定申告が不要な要件に当てはまるので、所得税の確定申告をせずに市区町村へ住民税の申告をすれば、住民税の1,000円だけを下げられます。
詳しく見る:総所得金額等の目安
給与だけの方は源泉徴収票の「給与所得控除後の金額(調整控除後)」、公的年金だけの方は年金の収入から公的年金等控除を引いた金額が、総所得金額等にあたります。給与と公的年金の両方がある方は、給与所得と年金の雑所得を合計し、所得金額調整控除(最高10万円)を差し引いた額で判定します。たとえば65歳以上で給与収入200万円・年金収入190万円の方は、給与所得126万円と年金の雑所得80万円を合計すると206万円ですが、所得金額調整控除10万円を差し引いた196万円が総所得金額等になり、医療費から差し引く額は98,000円です。ほかに所得がある方は、それも合計します。
Expenses
対象になる医療費と、差し引くもの
医療費控除の対象は、本人と、生計を一にする配偶者や親族のために、その年の1月1日から12月31日までに支払った医療費です。年末に未払いの分は、実際に支払った年の対象になります。主な対象は次のとおりです。
- 病院・診療所・歯科での診療や治療の費用
- 治療のために買った医薬品(薬局の市販薬を含む)
- 通院の電車・バス代、入院の部屋代・食事代(通常必要なもの)
- 治療のためのあん摩マッサージ指圧・はり・きゅう・柔道整復の施術
- 介護保険の一定のサービスの自己負担額
支払った医療費からは、生命保険の入院給付金、健康保険の高額療養費・家族療養費、出産育児一時金など、医療費を補填する給付を差し引きます。差し引くのはその給付の対象になった医療費の額までで、ほかの医療費からは差し引きません。申告のときに保険金などの額がまだ決まっていない場合は、見込みの額を差し引いて申告し、あとで確定した額が見込みと違ったときは、その年分の医療費控除の額を訂正します。
詳しく見る:対象にならない主な費用
- 健康診断の費用(原則)
- ビタミン剤など、病気の予防や健康増進のための医薬品
- 電車やバスで通院できるときのタクシー代、自家用車のガソリン代や駐車場代
- 医師などへの謝礼、所定の料金以外の心付け
- 家族や親族に支払う付添料
- 本人や家族の希望で個室などに入ったときの差額ベッド代(医師の指示で個室に入った場合は対象)
対象になるかどうかの細かな基準は、国税庁のタックスアンサーNo.1122「医療費控除の対象となる医療費」で確かめられます。
Family
家族の医療費は、支払った人の申告にまとめる
生計を一にする家族の医療費は、実際に支払った人が、自分の分とまとめて控除を受けます。申告のときに、家族のうち誰の控除にするかを選ぶことはできません。夫婦とも年金を受け取っている家庭や共働きの家庭では、誰が支払ったかで戻る額が変わります。
| 65歳以上の夫婦公的年金だけ | 夫が支払う年金300万円 | 妻が支払う年金250万円 |
|---|---|---|
| 差し引く額 | 95,000円 | 70,000円 |
| 医療費 9万円 | 0円 | 2,000円 |
| 医療費 30万円 | 29,945円 | 33,721円 |
夫婦とも所得税の税率が5%のときは、差し引く額が少ない方(所得の低い方)が支払った場合の方が多く戻ります。ただし、戻る税金はその人の所得税と住民税の額までなので、医療費が多い年は、所得の低い方の税額を使い切るとそれ以上は戻りません。家族に所得税の税率が10%以上の人がいるときは、医療費が多い年ほど、その人が支払った場合の方が多く戻ることがあります。所得税も住民税もかからない家族が支払った医療費では、戻る税金はありません。
※ 上の表は早見表と同じ前提(社会保険料控除なし・年金以外の所得なし)で、所得税は令和8年12月の精算後の天引き額から計算しています。夫婦とも合計所得が133万円を超えるため、配偶者控除・配偶者特別控除はありません。
Self-Medication
セルフメディケーション税制とどちらが得か
健康診断や予防接種などを受けている方が、対象の市販薬(スイッチOTC医薬品など)を買った場合は、医療費控除の代わりに、購入額のうち12,000円を超える部分(最高88,000円)を控除する特例(セルフメディケーション税制)を選べます。対象の市販薬は、厚生労働省の対象品目一覧で確かめられます。どちらか一方だけで、両方は受けられません。確定申告書を出したあとで、更正の請求や修正申告によってもう一方に変えることもできません。
| 支払った額 | 医療費控除 | セルフメディ |
|---|---|---|
| 病院 0円市販薬 30,000円 | 0円 | 18,000円 |
| 病院 50,000円市販薬 40,000円 | 0円 | 28,000円 |
| 病院 80,000円市販薬 30,000円 | 10,000円 | 18,000円 |
| 病院 150,000円市販薬 30,000円 | 80,000円 | 18,000円 |
※ 年収400万円・単身の例で、数字は控除の額、太字が大きい方です(医療費控除の差し引く額は10万円)。「病院」は病院・薬局の支払い(市販薬を除く)、「市販薬」は対象の市販薬の購入額で、医療費控除の額には治療のために買った市販薬も含めています。
通院が少なく市販薬が中心の年はセルフメディケーション税制、医療費の合計が10万円を大きく超える年は医療費控除が有利になる、というのが目安です。
詳しく見る:令和9年分以後の見直し
令和8年度税制改正(所得税法等の一部を改正する法律は2026年3月31日に成立)で、セルフメディケーション税制は、スイッチOTC医薬品の部分の適用期限が撤廃され、それ以外の部分は5年延長されます。対象の医薬品には、消化器官用薬、一定の生薬を有効成分とする鎮咳去痰薬、一定の体外診断用医薬品、対象の市販薬と同じ成分の薬局製造販売医薬品が加わり、痩身・美容目的で使われる可能性がある医薬品(防風通聖散を含むものなど)は対象から外れます。外れる医薬品のうち令和8年12月31日以前に発売されたものは、経過措置で令和12年12月31日まで対象です。対象の見直しは令和9年分以後の所得税(住民税は令和10年度分以後)から適用され、令和8年分は今の対象医薬品で判定します(財務省「令和8年度税制改正の大綱」、厚生労働省「セルフメディケーション税制Q&A」)。
How To File
申告のしかたと、よくある間違い
医療費控除は年末調整では受けられないので、確定申告をします。所得税がかからない方や、年金だけで確定申告が不要な方は、市区町村に住民税の申告をして、住民税だけ医療費控除を受けることもできます。確定申告書に「医療費控除の明細書」を付け、領収書は添付せずに手元に保管します(確定申告の期限などから5年間は、税務署から提示や提出を求められることがあります)。健康保険から届く医療費通知や、マイナポータルから取り込める医療費通知情報を使うと、明細書の記載を簡単にできます。
よくある間違いは次のとおりです。
- 支払った医療費から10万円(または総所得金額等の5%)を差し引いていない
- 保険金や高額療養費など、補填された金額を差し引いていない
- 年末に支払っていない医療費を入れている(支払った年の分になります)
- ふるさと納税のワンストップ特例を申請した寄附を、申告書に書いていない(確定申告をするとワンストップ特例は使われなくなるので、その年の寄附をすべて記入します)
- 年金以外の20万円以下の所得(副業など)を書いていない(確定申告をするときは、20万円以下の所得も含めて申告します)
▶ 用意する書類と提出できる期間は還付申告チェックリストで、確定申告をする必要があるかどうかは確定申告の義務があるのは誰かで確かめられます。
FAQ
よくある質問
出典・参考(2026年10月確認)
- 国税庁 タックスアンサー No.1120「医療費を支払ったとき(医療費控除)」/No.1122「医療費控除の対象となる医療費」/No.1129「セルフメディケーション税制」/No.1131「セルフメディケーション税制と通常の医療費控除との選択適用」
- 国税庁 タックスアンサー No.1600「公的年金等の課税関係」/No.2030「還付申告」/確定申告に関するQ&A【税金の還付】
- 国税庁 タックスアンサー No.1199「基礎控除」/No.1410「給与所得控除」/No.1411「所得金額調整控除」
- 国税庁 タックスアンサー No.2026「確定申告を間違えたとき」/「還付等を受けるための申告書に係る更正の請求についての留意点(情報)」
- 国税庁 「令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A」(Q5-1 公的年金等の源泉徴収税額の精算)
- 国税庁 質疑応答事例 「医療費を補填する保険金等が未確定の場合」/「共働き夫婦の夫が妻の医療費を負担した場合」
- 財務省 「令和8年度税制改正の大綱」/「ファイナンス」2026年4月号(改正法の成立)/厚生労働省 「セルフメディケーション税制(特定の医薬品購入額の所得控除制度)について」
- 横浜市 「医療費控除に関するよくある質問」(住民税の医療費控除と申告)
- 総務省 「個人住民税の住宅ローン控除がうけられる場合があります」/板橋区 「ふるさと納税ワンストップ特例制度について」
- 全国健康保険協会 「令和8年度 健康保険・厚生年金保険の保険料額表(東京都)」/厚生労働省 「令和8(2026)年度 雇用保険料率のご案内」(会社員の表の社会保険料)
▶ 住民税がいくらからかかるかは住民税の早見表、年収ごとの手取りは年収別 手取り早見表、年金を受け取りながら働く方の税金は60歳以上の年収の壁で確かめられます。ふるさと納税をしている方は、医療費控除で寄附の上限額が下がることがあるので、ふるさと納税の上限額シミュレーターで確かめてください。