Summary
結論——学生の壁は4本。手取りに響くのは150万円
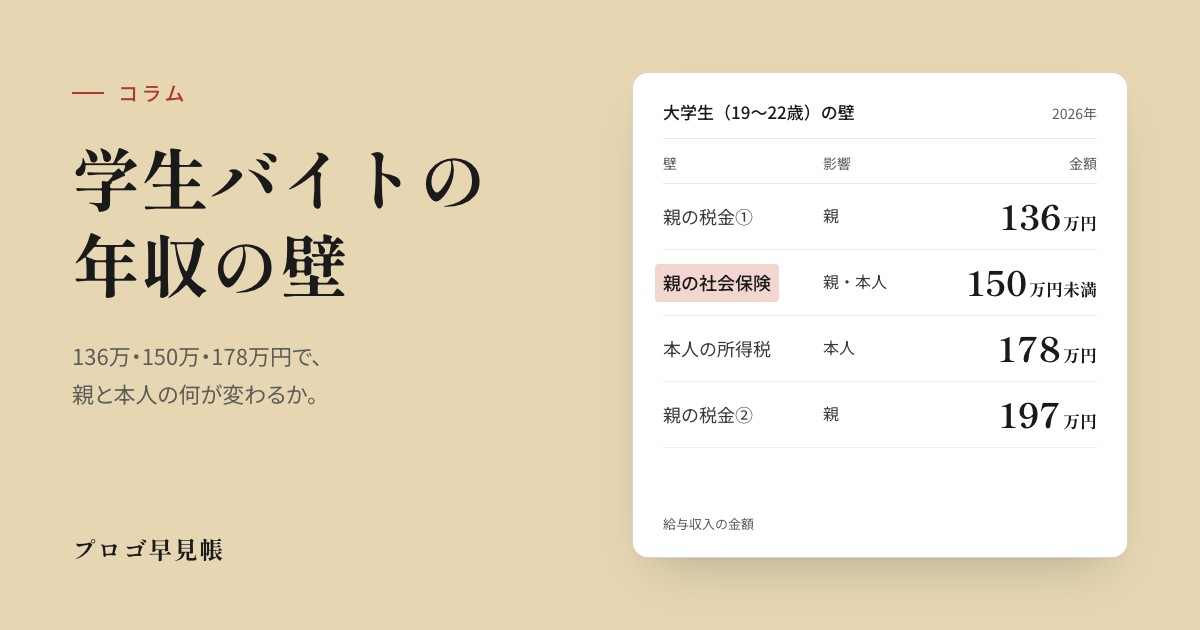
「103万円」「130万円」は過去の数字。家計への影響が大きい順は 150万(親の社保)→ 136万(親の税)→ 178万(本人の所得税)
| 壁 | 金額 | 誰に影響 | 超えると |
|---|---|---|---|
| 親の税金① | 136万円 | 親 | 特定扶養控除(63万円)→ 特定親族特別控除に切り替わる(159万円まで同額) |
| 親の社会保険 | 150万円未満 | 親・本人 | 健康保険の扶養から外れ、本人が保険料を負担 |
| 本人の所得税 | 178万円 | 本人 | 所得税がかかり始める(住民税は119万円から) |
| 親の税金② | 197万円 | 親 | 特定親族特別控除が0円になる |
Parent Tax
親の税金——136万円を超えても急には増えない
令和6年分までは103万円、令和7年分は123万円が上限だった。特定親族特別控除は令和7年分に新設
19〜22歳の子の給与収入が136万円以下なら親は特定扶養控除63万円。超えても159万円までは同じ63万円が特定親族特別控除として残り、そこから5万円刻みで減って197万円で0円。控除63万円が消えたときの親の増税は、税率10%で年約11万円、20%で年約17万円が目安です。子が197万円まで稼いで増える手取りと比べれば、親の増税のほうが小さいのがほとんどです。
詳しく見る:逓減表、住民税、令和10年分以降の数字
| 子の給与収入 | 親の控除額 |
|---|---|
| 159万円超 164万円以下 | 61万円 |
| 164万円超 169万円以下 | 51万円 |
| 169万円超 174万円以下 | 41万円 |
| 174万円超 179万円以下 | 31万円 |
| 179万円超 184万円以下 | 21万円 |
| 184万円超 189万円以下 | 11万円 |
| 189万円超 194万円以下 | 6万円 |
| 194万円超 197万円以下 | 3万円 |
| 197万円超 | 0円 |
住民税の特定親族特別控除は、子の合計所得95万円(給与収入169万円)まで45万円が満額で残り、そこから逓減します。
この記事の136万円・159万円・178万円・197万円・119万円は令和8・9年分限りの数字です。基礎控除の加算42万円と給与所得控除の上乗せ5万円は2年間の特例で、現行法のままなら令和10年分から基礎控除99万円・給与所得控除69万円に戻り、親の扶養131万円、満額の上限154万円、消失192万円、本人の所得税168万円、住民税119万円→114万円(令和11年度分)になります。物価連動の引上げ仕組みが創設されたため実際の額は今後の物価次第で、いま1年生の学生が4年生になる頃には基準が動いている可能性があります。
136万円が本当の崖になる2つの世帯
ひとり親世帯:ひとり親控除(所得税35万円・住民税30万円)の要件「生計を一にする子」は総所得金額等62万円以下(給与収入136万円以下)の子に限られ、超えると段階的な受け皿なしにまるごと消えます(税率10%で年約6.5万円)。家族手当のある世帯:親の勤務先の家族手当が「税法上の扶養親族」を条件にしていると、136万円で手当が止まります(月1〜2万円なら年12〜24万円)。会社の規程なので親の就業規則で確認してください。
詳しく見る:ひとり親控除の引上げ
ひとり親控除の額は令和9年分から所得税38万円(個人住民税は令和10年度分から33万円)に引き上げられるため、崖の高さは今後さらに上がります。
▶ ひとり親本人の壁(合計所得500万円・住民税非課税の特例135万円)と子の136万円の関係はひとり親・寡婦の年収の壁2026で整理しています。
▶ 令和7年分までの「130万円を超えると親の税金が大きく増える」という説明は、特定親族特別控除ができる前の話です。1年前の記事やパンフレットの数字をそのまま使わないでください。
Parent Insurance
親の社会保険——150万円で扶養から外れる(税とは別の判定)
令和7年10月から19〜22歳は130万円→150万円未満に。学生でなくても年齢で適用。23歳になる年から130万円に戻る
親が会社員・公務員なら、子は保険料なしで親の健康保険の被扶養者です。上限は年間収入150万円未満(月約125,000円)。税の壁とは判定が別で、「これから1年」の見込みで判断し、通勤手当・賞与も収入に数えます。夏休みの追加シフトで一時的に増えても、契約上の見込みが150万円未満ならそれだけで外れることはありません。150万円を超えると、上の図のとおり本人か世帯が保険料を払う側になります——家計への影響がいちばん大きい壁です。
詳しく見る:収入の見込み方(2026年4月〜)、106万円の壁、20歳からの国民年金
2026年4月1日以降の認定からは、労働条件通知書・雇用契約書に書かれた賃金(基本給・諸手当・記載のある賞与)で年間収入の見込額を算定し、契約に定めがなく契約段階で見込めない残業分は算定に含めない取扱いに統一されました。恒常的にシフトを増やして契約自体を変える場合は、その時点で見直しになります。
週20時間以上で勤務先の社会保険に加入する制度(106万円の壁)は、昼間の学生を原則として適用除外にしています(休学中・夜間・通信制は対象)。2026年10月に賃金要件(月8.8万円)が撤廃され「週20時間以上・雇用見込み2か月超・学生でない・従業員51人以上」で加入が決まる形になりましたが、学生の除外は維持されています。
健康保険の扶養とは別に、20歳から国民年金の加入義務があります。本人の前年所得が「128万円+扶養親族等の数×38万円+社会保険料控除等」以下(給与収入で約202万円)なら学生納付特例で在学中の納付を猶予でき、197万円までの範囲ならほぼ全員が該当します。猶予期間は受給資格期間に算入されますが年金額には反映されないため、就職後10年以内の追納を検討します。20歳になったら収入にかかわらず申請が原則です。
詳しく見る:扶養を外れたときの国民健康保険料と手続き
昼間の学生は勤務先の社会保険に入れないので、親の扶養を外れると国民健康保険に入ります。国民年金は20歳から扶養と関係なく本人が加入しているので変わりません。扶養内(年収150万円弱)と比べると、次のようになります。
| 年収 | 国民健康保険料(年額) | 本人の手取りの差 |
|---|---|---|
| 150万円 | 約10.2万円 | −9.2万円 |
| 155万円 | 約10.7万円 | −5.2万円 |
| 160万円 | 約11.3万円 | −1.1万円 |
| 165万円 | 約11.8万円 | +2.9万円 |
| 170万円 | 約12.3万円 | +6.9万円 |
手取りが扶養内に戻るのは約162万円です。159万円を超えると親の特定親族特別控除(所得税)が減り始めますが、親の年収が500万〜900万円なら、その分を含めても約162万円で変わりません。
概算の前提は、親が世帯主の同じ世帯に住み、東京都・1級地、国民健康保険は特別区の令和8年度の料率で、勤労学生控除は使わない場合です。国民健康保険料は世帯主と加入者の所得で軽減を判定するので、一人暮らしで住民票を移し本人が世帯主なら、軽減で安くなることがあります。
手続きは、まず親が勤務先に申し出て、勤務先が「被扶養者(異動)届」を出します(外れた日から5日以内)。そのあと14日以内に、市区町村の窓口で国民健康保険に加入します。届出が遅れても加入日は外れた日で、保険料はさかのぼって納めます。
▶ 扶養を外れて社会保険に加入した場合の保険料額は社会保険料の早見表【令和8年度・都道府県別】で確認できます。
Your Own Tax
本人の税金——178万円まで所得税ゼロ、住民税は119万円から
本人の所得税は給与収入178万円(月約148,000円)まで0円。住民税は1級地なら119万円を超えると令和9年度分からかかります。年収150万円で、勤労学生控除を申告していれば年1万円弱、していなければ年3万円台。「所得税は178万円までゼロなのに住民税は119万円から」のズレは覚えておいてください。
勤労学生控除——年間の所得税は変わらないが、毎月の天引きと住民税に効く
給与収入163万円以下の学生が対象(所得税27万円・住民税26万円)。178万円の内側なので年間の所得税は使っても使わなくても0円ですが、「扶養控除等申告書」の勤労学生欄にチェックを入れると、毎月の天引きが0円になる上限が月105,000円→137,000円に上がり、住民税の所得割も26万円分減ります。専修学校・各種学校の生徒は学校の証明書が必要です。
勤労学生控除を申告すると、住民税の所得割は給与収入143万円まで0円です(1級地では119万円を超えると、均等割(森林環境税を含む)の定額部分だけがかかります)。給付奨学金の区分判定では、この所得割の元になる課税標準額から計算する「支給額算定基準額」が使われます。
詳しく見る:18歳未満の非課税、掛け持ちバイトと確定申告
賦課期日(1月1日)時点で18歳未満なら合計所得135万円以下(給与収入209万円以下)まで住民税は非課税ですが、効くのは高校生のうちに稼いだ分まで。大学1年生は令和9年1月1日時点で18歳以上のため対象外です。
税金の年収判定と、親の健康保険の扶養の判定では、すべてのバイト先の収入を合計します。通勤手当は、税金では非課税限度額まで除き、健康保険の扶養の判定では含めます。
バイト先が1つなら「扶養控除等申告書」を出しておけば年末調整で精算されます。掛け持ちの場合、申告書を出せるのは1か所だけで、2か所目は税率の高い乙欄で引かれるため178万円以下でも税金が引かれます——確定申告をすれば全額戻ります。翌年1月以降に全バイト先の源泉徴収票(辞めた先の分も)を集めてスマホから申告します。マイナポータル連携で自動取得できるのはバイト先がe-Taxで源泉徴収票を提出している場合に限られます。勤労学生控除の要件は、正確には合計所得89万円以下かつ勤労に基づく所得以外の所得が10万円以下です。
▶ 年収別の住民税額は住民税はいくらから?非課税になる年収と早見表【令和8年度・令和9年度】にまとめています。
Monthly Guide
月いくらまで働ける?——壁ごとの月額目安
| 壁 | 年収 | 月額(÷12) | 時給1,200円なら月 |
|---|---|---|---|
| 本人の住民税 | 119万円 | 約99,000円 | 約82時間 |
| 親の税金①(特定扶養控除) | 136万円 | 約113,000円 | 約94時間 |
| 親の社会保険 | 150万円未満 | 125,000円未満 | 約104時間 |
| 親の税金(満額控除の上限) | 159万円 | 約132,000円 | 約110時間 |
| 本人の所得税 | 178万円 | 約148,000円 | 約123時間 |
| 親の税金②(控除消失) | 197万円 | 約164,000円 | 約136時間 |
現実的な線引きは2つ。親の特定扶養控除を維持するなら136万円以下(月約113,000円)、健康保険の扶養を維持するなら150万円未満(月125,000円未満)。社会保険は「見込み」で判定されるので、月ごとの変動が大きいなら、ならして125,000円を超えていないかを見てください。
▶ 配偶者・扶養親族・社会保険の壁を1枚にまとめた表は年収の壁 早見表 2026・令和8年【一覧】をご覧ください。親御さんが自分の立場から確認するときはこちらが便利です。
Talk To Parents
親に「扶養内で」と言われたときの伝え方
親の心配は「税金が増える」と「扶養から外れる」が混ざっています。3つに分けて伝えると早いです。税金は136万円まで、超えても159万円まで控除は変わらず197万円まで段階的に減るだけ(税率20%でも年17万円が上限)。健康保険は150万円未満、超えると保険料が発生する(国保なら年10万円前後、バイト先の社保なら年22万円前後)。本人の所得税は178万円までかからず、引かれた分は年末調整か確定申告で戻る。
詳しく見る:親の年末調整に書く欄
親が会社員なら、年初の「扶養控除等申告書」の源泉控除対象親族の欄(令和8年分から「控除対象扶養親族」欄が置き換わりました)と、年末調整の「基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書」に子の所得の見込みを書きます。特定親族特別控除には専用の記入欄があります。136万円を超えそうなら早めに伝えると年末調整のやり直しを避けられます。
▶ 令和8年分の年末調整では、子の年収136万円以下が扶養控除の対象になります。親の側で戻る所得税の目安と申告書の書き方は年末調整2026の早見表で確かめられます。
詳しく見る:給付奨学金を受けている場合
給付奨学金は住民税の情報で判定するため、税金の扶養の変化が判定に反映されます(健康保険の扶養とは別の判定です)。バイト収入が増えたときに考えられる影響は3つです。①本人の所得割がかかると本人分の基準額が加わる(勤労学生控除ありで143万円超)、②親の住民税の控除が減り親側の基準額が上がる(169万円超)、③多子世帯支援の「子ども」に数えられなくなる。詳しくはよくある質問で整理しています。
FAQ