「利益は出ているはずなのに、通帳のお金が増えない」。借入金の返済が始まった会社の社長から、毎年のように聞く言葉です。原因の多くは、経理のミスでも売上の問題でもなく、「借入金の元本返済は経費にならない」という税金の仕組みそのものにあります。
この記事では、その仕組みと、金利上昇局面で改めて注目される「元利均等・元金均等」の違い、そして見落とされがちな「役員貸付金の利息」まで、まとめて解説します。
MECHANISM
借りたときに収入にならないから、返すときも経費にならない
借入金は、入金されたときに売上(収入)として税金がかかったでしょうか。かかっていません。借りたお金はいずれ返すお金であって、会社の儲けではないからです。
だから、返すときも逆のことが起きます。元本の返済は「借金が減った」だけであって、会社の儲けを減らす支出(経費)ではない。経費になるのは、お金を借りたことへの対価である「利息」の部分だけです。
具体的な数字で見てみます。1,000万円を年利1.3%・84回(7年)・元利均等で借りた場合、毎月の返済額は124,611円。年間では約150万円を返済しますが、そのうち経費(損金)になる利息は、丸1年返済した年でも約12万円です。残りの約138万円は、お金は確実に出ていくのに、税金の計算上は1円も経費になりません。
毎月約12.5万円を返しても、経費になるのは利息部分だけ。1,000万円・年1.3%なら初月でも約1.1万円にすぎない。
AFTER TAX
元本は「税金を払った後のお金」で返している
もうひとつ大事なことがあります。元本の返済原資は、法人税等を払った後の利益だということです。
仮に実効税率を約30%とすると、年間138万円の元本を返すためには、税引前でおよそ197万円の利益が必要です。「借入を返すために、返済額より大きく稼がないといけない」――これが、返済が始まった会社で「利益が出ているのにお金が残らない」と感じる正体です。
逆にいえば、借入の際に「毎月いくらなら返せるか」を考えるときは、毎月の返済額そのものではなく、その返済を支えるために必要な税引前利益から逆算しておくと、無理のない借入額が見えてきます。
▶ 返済を織り込んだ資金計画の立て方は、資金繰り表の作り方で解説しています。
REPAYMENT TYPES
元利均等と元金均等――どちらを選ぶか
返済方法には大きく2つの方式があります。
元利均等返済は、毎月の返済額(元金+利息)が一定の方式。資金繰りの計画が立てやすい反面、当初は返済額に占める利息の割合が大きく、元金の減りが遅いため、利息の総額は元金均等より多くなります。
元金均等返済は、毎月の元金が一定の方式。初回の返済額が最も大きく、返済が進むほど軽くなっていきます。元金の減りが早いため利息総額は少なくなりますが、一番苦しい借入直後に、一番重い返済が来ます。
元利均等は毎月一定、元金均等は「最初が一番重く、だんだん軽くなる」。利息総額は元金均等のほうが少ない(この例では6,893円差)。
上の例(1,000万円・年1.3%・84回)だと、利息総額の差は約7,000円。低金利・短期間ではこの程度の差ですが、金利が上がるほど、期間が長いほど差は開きます。創業融資のように「最初の1〜2年が勝負」の借入では、利息差よりも当初の資金繰りを優先して元利均等(あるいは元金据置の活用)を選ぶ判断は十分に合理的です。どちらが得かは利息総額だけでは決まりません。
▶ 日本政策金融公庫の創業融資の金利・据置期間については、日本政策金融公庫の創業融資の記事で解説しています。
FREE TOOL
借入返済シミュレーターで「借りる前」に返済表を
金融機関の返済予定表は、借入の実行後にしか交付されません。当事務所の借入返済シミュレーターは、金額・金利・回数を入れるだけで、毎月の返済額と全回数分の返済予定表をその場で表示します。
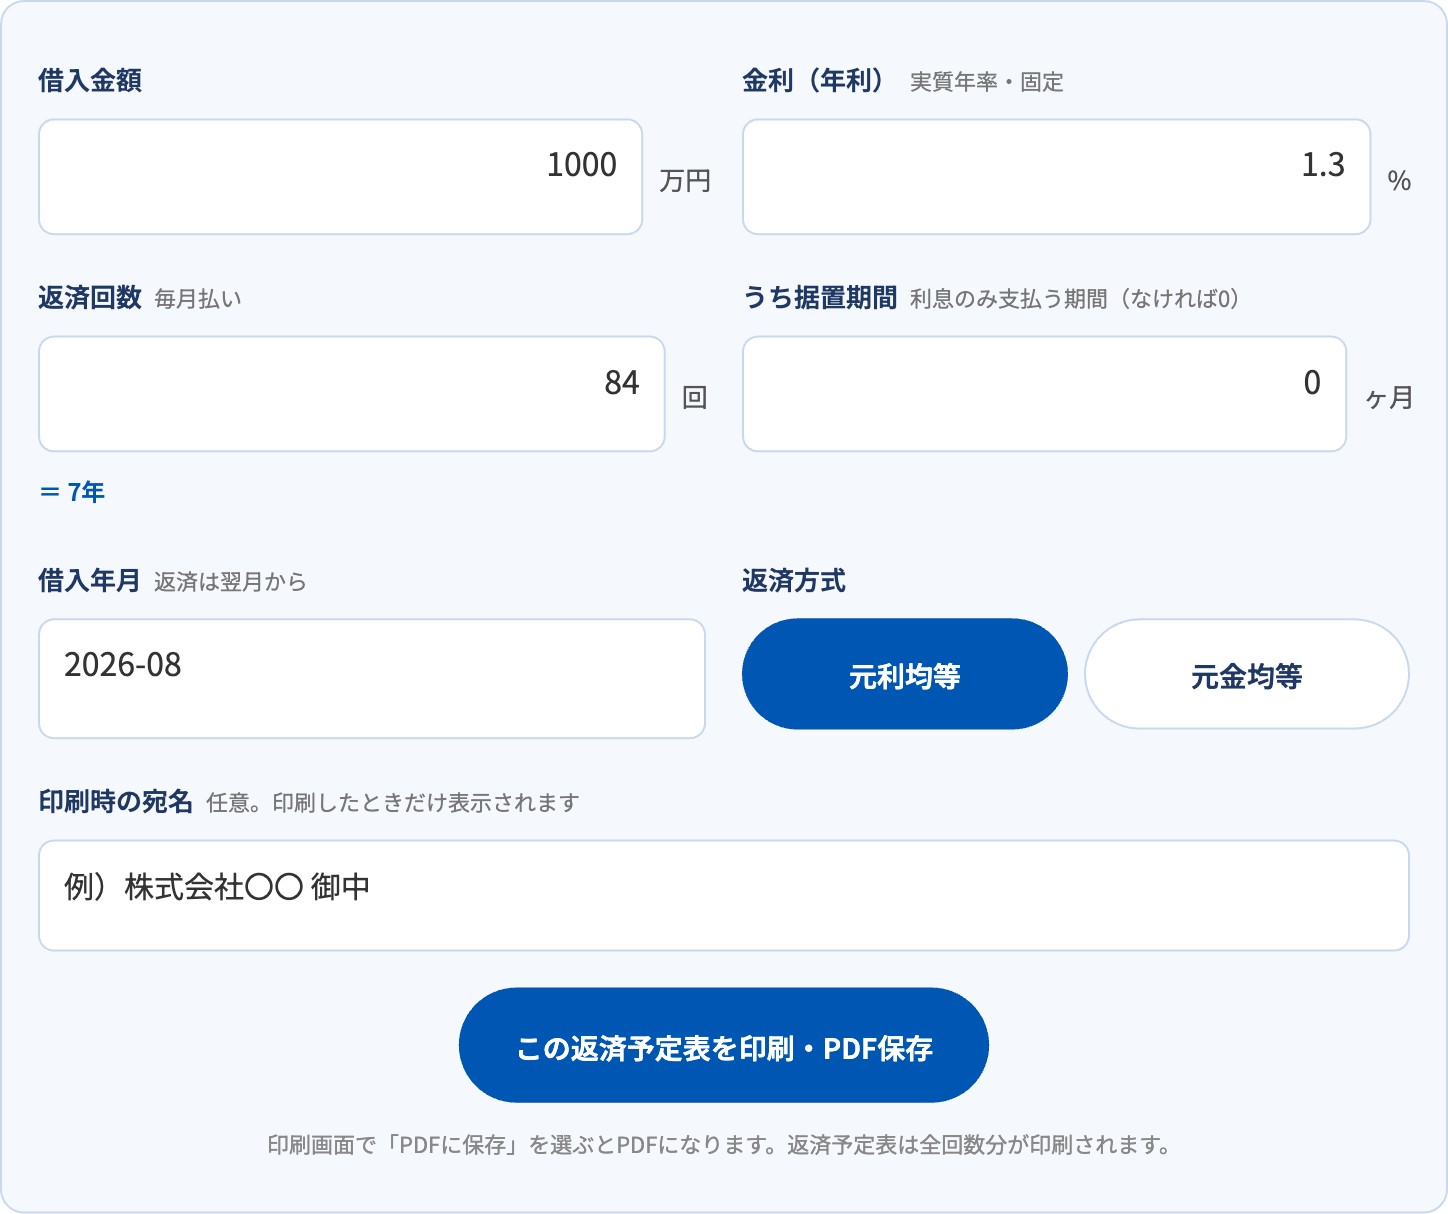
入力パネル。金利の初期値は年1.3%(令和8年分の認定利息)になっています。
元利均等・元金均等の切替や据置期間はもちろん、年ごとの「うち元金・うち利息」の集計まで表示するので、決算の利息見積りにそのまま使えます。
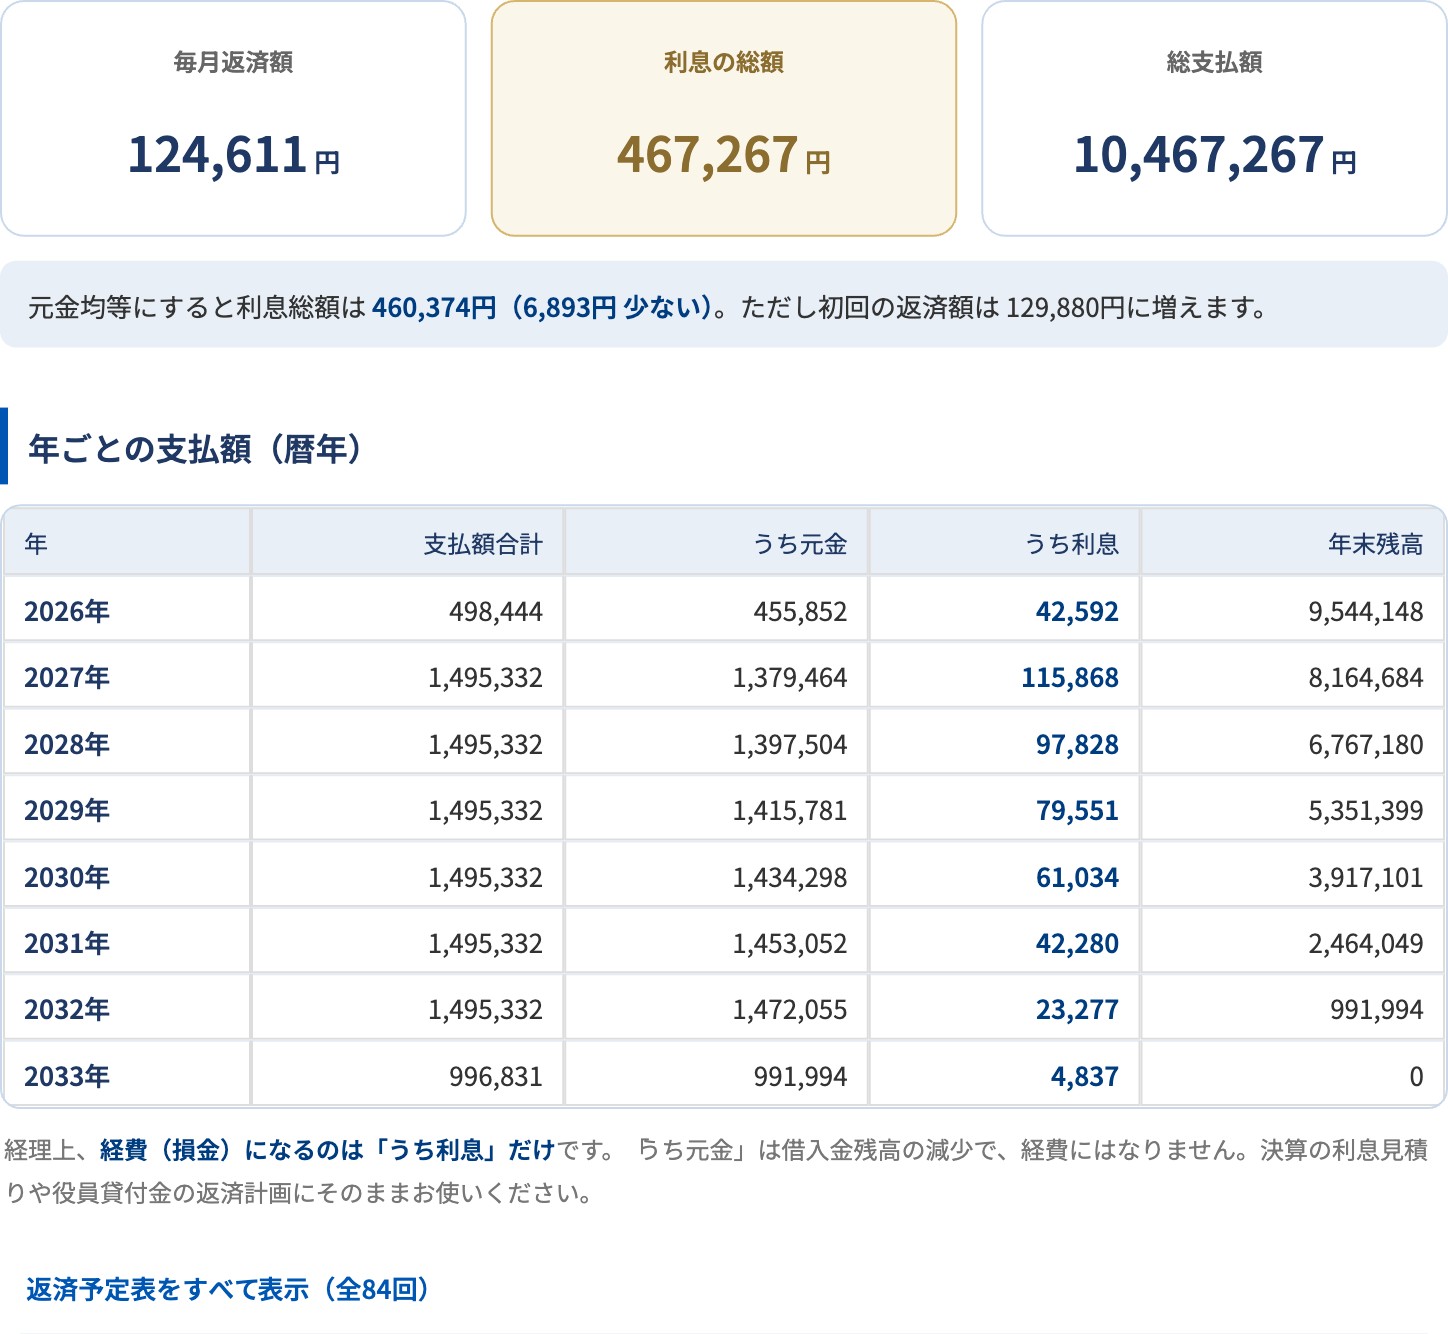
毎月返済額・利息の総額に加えて、年ごとの「うち元金・うち利息」を自動集計します。
返済予定表は宛名を入れて印刷・PDF保存できます。金融機関との面談資料や、役員貸付金の返済計画としてもお使いいただけます。
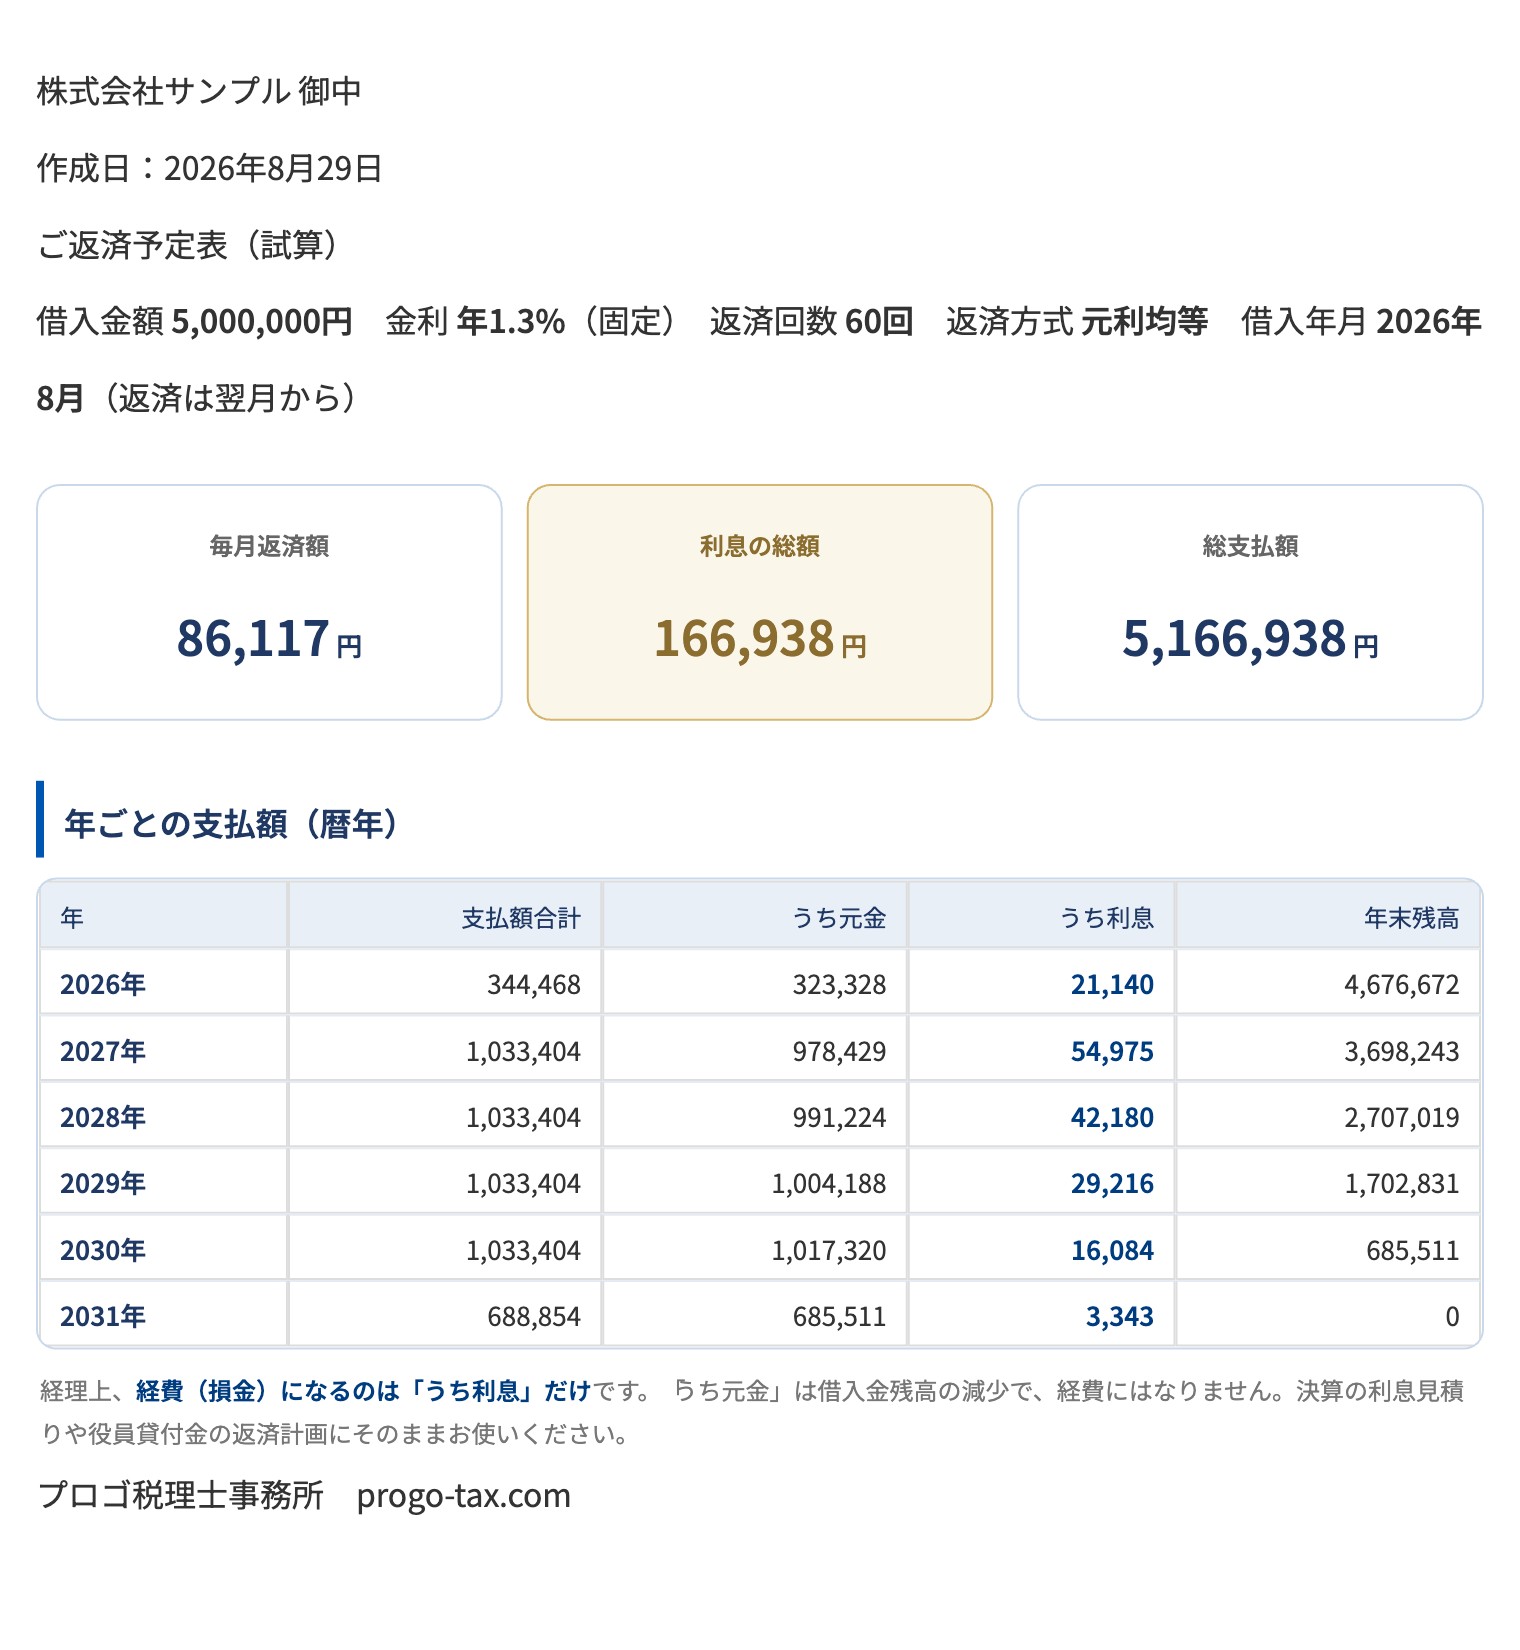
宛名を入れて印刷・PDF保存。返済予定表としてそのままお渡しできます。
▶ ツールはこちらから無料でお使いいただけます:借入返済シミュレーター(元利均等・元金均等対応)
DIRECTORS LOAN
役員貸付金にも「利率」がある――令和8年は年1.3%
会社が社長(役員)にお金を貸している「役員貸付金」。決算書に載ったままになっている会社は少なくありませんが、ここにも利息の問題があります。
会社が役員に無利息や低すぎる利率で貸し付けると、原則として適正利率との差額が役員への給与(経済的利益)として扱われます。この適正利率は、会社が銀行等から借りた資金を転貸している場合を除き、貸付けを行った年の利子税特例基準割合によるとされており、令和8年中の貸付けは年1.3%です(令和4年から令和7年中の貸付けは0.9%でした。金利上昇に伴い、この利率も上がっています)。
役員貸付金を放置すると、認定利息の計上が毎期積み上がるだけでなく、金融機関からの心証(「会社のお金が社長個人に流れている」)にも響きます。返済計画を作って計画的に解消していくことが第一で、その計画づくりにも上のシミュレーターが使えます。利率1.3%と回数を入れれば、毎月の返済額と、会社が計上する受取利息が年ごとに出ます。
SUMMARY
まとめ
- 借入金の元本返済は経費にならない。経費になるのは利息だけ
- 元本は税引後の利益から返すため、返済額より大きな利益が必要になる
- 元利均等・元金均等の選択は、利息総額と当初の資金繰りのバランスで決める
- 役員貸付金の利率は令和8年中の貸付けから年1.3%。返済計画を作って計画的に解消を
借入と返済の計画は、税金とセットで考えて初めて意味を持ちます。「いくら借りられるか」ではなく「いくらなら無理なく返せて、手元にお金が残るか」から逆算するのが、私たちの基本的な考え方です。
FAQ