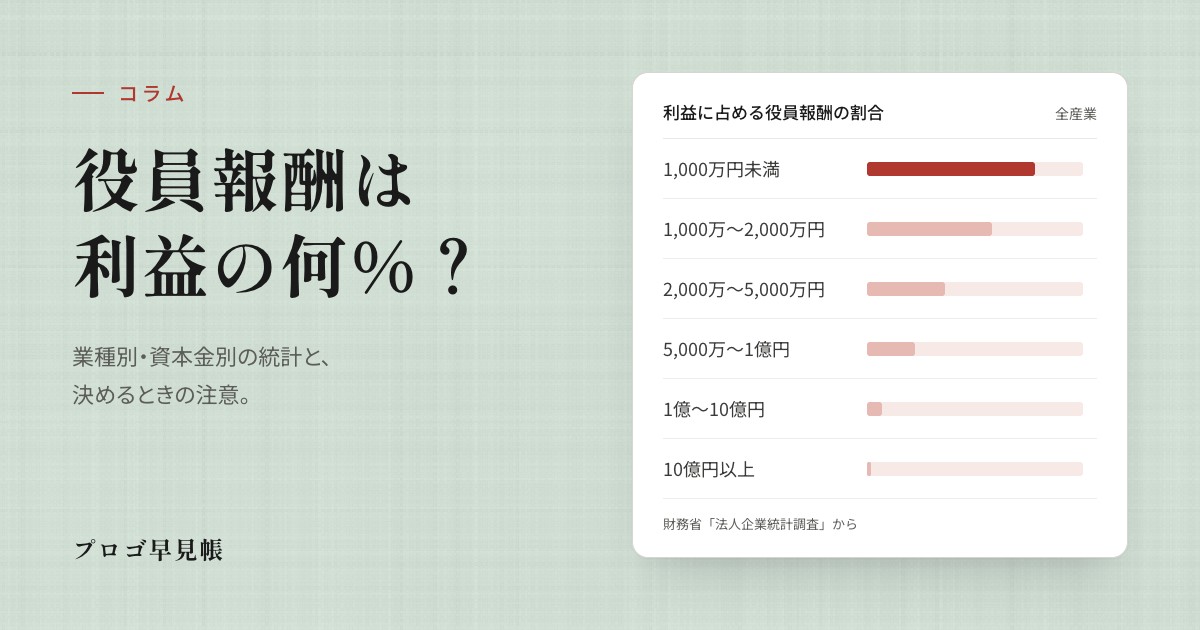
「役員報酬は、会社の利益の何割くらいが普通なのか」。決算の数字を前に、社長からよく受ける質問です。財務省「法人企業統計調査」(2025年度)から、役員報酬を払う前の営業利益のうち、役員報酬に回している割合を、資本金別・業種別に計算しました。
全産業の平均で、資本金1,000万円未満の会社は約78%、1,000万〜2,000万円の会社は約58%、2,000万〜5,000万円の会社は約36%です。会社が小さいほど、利益の多くを役員報酬として受け取っています。本記事では、この割合の読み方と、「利益の何割」を目安に役員報酬を決めるときの注意点を、元国税調査官の視点で解説します。
Key Stats
資本金別に見た役員報酬の割合(全産業)
割合は、1社当たりの役員報酬(役員給与と役員賞与の合計)を、役員報酬を払う前の営業利益で割って出しています。決算書の営業利益は役員報酬を払ったあとの利益なので、役員報酬を足し戻した額を分母にします。
営業利益は役員報酬を払ったあとの利益。役員報酬を足し戻した額を分母にする
資本金が大きくなるほど、割合は下がる
全産業(金融業・保険業を除く)。財務省「法人企業統計調査」(2025年度)から当事務所が計算
| 資本金 | 1社当たりの役員報酬 | 1社当たりの営業利益 | 役員報酬の割合 | 1社当たりの役員数 |
|---|---|---|---|---|
| 1,000万円未満 | 616万円 | 177万円 | 77.7% | 1.5人 |
| 1,000万〜2,000万円 | 1,259万円 | 897万円 | 58.4% | 2.1人 |
| 2,000万〜5,000万円 | 2,138万円 | 3,760万円 | 36.2% | 2.7人 |
| 5,000万〜1億円 | 3,040万円 | 1億654万円 | 22.2% | 3.1人 |
| 1億〜10億円 | 5,359万円 | 6億7,790万円 | 7.3% | 3.9人 |
| 10億円以上 | 2億1,920万円 | 114億2,042万円 | 1.9% | 8.6人 |
1社当たりの金額は、総額を会社の数で割った平均。資本金は「以上〜未満」の区分です。
資本金1,000万円未満の会社は、1社当たりの役員が平均1.5人で、役員報酬が616万円、役員報酬を払ったあとの営業利益が177万円です。役員報酬を払う前の営業利益のうち約78%を役員報酬として払い、残りが会社の利益になっている計算です。資本金が大きくなるにつれて割合は下がり、資本金1億〜10億円の会社では約7%です。
By Industry
業種別の割合(資本金5,000万円未満)
同じ資本金の区分でも、業種で割合は変わります。自社と同じ業種の行で、資本金の区分の列を見てください。
| 業種 | 1,000万円未満 | 1,000万〜2,000万円 | 2,000万〜5,000万円 |
|---|---|---|---|
| 全産業 | 77.7% | 58.4% | 36.2% |
| 建設業 | 78.1% | 57.4% | 37.8% |
| 製造業 | 83.8% | 83.6% | 35.0% |
| 情報通信業 | 100%超※ | 91.9% | 34.6% |
| 運輸業、郵便業 | 95.5% | 79.2% | 41.9% |
| 卸売業 | 72.4% | 39.9% | 35.0% |
| 小売業 | 84.8% | 54.1% | 35.1% |
| 不動産業 | 60.1% | 48.0% | 36.5% |
| 宿泊業 | 44.3% | 41.9% | 48.3% |
| 飲食サービス業 | 100%超※ | 66.5% | 20.5% |
| 生活関連サービス業、娯楽業 | 100%超※ | 86.3% | 62.0% |
| 学術研究、専門・技術サービス業 | 80.8% | 100%超※ | 32.0% |
| 医療、福祉業 | 68.7% | 74.2% | 41.8% |
| 教育、学習支援業 | 81.7% | 17.3% | 94.6% |
| 職業紹介・労働者派遣業 | 87.8% | 86.8% | 60.1% |
| その他のサービス業 | 71.6% | 46.3% | 39.9% |
| 農林水産業 | 97.9% | —※ | 14.9% |
※営業利益が赤字の区分です。役員報酬が「役員報酬を払う前の営業利益」を上回る区分は「100%超」、その利益もマイナスの区分は「—」と示しています。
詳しく見る:業種別の数字を見るときの注意
業種と資本金で細かく分けた区分は、もとになる会社の数が少なく、年度によって大きく動くことがあります。隣の資本金の区分と大きく違う数字は、全産業の行や前後の区分とあわせて見ます。
赤字の会社も平均に含まれるので、赤字の会社が多い区分では営業利益の平均が小さくなり、割合が高く出ます。
Why
小さな会社ほど割合が高い理由
社長が株主でもある会社では、会社の利益を「役員報酬として受け取る」か「会社に残す」かを、社長自身が決めます。小さな会社ほど割合が高くなるのは、次の事情が重なるためです。
- 生活費は役員報酬から出る:社長と家族の生活費は、会社から受け取る役員報酬でまかないます。会社に残した利益を個人で使うには、配当や退職金など別の形で受け取ることになります。
- 利益が小さいうちは、報酬に回すほうが税金の合計が少なくなりやすい:役員報酬は会社の損金になり、受け取った役員は給与所得控除を使えます。利益が年数百万円の会社では、会社に利益を残して法人税等を払うより、役員報酬に回したほうが、会社と個人の税金の合計が少なくなることが多くあります。そのぶん社会保険料は増えるので、合計で比べます。
- 規模が大きくなると、利益が役員報酬を大きく上回る:資本金の大きな会社は役員の人数も報酬も多くなりますが、それ以上に営業利益が大きくなります。表の1社当たりの金額のとおり、割合は資本金とともに下がります。
営業利益は役員報酬を払ったあとの数字なので、役員報酬を多く払うほど小さく見えます。会社がどれだけ稼いでいるかは、役員報酬を足し戻した利益で見ます。社長が自分の会社の決算書を読むときも、営業利益と役員報酬を並べて見ると、利益をどれだけ役員報酬に回したかがわかります。
How to Decide
「利益の何割」を目安に役員報酬を決めるときの注意
統計の割合は、自社の役員報酬が利益に比べて多いか少ないかを、大まかにつかむ目安になります。実際の金額は、次の4つを確かめてから決めます。
- 期首から3か月以内に決め、その期は毎月同じ額にする:毎月の役員報酬を損金にするには、期首から3か月以内に改定し、その期は毎月同じ額を払います(定期同額給与。法人税法34条1項1号、同法施行令69条1項1号イ)。利益が出るかどうかは期末までわからないので、見込みの利益で決めることになります。
- 会社に残すお金を先に見込む:借入の返済、法人税等の納税、次の期の運転資金は、役員報酬を払ったあとの会社のお金から出ます。役員報酬を決める前に、これらに充てる額を見込んでおきます。
- 会社負担の社会保険料を足す:役員報酬には健康保険・厚生年金の保険料がかかり、会社も報酬の約15%を負担します。会社から見た役員報酬のコストは、報酬の額に会社負担の保険料を足した額です。
- 会社と個人の負担の合計で比べる:役員報酬を上げるほど個人の所得税・住民税と社会保険料が増え、下げるほど会社の法人税等が増えます。どこに置くと合計が少なくなるかは、利益と家族構成で変わります。
▶ 利益と役員報酬の組み合わせで、会社と個人の負担の合計を比べるには法人成りシミュレーター、手取りから必要な役員報酬を逆算するには役員報酬 手取り逆算シミュレーターが使えます。決める順番は役員報酬の決め方で解説しています。
詳しく見る:期の途中で利益が大きく変わったとき
期の途中で役員報酬を増やすと、増やした部分は定期同額給与にあたらず、損金不算入になります(国税庁「役員給与に関するQ&A」Q3)。役員の職制上の地位の変更や職務の内容の重大な変更などの臨時改定事由による改定と、経営の状況が著しく悪化したことなどによる減額の改定は、期の途中でも定期同額給与として認められます(法人税法施行令69条1項1号ロ・ハ)。
利益が見込みより大きく出そうなときは、役員賞与を事前確定届出給与として払う方法があります。支給日と金額を所定の期限までに税務署へ届け出て、届出どおりに払います(法人税法34条1項2号)。
Auditor’s View
税務署から見た「利益に比べて多すぎる役員報酬」
役員報酬のうち不相当に高額な部分の金額は、損金不算入です(法人税法34条2項)。不相当に高額かどうかは、役員の職務の内容、会社の収益と使用人に対する給与の支給の状況、同種の事業を営む法人で事業規模が類似するものの役員給与の支給の状況などに照らして判断します(法人税法施行令70条1号イ)。定款の定めや株主総会の決議で決めた限度額を超えて払った部分も、損金不算入です(同号ロ)。
本記事の割合は全国の平均で、施行令がいう「同種の事業を営む法人でその事業規模が類似するもの」を個別に選んで比べた数字とは別のものです。小さな会社では、利益の大半を役員報酬にしているのが統計上も一般的な姿です。税務署が確かめるのは、金額が職務の内容に見合っているかと、決め方・払い方の手続です。
| 確かめられやすいところ | 中身 |
|---|---|
| 決め方 | 株主総会や取締役会で役員報酬を決めた記録(議事録)と、定款・株主総会で決めた限度額 |
| 時期 | 期首から3か月以内の改定か、臨時改定事由・業績悪化改定事由による改定か |
| 払い方 | 期中の各月の支給額が同じか(未払いや額のばらつきがないか) |
| 家族の役員 | 家族を役員にして報酬を払っている場合の、職務の内容と勤務の実態 |
| 利益との関係 | 利益が大きく増えた期に、職務の変化がないまま大きく増額していないか |
役員報酬は、金額の水準より先に、決めた記録と払い方を確かめられます。期首に株主総会等で決めた議事録を作り、決めた額を毎月同じ日に払い、家族の役員には職務の内容がわかる記録を残しておくと、問われたときに書類で説明できます。
Caveats
統計を見るときの注意
- 1社当たりの平均:各区分の総額を会社の数で割った平均です。赤字の会社も含み、規模の大きい会社の数字に引っ張られます。
- 営業利益で計算:本業の利益である営業利益で計算しています。受取利息や支払利息を含む経常利益で計算すると、割合は少し変わります。
- 役員報酬は役員給与と役員賞与の合計:法人企業統計の役員給与・役員賞与は、その期に支払うべき総額で、売上原価と販売費・一般管理費に含まれるものです。
- 役員の人数:常勤・非常勤を問わず、経費としての給与を受ける役員の期中平均の人数です。
- 対象と年度:金融業・保険業を除く営利法人が対象です。年度は、その年の4月から翌年3月までに決算期を迎えた法人の決算をまとめたものです。
FAQ
よくある質問
Free Tool
自社の役員報酬を、同じ業種・資本金の役員と比べる
役員報酬ベンチマークでは、業種・資本金と年間の役員報酬を入れると、同じ規模の会社の役員の平均・中央値と比べて、上位何%にあたるかがわかります。割合で見た水準とあわせて、金額の水準も確かめておくと安心です。
あわせて読みたい
参考(2026年11月15日確認)
- 財務省 財務総合政策研究所「法人企業統計調査」年次別調査(2025年度)/「法人企業統計調査 調査の結果」(役員数・給与額の定義)
- 国税庁タックスアンサーNo.5210 役員に対する給与/「役員給与に関するQ&A」
- 法人税法34条1項・2項、法人税法施行令69条1項、70条1号
本記事は一般的な情報提供を目的としています。割合は統計の公表値から当事務所が計算したものです。
執筆:好川 寛(税理士・元国税調査官/東京国税局15年・調査・審理・国税不服審判所、IT企業でのプロダクトマネジメント経験)