インボイス登録をきっかけに使えた2割特例(売上の消費税額の2割を納める特例)は、令和8年9月30日を含む課税期間で終わります。個人事業者は令和8年分まで、法人は決算月によって令和8年9月期から令和9年8月期までのいずれかの期が最後です。
その次の期は、3割特例(個人事業者だけ)・簡易課税・本則課税のどれかで申告するか、インボイスの登録をやめて免税事業者に戻るかを選びます。簡易課税は、2割特例を使った次の期なら、その期の確定申告期限までに届出を出せば間に合います。本記事では、2026年11月7日時点の法令と国税庁の公表資料にもとづいて、4つの選び方と、届出・登録取消しの期限を解説します。
End
2割特例が使えるのはいつまでか
2割特例は、免税事業者がインボイス登録をして課税事業者になった場合に、令和5年10月1日から令和8年9月30日までの日を含む課税期間に使える経過措置です(平成28年改正法附則51条の2)。最後に使えるのは、令和8年9月30日を含む期です。
| 区分 | 2割特例の最後の期 | 次の期 |
|---|---|---|
| 個人事業者 | 令和8年分 | 令和9年分 |
| 9〜12月決算の法人 | 令和8年のその月の期 例:12月決算は令和8年12月期 |
令和9年のその月の期 例:令和9年12月期 |
| 1〜8月決算の法人 | 令和9年のその月の期 例:3月決算は令和9年3月期 |
令和10年のその月の期 例:令和10年3月期 |
1年決算・月末決算の法人の場合です。
2割特例は、確定申告書に適用を受ける旨を書いて使う方式で、事前の届出は要りません(同条3項)。最後の期も、本則課税(簡易課税の届出を出している場合は簡易課税)と比べて、納める額の少ないほうを申告のときに選べます。
Options
次の期に選べる4つの道
2割特例が終わった次の期は、次の4つから選びます。3割特例は個人事業者だけが使えます。
| 選び方 | 使える人・期 | 納める消費税 | 手続き |
|---|---|---|---|
| 3割特例 | 個人事業者の令和9年分・10年分 | 売上の消費税額×30% | 届出は要らない(確定申告書に書く) |
| 簡易課税 | 基準期間の課税売上高が5,000万円以下の期 | 売上の消費税額×(1−みなし仕入率) | 簡易課税制度選択届出書 |
| 本則課税 | 課税事業者のすべて | 売上の消費税額−仕入れの消費税額 | 届出は要らない(インボイスと帳簿を保存する) |
| 登録をやめる | 基準期間の課税売上高が1,000万円以下の期など | なし(免税事業者に戻る) | 登録の取消しを求める旨の届出書 |
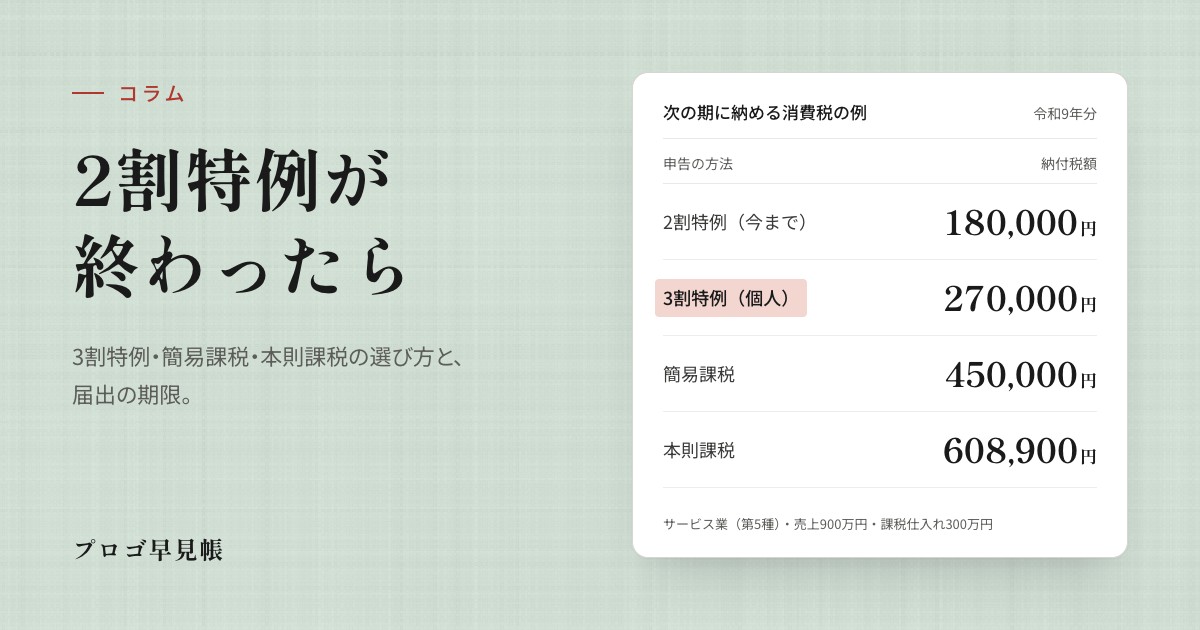
同じ売上でも、選び方で納める額は大きく変わります。サービス業(簡易課税の第5種)の個人事業者が、税抜の売上900万円、給与以外の課税仕入れ300万円(うち免税事業者などから30万円)の場合で比べると、次のとおりです。
数字は当事務所の税額の計算エンジンで計算しています(課税標準は千円未満、国税・地方消費税は百円未満を切り捨て)
この例では、3割特例が最も少なく、2割特例のときより90,000円増えます。小売業(第2種・みなし仕入率80%)なら、簡易課税の180,000円が最も少なく、2割特例と同じ額です。どれが少ないかは業種と経費の中身で変わるので、次の章から順に見ていきます。
30% Rule
個人事業者は3割特例を使える(令和9年分・10年分)
3割特例は、インボイス発行事業者の個人事業者が、令和9年分と令和10年分に、売上の消費税額の30%を納める経過措置です(平成28年改正法附則51条の3)。登録していなければ免税事業者になる年、つまり基準期間(前々年)の課税売上高が1,000万円以下の年などが対象です。法人は、簡易課税か本則課税で申告します。
届出は要らず、確定申告書に適用を受ける旨を書きます。特定期間(前年1〜6月)の課税売上高と給与等の額がともに1,000万円を超える年、相続や本則課税の期に取得した1件1,000万円以上の資産などで免税事業者になれない年、課税期間を短縮している年は対象外です(インボイスQ&A 問115-2)。
3割特例と簡易課税、どちらが少ないか
簡易課税で納める割合は「100%−みなし仕入率」です。3割特例の30%と比べると、業種によって次のように分かれます。
| 事業区分 | みなし仕入率 | 簡易課税で納める割合 | 3割特例と比べると |
|---|---|---|---|
| 第1種 卸売業 |
90% | 10% | 簡易課税が少ない |
| 第2種 小売業、農林水産業(飲食料品) |
80% | 20% | 簡易課税が少ない |
| 第3種 製造業、建設業、農林水産業(飲食料品以外)など |
70% | 30% | 同じ |
| 第4種 飲食店業など |
60% | 40% | 3割特例が少ない |
| 第5種 サービス業、運輸通信業、金融・保険業 |
50% | 50% | 3割特例が少ない |
| 第6種 不動産業 |
40% | 60% | 3割特例が少ない |
「納める割合」は売上の消費税額に対する割合です。本則課税は、実際の仕入れの消費税額で決まります。
卸売業・小売業は簡易課税のほうが少なく、製造業・建設業(第3種)は同じ、飲食店業・サービス業・不動産業は3割特例のほうが少なくなります。同じ額なら、届出が要らず2年続ける決まりもない3割特例のほうが手間は少なく済みます。
詳しく見る:3割特例のあとに簡易課税にするとき
3割特例を使った年の次の年から簡易課税にするときも、その年の確定申告期限までに簡易課税制度選択届出書を出せば、その年から適用できます(平成28年改正法附則51条の3第5項)。令和9年分に3割特例を使い、令和10年分から簡易課税にするなら令和11年4月2日(3月31日が土曜日、4月1日が日曜日のため)まで、令和10年分まで3割特例を使い、令和11年分から簡易課税にするなら令和12年4月1日(3月31日が日曜日のため)までです。
令和11年分からは3割特例がないので、簡易課税か本則課税で申告します。
Compare
簡易課税と本則課税の分かれ目
簡易課税は、売上の消費税額に業種ごとの「みなし仕入率」を掛けた額を、仕入れの消費税額とみなす方法です。基準期間の課税売上高が5,000万円以下の期に使えます(消費税法37条、国税庁タックスアンサーNo.6505)。本則課税は、実際に払った消費税額を差し引く方法で、仕入れのインボイスと帳簿の保存が要件です(同法30条)。
分かれ目は、給与以外の課税仕入れ(外注費・仕入れ・事務所家賃・広告費など)が売上の何割かです。この割合がみなし仕入率を超えれば本則課税、下回れば簡易課税のほうが少なくなります。給与・社会保険料・保険料は課税仕入れに入りません。前の章の例(第5種・売上900万円・課税仕入れ300万円)では、課税仕入れが売上の約33%でみなし仕入率50%を下回るので、簡易課税の450,000円が本則課税の608,900円より少なくなります。
免税事業者などインボイス発行事業者以外からの仕入れは、本則課税では、令和8年10月1日から令和10年9月30日までは仕入れの消費税額の70%、令和10年10月1日からの2年間は50%を控除します(平成28年改正法附則52条・53条、国税庁「令和8年度税制改正特集」)。
詳しく見る:簡易課税を選ぶ前に確かめること
- 2年続ける決まり:簡易課税は原則として2年間続けて適用します。やめる届出(簡易課税制度選択不適用届出書)を出せるのは、適用を始めた期の初日から2年を経過する日を含む期の初日以後です(消費税法37条6項)。
- 還付は本則課税だけ:仕入れの消費税額が売上の消費税額を上回ると、本則課税なら還付を受けられます。設備投資の予定がある期は、本則課税と比べてから選びます。
- 1件1,000万円以上(税抜)の資産:本則課税の期に取得すると、その期を含む3年間は本則課税で申告し、簡易課税制度選択届出書も出せません(同法12条の4・37条3項3号)。棚卸資産も含みます。
- 事業区分は売上ごと:2つ以上の事業があるときは区分ごとに計算し、1つの事業の課税売上高が全体の75%以上なら、そのみなし仕入率を全体に使えます(消費税法施行令57条3項)。区分していない売上には、その中で最も低いみなし仕入率が当たります(同条4項)。
詳しく見る:納める額が増えたあとの中間申告
直前の課税期間の確定消費税額(地方消費税を含まない年税額)が48万円を超えると、次の課税期間から中間申告が必要になります。48万円超400万円以下なら年1回、400万円超4,800万円以下なら年3回、4,800万円超なら年11回です(国税庁タックスアンサーNo.6609)。
2割特例の期は48万円以下でも、次の期の方式によっては48万円を超え、その翌期から中間申告と予定納税が始まります。前の章の例の本則課税なら、国税は475,000円で、48万円をわずかに下回ります。
Deadline
簡易課税にする届出の期限
簡易課税にするときは、原則として、適用を受けたい期が始まる前日までに簡易課税制度選択届出書を出します(消費税法37条1項)。2割特例・3割特例を使った期の次の期だけは、その期の確定申告期限までに出せば、その期から適用できます(平成28年改正法附則51条の2第6項・51条の3第5項、インボイスQ&A 問117)。届出書には、この特例を受ける旨を書きます。
| ケース | 届出の期限 |
|---|---|
| 個人:令和9年分から簡易課税 | 令和10年3月31日 令和9年分の申告期限 |
| 個人:令和9年分は3割特例、令和10年分から簡易課税 | 令和11年4月2日 令和10年分の申告期限 |
| 個人:令和9年分は本則課税、令和10年分から簡易課税 | 令和9年12月31日 令和10年分が始まる前日 |
| 3月決算の法人:令和10年3月期から簡易課税 | 令和10年5月31日 令和10年3月期の申告期限。延長届出を出している法人は令和10年6月30日 |
| 3月決算の法人:令和10年3月期は本則課税、令和11年3月期から簡易課税 | 令和10年3月31日 令和11年3月期が始まる前日 |
申告期限が土日・祝日・年末年始にあたるときは、その翌日が期限です。期が始まる前日までの期限は、土日でも延びません。
申告期限まで延びるのは、2割特例を使った期の次の期の届出だけです
法人税の申告期限の延長を受けている法人は、次の期の末日までに消費税申告期限延長届出書を出せば、その期の消費税の申告期限が1か月延び、簡易課税の届出の期限も延びます。決算月ごとの期限は、2割特例のあとの消費税シミュレーターの表で確かめられます。
詳しく見る:2割特例の間に簡易課税の届出を出していたとき
2割特例を使っている間に簡易課税制度選択届出書を出していた場合は、その届出の効力が続くので、次の期は簡易課税で申告します(3割特例を使える個人は、3割特例も選べます)。本則課税にするには、その期が始まる前日までに簡易課税制度選択不適用届出書を出します。この届出は、適用を始めた期の初日から2年を経過する日を含む期の初日以後に出せます(消費税法37条5項・6項)。
届出書の控えが見当たらないときは、税務署の申告書等閲覧サービスで、過去に出した届出書を確かめられます(国税庁「申告書等閲覧サービスの実施について」)。
Exit
インボイス登録をやめて免税事業者に戻る場合
売上の多くが消費者向けで、取引先からインボイスを求められない事業は、登録をやめて免税事業者に戻る道もあります。基準期間(個人は前々年、法人は前々期)の課税売上高が1,000万円以下で、特定期間の判定などでも課税事業者にならない期は、登録をやめれば消費税の申告と納付がなくなります。
手続きと期限
「適格請求書発行事業者の登録の取消しを求める旨の届出書」を、登録をやめたい期の初日から起算して15日前の日までに、税務署に出します。その期の初日に登録の効力がなくなります。15日前の日を過ぎて出すと、効力がなくなるのはその次の期の初日です(消費税法57条の2第10項1号、消費税法施行令70条の5第3項、インボイスQ&A 問13)。
| 区分 | 免税事業者に戻る期 | 届出の期限 |
|---|---|---|
| 個人事業者 | 令和9年分 | 令和8年12月17日 |
| 12月決算の法人 | 令和9年12月期 | 令和8年12月17日 |
| 3月決算の法人 | 令和10年3月期 | 令和9年3月17日 |
国税庁「消費税の届出書について」の例示(1月1日から登録をやめるなら前年12月17日まで)と同じ数え方です。
届出の前に確かめること
- 2年のしばり:令和5年10月1日を含む期より後に、経過措置で登録した免税事業者は、登録日から2年を経過する日を含む期までは、登録をやめても課税事業者のままです(平成28年改正法附則44条5項)。たとえば令和7年7月1日に登録した個人事業者は、令和9年分まで課税事業者です。
- 課税事業者選択届出書:登録と一緒に課税事業者選択届出書を出していた場合は、課税事業者選択不適用届出書も、免税事業者に戻りたい期が始まる前日までに出します(消費税法9条5項)。
- 取引先への影響:取引先が本則課税の事業者なら、免税事業者からの仕入れは、令和8年10月1日から令和10年9月30日までは消費税額の70%、その後の2年間は50%、令和12年10月1日からの1年間は30%を控除することになります。登録をやめる前に取引先に伝えておくと、取引条件の話し合いがしやすくなります。
- 請求書の様式:登録をやめた日からは、請求書や領収書の様式から登録番号を外します。
詳しく見る:課税事業者選択届出書を出しているときの決まり
課税事業者選択不適用届出書を出せるのは、選択届出の効力が生じた期の初日から2年を経過する日を含む期の初日以後です(消費税法9条6項)。その2年の間に、本則課税の期に1件100万円以上(税抜)の調整対象固定資産を取得した場合は、不適用届出書を出せるのは、取得した期の初日から3年を経過する日を含む期の初日以後です(同条7項)。
インボイス登録の経過措置(平成28年改正法附則44条4項)で登録した場合は、課税事業者選択届出書を出していないので、この届出は要りません。
詳しく見る:もう一度登録するとき
免税事業者に戻ったあとで、取引先の求めなどでもう一度登録するときは、令和11年9月30日までの日を含む期なら、登録申請書に登録希望日(提出日から15日以後の日)を書いて、期の途中から登録できます(平成30年改正令附則15条)。登録した期からは、また消費税を申告します。
▶ 個人事業を法人にして、新しい会社で始める場合の消費税(設立1期目・2期目の免税の条件とインボイス登録)は、法人成りの消費税とインボイスで解説しています。
Audit
税務署に確かめられやすいところ
2割特例のあとは、選んだ方式によって、帳簿のどこを確かめられるかが変わります。
| 方式 | 確かめられやすいところ |
|---|---|
| 3割特例 | 基準期間・特定期間の課税売上高と、対象の年か |
| 簡易課税 | 売上ごとの事業区分と、帳簿の区分 |
| 本則課税 | 仕入れのインボイスと帳簿の記載。7割控除は帳簿に経過措置の適用を受ける旨の記載 |
| 登録をやめた | 登録をやめた日からの請求書・領収書の記載 |
方式を変えた最初の期は、申告書の方式と届出の内容が合っているかを確かめられます。届出書の控えと提出日、2割特例・3割特例を使った期の申告書の写しを一緒に保存しておくと、問われたときに書類で説明できます。7割控除は、帳簿に「7割控除」など経過措置の適用を受ける旨を書き、区分記載請求書等と同じ記載事項の請求書等を保存しておきます。
FAQ
よくある質問
Free Tool
次の期の税額と届出の期限を計算できる無料ツール
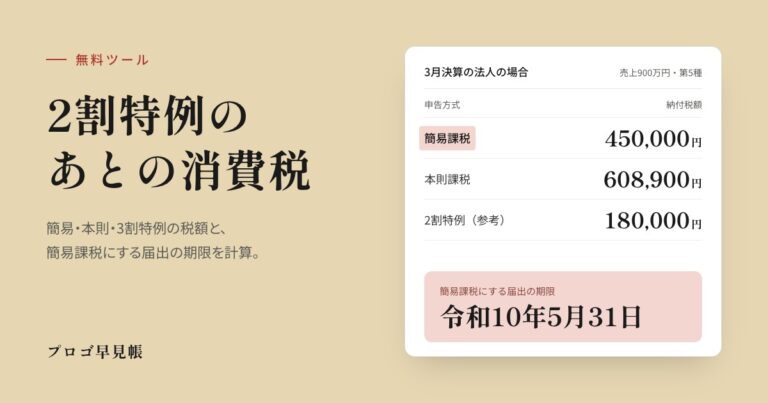
法人か個人事業者か(法人は決算月)と、次の期の売上・仕入れを入れると、3割特例・簡易課税・本則課税ごとの納付税額と、簡易課税にする届出の期限を計算できます。本則課税で還付になる場合は還付額も出します。
参考(2026年11月7日確認)
- 国税庁「インボイス制度に関するお知らせ(令和8年度税制改正特集)」/インボイスQ&A 問115-2(3割特例の対象)・問117(簡易課税制度選択届出書の提出期限の特例)・問13(登録の取りやめ)
- 国税庁「消費税の届出書について」/タックスアンサー No.6505 簡易課税制度・No.6609 中間申告/「申告書等閲覧サービスの実施について」
- 消費税法9条・9条の2・12条の4・30条・37条・57条の2、消費税法施行令57条・70条の5、平成28年改正法附則44条・51条の2・51条の3・52条・53条、平成30年改正令附則15条、国税通則法10条2項
本記事は一般的な情報提供を目的としています。
執筆:好川 寛(税理士・元国税調査官/東京国税局15年・調査・審理・国税不服審判所、IT企業でのプロダクトマネジメント経験)