2027年4月から、働いて税金や社会保険料を負担している中低所得の人に、年1回、現金を支給する就業者負担軽減支援金が始まる予定です。政府が「給付付き税額控除」の第一歩と位置づける制度で、会社員・パートのほか、個人事業主やフリーランスも対象に入ります。法案は2026年10月9日に国会へ提出され、2026年10月31日時点で審議中です。
先に結論をお伝えします。支援額は、働いて得た所得と扶養するこどもの数で決まり、年収の壁を越えて社会保険に入った人には加算があります。2027年度の支給は2026年の所得で判定します。金額と、対象になる所得の下限・上限は政令で定めることになっていて、まだ公表されていません。本記事では、大綱と法案にもとづいて、いま決まっている仕組みを整理します。金額が公表されたら、このページに年収別の早見表を加えます。
▶ 106万円・130万円などの壁と、年収ごとの手取りの変化は年収の壁の早見表で解説しています。
この記事でわかること
- いま決まっていること——始まる時期・対象・受け取り方と、まだ決まっていない金額
- 支援額の形——定額の区間、所得に応じて増える区間・減る区間
- 年収の壁を越えた人への加算——社会保険に入るラインから手取りが回復するまで
- 対象になる4つの要件——会社員・パート、個人事業主、年金を受け取りながら働く人
- 受け取り方——市区町村の認定と、年末調整で確かめておくこと
- 飲食料品の消費税1%との関係
Status
いま決まっていることと、まだ決まっていないこと
支援金の仕組みは、2026年9月15日に閣議決定された大綱と、10月9日に国会へ提出された法案に書かれています。金額にかかわる数字は、法律の成立後に政令で定めます。
| 項目 | 内容 |
|---|---|
| 始まる時期 | 2027年4月1日(法律の施行日)。2027・2028年度は飲食料品の消費税1%と組み合わせた先行実施で、2029年度から本格導入 |
| 対象 | 働いて所得がある中低所得の人。会社員・パートのほか、個人事業主・フリーランスも含む。夫婦や世帯ではなく、1人ずつ判定する |
| 判定に使う所得 | 支給する年度の前年の所得(2027年度は2026年の所得) |
| 支給の回数 | 年1回 |
| 受け取り方 | 1月1日に住んでいた市区町村が認定し、認定から2か月以内に支払う |
| こども加算 | 扶養するこどもの数に応じた定額。2027・2028年度は16歳未満、2029年度から19歳未満 |
| 配偶者の所得の要件 | 2029年度から。2027・2028年度は問わない |
| 金額 | 前年の所得と扶養するこどもの数に応じて政令で定める。未公表 |
| 対象になる所得の下限・上限 | 政令で定める。未公表 |
Amount
支援額は、働いて得た所得に応じて増え、所得が高くなると減っていく
支援額の形は、大綱で次のように決められています。
- 定額:働いて得た所得(勤労所得)が少ないうちは、一定の額
- 増える区間:勤労所得が逓増開始額を超えると一定の割合で増え、逓増終了額に達すると支援基本額(定額)になる
- 年収の壁の加算:社会保険に入るラインから、手取りの減少が回復する水準までの人に上乗せ(次の章)
- こども加算:扶養するこどもの数に応じた定額を上乗せ
- 減る区間:合計所得金額が逓減開始額を超えると、所得に応じて減っていく
支援額は1,000円単位で、端数は切り上げます。増える区間があるのは、働く時間を増やすほど受け取る額も増えるようにして、働き控えを和らげるためです。
詳しく見る:境目の金額の決め方
逓増開始額は、個人住民税の所得割がかかり始める水準を踏まえて決めます。大綱は参考として、単身者の所得割の非課税限度額(所得45万円、給与収入では119万円)を挙げています。境目と支援額は、日本と諸外国の税・社会保険料の負担(純負担率)の比較や、働くことを後押しする効果を考えて政令で定め、定期的に見直します。
▶ 住民税がかかり始める年収は住民税の早見表で確かめられます。
Wall
年収の壁を越えて社会保険に入った人には、加算がある
パートなどで働く人が勤め先の社会保険に入ったり、配偶者の扶養から外れて国民年金・国民健康保険に入ったりすると、保険料の負担で手取りが減り、収入をもう少し増やすまで元の手取りに戻りません。いわゆる「年収の壁」です。支援金には、この区間の人に上乗せする就業促進特例加算が設けられます。
| 区間 | 大綱が参考に挙げる目安 |
|---|---|
| 加算が始まる | 短時間で働く人が社会保険に入るライン。令和7年度の最も低い地域別最低賃金(時給1,023円)で週20時間働いた場合の、給与収入106万円(所得32万円) |
| 加算が終わる | 年収の壁による手取りの減少が回復する水準。配偶者の扶養(国民年金の第3号被保険者)から外れて年収130万円で国民年金に入った場合、手取りが回復するのは年収約160万円程度 |
この加算は、第3号被保険者制度の見直しや社会保険の適用拡大によって年収の壁が解消するまでの時限措置です。2027・2028年度は、本人が払った社会保険料(社会保険料控除額)をもとに判定します。
金額が公表されたら、この章に「年収ごとの手取りと支援金」の表を加え、壁を越えたときの手取りの減少が支援金でどこまで埋まるかを示します。
▶ 扶養の範囲で働く場合の年収の目安は扶養内パートの年収の上限、社会保険に入ったときの保険料は社会保険料の早見表で確かめられます。
Eligibility
対象になるのは、4つの要件をすべて満たす人
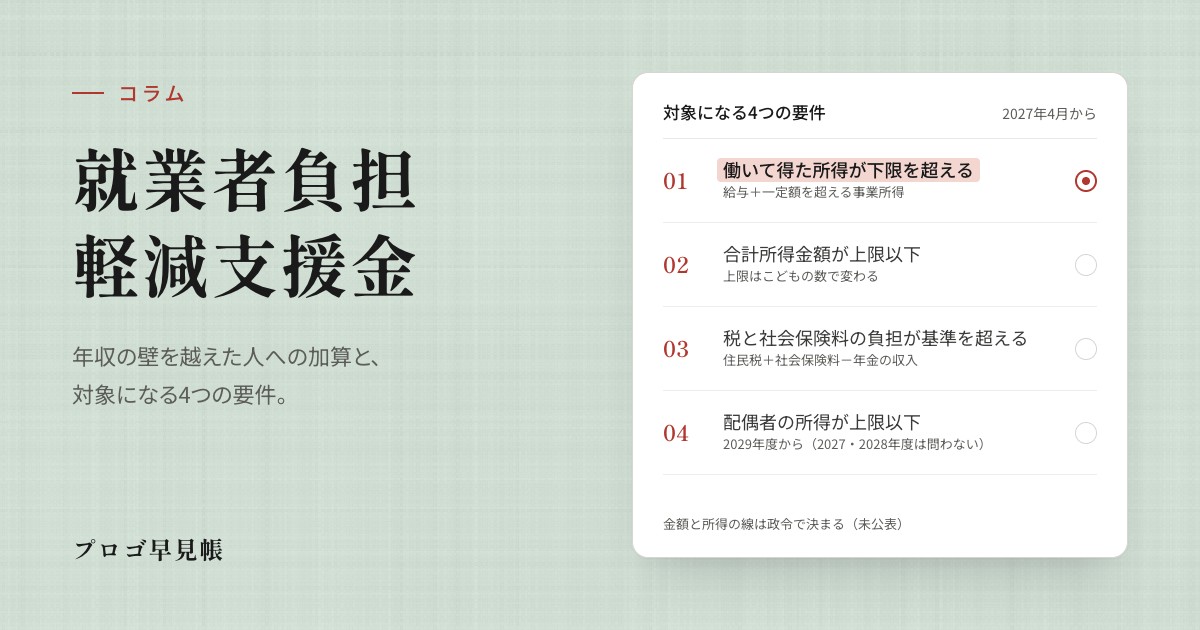
支援金は1人ずつ判定し、次の4つの要件をすべて満たす人に支給します。所得は、支給する年度の前年の分を使います(2027年度なら2026年の所得)。
- 働いて得た所得が下限を超える——勤労所得は、給与収入に応じて計算した額と、一定額を超える事業所得・業務に係る雑所得の合計です
- 合計所得金額が上限以下——上限は、扶養するこども(2029年度から19歳未満、2027・2028年度は16歳未満)の数に応じて変わります
- 税と社会保険料の負担が基準を超える——その年度の住民税額をもとにした額と前年の社会保険料控除額の合計から、前年の公的年金等の収入額を差し引いて判定します
- 配偶者の合計所得金額が上限以下——2029年度から。2027・2028年度はこの要件を問いません
このほか、支給する年度の1月1日(基準日)に日本国内に住所があることが条件です。
| 立場 | 支援金での扱い |
|---|---|
| 会社員・パート | 給与収入から勤労所得を計算する。社会保険に入るラインからは、年収の壁の加算の対象 |
| 個人事業主・フリーランス | 一定額を超える事業所得・業務に係る雑所得が、勤労所得に入る |
| 年金を受け取りながら働く人 | ③の判定で、公的年金等の収入額を差し引く |
| 働いていない人(年金だけで暮らす人など) | 勤労所得がないため対象外。就業していない高齢者などへの対応は、別に検討される |
| 1月1日に海外に住んでいる人 | 対象外 |
▶ 個人事業主・フリーランスの税金と社会保険料、手取りは個人事業主の手取り早見表で確かめられます。
Payment
受け取り方:1月1日に住んでいた市区町村が認定する
- 支給する年度の1月1日に住んでいた市区町村が、本人の請求にもとづいて受け取る資格を認定し、その年度の支援額を決めます
- 公金受取口座を登録していて、資格と金額が市区町村の情報で確かめられる人は、市区町村が職権で認定するのが原則です
- 支払いは、認定または支援額の決定の日から2か月以内で、年1回です。2029年4月には、2028年度に資格があった人に、本格導入後の支援額の半年分程度を先に支給します
- 支援金には税金がかかりません(租税その他の公課を課さない)。国税の滞納処分を除いて、差し押さえもできません
- 生活保護を受けている場合は、収入として扱われます
確定申告書や住民税の申告書の様式も見直され、社会保険料控除額、扶養するこども、配偶者の情報を把握できるようにします。受け取りに備えて今からできるのは、公金受取口座の登録です。
2027・2028年度のこども加算は、16歳未満の扶養親族の数で決まります。16〜18歳の扶養の情報を集める仕組みが、まだ整っていないためです。会社員やパートの方は、年末調整で出す扶養控除等申告書の「住民税に関する事項」の欄に16歳未満のこどもを書くと、源泉徴収票と、会社から市区町村に送られる給与支払報告書の「16歳未満扶養親族の数」に載ります。共働きの家庭では、こどもをどちらの扶養親族にしているかで、こども加算が付く人が変わります。今年の年末調整で、この欄を確かめておくと安心です。
Consumption tax
飲食料品の消費税1%との関係
支援金は、飲食料品の消費税率の引下げと同じ法案に入っています。2027年4月1日から2029年3月31日まで、軽減税率の対象の飲食料品の消費税率は1%(国の消費税0.78%と地方消費税の合計)になります。2027・2028年度の支援金は、この飲食料品の消費税1%相当分の範囲で行う先行実施で、2029年度からは財源を確保して本格導入します。
本格導入では、こども加算が19歳未満に広がり、配偶者の所得の要件が加わります。金融所得の扱い、税額控除と給付を組み合わせる仕組み、働いていない人への対応なども、引き続き検討されます。
FAQ
よくある質問
出典・参考(2026年10月31日確認)
- 内閣官房・財務省「租税及び社会保険料による負担の軽減のための飲食料品に係る消費税率の臨時的な引下げ及び就業者負担軽減支援金の支給に関する法律案」について(令和8年10月)・同 法律案要綱
- 飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱(令和8年9月15日閣議決定)
- 内閣官房飲食料品に係る消費税率の引下げと「給付付き税額控除」について、社会保障国民会議中間とりまとめ(令和8年7月29日)
- 参議院議案情報(第222回国会 内閣提出 第1号)
本記事は一般的な情報提供を目的としています。支援金の対象と金額は、法律の成立後に定められる政令で決まります。
執筆:好川 寛(税理士・元国税調査官/東京国税局15年・調査・審理・国税不服審判所、IT企業でのプロダクトマネジメント経験)