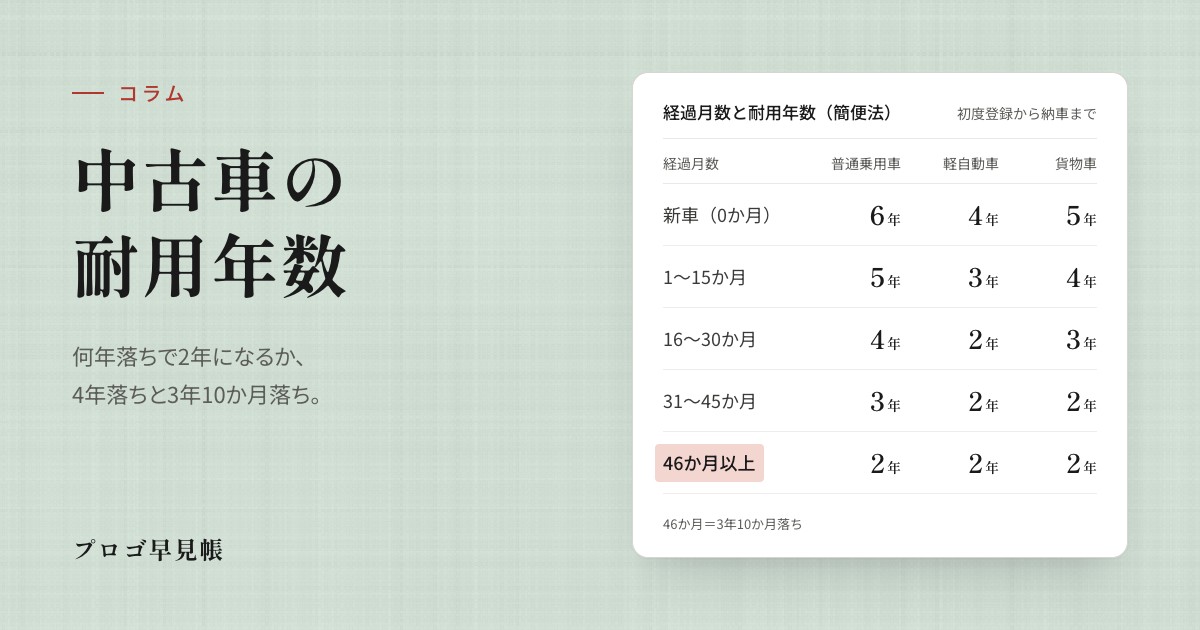
中古車(普通乗用車)は、車検証の初度登録年月から取得した月(納車された月)までの経過月数が46か月(3年10か月落ち)以上なら、簡便法による耐用年数が2年になります。4年落ち(経過48か月)の車も2年です。法人は償却方法の届出をしていなければ200%定率法で償却し、耐用年数2年の償却率は1.000なので、期首から使えば1期で、期の途中から使えば翌期で償却が終わります(最後の1円は帳簿に残します)。
1期目に経費にできる額は、事業に使い始めた月から決算月までの月数で変わります(この記事では、納車した月から使い始める前提で計算しています)。個人事業主は、届出をしていなければ定額法(償却率0.500)で、24か月分かかります。本記事では、2026年10月30日時点の法令と国税庁の公表資料にもとづいて、何年落ちで耐用年数が何年になるか、納車月ごとの経費、法人と個人事業主の違いを解説します。
Table
何年落ちで耐用年数が何年になるか
中古車の耐用年数は、車検証の初度登録年月から、その車を取得した月までの経過月数で決まります。経過年数は、取得した時までの年数で数えます(国税庁タックスアンサーNo.2108)。この記事では、車検証の初度登録年月(軽自動車は初度検査年月)から納車された月までの月数を経過月数としています。簡便法で計算すると、普通乗用車・軽自動車・貨物車の耐用年数は次のとおりです。
| 経過月数 (何年落ち) |
普通 乗用車 |
軽 自動車 |
貨物車 |
|---|---|---|---|
| 0か月 (新車) |
6年 | 4年 | 5年 |
| 1〜15か月 (1か月〜 1年3か月落ち) |
5年 | 3年 | 4年 |
| 16〜30か月 (1年4か月〜 2年6か月落ち) |
4年 | 2年 | 3年 |
| 31〜45か月 (2年7か月〜 3年9か月落ち) |
3年 | 2年 | 2年 |
| 46か月以上 (3年10か月 落ち以上) |
2年 | 2年 | 2年 |
軽自動車には軽トラック・軽バンを含みます。貨物車はダンプ式を除きます。運送事業用(緑ナンバー)の車両は除きます。
2年になるのは、軽自動車が経過16か月、貨物車が経過31か月、普通乗用車が経過46か月からです
Formula
経過46か月で耐用年数2年になる理由
中古資産の耐用年数は、使える期間を見積もるのが難しいときは、簡便法で計算できます(耐用年数省令3条1項2号)。法定耐用年数の一部を経過した資産は次の式で計算し、1年未満の端数は切り捨て、2年に満たないときは2年にします(同条1項2号・5項)。
(法定耐用年数 − 経過年数)+ 経過年数 × 20%
普通乗用車の法定耐用年数6年を72か月にして、経過45か月と46か月で計算すると、次のとおりです。月数で計算して、最後に年に直して端数を切り捨てます(タックスアンサーNo.2108の計算例)。
| 経過月数 | 計算 | 耐用 年数 |
|---|---|---|
| 45か月 (3年9か月落ち) |
(72か月−45か月) +45か月×20% =36か月=3年 |
3年 |
| 46か月 (3年10か月落ち) |
(72か月−46か月) +46か月×20% =35.2か月=約2.93年 |
2年 |
経過46か月で計算結果が3年を下回り、端数を切り捨てて2年になります。46か月より古い車は、計算結果が2年台か2年未満になるので、どれも2年です。
詳しく見る:簡便法の決まり
法定耐用年数の全部を経過した車は、法定耐用年数の20%が耐用年数です。普通乗用車は6年×20%=1.2年で、2年に満たないので2年になります(耐用年数省令3条1項2号イ)。
簡便法を使えるのは、その車を事業に使うために支出した資本的支出の金額が、車の取得価額の50%以下の場合です(同条1項ただし書、タックスアンサーNo.5404)。
簡便法による耐用年数の計算は、その車を事業に使い始めた事業年度にします。その事業年度に法定耐用年数で償却を始めた車は、その後の事業年度も法定耐用年数で償却します(耐用年数通達1-5-1)。
詳しく見る:1か月未満の日数の数え方(2通り)
中古車の経過月数(初度登録から取得した月まで)と、1期目の償却費の月数(使い始めた日から期末まで)は、どちらも暦に従って月で数えます。使い始めた月(初度登録の月)の扱いによって、数え方が2通りに分かれます。
月単位で数える方法:使い始めた月を、日付にかかわらず1か月と数えます。11月決算の法人が7月31日に車を使い始めた場合、1期目の月数は7月から11月までの5か月です。
応当日で数える方法:使い始めた日を起算日にして、翌月以降の応当日(同じ日)の前日で1か月が満了するものとして数えます。最後の月に応当日がないときは、その月の末日で満了します。同じ例では、11月に31日がないため、7月31日から11月30日までで4か月です。
1期目の月数は、暦に従って計算し、1か月に満たない端数は1か月とすると定められています(法人税法施行令59条2項、所得税法施行令132条2項)。上の2つは、どちらも暦に従った数え方です。国税庁の確定申告書等作成コーナー(所得税)は、取得した月を1か月として数える説明をしています(6月15日に取得して12月まで使うと7か月)。実務ではどちらも使われていて、中古車の経過月数も、どちらで数えるかで結果が変わります。
この記事とシミュレーターは、月単位で数える方法をとっています。経過月数は初度登録年月から納車された月まで、1期目の月数は使い始めた月から決算月までを、年月の差で数えます。経過月数も1期目の月数も多くなり、早く経費にできる、納税者に有利な数え方です。車検証の初度登録年月(軽自動車は初度検査年月)も、年月までの記載です。
応当日で数えて1か月に満たない日数を切り捨てると、境目の月に登録された車は経過月数が1か月少なくなり、耐用年数が1年長くなることがあります。たとえば2026年11月10日に納車する普通乗用車で、初度登録が2023年1月20日なら、経過月数は45か月で耐用年数は3年です。どちらの数え方でも2年にしたい場合は、もう1か月古い車(この例では2022年12月以前の登録)を選びます。
Timing
納車月と決算月で、1期目の経費が変わる
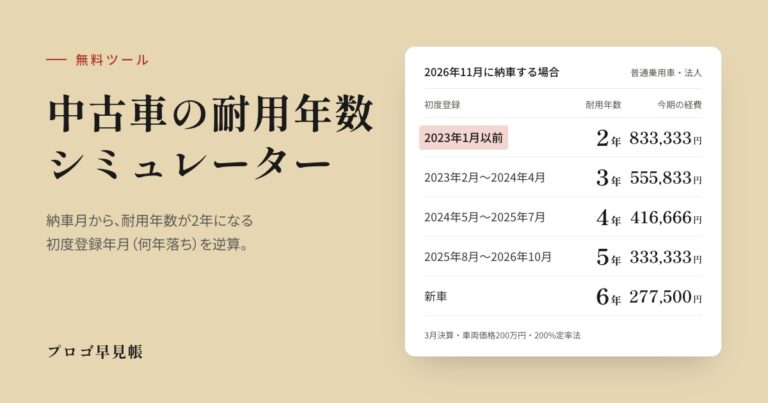
法人が事業年度の途中で車を使い始めたときは、その期の償却額を月割りにして、使い始めた月から決算月までの月数分を経費にします(法人税法施行令59条。1か月未満の日数は1か月に数えます)。耐用年数2年の200%定率法は償却率が1.000なので、1期目の経費は「取得価額×1期目の月数÷12」で、残りは2期目の経費になります。3月決算の会社が、取得価額200万円・耐用年数2年の普通乗用車を買った例で比べます。
4月に納車すると1期で償却が終わり、3月に納車すると1期目は1か月分です
決算月の近くに納車すると、1期目の経費は少なくなり、残りは2期目の経費になります。期首に近い月に納車すると、1期目にほぼ全額を経費にできます。どの月に納車しても経費の合計は同じで、経費になる期(課税の時期)がずれます。
詳しく見る:3つの例の計算式
4月に納車:2,000,000円×1.000×12/12=2,000,000円。帳簿に1円を残すので、1期目は1,999,999円です(法人税法施行令61条)。
11月に納車:1期目は2,000,000円×1.000×5/12=833,333円(円未満を切り捨てて計算)。2期目は残りの1,166,667円から1円を残して1,166,666円です。
3月に納車:1期目は2,000,000円×1.000×1/12=166,666円。2期目は残りの1,833,334円から1円を残して1,833,333円です。
▶ 1期目の経費が変わったときの法人税の額は、法人税の計算シミュレーターで試算できます。
Business Type
法人と個人事業主の違い
償却方法の届出をしていない場合、車の償却方法は、法人が定率法、個人事業主が定額法です(法人税法施行令53条、所得税法施行令125条)。耐用年数2年の償却率は、200%定率法が1.000、定額法が0.500です(耐用年数省令別表第八・第十)。
| 項目 | 法人 | 個人事業主 |
|---|---|---|
| 届出がないとき | 200%定率法 | 定額法 |
| 2年の償却率 | 1.000 | 0.500 |
| 償却が終わるまで | 期首から使えば1期 | 年初から使えば2つの年分 |
| 途中から使うと | 2つの事業年度にまたがる | 3つの年分にまたがる |
| 経費になる額 | 償却額 | 償却額のうち事業に使った割合の分 |
個人事業主が11月に取得価額200万円・耐用年数2年の車を使い始めると、定額法では次の3つの年分に分かれます(所得税法施行令132条・134条)。
| 年分 | 償却費 | 計算 |
|---|---|---|
| 2026年 | 166,667円 | 2,000,000円×0.500×2/12 |
| 2027年 | 1,000,000円 | 2,000,000円×0.500 |
| 2028年 | 833,332円 | 残りの833,333円から1円を残す |
事業に100%使った場合の金額です。円未満は、国税庁の確定申告書等作成コーナーと同じく切り上げています。
個人事業主が定率法を選ぶとき
個人事業主も、償却方法の届出をすれば定率法を選べます。耐用年数2年なら償却率は1.000で、年初から使えばその年分で償却が終わり、年の途中から使うと2つの年分にまたがります。すでに車両を持っていて定額法で償却している人が定率法に変えるときは、その年の3月15日までに償却方法の変更承認申請書を出します(所得税法施行令123条・124条、タックスアンサーNo.2100)。
個人事業主は、償却費のうち事業に使った割合の分が必要経費になります。
▶ 会社にした場合と個人のままの場合の税額は法人成りシミュレーションで比べられます。法人にするかどうかの判断と手順は法人成りの目安と手順で解説しています。
Vehicle Type
軽自動車・貨物車の場合
法定耐用年数は、総排気量0.66リットル以下の小型車(軽自動車)が4年、ダンプ式以外の貨物自動車が5年です(耐用年数省令別表第一)。簡便法で耐用年数2年になるのは、軽自動車が経過16か月(1年4か月落ち)以上、貨物車が経過31か月(2年7か月落ち)以上です。
| 車の種類 | 法定 耐用年数 |
耐用年数2年に なる経過月数 |
|---|---|---|
| 普通乗用車 | 6年 | 46か月以上 (3年10か月落ち以上) |
| 軽自動車 | 4年 | 16か月以上 (1年4か月落ち以上) |
| 貨物車 | 5年 | 31か月以上 (2年7か月落ち以上) |
軽トラック・軽バンも総排気量0.66リットル以下の自動車なので、別表第一では小型車(4年)の区分に入り、軽自動車と同じ16か月で2年になります。ダンプ式の貨物自動車(4年)と、運送事業用(緑ナンバー)の車両は区分が別なので、それぞれの法定耐用年数から計算します。
詳しく見る:軽自動車と貨物車の計算
軽自動車(法定耐用年数4年=48か月):経過15か月は(48か月−15か月)+15か月×20%=36か月=3年で3年、経過16か月は(48か月−16か月)+16か月×20%=35.2か月=約2.93年で2年です。
貨物車(法定耐用年数5年=60か月):経過30か月は(60か月−30か月)+30か月×20%=36か月=3年で3年、経過31か月は(60か月−31か月)+31か月×20%=35.2か月=約2.93年で2年です。
Audit
税務調査で確かめられる点
税務調査では、車を事業に使っているかが、帳簿のほかに次の記録で確かめられることがあります。
| 記録 | 確かめられること |
|---|---|
| 運転日報 | いつ・どこへ・何の用で使ったか |
| 保管場所 | 車庫証明や駐車場の契約の場所が、事業所か自宅か |
| 任意保険の使用目的 | 業務使用か、日常・レジャー使用か |
調査では、車を事業に使っているという説明と、車庫証明・駐車場の契約・保険証券の記載が合っているかが見られます。保険の使用目的は保険会社が使う頻度などで区分するもので、事業に使う日が少ない車は日常・レジャー使用で契約していることもあります。買うときに保管場所と保険の契約を実際の使い方に合わせ、運転日報をつけておくと、問われたときに書類で説明できます。
FAQ
よくある質問
Free Tool
納車月から計算できる無料ツール
法人か個人事業主か(法人は決算月)、車の種類、納車予定月、車両価格を入れると、耐用年数2年になる初度登録年月と、今期・来期の経費を計算できます。候補の車の初度登録年月を入れると、その車の耐用年数も表示します。
参考(2026年10月30日確認)
- 国税庁タックスアンサー No.5404 中古資産の耐用年数/No.2108 中古資産を非業務用から業務用に転用した場合の減価償却(経過年数は取得した時まで)/No.2100 減価償却のあらまし/No.2106 定額法と定率法による減価償却/No.5408 中小企業者等の少額減価償却資産の取得価額の損金算入の特例
- 耐用年数の適用等に関する取扱通達 1-5-1(中古資産の耐用年数の見積法及び簡便法)
- 減価償却資産の耐用年数等に関する省令3条1項2号・5項(中古資産の耐用年数)、別表第一(車両及び運搬具)、別表第八(定額法の償却率)、別表第十(定率法の償却率)
- 法人税法施行令53条(法定償却方法)・59条(事業年度の中途で事業の用に供した場合)・61条(償却累積額による償却限度額の特例)
- 所得税法施行令120条の2(償却の方法)・123条(償却方法の選定)・124条(償却方法の変更)・125条(法定償却方法)・132条(年の中途で業務の用に供した場合)・134条(償却費の累積額による償却費の特例)
- 国土交通省「自動車検査証の券面記載事項とICタグ記録事項」(初度登録年月・初度検査年月)
本記事は一般的な情報提供を目的としています。
執筆:好川 寛(税理士・元国税調査官/東京国税局15年・調査・審理・国税不服審判所、IT企業でのプロダクトマネジメント経験)