何年落ちの車なら耐用年数2年になるかを、納車月から計算する
車の種類と納車予定月、車両価格を入れると、耐用年数が最短の2年になる初度登録年月(何年落ちか)と、年式ごとに経費になる金額を計算します。候補の車が決まっていれば、その車の耐用年数と期ごとの償却額も出します。
元国税調査官の税理士が作成・監修
中古車の耐用年数が最短の2年になるのは、初度登録から納車までの経過期間が次の長さ以上の車です。
- 普通乗用車
- 3年10か月落ち経過46か月
- 軽自動車
- 1年4か月落ち経過16か月
- 貨物車
- 2年7か月落ち経過31か月
納車予定月を入れると、何年何月以前の初度登録が当てはまるかを計算します。耐用年数は国税庁の簡便法、償却方法は法人が200%定率法、個人事業主が定額法です。運送事業用(緑ナンバー)の車両は除きます。
事業の形態
車の種類
納車予定月取得して使い始める月
車両本体と付属品の金額です(税抜経理なら税抜、税込経理なら税込)。
候補の車の初度登録年月任意・車検証の記載
候補の車が決まっていれば選んでください(軽自動車は車検証の「初度検査年月」)。その車の耐用年数・期ごとの償却額・計算式を出します。
納車予定月と車両価格を入れると、ここに結果が出ます。
何年落ちで耐用年数が何年になるか(早見表)
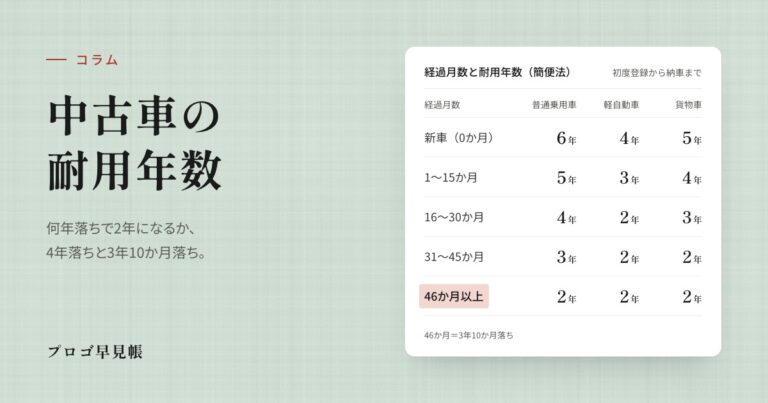
中古車の耐用年数は、初度登録から納車までの経過月数で決まります。経過月数が増えるごとに耐用年数は短くなり、普通乗用車は3年10か月(46か月)、軽自動車は1年4か月(16か月)、貨物車は2年7か月(31か月)で最短の2年になります。
| 何年落ち | 普通乗用車法定6年 | 軽自動車法定4年 | 貨物車法定5年 |
|---|---|---|---|
| 新車経過0か月 | 6年 | 4年 | 5年 |
| 1か月〜1年3か月落ち経過1〜15か月 | 5年 | 3年 | 4年 |
| 1年4か月〜2年6か月落ち経過16〜30か月 | 4年 | 2年 | 3年 |
| 2年7か月〜3年9か月落ち経過31〜45か月 | 3年 | 2年 | 2年 |
| 3年10か月落ち以上経過46か月以上 | 2年 | 2年 | 2年 |
経過月数は、車検証の初度登録年月(軽自動車は初度検査年月)から納車月までの月数で数えています。
耐用年数と償却額の計算のしかた
中古で取得した車は、使い始めた事業年度に、法定耐用年数のかわりに簡便法で計算した耐用年数を使えます。
法定耐用年数の一部を経過した車
(法定耐用年数 − 経過年数)+ 経過年数 × 20%
法定耐用年数の全部を経過した車
法定耐用年数 × 20%
1年未満の端数は切り捨て、2年に満たないときは2年にします。
経過年数は、中古で取得した時までの年数です。このシミュレーターは月単位で計算します。例えば普通乗用車(法定6年)で経過46か月なら、(72か月 − 46か月)+ 46か月 × 20% = 35.2か月で約2.93年、1年未満を切り捨てて2年です。
償却額は、法人は200%定率法、個人事業主は定額法で計算します。使い始めた期(個人は年)は月割りで、1か月未満は1か月として数えます。円未満は法人が切り捨て、個人事業主が切り上げで、最後の期(年)は1円を残します。
根拠:減価償却資産の耐用年数等に関する省令3条1項2号・5項、耐用年数の適用等に関する取扱通達1-5-1、法人税法施行令53条・59条・61条、所得税法施行令120条の2・125条・132条・134条、国税庁タックスアンサーNo.5404・No.2108
法人と個人事業主の違い
法人
200%定率法。2年なら翌期までに償却が終わる
耐用年数2年の償却率は1.000です。期首から使えば1期で償却が終わります。期の途中から使うと、使い始めた期は月割りで償却し、翌期に残りを償却します。決算月に近い時期に納車すると、使い始めた期の償却額が小さくなり、そのぶん翌期に回ります。
個人事業主
定額法。2年なら24か月分かかる
耐用年数2年の償却率は0.500で、24か月分かけて償却します。年の途中で使い始めると、3つの年分にまたがります。定率法は届出(すでに車両を持っているときは変更の承認申請)で選べます。必要経費になるのは、事業に使った割合の分です。
元調査官の視点
税務調査で確かめられる点
事業に使っている車かどうかは、次の記録で確かめられます。
- 運転日報:いつ、どこへ、何の用事で使ったか
- 保管場所:車庫証明や駐車場の契約が、事業所と自宅のどちらになっているか
- 任意保険の使用目的:業務使用か、日常・レジャー使用か